Анализ качества продукции ТД "Курасовщина"
Ежедневно в ТД "Курасовщина" поступают сотни тысяч различных грузов. Значительная часть их поступает в мешках и кипах весом до 100 кг и более. Из года в год возрастает количество грузов, поступающих в контейнерах, перемещение которых требует больших усилий. Следовательно, магазин обеспечен соответствующим подъемно-транспортным оборудованием. Подъемно-транспортное оборудование имеет очень большое значение. Применение его значительно облегчает процесс обработки и перемещения товаров, повышает тем самым производительность труда. Замена тяжелого ручного труда механизмами и машинами обеспечивает сохранность грузов и тары, правильное использование площадей подсобных помещений.
В ТД "Курасовщина" в зависимости от направления перемещения грузов есть подъемно-транспортное оборудование для горизонтального перемещения грузов - это тележки. Обладая хорошей маневренностью, они позволяют перемещать товары весом от 100 кг до 1 т на расстояние 100 м.
1.11 Финансовое состояние предприятия
Для оценки ликвидности баланса и платежеспособности ТД "Курасовщина" на основании данных бухгалтерского баланса (приложение Б) рассчитаем следующие коэффициенты (таблица 7).
Таблица 7. Коэффициенты текущей ликвидности и платежеспособности ТД "Курасовщина" ТД "Курасовщина"
| Наименование показателя | На 01.01.2008 г. | На 01.01.2009 г. | Норматив |
|
Коэффициент текущей ликвидности К1 = стр.290 / (стр.690 - стр.640) |
1,421 | 1,287 |
К1³1,0 |
|
Коэффициент обеспеченности собственными оборотными средствами К2 = (стр.490 - стр.190 + стр.640) / стр.290 |
0,297 | 0,223 |
К2³0,1 |
|
Коэффициент обеспеченности финансовых обязательств активами К3 = (стр.590 + стр.690 - стр.640) / стр.300 |
0,204 | 0,185 |
К3£0,85 |
|
Коэффициент абсолютной ликвидности Кабс = (стр.260 + стр. 270) / (стр.690 - стр.640) |
0,41 | 0,265 |
Кабс³0,2 |
Коэффициент текущей ликвидности:
На 01.01.2008 г.: 4529 / (3193 - 6) = 1,421
На 01.01.2009 г.: 3720 / (2908 - 18) = 1,287
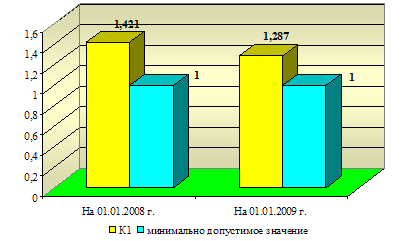
Рисунок 5. Коэффициент текущей ликвидности, К1
На 01.01.2008 г. и на 01.01.2009 г. значение данного коэффициента выше нормативного. Нижняя граница рекомендуемого значения обусловлена тем, что у организации должно быть по меньшей мере достаточно оборотных средств для погашения краткосрочных обязательств, иначе организация окажется под угрозой банкротства. Приведенные выше расчеты свидетельствуют о том, что ТД "Курасовщина" обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент обеспеченности собственными оборотными средствами:
На 01.01.2008 г.: (12430 - 11093 + 6) / 4529 = 0,297
На 01.01.2009 г.: (12734 - 11922 + 18) / 3720 = 0,223
Коэффициент обеспеченности собственными оборотными средствами на 01.01.2008 г. и на 01.01.2009 г. соответствует нормативу, это свидетельствует о том, что у ТД "Курасовщина" достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
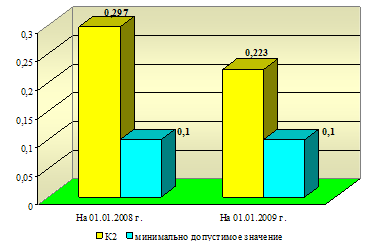
Рисунок 6. Коэффициент обеспеченности собственными оборотными средствами, К2
Коэффициент обеспеченности финансовых обязательств активами:
На 01.01.2008 г.: (3193 - 6) / 15623 = 0,204
На 01.01.2009 г.: (2908 - 18) / 15642 = 0,185
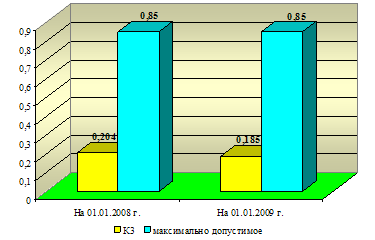
Рисунок 7. Коэффициент обеспеченности финансовых обязательств активами, К3
Значение данного коэффициента на 01.01.2008 г. и на 01.01.2009 г. соответствует нормативу, то есть ТД "Курасовщина" способно рассчитаться по своим финансовым обязательствам после реализации активов.
Коэффициент абсолютной ликвидности:
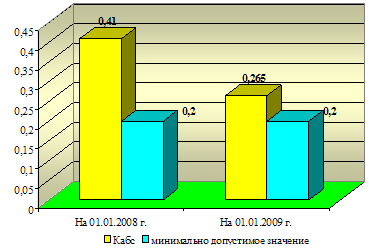
Рисунок 8. Коэффициент абсолютной ликвидности, Кабс
На 01.01.2008 г.: 1306 / (3193 - 6) = 0,41
На 01.01.2009 г.: 767 / (2908 - 18) = 0,265
Значения коэффициента абсолютной ликвидности на 01.01.2008 г. и на 01.01.2009 г. выше норматива, это говорит о том, что у ТД "Курасовщина" есть гарантия погашения долгов.
Таким образом, финансовое состояние ТД "Курасовщина" можно охарактеризовать как устойчивое. ТД "Курасовщина" обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у организации достаточно собственных оборотных средств для обеспечения финансовой устойчивости и организация способна рассчитаться по своим финансовым обязательствам после реализации активов. Как положительный момент следует также отметить, что у ТД "Курасовщина" есть гарантия погашения долгов.
1.12 Инвестиционная и инновационная деятельность
Всего на ремонт помещений магазина, замену оборудования, модернизацию, проведение рекламных работ, работ по благоустройству оборудованию в 2008 г. ТД "Курасовщина" израсходовало 89 млн. руб.
В 2008г. приобретено следующее оборудование: весы электронные - 8 шт., холодильное оборудование - 32 ед., торговое оборудование - 21 ед., кондиционеры - 5 шт., системы вентиляции воздуха - 1 ед., компьютеры - 5 шт., принтеры - 5 шт., установлено 2 системы охранно-пожарной сигнализации. Закуплено: мебели (шкафы-купе, гардеробы), всего - 21 ед., плита электрическая - 1 ед., короб световой - 1 ед.
В основном меры, принимаемые, для улучшения технического обеспечения работы аппарата управления ТД "Курасовщина" связаны с модернизацией и обновлением оргтехники и средств связи.
В состав автоматизированной системы обработки экономической информации зав. магазина входят:
1) техническое обеспечение: компьютер NTT с процессором Intell Pentium 4, сканер, для сканирования необходимых документов, принтер для распечатки документов, ксерокс, модем;
2) системное программное обеспечение: операционная система Windows XP;
3) средства организации баз данных: базы данных разработаны в Access, так как в Access имеются все необходимые для работы инструменты и возможности, и для создания необходимых баз данных и работы с ними не нужны более сложные программы;
4) прикладное программное обеспечение: почтовая программа Lotus Notes для приема заявок в электронном виде и для обмена необходимой информацией между подразделениями;
5) информационное обеспечение: информация необходимая для работы сотрудника хранится на компьютере - рабочем месте на специальном диске, защищенным паролем, источниками информации являются нормативно-справочная документация.
Постепенно в ТД "Курасовщина" идет насыщение рабочих мест более современной техникой. На рабочих местах устанавливаются новые персональные компьютеры на базе процессора Pentium-4, что позволяет ускорить обработку информации и установить более современные версии операционных систем. Кроме этого все рабочих местах устанавливаются мониторы последнего поколения - LCD, они намного компактнее обычных мониторов, что обеспечивает более рациональное использование всей площади рабочего стола.
2. ИНДИВИДУАЛЬНАЯ ЧАСТЬ ПРОГРАММЫ ПРАКТИКИ
Качество продукции ТД "Курасовщина"
В ТД "Курасовщина" выделяют следующие этапы деятельности в области обеспечения качества: планирование ассортимента продукции, снабжение, контроль, сбыт и обслуживание. При этом гарантией качества на перечисленных этапах являются определенные обязанности и действия управляющего.
Таблица 8. Деятельность подразделений ТД "Курасовщина" по управлению затратами
| Функциональные мероприятия | Исполняющие подразделения | Операции по регулированию затрат | Значимость |
| Планирование продукции | Планирование в масштабе всего предприятия | Определение объема затрат на основе планирования поставок новой продукции и планирования прибыли, а затем распределение этих затрат на составляющие | + |
| Плановый отдел | Выработка объема затрат | + | |
| Снабжение | Отдел снабжения и поставок | Оценка планов поставки и условий закупки | 0 |
| Установление контроля за ценами поставщиков (сравнение целевого и реального снижения затрат, анализ и принятие необходимых мер) | 0 | ||
| Оценка возможностей уменьшения цен поставщиков, оказание помощи поставщикам в осуществлении мер по снижению затрат | + | ||
| Контроль | Плановый отдел | Осуществление управления затратами через планирование финансированных затрат (производственный отдел и администрация) | 0 |
| Бухгалтерия | Осуществление управления затратами через снижение затрат (по каждому типу изделий и по каждому стоимостному фактору) | 0 | |
| Осуществление управления затратами через работу с персоналом по проведению мероприятий, направленных на снижение затрат | + | ||
| Сбыт и обслуживание | Плановый отдел | Определение действительных затрат на новую продукцию путем | 0 |
| всесторонней оценки | |||
| Бухгалтерия | Участие в анализе и обслуживании проверок | 0 | |
|
"+" - действия, имеющие решающее значение; "0" - действия, имеющие определенное влияние, но которое в дальнейшем может быть нейтрализовано |
|||
Из таблицы 8 видно, что все этапы деятельности ТД "Курасовщина" включают в себя элементы управления затратами. Оценки выставлялись зам. директора по торговле.
Укрупненные затраты, связанные с качеством продукции, можно разделить на управленческие и производственные.
В нашем случае управленческие затраты, связанные с гарантией качества товаров, включают в себя:
- транспортные (внешние перевозки сырья). Они подразделяются на организационные, обеспечивающие бесперебойную работу транспорта, технические, включающие стоимость транспортных средств, затраты на персонал транспортных подразделений - его набор и оплату труда. В ТД "Курасовщина" данный вид затрат не существует, так как доставка товаров в магазин осуществляется транспортом поставщиков товаров;
- снабженческие (закупка запланированного по видам, количеству и качеству товаров). Их можно разделить на непосредственно материальные - соответствие фактических материальных ресурсов запланированным; технические, относящиеся к закупке необходимого оборудования и иных видов основных фондов производственного назначения и для целей управления предприятия; и затраты на персонал снабженческих подразделений, от деятельности и компетентности которого зависит в дальнейшем выполнение производственной программы;
- затраты, связанные с работой экономических служб, от деятельности которых зависит качество продукции: управляющий (своевременное составление планов), бухгалтерия (выписка счетов) и т. п.;
Дополнительные затраты включают в себя затраты на оценку и затраты на предотвращение.
К первым относятся расходы, которые несет предприятие для того, чтобы определить, отвечает ли продукция запланированным техническим и санитарно-эпидемиологическим и иным условиям. Другую часть составляют затраты на информацию в сфере реализации продукции, на изучение мнения потребителя о качестве продукции, а именно: разработку, организацию и проведение специальных выборочных обследований.
Ко вторым относятся расходы на доработку и усовершенствование продукции. В данную группу включаются затраты на внедрение системы управления качеством, в том числе ее техническое