Анализ финансово-хозяйственной деятельности и перспективы развития АТП №9
- удобное расположение производственных и социальных объектов;
- наличие вспомогательных и обслуживающих подразделений способных осуществлять активную коммерческую деятельность (деревообработка) .
К слабым сторонам ОАО «АТП №9» можно отнести :
- морально и физически устаревший парк автомобилей;
- низкий уровень квалификации работников предприятия;
- высокие затраты на оплату труда и отчисления на социальные нужды;
- наличие устаревших ,малозагруженных объектов основных средств;
- отсутствие опыта работы руководителя в условиях рыночной экономики.
К внешним возможностям ОАО «АТП №9» можно отнести :
- возможности проведения взаиморасчетов с закупщиками взаимно-приемлемой формой ( получение дешевой древесины);
- наличие потенциальных арендаторов, простаивающих и малозагруженных основных средств;
- наличие желающих приобрести неиспользованные объекты социальной сферы ;
- наличие достаточного спроса на пиломатериалы;
- наличие спроса на услуги автосервиса.
К внешним угрозам ОАО «АТП №9» можно отнести :
- нестабильную политическую ситуацию в России;
- общий низкий уровень экономической активности и продолжающийся спад нефтедобывающих предприятий, основных заказчиков ОАО «АТП №9»;
- большой риск неплатежей со стороны заказчиков;
- тяжесть налогового бремени;
- рост цен на горюче-смазочные материалы.
Проблемы и перспективы развития ОАО АТП №9


Слабые стороны: Сильные стороны:
морально и физически устарев- - удобное расположение производственных
ший парк автомобилей; и социальных объектов;
низкий уровень квалификации - наличие вспомогательных и обслуживаю-
работников предприятия; щих подразделений способных
высокие затраты на оплату труда осуществлять активную коммерческую и отчисления на социальные нужды; деятельность (деревообработка).
наличие устаревших, малозагру-
женных объектов основных средств;
отсутствие опыта работы руково-
дителя в условиях рыночной экономики.



Текущее состояние:
- Активы на 31.12.1998 - 24581 тыс.руб.
-
 Численность
работающих
- 88 чел.
В
 ыручка
от реализации
продукции -
5984 тыс.руб.
Чистая прибыль - -839 тыс.руб.


Внешние возможности: Внешние угрозы:
возможности проведения взаиморасчетов - нестабильная политическая ситуация в
с закупщиками взаимноприемлимой России;
формой (получение дешевой древесины); - общий низкий уровень экономической
- наличие потенциальных орендаторов, активности и продолжающийся спад нефте-
простаивающих и малозагруженных добывающих предприятий, основных
основных средств; заказчиков ОАО АТП №9;
наличие желающих приобрести неис- - большой риск неплатежей со стороны заказ-
пользованные объекты социальной чиков;
сферы; - тяжесть налогового бремени;
наличие достаточного спроса на пилома- - рост цен на горюче-смазочные материалы.
териалы;
наличие спроса на услуги автосервиса.


Стратегические направления развития
- создание и развитие подразделений по развитию автосервиса;
- развитие новых направлений в производственной деятельности (производ-
ство пиломатериалов, создание и развитие подразделений по оказанию
услуг автосервиса);
- сдача в аренду простаивающих и малозагруженных основных средств;
- реализация неиспользованных объектов социальной сферы.
Рисунок 4.1. Проблемы и перспективы развития ОАО АТП №9
Сопоставление сильных и слабых сторон предприятия с внешними возможными угрозами, позволяет утверждать, что основными направлениями ОАО «АТП №9» являются :
- создание и развитие подразделений по развитию автосервиса;
- развитие новых направлений в производственной деятельности (производство пиломатериалов , создание и развитие подразделений по оказанию услуг автосервиса);
- сдача в аренду простаивающих и малозагруженных основных средств;
- реализация неиспользованных объектов социальной сферы.
В дальнейшем в дипломном проекте более подробно оценивается развитие производства пиломатериалов.
5. Инвестиционный проект «Организации производства и сбыта пиломатериалов»
5.1. Описание технической стороны инвестиционного проекта.
Инвестиционный проект по производству пиломатериалов предусматривает распиловку древесины и в дальнейшем ее продажи. Исходным сырьем для пилорамного цеха служит круглый лес, хвойной породы, диаметром до 40 см. Получаемая продукция – это обрезная и не обрезная доска. При шестидневной рабочей недели односменной работы продолжительностью 8 часов производительность пилорамы до 10 м3 в смену. Коэффициент выхода годного равен 0,8 от объема. Мощность оборудования – 45кВт. Численность персонала : оператор – 1 человек, вспомогательные рабочие – 2 человека. Требуемая площадь для пилорамного цеха составит 50 м3.
Распиловка древесины по проекту предусматривает ее сушку. Исходный материал – обрезная доска влажностью 30-60 %. Получаемая продукция – обрезная доска влажностью 8-10 %. Используемое оборудование КОЕТТЕР. Количество потребляемой энергии составит 3 кВт/час.Численность персонала – 1 человек. Требуемая площадь составит 80 м2. О величине капитальных вложение в оборудовании пилорамного цеха можно судить по данным таблицы 5.1.
Проектом предусматривается также строительство магазина для продажи строительных материалов. Площадь магазина по проекту составит 100 м2. Численность персонала – 2 человека. Капитальные затраты на строительство магазина представлены в локальной смете (таблица 5.2).
Сводная смета капитальных вложений по инвестиционному проекту приведена в таблице 5.3.
График выполнения строительно-монтажных работ представлен в таблице 5.4.
Смета текущих издержек производства по шагам (годам)
планирования приводится в таблице 5.5.
Таблица 5.1. Капитальные вложения в оборудование пилорамного цеха.
Наименование |
Количество (шт) |
Цена за единицу (тыс.руб.) |
Всего (тыс.руб.) |
| Распиловочная ленточнопильная установка Tinr ber Harvecter Model ЗОНТ 25 с гидроприводом | 1 |
161399 |
161399 |
| Сушильная камера с внутренним и внеш-ним контейнером KOTTER KDK-5000 | 1 |
55122 |
55122 |
| Комплект из 10 пил для моделей ЗОНТ 25 | 3 | 2292 | 6876 |
| Счетчик моточасов для электродвигателя | 1 | 724 | 724 |
| Транспортные расходы | 1 | 93108 | 93108 |
| Шеф-монтаж и обуче-ние оператора | 1 | 16350 | 16350 |
Кресло оператора |
1 |
1107 |
1107 |
| Инструкция на видеокассете | 1 | 102 | 102 |
Итого |
Х |
Х |
334788 |
Таблица 5.2. Локальная смета капитальных вложение в строительство магазина
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслуживан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
| Погружение экскаватором стальных свай из труб 108х6мм | Е 5-40 |
1т |
2,3 |
44,36 8,6 |
26,99 5,55 |
102 |
20 |
62 13 |
12,6 7,16 |
29 16 |
|
Стоимость: Труба стальная бесшов-ная, ф 108х6мм, бу |
1-3-419бу |
1м |
150 |
2,13 |
320 |
|||||
| Монтаж каркасов здания изтруб | Е9 - 1 |
1т |
3,7 |
44,2 11,7 |
22,79 7,28 |
164 |
43 |
84 27 |
18,6 9,39 |
69 35 |
|
Стоимость: Труба стальная бесшов-ная, ф 102х5мм, бу |
1-3-411бу |
1м |
310 |
1,72 |
533 |
|||||
| Накладные расходы 11% | ||||||||||
| Монтаж панелей стен заводской готовнисти,бу | Е9-131 | 100кв.м | 5,67 | 269,02 | 111,93 | 1525 | 448 | 635 | 136 | 771 |
|
Стоимость: Панели стеновые и пере- родочные каркасные с обшивкой из стали, бу |
2-1-1793бу |
1т |
5,1 |
79,1 210 |
37,08 |
1071 |
210 |
47,83 |
271 |
|
Продолжение таблицы 5.2.
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслуживан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
| Установка ворот с дере – вянными коробками и утепленными полотнами, калитками | Е10-145 |
1 кв.м |
31,2 |
Накладные расходы 11% | 14 |
1 |
0,82 |
26 |
||
| 1,67 | 0,04 | 52 | ||||||||
|
Стоимость: Ворота не утепленные с полотнами, обшитыми досками |
2-2-375 |
1кв.м |
31,2 |
0,45 33,7 |
0,01 |
1051 |
0 |
0,01 |
0 |
|
| Устройство перекрытий с укладкой балок 100х150мм | Е10-52 |
1кв.м |
460 |
3,53 |
0,13 |
1624 |
304 |
60 |
1,27 |
584 |
|
Стоимость: Балки составные из цель-ной древесины с двусто- ронним расположением черепных брусков сече-нием 100х180мм |
2-2-395 |
1куб.м |
6 |
0,66 197 |
0,03 |
1182 |
14 |
0,04 |
18 |
|
|
Стоимость: Материалы, отсутсьвую-щие в 4 части сборника цен |
411-13 |
1куб.м |
46 |
0,32 |
15 |
|||||
Продолжение таблицы 5.2.
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслу-живан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
| Устройство пароизоляции покрытий в один слой из рубероида |
Е12-289 |
100кв.м |
2,9 |
64,29 |
1,43 |
186 |
31 |
4 |
18,9 |
55 |
| Устройство кровель из ас-бесто-цементных листов обыкновенного профиля под деревянной обре-шетке с ее устройством | Е12-267 |
100кв.м |
2,9 |
237,6 |
3,85 |
689 |
71 |
11 |
43,9 |
127 |
| Перегородки двухслойные с прокладкой толя (2эт) | Е10-38 |
1 кв.м |
107,8 |
24,5 3,57 0,69 |
3,05 0,05 0,01 |
385 |
74 |
3 5 1 |
1,35 1,32 0,01 |
4 142 1 |
| Установка сконных бло-ков с переплетами | Е 10-73 | 1 кв.м | 33,6 |
2,41 0,71 |
0,27 0,07 |
81 | 24 |
9 2 |
1,21 0,09 |
41 3 |
|
Стоимость: Блоки оконные с одинар-ными переплетами, четы-рехстворные |
2-2-147 |
1 кв.м |
33,6 |
11,5 |
386 |
|||||
| Установка дверных блоков | Е10-105 | 1 кв.м | 17 |
1,59 0,55 |
0,39 0,11 |
27 | 9 |
7 2 |
0,91 0,14 |
15 2 |
Продолжение таблицы 5.2.
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслу-живан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
|
Стоимость: Блоки дверные |
2-2-245 | 1кв.м | 17 | 17,7 | 301 | |||||
| Обшивка стен ДВП твер- дыми 4мм | Е10-33 | 1 кв.м |
1,32 0,1 |
0,02 0,01 |
370 | 28 |
6 3 |
0,19 0,01 |
53 4 |
|
| Подшивка потолка ДВП, 4мм | Е10-64 | 1 кв.м | 170 |
1,56 0,4 |
0,02 0,01 |
267 | 68 |
3 2 |
0,71 0,01 |
121 2 |
|
Остекленение деревянных переплетов, установлен-ных в коробке оконным 3-х мм стеклом |
Е15-747 |
100 кв.м |
0,34 |
239,22 13,5 |
0,88 0,24 |
80 |
5 |
0 0 |
25,3 0,31 |
9 0 |
| Покрытие масляными и спиртовыми лаками по-верхности оконных запол-нений, 1 раз | Е15-640 | 100 кв.м | 0,5 |
29,62 8,04 |
0 0 |
15 | 4 |
0 0 |
12,9 0 |
7 0 |
| Покрытие масляными и спиртовыми лаками двер-ных заполнений, 1 раз | Е15-638 |
100 кв.м |
0,46 |
27,05 5,47 |
0 0 |
12 |
3 |
0 0 |
8,8 0 |
4 0 |
Продолжение таблицы 5.2.
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслуживан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
| Санитарно-техническое устройство в зданиях бы-тового, администр. назна-чения , системы отоплен. | Е47-53 |
100куб.м |
3,4 |
11,93 9 |
0,69 0,19 |
41 |
31 |
2 1 |
14,7 0,25 |
50 1 |
| Санитарно-техничес. уст- ройство в зданиях бытово-го, администрат. Назнач., система холодного водо-снабжения | Е47-67 |
100куб.м |
3,4 |
5,54 4,88 |
0,18 0,05 |
19 |
17 |
1 0 |
9,37 0,06 |
32 0 |
| Санитарно-техничес. уст-ройство в зданиях бытово-го, администрат. Назначен. система канализации | Е47-77 |
100куб.м |
3,4 |
6,06 4,59 |
0,16 0,04 |
21 |
16 |
1 0 |
8,49 0,05 |
29 0 |
| Электомеханическое осве-щение здания бытового и административ.назначен. | Е47-90 |
100куб.м |
3,4 |
3,91 3,82 |
0,09 0,02 |
13 |
13 |
0 0 |
6,87 0,03 |
23 0 |
| Итого : | Х | Х | Х | Х | Х | Х | 10529 | 1223 | 891 | 2587 |
Продолжение таблицы 5.2.
Показатель |
Шифр и номер позиции норматива |
Единица измерения |
Коли-чество на еденицу изме- рения |
Стоимость единицы, руб |
ОбщаяСтоимость, руб. |
Зарплата труда рабочих не занятых обслуживан. машин | ||||
|
Всего основ-ная зар-плата |
В том числе зар- плата |
Все-го | Основ-ная зар- плата |
Эксплу-атация машин в т.ч. зарплата |
||||||
|
На еде-ницу |
Все-го | |||||||||
| В том числе по разделам : | ||||||||||
|
Районный коэффициент к заработной плате = 0,7 |
856 195 |
856 |
195 195 |
|||||||
Итого рублей : |
11850 |
2079 |
1086 |
2587 |
||||||
Накладные расходы 23% |
1935 |
|||||||||
Итого с накладными расходами: |
13515 |
|||||||||
Накладные расходы 11 % |
58 |
|||||||||
Итого с накладными расходами : |
13573 |
|||||||||
Плановое накопление 8,0% |
1085 |
|||||||||
Итого по смете : |
14658 |
|||||||||
Поправочный коэффициент - 6000 |
87948 |
|||||||||
Рентабельность (прибыльность+, убыточность-)
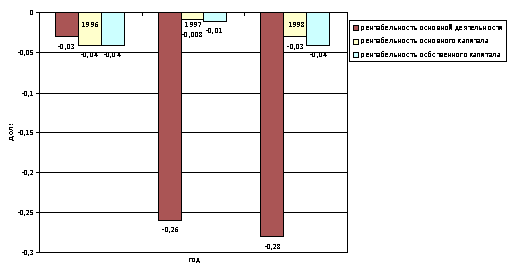
Рисунок 3.10 – Рентабельность (прибыльность+, убыточность-)
Таблица 5.3. Сводная смета капитальных вложений
| Наименование | Сумма, тыс.руб. |
| Оборудование для пилорамного цеха | 334788 |
| Здание для пилорамного цеха | Используем здание бывшего склада № 2 |
| Монтаж оборудования (20% от стоимости оборудования) | 66957 |
| Строительство магазина | 87948 |
|
Организационные расходы |
10307 |
|
Оборотные средства в том числе: - текущий запас товарно-матери-альных ценностей |
30000 20000 |
| - страховой запас товарно- мате-риальных ценностей | 10000 |
Итого : |
530000 |
Таблица 5.7 График выполнения строительно-монтажных работ
Наименование |
Начало работы |
Продолжи-тельность (в днях) |
Окончание работы |
| По пилорамному цеху | |||
| Начало работы | 01.03.98 | 7 | 07.03.98 |
| Оплата консультационных услуг | 01.03.98 |
2 |
02.03.98 |
| Проектирование строительных работ | 08.03.98 |
30 |
08.04.98 |
| Согласование оборудования | 08.04.98 |
2 |
09.04.98 |
| Поставка оборудования | 10.04.98 | 18 | 27.04.98 |
| Монтаж оборудования | 28.04.98 | 30 | 28.05.98 |
| Пуско-наладочные работы | 28.05.98 | 12 | 09.06.98 |
| По магазину | |||
| Начало работы | 05.04.98 | 7 | 11.04.98 |
| Оплата консультационных услуг | 05.04.98 | 2 | 06.04.98 |
| Проектирование магазина | 12.04.98 | 30 | 12.05.98 |
| Строительство магазина | 12.05.98 | 90 | 12.08.98 |
| Ввод в эксплуатацию | 12.08.98 | 1 | 13.08.98 |
Таблица 5.8 – Инвестиционная деятельность
|
Наименование показателя |
Шаг - Год планирования |
Итого |
|||||||
|
0-1998 |
1-1999 |
2-2000 |
3-2001 |
4-2002 |
5-2003 |
6-2004 |
7-2005 |
||
|
1. Инвестиционная |
|||||||||
|
деятельность |
|||||||||
|
1.1. Затраты на приобретение активов |
530,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
530,0 |
|
в т.ч. за счет собственных средств |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
|
за счет заемных средств |
530,0 |
530,0 |
|||||||
|
1.2. Поступления от продажи активов |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
|
1.3. Поток реальных средств |
|||||||||
|
1.3.1. По годам |
-530,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
-530,0 |
|
1.3.2. Нарастающим итогом |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
|
|
1.4. Поток дисконтированных средств |
|||||||||
|
1.4.1. По годам |
-530,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
-530,0 |
|
1.4.2. Нарастающим итогом |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
-530,0 |
Таблица 5.9 – Операционная деятельность
|
Наименование показателя |
Шаг - Год планирования |
Итого |
|||||||
|
0-1998 |
1-1999 |
2-2000 |
3-2001 |
4-2002 |
5-2003 |
6-2004 |
7-2005 |
||
|
2. Операционная деятельность |
|||||||||
|
2.1. Выручка от реализации |
698,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
20261,6 |
|
2.2. Внереализационные доходы |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
|
2.3. Переменные затраты |
142,5 |
569,9 |
569,9 |
569,9 |
569,9 |
569,9 |
569,9 |
569,9 |
4131,8 |
|
2.4. Постоянные затраты |
343,3 |
343,3 |
343,3 |
343,3 |
343,3 |
343,3 |
343,3 |
343,3 |
2746,4 |
|
2.5. Амортизация основных фондов |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
530,0 |
|
2.7. Валовый доход |
146,7 |
1815,3 |
1815,3 |
1815,3 |
1815,3 |
1815,3 |
1815,3 |
1815,3 |
12853,4 |
|
2.8. Налог на прибыль (30%) |
44,0 |
544,6 |
544,6 |
544,6 |
544,6 |
544,6 |
544,6 |
544,6 |
3856,0 |
|
2.9. Чистый доход |
102,7 |
1270,7 |
1270,7 |
1270,7 |
1270,7 |
1270,7 |
1270,7 |
1270,7 |
8997,4 |
|
2.10. Амортизация основных фондов |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
66,3 |
530,0 |
|
2.11. Уплата процентов по кредиту |
168,9 |
482,3 |
651,2 |
||||||
|
2.12. Поток реальных средств |
|||||||||
|
2.12.1 По годам |
0,0 |
854,6 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
8876,2 |
|
2.12.2. Нарастающим итогом |
0,0 |
854,6 |
2191,6 |
3528,5 |
4865,4 |
6202,3 |
7539,3 |
8876,2 |
|
|
2.13. Поток дисконтированных средств |
|||||||||
|
2.13.1 По годам |
0,0 |
623,8 |
712,3 |
519,9 |
379,5 |
277,0 |
202,2 |
147,6 |
2862,4 |
|
2.13.2 Нарастающим итогом |
0,0 |
623,8 |
1336,1 |
1856,1 |
2235,6 |
2512,6 |
2714,8 |
2862,4 |
Таблица 5.10 - Инвестиционная и операционная деятельность
|
Наименование показателя |
Шаг - Год планирования |
Итого |
|||||||
|
0-1998 |
1-1999 |
2-2000 |
3-2001 |
4-2002 |
5-2003 |
6-2004 |
7-2005 |
||
|
3. Инвестиционная и операционная |
|||||||||
|
3.1. Поток реальных средств |
|||||||||
|
3.1.1. По годам |
-530,0 |
854,6 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
8346,2 |
|
3.1.2. Нарастающим итогом |
-530,0 |
324,6 |
1661,6 |
2998,5 |
4335,4 |
5672,3 |
7009,3 |
8346,2 |
|
|
3.2. Поток дисконтированных средств |
|||||||||
|
3.2.1. По годам |
-530,0 |
623,8 |
712,3 |
519,9 |
379,5 |
277,0 |
202,2 |
147,6 |
2332,4 |
|
3.2.2. Нарастающим итогом |
-530,0 |
93,8 |
806,1 |
1326,1 |
1705,6 |
1982,6 |
2184,8 |
2332,4 |
Таблица 5.11. – Финансовая деятельность
|
Наименование показателя |
Шаг - Год планирования |
Итого |
|||||||
|
0-1998 |
1-1999 |
2-2000 |
3-2001 |
4-2002 |
5-2003 |
6-2004 |
7-2005 |
||
|
4. Финансовая деятельность |
|||||||||
|
4.1. Собственный капитал |
0,0 |
0,0 |
|||||||
|
4.2. Кредиты |
530,0 |
530,0 |
|||||||
|
4.3. Погашение задолженности по кредитам |
0,0 |
530,0 |
530,0 |
||||||
|
4.5. Поток реальных средств |
|||||||||
|
4.5.1. По годам |
530,0 |
-530,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
|
4.5.2. Нарастающим итогом |
530,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
Таблица 5.12 – Сальдо реальных денег
|
Наименование показателя |
Шаг - Год планирования |
Итого |
|||||||
|
0-1998 |
1-1999 |
2-2000 |
3-2001 |
4-2002 |
5-2003 |
6-2004 |
7-2005 |
||
|
5. Сальдо денег |
|||||||||
|
5.1. Сальдо реальных денег |
|||||||||
|
5.1.1. По годам |
0,0 |
324,6 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
8346,2 |
|
5.1.2. Нарастающим итогом |
0,0 |
324,6 |
1661,6 |
2998,5 |
4335,4 |
5672,3 |
7009,3 |
8346,2 |
|
|
5.2. Излишек денег |
|||||||||
|
5.2.1. По годам |
0,0 |
324,6 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
1336,9 |
8346,2 |
|
5.2.2. Нарастающим итогом |
0,0 |
324,6 |
1661,6 |
2998,5 |
4335,4 |
5672,3 |
7009,3 |
8346,2 |
|
|
5.3. Недостаток денег |
|||||||||
|
5.3.1. По годам |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
|
5.3.2. Нарастающим итогом |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
5.2.Методологические основы оценки эффективности инвестиционного проекта
Эффективность проекта характеризуется системой показателей, отражающих соотношение затрат и результатов применительно к интересам его участников.
Различаются следующие показатели эффективности инвестиционного проекта:
- показатели коммерческой (финансовой) эффективности, учитывающие финансовые последствия реализации проекта для его непосредственных участников;
- показатели бюджетной эффективности, отражающие финансовые последствия осуществления проекта для федерального, регионального или местного бюджета;
- показатели экономической эффективности, учитывающие затраты и результаты, связанные с реализацией проекта, выходящие за пределы прямых финансовых интересов участников инвестиционного проекта и допускающие стоимостное измерение.
Сравнение различных инвестиционных проектов (или вариантов проекта) и выбор лучшего из них рекомендуется производить с использованием различных показателей к которым относятся:
- чистый дисконтированный доход (ЧДД) или интегральный эффект;
- индекс доходности (ИД);
- внутренняя норма доходности (ВДН);
- срок окупаемости;
- другие показатели, отражающие интересы участников или специфику проекта.
При использовании показателей для сравнения различных инвестиционных проектов (вариантов проекта) они должны быть приведены к сопоставимому виду.
Чистый дисконтированный доход (ЧДД) определяется как сумма текущих эффектов за весь расчётный период, приведённая к
начальному шагу, или как превышение интегральных результатов над интегральными затратами.
Если в течении расчётного периода не происходит инфляционного изменения цен или расчёт производится в базовых ценах, то величина ЧДД для постоянной норма дисконта вычисляется по формуле:
Т 1
Эинт= ЧДД = ∑ (Rt-3t)x --------
t=0 (1+Е)t (5)
где
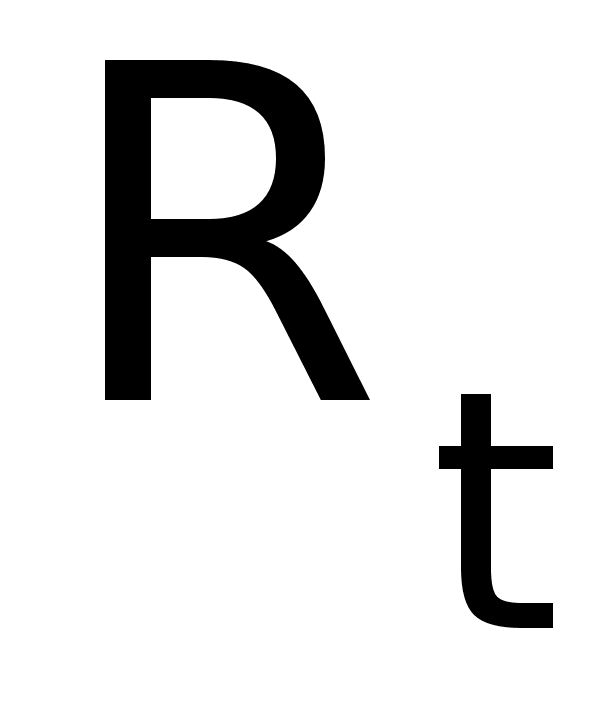 — результаты,
достигаемые
на t-ом шаге расчёта;
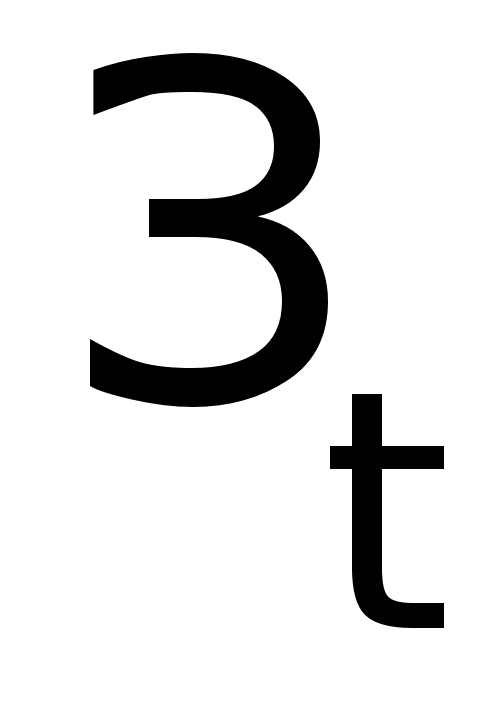 —
затраты,
осуществляемые
на том же шаге
расчёта;
Т — горизонт расчёта, равный номеру шага расчёта, на котором производится ликвидация объекта;
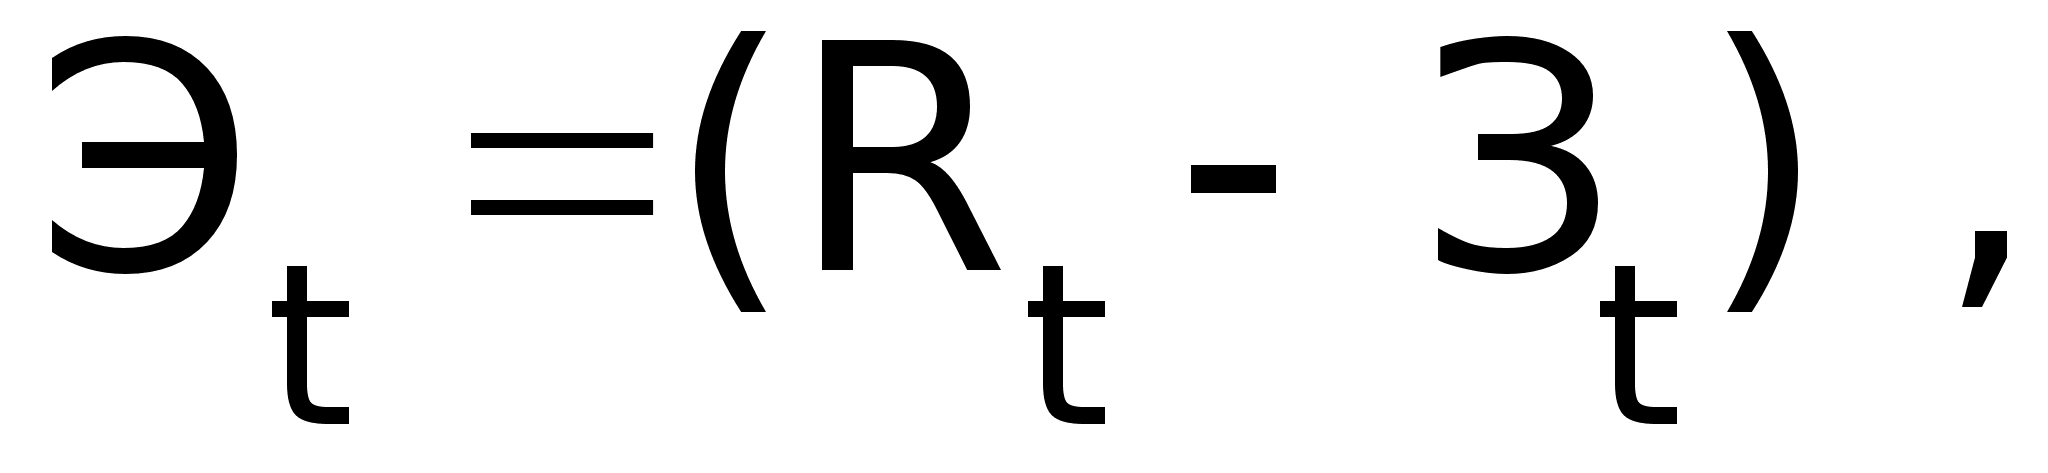 эффект
, достигаемый
на t-ом
шаге.
Если ЧДД инвестиционного проекта положителен, проект является эффективным (при данной норме дисконта) и может рассматриваться вопрос о его принятии. Чем больше ЧДД, тем эффективнее проект. Если инвестиционный проект будет осуществлён при отрицательном
ЧДД, инвестор понесёт убытки, т.е. проект не эффективен.
На практике часто пользуются модифицированной формулой для определения ЧДД. Для этого из состава Зt исключают капитальные вложения и обозначают через :
Кt- капиталовложения на t-ом шаге;
К – сумму дисконтированных капиталовложений, то есть
Т 1
К = ∑ Кt ----------, а через ( 6 )
t=0 (1+Е)t
Зt – затраты на t-ом шаге при условии , что в них не входят капиталовложения. Тогда формула (6) для ЧДД записывается в виде:
1
ЧДД= ∑ (Rt – Зt) --------- - К (7)