Анализ финансово-хозяйственной деятельности и перспективы развития АТП №9
Выражает разницу между суммой приведённых эффектов и приведённой к тому же моменту времени величиной капитальных вложений (К).
Индекс доходности (ИД) представляет собой отношение суммы приведённых эффектов к величине капиталовложений:
1 T 1
ИД= ----- х ∑ ( Rt – Зt ) х -------- ( 8)
К t=0 (1+ Е)t
Индекс доходности тесно связан с ЧДД. Он строится из тех же элементов и его значение связано со значением ЧДД : если ЧДД положителен, то ИД > 1 и наоборот. Если ИД > 1, то проект эффективен, если ИД < 1 – не эффективен.
Внутренняя
норма доходности
(ВНД) представляет
собой ту норму
дисконта (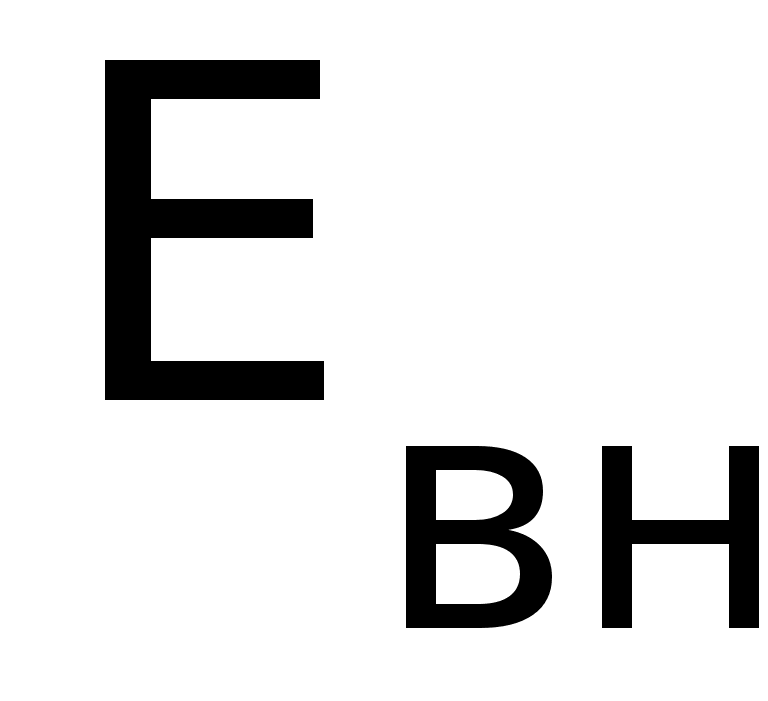 ),
при которой
величина приведённых
эффектов равна
приведённым
капиталовложениям.
Иными
словами
(ВНД)
является решением
уравнения:
T Rt – Зt T Кt
∑ --------- = ∑ ----------- (9)
t=0 (1+Евн)t t=0 (1+Евн)t
Если расчёт ЧДД инвестиционного проекта даёт ответ на вопрос, является он эффективным или нет при некоторой заданной норме дисконта (Е), то ВНД проекта определяется в процессе расчёта и затем сравнивается с требуемой инвестором нормой дохода на вкладываемый капитал.
В случае, когда ВНД равна или больше требуемой инвестором нормы дохода на капитал, инвестиции в данный инвестиционный проект оправданы.
Срок окупаемости — минимальный временной интервал (от начала осуществления проекта), за пределами которого интегральный эффект становится и в дальнейшем останется неотрицательным. Это период, начиная с которого первоначальные вложения и другие затраты, связанные с инвестиционным проектом, покрываются суммарными результатами его осуществления.
Срок окупаемости рекомендуется определять с использованием дисконтирования.
Коммерческая эффективность проекта определяется соотношением финансовых затрат и результатов, обеспечивающих требуемую норму доходности.
Коммерческая эффективность может рассчитываться как для проекта в целом, так и для отдельных его участников с учётом их вкладов.
При
этом в качестве
эффекта на t-ом
шаге (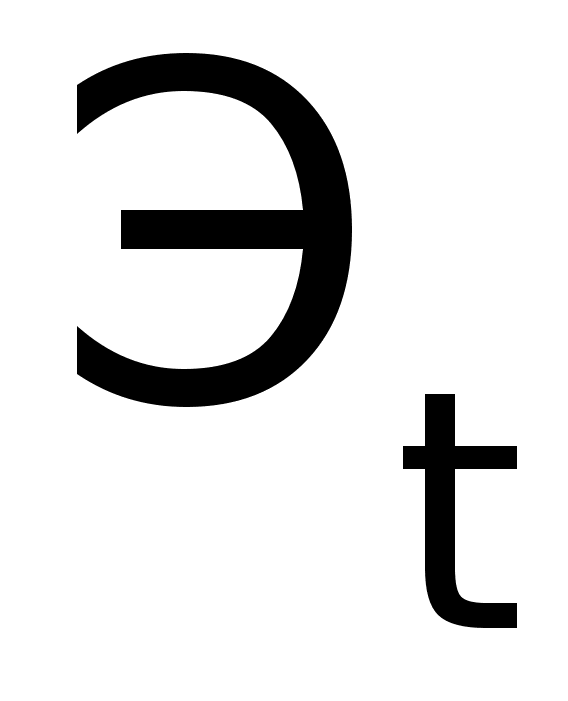 )
выступает поток
реальных денег.
При осуществлении проекта выделяется три вида деятельности: инвестиционная (1); операционная (2) и финансовая (3).
В рамках каждого вида деятельности приток Пi(t) и отток Оi(t)
денежных средств. Обозначим разность между ними Фi(t):
Фi(t)=Пi(t)-Oi(t) , (10)
Где i= 1;2;3 – вид деятельности по шагам.
Потоком реальных денег Ф(t) называется разность между
Притоком и оттоком денежных средств от инвестиционной и операционной деятельности в каждом периоде осуществления проекта (на каждом шаге расчета).
Ф(t) = [ П1(t) – О1(t)] + [ П2(t) – О2(t)] = Ф1(t) + Ф2(t) , (11)
Сальдо реальных денег b(t) называется разность между
притоком и оттоком денежных средств от всех трёх видов деятельности( также на каждом шаге расчёта):
B(t) =[ П1(t) – О1(t)] = Ф1(t) + Ф2(t) + Ф3(t) , (12)
Необходимым критерием принятия инвестиционного проекта является положительное сальдо накопленных реальных денег в любом временном интервале.
5.3. Оценка эффективности инвестиционного проекта
Оценка предстоящих затрат и результатов при определении эффективности инвестиционного проекта осуществлялась в пределах заданного расчетного периода – горизонта расчета. Горизонт расчета измеряется количеством шагов расчета и составляет восемь шагов с шагом расчета один год.
Для приведения разновременных затрат, результатов и эффектов к базисному моменту времени затрат (момент окончания первого шага расчета) используется коэффициент дисконтирования аt , определяемый для нормы дисконта Е=37% годовых.
Основные составляющие потока реальных денег при осуществлении проекта приведены в таблицах 5.6. – 5.10.
Расчет показателей эффективности дает следующие результаты:
1. Чистый реальный доход = 8346,2;
2. Индекс доходный реальный = 5,40
3. Срок окупаемости = 2 шага.
4. Чистый дисконтированный доход = 2332,4
5. Срок окупаемости дисконтированный = 2 шага.
6. Внутренняя норма доходности дисконтированная = 192,25%
Графическое отображение результатов оценки эффективности инвестиционного проекта представлены на рисунке 5.1. Графическое отображение осуществлении инвестиционного проекта представлено на рисунке 5.2.
Таким образом, произведенный расчет показал, что проект эффективен, ЧДД положителен, ИД превосходит единицу, ВНД и срок окупаемости имеют приемлемое для инвестора значение.
Список литературы
Аксенов З.И. Анализ производственно-финонсовой деятельности автотранспортных предприятий. – М.: Транспорт, 1981.- 224с.
Александров Л.А. Техническое нормирование труда на автомобильном транспорте. – М.: Транспорт,1986. – 208с.
Анисимов А.П., Юфин В.К. Экономика, организация и планирование работы автомобильного транспорта. – М.: Транспорт, 1980. – 328с.
Афанасьев Л.Л. Цукербер С.М. Автомобильные перевозки. – М.: Транспорт ,1973. – 320с.
Анисимов А.П. Организация и планирование работы автотранспортных предприятий. – М.: Транспорт,1982. – 270с.
Бандимер С.М. Автоматизированные системы управления на автомобильном транспорте. – М.: Транспорт, 1977. – 160с.
Головаченко С.Л. Экономика автомобильного транспорта. – М.: Высшая школа, 1983. – 352с.
Королев Н.С. Эффективность работы автомобильного транспорта. –М.: Транспорт,1981. – 231с.
Малышев А.И. Экономика автомобильного транспорта. – М.: Транспорт,1983. – 336с.
10.Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник.- М.:Финансы и статистика, 1997. – 416с.
11.Бизнес-план инвестиционного проекта: Отечественный и зарубежный опыт./Под ред.Попова В.М. – М.: финансы и статистика, 1997. – 418с.
12.Пелих А.С. Бизнес – план. – М.: Ось – 89,1997. – 96с.
13.Рогова Р.Н. Анализ баланса автотранспортного предприятия. – М.: Транспорт. - 1998. – 85с.
Таблица 5.6. График погашения задолженности по кредиту
Наименование показателя |
Шаг | Год |
| 0 | 1 | |
Поток реальных средств (без % по кредиту) |
168,9 |
1337,0 |
Задолженность по кредиту |
530,0 |
653,1 |
Начислен процент по кредиту |
292,0 |
359,2 |
Уплачен процент по кредиту |
168,9 |
482,3 |
Погашена задолженность по кредиту |
0,0 |
530,0 |
Свободный остаток |
------ |
324,7 |
Таблица 5.5. Смета текущих издержек производства
Наименование показателя |
Всего |
| По цеху | |
| Материальные затраты | 320,0 |
| Электроэнергия | 29,3 |
|
Коммунальные услуги : - освещение - отопление |
1,8 108,5 |
| Горючее для автомобилей | 87,4 |
| Заработная плата | 64,2 |
| Отчисления на социальные нужды | 24,7 |
| Затраты на амортизацию | 54,0 |
| Прочие затраты | 200,3 |
|
Итого затрат В т.ч. переменные Постоянные (без амортизации) |
890,2 525,5 54,0 |
| По магазину | |
|
Коммунальные услуги : - освещение - отопление |
2,4 24,4 |
| Заработная плата | 32,1 |
| Отчисления на социальные нужды | 12,3 |
| Материальные затраты | 5,8 |
|
Затраты на амортизацию В т.ч. переменные постоянные ( без амортизации ) амортизация |
12,0 44,4 32,6 12,0 |
| Итого затрат | 89,0 |
|
Всего затрат В т.ч. переменные постоянные ( без амортизации ) амортизация |
979,2 569,9 343,3 66,0 |
Таблица 3.17. Рентабельность ( прибыльность+ , убыточность-)
| Показатель |
На конец года |
||
| 1996 | 1997 | 1998 | |
Чистая прибыль,(убыток) тыс.рублей |
-703705 |
-180369 |
788000 |
Рентабельность основной деятельности |
-0,03 |
-0,26 |
-0,28 |
Рентабельность основного капитала |
-0,04 |
-0,008 |
-0,03 |
Рентабельность собствен-ного капитала |
-0,04 |
-0,01 |
-0,04 |
Период окупаемости капитала |
-22,7 |
-86,3 |
-25,6 |
Таблица 3.19. Оценка структуры и платежеспособности баланса -нетто.
| ГОД | ||||||
| Показатель | 1996 | 1997 | 1998 | |||
|
На начало года |
На конец года |
На начало года |
На конец года | На начало года | На конец года | |
Коэффи-циент текущей ликвид-ности |
0,99 |
0,92 |
0,92 |
0,88 |
0,88 |
0,67 |
Коэффи-циент обеспечен-ности собствен-ными оборотны-ми средст-вами |
-0,003 |
-0,08 |
-0,08 |
-0,13 |
-0,13 |
-0,48 |
Коэффи-циент восстанов-ления платеже-способности |
0,49 |
0,46 |
0,46 |
0,44 |
0,44 |
0,33 |
Таблица 3.17. Оценка деловой активности
| Показатель | 1996 | 1997 | 1998 |
| Выручка от реализации | 5581,7 | 6637,7 | 5984,0 |
| Балансовая прибыль | -61,9 | 51,5 | -70,0 |
| Производительность труда | 60,0 | 73,8 | 68,0 |
| Оборачиваемость средств в расчетах ( в оборотах) | 2,7 | 2,0 | 1,4 |
| Оборачиваемость средств в расчетах ( в днях) | 213,0 | 226,4 | 187,5 |
| Оборачиваемость производст-венных запасов (в оборотах) |
2,5 |
2,4 |
4,9 |
| Оборачиваемость производствен-ных запасов (в днях) | 144,0 | 150,0 | 73,5 |
| Оборачиваемость кредиторской задолженности (в днях) |
142,5 |
154,9 |
260,6 |
| Продолжительность операционного цикла (в днях) | 357,0 | 376,4 | 261,0 |
| Коэффициент погашаемости дебиторской задолженности | 0,4 | 0,5 | 0,2 |
| Оборачиваемость собственного капитала |
0,36 |
0,45 |
0,33 |
| Оборачиваемость основного капитала | 0,31 | 0,35 | 0,24 |
Таблица 4.1. Использования автотранспорта
Наименование |
Едини-ца изме-рения |
Год |
||
1996 |
1997 |
1998 |
||
Среднесписочное коли-чество автомашин |
шт |
58 |
55 |
50,6 |
Коэффициент технической готовности |
0,97 |
0,98 |
0,97 |
|
Коэффициент использования парка |
0,34 |
0,38 |
0,33 |
|
Общий тоннаж |
Тонн |
396,5 |
359,9 |
291,8 |
Средний тоннаж |
Тонн |
9,0 |
9,2 |
8,9 |
Продолжительность рабочего дня |
Час |
9,5 |
9,6 |
8,9 |
Среднетехническая скорость |
Км/ч |
14,6 |
12,9 |
14,7 |
Среднесуточный пробег |
Км |
138 |
153 |
148 |
Общий пробег |
Тонн/км |
1008,7 |
1083,9 |
910,1 |
Машино-часы в наряде всего |
Тонн/км |
69 |
73,9 |
61,7 |
Часы почасового парка |
69 |
73,9 |
61,7 |
|
Рентабельность (прибыльность+, убыточность-)
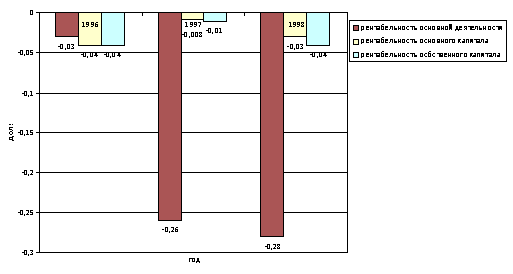
Рисунок 3.10 - Рентабельность (прибыльность+, убыточность-)
Оценка деловой активности
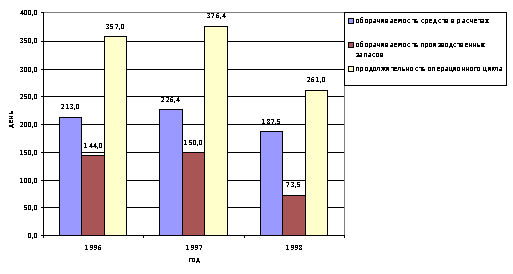
Рисунок 3.9. - Оценка деловой активности
Эффективность инвестиционного проекта
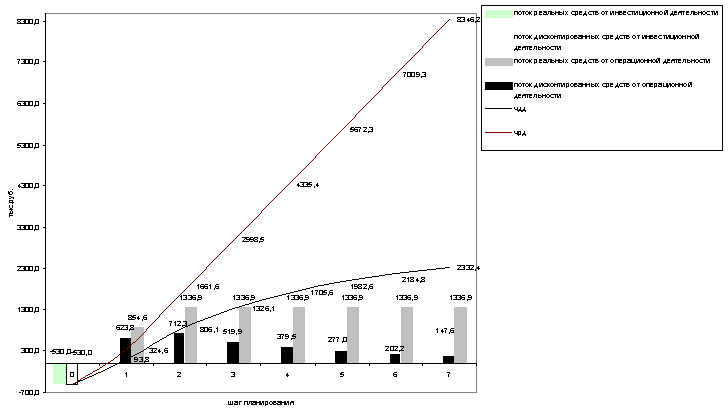
Рисунок 5.1. - Эффективность инвестиционного проекта
Осуществимость инвестиционного проекта
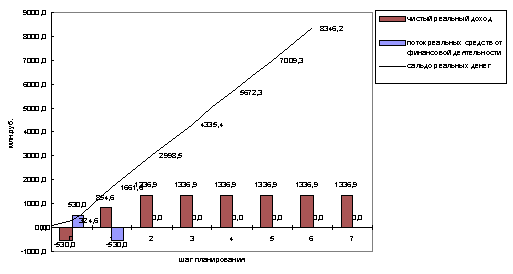
Рисунок 5.2. - Осуществимость инвестиционного проекта
Показатели ликвидности и платежеспособности
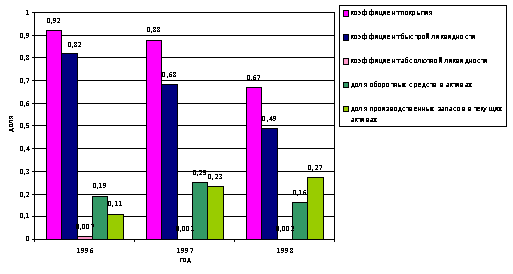
Рисунок 3.8. - Показатели ликвидности и платежеспособности
Показатели финансовой устойчивости
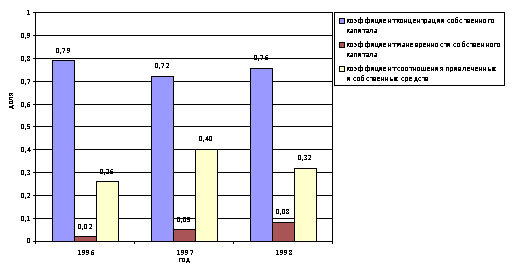
Рисунок 3.7. - Показатели финансовой устойчивости
Коэффициент годности и износа основных средств
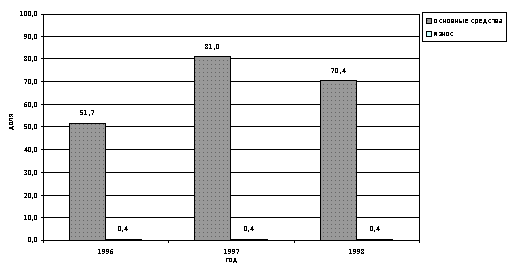
Рисунок 3.5. - Коэффициент годности и износа основных средств
Коэффициент обновления и выбытия основных средств
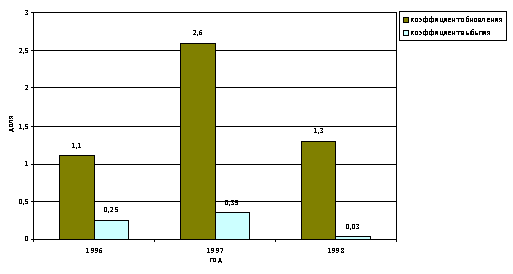
Рисунок 3.6. - Коэффициент обновления и выбытия основных средств
Динамика актива баланса ОАО АТП №9
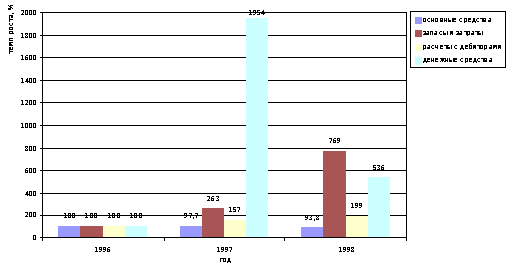
Рисунок 3.3. - Динамика актива баланса ОАО АТП №9
Динамика пассива баланса ОАО АТП №9
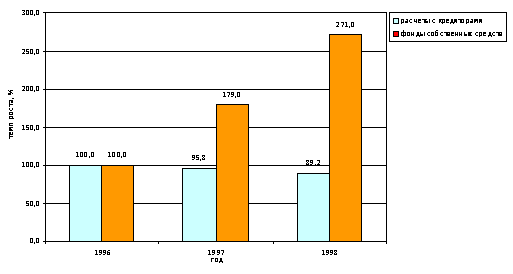
Рисунок 3.4. - Динамика пассива баланса ОАО АТП №9
Структура актива баланса ОАО АТП №9 (на конец года)
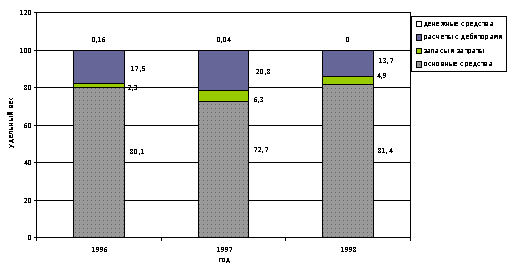
Рисунок 3.1. - Структура актива баланса ОАО АТП №9 (на конец года)
Структура пассива баланса ОАО АТП №9 (на конец года)
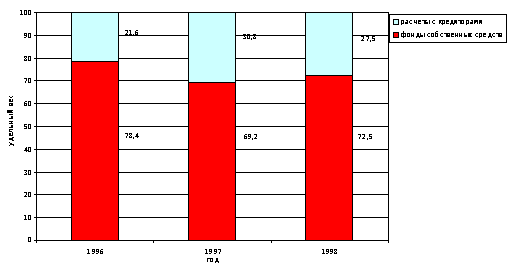
Рисунок 3.2. - Структура пассива баланса ОАО АТП №9 (на конец года)
Таблица 5.4. Объем продаж и выручка от реализации продукции
Наименование |
Шаг, год |
Итого за период |
|||||||
|
0 1998 |
1 1998 |
2 1998 |
3 1998 |
4 1998 |
5 1998 |
6 1998 |
7 1998 |
||
Объем продаж м3 |
524 |
2096 |
2096 |
2096 |
2096 |
2096 |
2096 |
2096 |
15196 |
Отпускная цена (руб/м3 ) |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
1600,0 |
В т.ч НДС |
267,0 |
267,0 |
267,0 |
267,0 |
267,0 |
267,0 |
267,0 |
267,0 |
267,0 |
Выручка от реа- лизации продук-ции без НДС (тыс.руб.) |
698,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
2794,7 |
20261,6 |
Таблица 4.2. Формирование финансовых результатов (по видам работ)
Наименование |
1996 г. | 1997 г. | 1998 г. | ||||
| тыс.рублей | в % к 1996г | тыс.рублей | в% к 1996г | тыс.рублей | в% к 1996г | ||
| Собственность всего: | 5754,6 |
100,0 |
8966,1 |
100,0 |
8301,0 |
100,0 |
|
|
В т.ч. почасовой парк |
3299,7 |
57,3 |
3996,2 |
44,6 |
4833,0 |
58,2 |
|
| автобусы | 2454,9 | 42,7 | 4969,9 | 55,4 | 3468,0 | 41,8 | |
| Выручка всего: | 5581,7 | 100,0 | 6637,7 | 100,0 | 5984,0 | 100,0 | |
|
В т.ч. почасовой парк |
2762,7 |
49,5 |
2530,7 |
38,1 |
2742,0 |
45,8 |
|
| автобусы | 2819,0 | 50,5 | 4107,0 | 61,9 | 3242,0 | 54,2 | |
| Прибыль всего : | - 172,9 | - 100,0 | 2328,4 | 100,0 | - 2317,0 | - 100,0 | |
|
В т.ч. почасовой парк |
-537,0 |
- 310,6 |
- 1465,5 |
62,9 |
- 2091,0 |
90,2 |
|
| автобусы | 364,1 | 210,6 | - 862,9 | 37,1 | - 226,0 | 9,8 | |
Таблица 2.1. Основные показатели деятельности ОАО «АТП №9»
| Наименование | Еденица измерения | Год | ||
| 1996 | 1997 | 1998 | ||
| Среднесписочное количество автомашин | шт. | 58 | 55 | 50,6 |
| В процентах к 1996г. | 100,0 | 94,8 | 87,2 | |
Численность работников всего |
чел. | 93 | 90 | 88 |
| В процентах к 1996 г. | 100,0 | 96,8 | 94,6 | |
| Выручка от реализации продукции, работ, услуг | тыс/руб | 5581,7 | 6637,7 | 5984,0 |
| В процентах к 1996 г. | 100,0 | 118,9 | 107,2 | |
| Выработка на 1 работающего | тыс/руб | 60,0 | 73,8 | 68,0 |
| В процентах к 1996 г. | 100,0 | 123,0 | 113,3 | |
| Фонд заработной платы всего | тыс/руб | 2771,2 | 3681,5 | 3631,2 |
| В процентах к 1996г. | 100,0 | 132,8 | 131,0 | |
| Среднемесячная зарплата | тыс/руб | 2483,0 | 3409,0 | 3439,0 |
| В процентах к 1996г. | 100,0 | 137,3 | 138,5 | |
| Себестоимость от реализации продукции, работ, услуг | тыс/руб | 5754,6 | 8966,1 | 8301,0 |
| В процентах к 1996г. | 100,0 | 155,8 | 144,2 | |
| Прибыль от реализации продукции, работ, услуг | тыс/руб | -172,9 | -2328,4 | -2317,0 |
| В процентах к 1996г. | 100,0 | 1346,7 | 1340,9 | |
| Балансовая прибыль(+), убыток(-) | тыс/руб | -651,3 | 37,8 | -839,0 |
| В процентах к 1996г. | 100,0 | 5,8 | 128,7 | |
Таблица 4.3. Формирование финансовых результатов (по видам деятельности)
Наименование |
1996 год | 1997 год | 1998 год | ||||||
|
Дохо- ды |
Рас- ходы |
При-быль |
Дохо- ды |
Рас- ходы |
При- быль |
Дохо- ды |
Рас-ходы | При-быль | |
Реализация продукции, работ,услуг (тыс.руб) |
5581,7 | 5754,6 | -172,9 | 6637,7 | 8966,1 | -2328,4 | 5984,0 | 8301,0 | -2317,0 |
В процентах к итогу |
91,1 | 84,9 | 26,5 | 70,6 | 92,2 | -2616,2 | 70,5 | 89,0 | -276,2 |
Прочая реализация (тыс.руб) |
441,6 | 379,1 | 62,5 | 1600,3 | 349,6 | 1250,7 | 2297,0 | 480,0 | 1817,0 |
В процентах к итогу |
7,2 | 5,6 | 9,6 | 17,0 | 3,8 | 1405,3 | 27,1 | 5,1 | 216,6 |
Внереализационная деятельность (тыс.руб) |
105,2 | 646,1 | -540,9 | 1166,7 | --- | 1166,7 | 211,0 | 550,0 | 339,0 |
В процентах к итогу |
1,7 | 9,5 | 83,1 | 12,4 | --- | 1310,9 | 2,4 | 5,9 | -40,4 |
Итого (тыс.руб) |
6128,5 | 6779,8 | -651,3 | 9404,7 | 9315,7 | 89,0 | 8492,0 | 9331,0 | -839,0 |
В процентах к итогу |
100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | -100,0 |
Таблица 3.10. Характеристика основных средств предприятия.
| Год | |||||||||||||||
| 1996 | 1997 | 1998 | |||||||||||||
|
Пока- затель |
На начало | года |
На конец |
год |
Темп измене ния к 1996г* |
На начало |
года |
На конец |
года |
Темп измене-ния к 1997г* |
На начало |
года |
На конец |
года |
Темп измене ния к 1998 г* |
| тыс.руб. | % | тыс.руб. | % | раз | тыс.руб. |
в% к 1996г |
тыс.руб. |
в% к 1996г |
раз |
тыс.руб . |
в% к 1997г |
тыс.руб. |
в % к 1997г |
раз | |
|
Первона-чальная стоимо-сть ос – новных средств |
26433656 |
100 |
26208087 |
100 |
0,99 |
26208087 |
100 |
25864298 |
100 |
0,98 |
25864298 |
100 |
32519000 |
100 |
1,3 |
|
В том Числе |
|||||||||||||||
| Актив- ная часть | 1954216 |
7,4 |
1773157 |
6,8 |
0,9 |
1773137 |
6,8 |
2575337 |
10 |
1,5 |
2575337 |
10 |
2303000 |
7 |
0,9 |
Износ |
10884015 |
58,8 |
11005893 |
41,9 |
1,01 |
11005839 |
41,9 |
11275872 |
43,16 |
1,02 |
11275872 |
43,6 |
13702000 |
42,1 |
1,2 |
| Остаточ-ная сто-имость | 15549641 |
15202194 |
0,97 |
15202194 |
14588426 |
0,96 |
14588426 |
18817000 |
1,3 |
||||||
| Коэффи-циент годности | 58,8 |
58,0 |
58,0 |
56,4 |
56,4 |
57,8 |
|||||||||
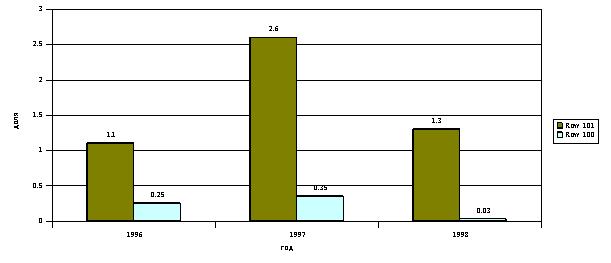
| Коэффи-циент обновле-ния | 0,25 |
0,35 |
0,3 |
||||||||||||
| Коэффи-циент выбытия | 1,1 |
2,6 |
1,3 |
* темп изменения к показателю на начало года
| 0.79 | 0.72 | 0.76 | 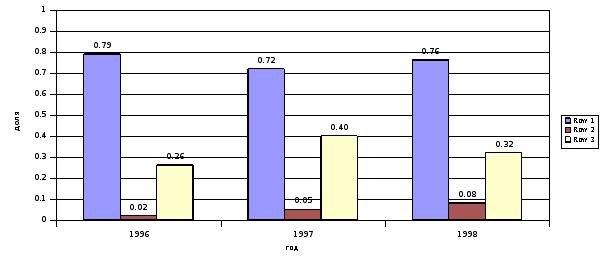
|
|||||||
| 0.02 | 0.05 | 0.08 | ||||||||
| 0.26 | 0.40 | 0.32 | ||||||||
| 1996 | 1997 | 1998 | ||||||||
|
||||||||||
| 1996 | 1997 | 1998 | ||||||||
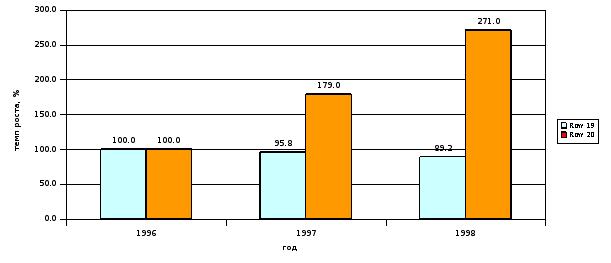
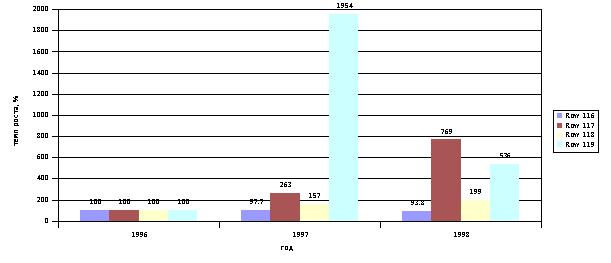
| 100.0 | 95.8 | 89.2 | ||||||||
| 100.0 | 179.0 | 271.0 | ||||||||
| 1996 | 1997 | 1998 | 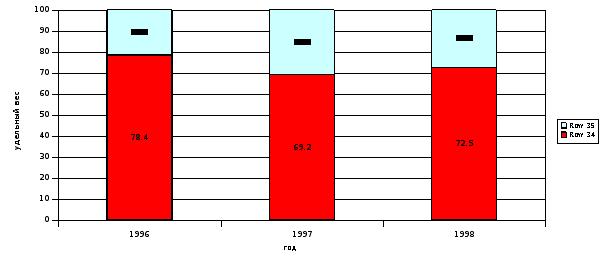
|
|||||||
| 78.4 | 69.2 | 72.5 | ||||||||
| 21.6 | 30.8 | 27.5 | ||||||||
| 1996 | 1997 | 1998 | 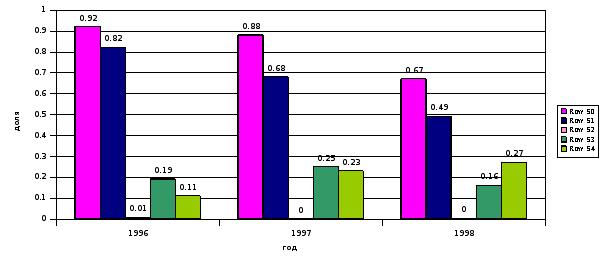
|
|||||||
| 0.92 | 0.88 | 0.67 | ||||||||
| 0.82 | 0.68 | 0.49 | ||||||||
| 0.01 | 0 | 0 | ||||||||
| 0.19 | 0.25 | 0.16 | ||||||||
| 0.11 | 0.23 | 0.27 | ||||||||
| 1996 | 1997 | 1998 | 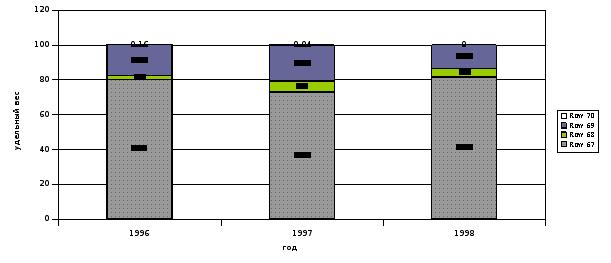
|
|||||||
| 80.1 | 72.7 | 81.4 | ||||||||
| 2.3 | 6.3 | 4.9 | ||||||||
| 17.5 | 20.8 | 13.7 | ||||||||
| 0.16 | 0.04 | 0 | ||||||||
| 1996 | 1997 | 1998 | 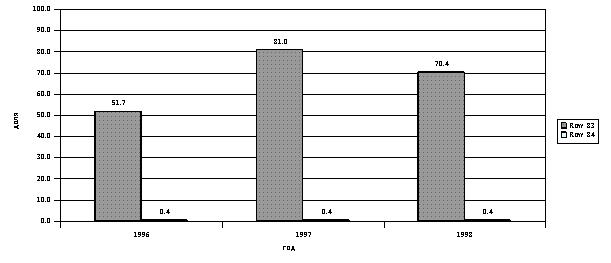
|
|||||||
| 51.7 | 81.0 | 70.4 | ||||||||
| 0.4 | 0.4 | 0.4 | ||||||||
|
||||||||||
| 1996 | 1997 | 1998 | ||||||||
| 0.25 | 0.35 | 0.03 | ||||||||
| 1.1 | 2.6 | 1.3 | ||||||||
|
||||||||||
| 1996 | 1997 | 1998 | ||||||||
| 100 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||