Проблемы экономической теории
5. Понятие и роль инвестиций в современных экономических условиях России
По своей экономической сущности инвестиции- объективная категория и в экономике они используются обществом для воздействия на процессы общественного развития. Возможность подобного использования финансов заложена в их экономической природе, причём более глубокое познание сущности категории позволяет. Инвестиции способствуют становлению и укреплению частного предпринимательства на новой технической основе, мобилизуют капитал для реализации серьёзных проектов, создания смешанных компаний, рынков ссудного капитала.
Инвестиции - совокупность долговременных затрат финансовых, трудовых и материальных ресурсов в целях увеличения активов и прибыли.
Беспрецедентный спад производства, хронический бюджетный дефицит, острый платёжный кризис 1990-х годов в значительной мере предопределили постоянный недостаток инвестиционных ресурсов, необходимых для развития экономики. В качестве предпосылки и главного условия преодоления хронического экономического кризиса в России можно рассматривать активизацию инвестиционного процесса. Приоритетным направлением реформ должно стать совершенствование финансово-кредитных механизмов, способных предоставить экономике необходимые ресурсы для её развития. Особая роль в этом процессе должна принадлежать рынку ценных бумаг.
В настоящее время государство видит своей целью создание благоприятных условий для активизации инвестиционной деятельности и стимулирования частных инвестиций (иностранных в том числе) при одновременном ограничении своего участия в качестве непосредственного инвестора. Решающее значение придаётся росту объёма и эффективности именно частных инвестиций, основными источниками которых должны стать как собственные (внутренние) средства предприятий, так и привлечённые (внешние) ресурсы (прежде всего средства банков, институциональных инвесторов населения).
Российский опыт последнего десятилетия свидетельствует о том, что роль государства в переходной экономике в целом и в инвестиционной её составляющей в частности должна оставаться значительной. Экономика, в течение длительного времени пребывающая в условии кризиса, при любом уровне развития рыночных отношений не имеет автоматических регуляторов инвестиционной активности и концентрации необходимых ресурсов для преодоления его негативных последствий.
Участники инв. процесса:
Государство (выпуск облигаций, государственный кредит)
Компании – являются покупателем денежных средств, выпуск долговых ценных бумаг и акций.
Частные лица (счета в банках, покупают облигации, акции, приобретают разное имущество).
Типы инвесторов:
Институциональные инвесторы
В мире известны три наиболее общих типа финансовых институтов: депозитного, контрактно-сберегательного инвестиционного типа. Большинство из них так или иначе приступают в России. Бесспорна существенная роль коммерческих банков, хотя имеющиеся нормативные документы формально ограничивают их инвестиционную деятельность. В силу этого банки создают дочерние компании для инвестиций и торговли на рынке корпоративных ценных бумаг.
Страховые компании:
Чековые инвестиционные фонды
Негосударственные пенсионные фонды
Паевых инвестиционных фондов
2. Частные инвесторы
Основные вложения населения в акции предприятий были сделаны в 1993-1994 гг., когда акции приватизируемых предприятий приобретались российскими гражданами главным образом за ваучеры, а не за реальные деньги.
иностранные инвесторы
точный объём зарубежных инвестиций в акции Российских компаний пока не поддаются оценке.
Другая классификация инвесторов:
Экспортно-ориентируемые предприятия, Местные рыночно-ориентировачные предприятия, Транснациональные корпорации, Малые предприятия, Иностранные инвесторы, Местные инвесторы.
6. Характеристика венчурных инвестиций. Их роль в становлении инновационной экономики
Венчурный капитал образуется из личных или корпоративных финансовых ресурсов внешних инвесторов для организации венчурной организации. Инвесторами венчурной организации могут быть: инвестиционные банки, финансово-промышленные группы, СК, отдельные рискующие бизнесмены, иностранные компании.
Венчурный капитал предоставляется инвесторами в обмен на высокую долю прибыли в будущих доходах венчурной организации. Механизм получения прибыли из доходов венчурной организации осуществляется через приобретение ценных бумаг этой организации. Как правило, венчурные организации создаются для разработки и реализации перспективных долгосрочных инновационных проектов и являются высокорисковыми. Для венчурного капитала характерны следующие признаки:
Инвестиции осуществляются в эффективные долгосрочные инновационные проекты со сроком окупаемости 3-6 лет;
Высокая степень риска инвестиций;
Возможность приобретения венчурной организации другой компанией.
Инвесторы могут играть как активную, пассивную роль в венчурной организации с высокой степенью риска. Они могут участвовать в управлении организацией через совет директоров, если это связано с достижением собственных целей. Хозяин организации в этом случае теряет свою самостоятельность. Прежде чем воспользоваться венчурным капиталом, следует подумать о том, какие потери для дела могут возникнуть в результате реализации инновационной идеи.
Венчурные организации при выборе инвестиционного портфеля ориентируются на следующие критерии:
Оригинальность инновационной идеи;
Эффективная структура управления созданием и реализацией инновационного проекта;
Минимальная степень риска при вложении капитала;
Максимум прибыли.
Основой для организации венчурной организации и получения финансирования для реализации инновационной идеи является хорошо проработанный бизнес-план. Руководящий состав венчурной организации должен выбрать стратегию финансирования. Стратегия заключается в выборе наиболее перспективных проектов и источников финансирования. Т.е. определить долю финансирования за счет кредитов и паевых взносов. Инвесторы имеют право получать периодически (поквартально) информацию о результатах хозяйственной деятельности венчурной организации, а также годовую отчетность.
7. Понятие интеллектуального капитала предприятия и его роль в создании инновационной экономики
Понятие интеллектуального капитала и связанное с ним понятие интеллектуальной собственности неотделимы от новой экономики. Это самые существенные компоненты, которые в наибольшей мере идентифицируют новую экономику. На определенном, уже наступившем этапе технологического развития они проявляются с такой интенсивностью, которая позволяет говорить о коренном отличии новой экономики от экономики промышленной индустрии, опирающейся на природно-сырьевые ресурсы и труд так называемого промышленно-производственного персонала.
Определение "интеллектуального капитала" носит достаточно общий характер и обычно подразумевает сумму тех знаний всех работников компании, которая обеспечивает ее конкурентоспособность. Получение разного рода технологических и организационных преимуществ над конкурентами является основной функцией интеллектуального капитала. Это определение носит условный характер, поскольку не связано с такими категориями стоимости капитала как цена, рента и т.д. Следует отметить, что связь понятий "интеллектуальный продукт" и "интеллектуальный капитал" имеет экономический смысл только в условиях рыночного ценообразования. В условиях директивного управления ценами интеллектуальный продукт не имеет стоимости, адекватной его вкладу в экономику и говорить о его капитализации, как показали результаты технологического развития в директивной экономике, не приходится.
Важно иметь в виду, что эффективность и ценность интеллектуального капитала являются не всеобщими универсальными категориями: они определяются и самовозрастают только в контексте конкретной стратегии развития компании и при иной стратегии имеющиеся интеллектуальные ресурсы могут быть малопригодны. Потому-то наши производства, ориентированные на оборону, так трудно (часто - и не способны) адаптируются к требованиям потребительского рынка - их интеллектуальный капитал часто вообще не применим ко многим видам гражданской продукции, ее товарному циклу. Наиболее успешно интеллектуальный капитал может развиваться в русле целенаправленной деятельности по созданию новой продукции и организационно-структурных мероприятий для освоения новых ниш на товарных рынках. Развитие зависит от того, насколько масштабно компания может для этого организовать исследования и разработки, сконцентрировать необходимые интеллектуальные, материальные и финансовые ресурсы. Причем интеллектуальный ресурс нуждается в долговременности и системности своего структурного построения. Эпизодические усилия типа "мозговой атаки" приглашенных специалистов не увеличивают интеллектуальный капитал компании. А нетворческий и неквалифицированный труд собственных сотрудников компании в принципе не способен создавать или использовать интеллектуальный капитал.
Главным носителем интеллектуального капитала является специально подобранный и подготовленный персонал компании. Вещественных измерителей творческого потенциала компании, величины ее интеллектуального ресурса по аналогии с другими ресурсами, необходимыми для производства любого продукта, такими как основные и оборотные средства, деньги, труд и т.п., - не существует. Сложно найти надежные способы измерения коллективных знаний сотрудников компании, их опыта и интуиции, интеллектуальной собственности, усвоенной ими информации. Соответствующим образом отселектированные, организованные, сконцентрированные и нацеленные на определенную сферу деятельности, - в совокупности именно они позволяют компании создавать новую продукцию.
Слабые возможности строго формального и адекватного описания и измерения интеллектуальных ресурсов и, в частности, процессов научных исследований и разработок, проявляющиеся в высокой степени неопределенности (энтропии) их результатов, в методологических проблемах определения нормативов творческого труда (или даже самого творчества) и их надежности, в самой сущности творчества, все более вытесняющего рутинную работу в интеллектуальных компаниях, - все это не только затрудняет, но и ставит под сомнение корректность постановки самой задачи нормирования интеллектуальных процессов и творческих видов деятельности. Но зато в условиях рыночного ценообразования это достояние компании можно оценивать или соотносить со стоимостными категориями.
Первым (достаточно спорным, грубым и не единственным) признаком интеллектуальной компании является ее рыночная капитализация, превышающая бухгалтерскую стоимость основных фондов, материальных и финансовых средств. Превышение над бухгалтерской стоимостью формируется как раз за счет интеллектуальных фондов: новизны и перспективности предлагаемых продуктов или услуг, рыночных ожиданий на новых его сегментах, предполагаемой прибыли от патентов, торговой марки (престижа), контроля над бизнесом, взаимоотношений с потребителями и т.д. Степень превышения имеет значение: не всякая успешная на фондовом рынке компания является интеллектуальной. По мнению экспертов, превышение должно быть многократное и носить стабильный характер, не подверженный спорадическим рыночным ожиданиям. Одни эксперты считают, что интеллектуальный капитал высокотехнологичной компании обычно в 3-4 раза превышает учетную стоимость ее доходов. Другой подход заключается в том, что соотношение интеллектуального капитала к стоимости материальных средств производства и финансового капитала в таких компаниях должно находиться в пределах от 5:1 до 16:1.
Важным признаком интеллектуальной компании является объем инвестиций, направляемых на исследования и разработки: если они превысили объем инвестиций в основные фонды, то этот показатель также может служить определяющей характеристикой интеллектуальности компании.
Какой-либо другой барьерный критерий, различающий интеллектуальную компанию и, допустим, высокотехнологичную (то же лицензионное производство, использующее заимствованный интеллектуальный капитал и оплачивающий соответствующую интеллектуальную ренту), определить трудно. И та, и другая использует в максимальной степени интеллектуальный ресурс. Отличие состоит в том, что одна компания использует собственный интеллектуальный ресурс, другая его заимствует.
Следует отметить, что помимо работников компании носителями корпоративного интеллектуального ресурса являются также ее структуры и клиенты. Соответственно, интеллектуальный капитал подразделяют на три части: "человеческий капитал", "структурный капитал" и "потребительский капитал". Такое деление оказалось на практике удобным тем, что каждый из этих элементов может быть измерен и приспособлен для инвестиций.
Человеческий капитал - это способность предлагать неочевидные решения, он источник обновления и прогресса. Главное предназначение человеческого капитала - создание и распространение инноваций (продукта, технологии, системы или структуры управления), тогда человеческий капитал образуется и проявляет себя в ситуациях, когда большая часть времени и способностей работников уходит на достижение новизны. Человеческий капитал прирастает двумя способами: 1) компания использует максимальный объем знаний своих сотрудников, 2) максимальное число сотрудников владеет знаниями, способными принести пользу компании. Одним из показателей человеческого капитала компании, ее способности к новшествам является удельный вес новой продукции в общем объеме продаж.
Следует иметь в виду, что при квалифицированном менеджменте максимальная сумма прибыли от инвестиций в человеческий капитал почти втрое превышает прибыль от инвестиций в технику. Исследование зависимости производительности труда от образования показало: при десятипроцентном повышении уровня образования производительность возрастает на 8,6%. При таком же увеличении акционерного капитала производительность возрастает на 3-4% 7.
Для того чтобы человеческий капитал заработал, необходимо не только движение знаний, но и управление ими, нужна коллективная работа и, следовательно, нужна соответствующая организация, структура которой включала бы исследовательские лаборатории, базы знаний и базы данных, маркетинг и товаропроводящие сети, центры доведения исследований и разработок до конкретных "ноу-хау" широкого применения. Структурный капитал, подобно человеческому капиталу, эффективен только в контексте стратегических целей компании. Самоценность структурного капитала, как и капитала вообще, определяется не его наличием, а эффективностью использования. Таким образом, можно утверждать, что структурный капитал является проявлением организационных способностей компании отвечать требованиям рынка, возможности их использования вновь и вновь для создания новых ценностей.
Потребительский капитал компании (его еще называют капиталом отношений) - это отношения компании с потребителями ее продукции. Характеризуется такими качествами, как глубиной (степенью) проникновения, шириной (распространением), постоянством, уверенностью в том, что потребители и впредь будут отдавать предпочтение данной компании. Потребительский капитал компании распространяется и на ее поставщиков. Он гораздо легче поддается учету. Верность торговой марке, например, представляет собой форму потребительского капитала, для которой существует четкая методика оценки. Это делается путем подсчета надбавки, которую покупатели согласны платить за фирменный продукт, предпочитая его другим. Репутация торговой марки стоит дорого.
8. Предпосылки роста эффективности использования интеллектуального капитала
Для качественного («в разы») повышения эффективности использования человеческого капитала или, что то же самое, творческого потенциала сотрудника необходимо предпринять следующие действия:
Увеличить объем времени, де-факто отводимый работе за счет как более рационального использования времени вообще и более рациональной организации дня, так и за счет перехода к более творческой деятельности («интеллектуализации труда»). Как известно, творческие работники способны думать «о работе» практически постоянно («в фоновом режиме»), что резко повышает эффективность их работы и использования их творческого потенциала
Повышение «загруженности рабочего времени» (уменьшение «времени простоя» сотрудников компании) за счет более эффективной организации производственного и управленческого процесса
Повышение интенсивности труда (т.е., увеличение объема работы, выполненного за время «реального рабочего времени»)
Повышение качества выполненной работы (по коэффициенту «затраты/результаты» с точки зрения финансов, энергии, сил и т.д.)
Качественное улучшение согласованности действий сотрудника между собой, с действиями других сотрудников и с важнейшими целями бизнеса
Качественное улучшение согласованности действий сотрудника с его или ее способностями, возможностями, интересами, знаниями, навыками и опытом
Повышение уровня профессиональных и общекультурных знаний и навыков сотрудника (профессиональное и личностное развитие сотрудника)
Освобождение сотрудников компании от рутинного труда (перекладывание рутинного труда «на плечи» компьютеров и информационных систем)
Обеспечение полноты информационной системы («базы знаний») компании
Обеспечение эффективности информационной системы («базы знаний») компании, т.е., ее соответствия информационным потребностям каждого сотрудника компании в каждый момент времени
Кардинальное «очеловечивание» бизнеса, т.е., максимальное изгнание из бизнеса негативных эмоций и стимулов и максимальное «насыщение» бизнеса позитивными эмоциями, энергиями и стимулами (разумеется, «привязанными» к важнейшим целям и показателям бизнеса)
Эту совокупность действий вполне можно назвать «освобождением труда» от всего, что мешает максимально полному развитию и раскрытию (разумеется, в конкретных результатах) творческого потенциала каждого сотрудника компании – от генерального директора до уборщицы.
9. Основные признаки интеллектуальной фирмы. Измерение интеллектуального капитала фирмы
Целесообразно ИК, представленный кадровым капиталом и интеллектуальной собственностью организации, рассматривать как составную часть накопленных ею благ, и следовательно, как часть ее капитала. В этом случае в круговороте превращений капитала организации будет участвовать и ИК, проходя три стадии превращений.
На первой стадии происходит превращение денежной формы в интеллектуальные элементы производительного капитала:
· производится наем рабочей силы, занимающейся управленческой, инженерной, научной и другими видами интеллектуальной деятельности, со знаниями, опытом и навыками в применении этих знаний;
· разрабатываются инновационные идеи с использованием знаний и навыков специалистов и создаются продукты интеллектуального труда — объекты интеллектуальной собственности (на этой стадии может также осуществляться заимствование объектов интеллектуальной собственности сторонних организаций с приобретением частичных или полных прав на их использование).
Кроме того, деньги расходуются на увеличение интеллектуального потенциала организации по следующим направлениям:
· обучение и переподготовка специалистов, в результате чего увеличивается объем их знаний, повышается качество этих знаний, совершенствуются навыки;
· повышение корпоративной культуры организации, улучшение технологий коллективной работы;
· мотивация интеллектуального труда, повышения творческой активности, практической значимости создаваемой интеллектуальной продукции и т.п.
На второй стадии превращений интеллектуальные элементы производительного капитала (производительные интеллектуальные активы) обеспечивают создание интеллектуальной составляющей инновационной продукции. Овеществляемые в инновационной продукции предметы интеллектуального труда предопределяют совокупность свойств и качество этой продукции в целом, ее потребительскую ценность. Интеллектуальный капитал овеществляется в продукции на всех технологических этапах ее создания и производства: в материалах, из которых производится продукция, в станках и оснастке, которые используются в производственном цикле, в упаковке и т.д. Овеществленный на второй стадии превращений интеллектуальный капитал создает прибавочную стоимость, и чем выше уровень достигнутого при этом качества продукции, тем больше величина созданной прибавочной стоимости.
На третьей стадии кругооборота превращений интеллектуального капитала продукция становится товаром, в котором овеществляются маркетинговые интеллектуальные активы, еще более увеличивая потребительскую ценность товара. На этом завершается формирование рыночной стоимости инновационной продукции, которая определяется ее материальной и интеллектуальной составляющими. Реализуемый товар превращается в деньги, часть которых, пропорциональная интеллектуальной составляющей рыночной стоимости продукции, является результатом завершения превращений интеллектуального капитала.
На вырученные таким образом деньги при правильной организации бизнеса производится приумножение интеллектуального капитала с переходом вновь на первую стадию превращений капитала.
Управление интеллектуальным капиталом должно обеспечить его постоянное непрерывающееся движение через три стадии его превращений. Отсутствие одной из составляющих этого цикла приводит к прекращению развития интеллектуального потенциала любой организации. Созданный однажды и не овеществленный в дальнейшем в материальной продукции интеллектуальный капитал становится мертвым грузом, балластом неоправданных расходов и неокупившихся инвестиций.
Интеллектуальный капитал разрастается не сложением трех перечисленных его отдельных частей (человеческого, структурного и потребительского), он развивается на основе их взаимодействия и синергетических эффектов.
Некоторые подходы и способы измерения невещественных фондов применительно к четырем областям: интеллектуальному капиталу в целом, человеческому капиталу, структурному и потребительскому капиталу изложены в упомянутой работе Т. Стюарта. Кратко их суть можно свести к следующему.
Измерение интегрального показателя интеллектуального капитала компании. Как уже сказано выше, интеллектуальный капитал компании можно оценить путем сопоставления рыночной стоимости акционерного капитала AK и текущей стоимости основных фондов (с учетом износа) SOF. Можно предположить, что разница между двумя этими величина IK=AK-SOF достаточно условно и приближенно характеризует стоимость невещественных активов компании.
На достоверность и надежность подобного способа оценки влияют несколько проблемных факторов. В качестве иллюстрации приведем следующие примеры:
Рыночная стоимость неадекватно (неэквивалентно) реагирует на действие ряда нерыночных факторов (административных, политических, социальных, судебных и т.д.). Но означает ли снижение стоимости акций той же корпорации Microsoft в результате судебного преследования антимонопольного ведомства США сокращение ее интеллектуального потенциала?
Банкротство интеллектуальной компании, ее ликвидация или продажа ниже учетной стоимости вовсе не означает отсутствие у нее интеллектуальных ресурсов.
Оба названных показателя (рыночная капитализация AK и учетная стоимость SOF) часто являются объектами манипулирования, в зависимости от ситуационных обстоятельств, возникающих перед компанией. В одних случаях она эти показатели сознательно искусственно занижает (чтобы, например, больше собственной прибыли направить не на уплату налогов, а в восстановление основных средств, съедаемых ускоренной амортизаций, или в случае покупки компании), в других случаях - наоборот, прибыль завышается с целью привлечения внешних инвестиций.
Сама по себе абсолютная величина стоимостной оценки интеллектуального потенциала IK не всегда полезна в экономическом анализе. Гораздо информативнее бывают относительные показатели однотипных компаний или динамика показателей за ряд лет одной и той же компании. И поскольку экзогенные факторы одинаково влияют на деятельность различных компаний, то общий фон позволяет сделать оценки их успешности. Сокращение разрыва в рыночной и учетной стоимости компании является признаком необходимости принятия мер для предупреждения ее деградации.
Д. Тобин, лауреат Нобелевской премии в области экономики, предложил более надежный показатель интеллектуальности компании, нежели разница между рыночной капитализацией и остаточной стоимостью основных фондов. Так называемый "коэффициент Тобина" q есть отношение рыночной стоимости объекта к стоимости его замены: если q 1, то есть объект стоит дешевле, чем его замена, компании нет смысла инвестировать в аналогичный объект. И наоборот, выгоднее купить новый объект, если его приобретение обойдется компании дешевле. Замечена закономерность: высокое значение коэффициента q и значительная величина IK отражают ценность вложений в технологию и человеческий капитал. Коэффициент q, помимо прочего, может характеризовать степень эквивалентности товарного обмена компании, степень его выгодности для компании. Например, при q=2 (рыночная стоимость компании вдвое дороже стоимости ее гипотетической замены) компания извлекает из этого вида собственности большую (выше средней в этом виде деятельности) выгоду и не ощущает на себе действие закона убывающих возвратов. В этом смысле q является показателем монопольной ренты, то есть способностью компании получать более высокую прибыль благодаря тому, что у нее есть нечто такое, чего нет у других. Это и есть ощутимое проявление интеллектуального капитала компании. Обладая примерно равными с вашими конкурентами вещественными ресурсами (фондами), вы зарабатываете гораздо больше, что свидетельствует об определенных преимуществах ваших сотрудников, организации работы, отношений с клиентской сетью и т.п.
Коэффициент q можно рассчитать как для компании в целом, так и отдельных ее объектов собственности - транспортных средств, производственных или лабораторных помещений и т. д. Использование коэффициента Тобина q вместо IK нейтрализует искажения, связанные с разными системами определения износа основных фондов, а также с действием некоторых макроэкономических факторов, таких, например, как процентные ставки.
Методика определения стоимости нематериальных активов компании. С данной проблемой некоторые интеллектуальные информационно-насыщенные компании в США столкнулись при привлечении внешних инвестиций в свое развитие. Инвесторы не были склонны вкладывать финансовые средства в подобные предприятия с малыми объемами материальных фондов. Возникла задача измерения ценности нематериальных активов компании, что способствовало бы направлению в их деятельность инвестиционных потоков.
При оценке нематериальных фондов исходили из предположения, что рыночная стоимость интеллектуальной компании отражает не только материальные источники продукта компании, но и некий компонент, относящийся к нематериальным источникам. Для выявления всех источников, создающих добавленную стоимость продукта интеллектуальной компании, применялся метод, используемый для определения стоимости торговой марки. Дело в том, что торговые марки (нематериальный компонент) как знак высокой деловой репутации предоставляют компании определенные преимущества: в праве диктовать цену, в доступе к рынкам сбыта, в получении кредитов, в возможностях запуска новой продукции. Подсчитав стоимость наценки, получаемой за счет использования преимуществ, получают стоимость торговой марки.
Гипотеза экспериментаторов заключалась в том, что стоимость нематериальных активов компании (если таковые имеются) - это и есть та цена, которую недополучает компания-конкурент за свою продукцию, не обладая таковыми активами. В подтверждение этой гипотезы ставилась задача определения цены, которую платит не столь стратегически мыслящий конкурент за свои просчеты - пренебрежение или неспособность к активной интеллектуальной деятельности. Процедура оценки состояла из нескольких шагов.
На основе бухгалтерской отчетности определялся средний доход компании за ряд лет (конкретно за три последних года) до удержания налогов.
Таким же образом на основании бухгалтерского баланса определялась средняя стоимость основных производственных фондов компании за тот же период.
Доход делился на стоимость основных фондов, в результате получалась общая рентабельность (прибыльность) деятельности компании (29%).
Определялись за те же годы данные, характеризующие среднюю прибыль по отрасли (10%).
Подсчитывалась "лишняя" прибыль: процент средней прибыли по отрасли умножался на среднюю стоимость основных фондов и получали, какую прибыль могла бы получить средняя компания от такого объема материальных основных фондов.
Далее полученную величину вычитали из среднего дохода компании, полученного в соответствии с п. 1. Это и была та самая величина превышения прибыли интеллектуальной компании над прибылью средней компании рассматриваемой отрасли.
После этого определялась средняя величина налога за те же годы, и результат вычитался из "лишней" прибыли. Остаток и есть та самая премия, которую получает компания благодаря использованию нематериальных фондов.
Осталось подсчитать чистую текущую стоимость нематериальных фондов. Для этого делили величину премии на априорно определенный процент, отражающий цену капитала для компании, - скажем, 15%.
Это и есть расчетная стоимость нематериальных активов компании (СНМАК), не отраженная в балансе. Это не рыночная стоимость - та гораздо выше. СНМАК определяют как величину, характеризующую способность компании пользоваться нематериальными фондами так, чтобы опережать конкурентов. Эта величина - ценное дополнение к тому, чем располагает компания. Ее достоинство в том, что она позволяет сравнивать между собой однотипные компании, а также различные структурные подразделения и целые предприятия внутри корпорации, при условии их принадлежности к одной и той же отрасли.
Кроме того, считается, что небольшая или уменьшающаяся СНМАК может служить признаком того, что компания вкладывает недостаточно средств в исследования и разработки и поддержание торговой марки. И, наоборот, растущая величина СНМАК означает, что корпорацию или ее подразделение в будущем ожидают высокие прибыли.
Измерение человеческого капитала. Продуктом человеческого капитала является новизна. Статистическим показателем новизны продукции компании является удельный вес новых видов продукции в общем объеме продукции компании. Определяется отношением общей стоимости новых видов продукции (объема продаж) в действующих ценах к общему объему произведенной (проданной) продукции компании и выражается в процентах. Градация новой и старой продукции может быть различной. Обычно компания считает продукцию новой, если она производится не более трех-четырех лет. Могут быть назначены и другие пороговые значения критерия новизны.
10. Особенности физического и морального износа основных фондов. Амортизация основных фондов. Альтернативные способы начисления амортизации: зарубежный опыт
Износ - это постепенная утрата основными средствами своей потребительной стоимости. Моральный и физический износ.
Физический износ - утрата основными средствами своей потребительской стоимости в результате снашивания деталей, воздействия естественных природных факторов и агрессивных сред. Физический износ может быть двух видов: продуктивный и непродуктивный. Продуктивный физический износ - потеря стоимости в процессе эксплуатации, непродуктивный износ характерен для основных средств, находящихся на консервации вследствие естественных процессов старения.
Для характеристики физического износа используют ряд показателей.
Коэффициент
физического
износа вычисляют
по формуле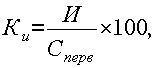 где
И
– сумма износа,
начисленная
за весь период
эксплуатации;
Сперв
–
первоначальная
(восстановительная)
стоимость
объекта основных
средств.
Для
объектов, срок
службы которых
ниже нормативного,
коэффициент
износа может
быть рассчитан
по формуле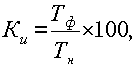 где
Тф
– фактический
срок службы
данного объекта;
Тн–
нормативный
срок службы
данного объекта.
Для
объектов, срок
службы которых
превысил нормативный,
коэффициент
износа находят
по формуле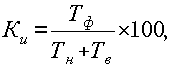 где
Тф –
фактический
срок службы
данного объекта;
Тн
–
нормативный
срок службы
данного объекта;
Тв
–
возможный
остаточный
срок службы
данного объекта
сверх фактически
достигнутого.
Моральный износ - это утрата стоимости вследствие снижения стоимости воспроизводства аналогичных объектов основных средств, обусловленных совершенствованием технологии и организации производственного процесса. Два вида: 1)основные средства обесцениваются, так как аналогичные основные средства производятся с меньшими затратами и становятся дешевле; 2)в результате научно-технического прогресса появляется более современное и более производительное оборудование.
Сущность морального износа - средства труда обесцениваются, утрачивают стоимость до окончания срока физической службы. Нагляднее всего моральный износ может быть продемонстрирован на примере компьютеров. На протяжении последних 50 лет компьютеры постоянно развивались, дешевели и становились миниатюрнее, электронные лампы в них сменились транзисторами, затем чипами.
Моральный износ выгоден обществу в целом, так как ведет к снижению издержек производства, но не выгоден отдельным лицам, поместившим капитал в основные средства с целью получения прибыли от сдачи их в аренду.
Амортизация - это планомерный процесс переноса стоимости средств труда по мере их износа на производимый с их помощью продукт. Амортизация является денежным выражением физического и морального износа основных средств. Сумма начисленной за время функционирования основных средств амортизации должна быть равна их первоначальной (восстановительной) стоимости.
Объектами для начисления амортизации являются объекты основных средств, находящиеся в организации на праве собственности, хозяйственного ведения, оперативного управления.
Амортизационная политика является составной частью экономической политики любого государства.
Устанавливая норму амортизации или срок полезного использования, порядок начисления и использования амортизационных отчислений, государство регулирует темпы и характер воспроизводства в отраслях.
Срок полезного использования – это средний срок службы объектов данного вида.
Норма амортизации - это установленный государством годовой процент возмещения стоимости основных средств.
В России для начисления амортизации применяются единые нормы амортизационных отчислений. Норма амортизации определена для каждого вида основных средств.
Норму амортизации на полное восстановление, рассчитывают по выражению
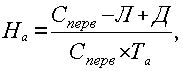
где Нв – годовая норма амортизации на полное восстановление; Сперв – первоначальная стоимость основных средств; Л – ликвидационная стоимость основных производственных средств; Д – стоимость демонтажа ликвидируемых основных средств и другие затраты, связанные с ликвидацией; Та – срок полезного использования.
Методы:
-Линейный - систематическое списание равных по величине сумм в течение срока существования определенного актива. Обычно списание связано с амортизацией и возмещением стоимости материальных активов.
-Метод двойного уменьшения остатка - начисления амортизации с темпом в два раза большим по сравнению с линейным методом амортизации. Начисление амортизации применяется не к первоначальной стоимости, а к ее остатку после списаний, проведенных в предыдущие годы.
-Метод суммы чисел - в широком смысле - метод систематического списания некоторой суммы в течение T лет с использованием множителя, который вычисляется как отношение числа лет до окончания периода к сумме 1+2+...+T.
Метод суммы чисел - в узком смысле - метод ускоренной амортизации.
-Начисление амортизации пропорционально объему продукции - метод начисления амортизации на основании натурального показателя объема продукции в отчетном периоде и соотношения первоначальной стоимости объекта и предполагаемого объема продукции за весь срок полезного использования объекта основных средств
-Принцип половины года - метод начисления амортизации, согласно которому износ по всем активам, купленным в течение года, рассчитывается, как если бы они были куплены в середине года.
-Ускоренная амортизация - методы начисления амортизации, при которых стоимость актива списывается более быстрыми темпами по сравнению с линейным методом амортизации. Обычно такие методы используются при расчете налогооблагаемой прибыли.
Зарубежный опыт начисления амортизации.
1) Равномерный метод (прямолинейный) начисления амортизации
АО=(S-d)/n,
где S - стоимость машины;
d- ликвидационная стоимость;
n - срок службы.
2) Начисление амортизации методом единиц продукции
А=(S - d) / V
3) Методы ускоренной амортизации
3.1) Метод суммы чисел
А=k*(S-d)/m,
Где k - количество лет, оставшихся от полезного срока службы, относительно данного момента начисления амортизации;
m - сумма значений всех лет полезного срока службы машины
3.2) Двойной остаточный метод
А=2 * a а * (S - А накопл) / 100,
Где aа- норма амортизации.
11. Методика планирования потребности в оборотном капитале. Показатели эффективности его использования
Определение и обеспечение рационального размера обор ср-в – одно из условий эфф-ой деят-ти и фин-ой устойчивости предп-ия. Оборотные активы делятся на нормируемые и не нормируемые. Нормируемые: сырьё, топливо, материалы…, всё то что необходимо для производства продукции, незавершонка… Не нормируемые: товары отгруженные, денежные средства, дебиторская задолженность, средства в расчетах… Нормирование ОБС - процесс сложный, трудоемкий, учитывающий влияние многочисленных факторов (цены, тарифы, длительность технологического цикла, формы расчетов и многое другое).
Сущ-ет 4 метода определения потребности в ОБС.
Прямого счёта: Определяется по каждому виду сырья, материалов полуфабрикатов, с обяз определением общего запаса в днях и однодневного расхода ОБС. Общий запас в днях складывается из: транспортного запаса (время нахождения товарно-материальных ценностей в пути), текущего запаса (запаса, необходимого для нормального процесса производства между двумя поставками, этот запас устанавливается в размере 50% от транспортного), технологического запаса (подготовка сырья, материалов, комплектующих к производству) и страхового запаса (50% от текущего).
Определение частных нормативов по конкретным группам товарно-материальных ценностей путем умножения норматива в днях на норму расхода определенного запаса, необходимого для изделия (в натуральном выражении).
Нормативный: Используется на стабильных предприятиях.
Аналитический метод: Определяются исходя из планируемого роста выручки.
Оптимизации: Закл в определении такой партии заказа при которой затраты по выполнению и хранению запасов будут минимальными.
Цель: обеспечение необходимого для производства уровня оборотных средств, поддержание текущей платежеспособности, обеспечение возможности отвлечения денеж ср-в для получения дополнительной прибыли с помощью фин вложений.
По отношению к денежным средствам модель Баумоля позволяет рассчитать оптимальную величину ДС которые м/т быть получены в результате продажи ликвидных ЦБ, или в