Проблемы экономической теории
F – затраты по купле/продаже ЦБ или по обслуживанию займа
T – общая сумма дополн-х ДС необходимых для поддержания тек операций всего периода.
K– относительная величина полученного дохода который принимается в размере ставки дохода по ликвидным ЦБ или %-та от предоставления имеющихся средств в кредит.
Для оценки эффективности использования оборотных средств; применяются следующие показатели:
1. Коэффициент оборачиваемости оборотных средств (Коб), характеризующий число оборотов, совершенных оборотными средствами за отчетный период:
Коб= Р/С, где Р - объем реализованной продукции, тыс. р., С - средняя стоимость оборотных средств за год, тыс. р.
2. Коэффициент закрепления оборотных средств (Кзакр.), т.е. уровень оборотных средств на 1 рубль реализованной продукции:
Кзакр.= Р/С
3. Продолжительность одного оборота средств в днях (Доб), т.е. время, в течение которого оборотные средства проходят все стадии одного кругооборота:
Доб = С*Д/Р,где Д - число дней в отчетном периоде (год - 360, квартал - 90).
Ускорение оборачиваемости оборотных средств - один из важнейших факторов улучшения финансового состояния. Ускорение оборачиваемости оборотных средств позволяет высвободить из оборота часть оборотных средств или при той же сумме оборотных средств увеличить объем производства и реализации продукции.
В процессе анализа отчетные показатели оборачиваемости оборотных средств сравниваются с показателями за предыдущий период. При увеличении продолжительности оборота средств выясняются причины замедления их оборачиваемости и разрабатываются меры по их устранению.
12. Характеристика форм и систем оплаты труда на промышленном предприятии
Как всякий товар труд имеет цену. Цена труда – это заработная плата. "Цена" труда индивидуума зависит от его качества – квалификации.
Заработная плата - это величина денежного вознаграждения, выплачиваемого наемному работнику за выполнение определенного задания, объема работ или исполнение своих служебных обязанностей в течение некоторого времени.
Различают номинальную и реальную заработную плату. Номинальная заработная плата – это начисленная и полученная работником заработная плата за определенный период. Реальная заработная плата – это количество товаров и услуг, которые можно приобрести за номинальную заработную плату.
Существует две формы оплаты труда. Оплата устанавливается или в зависимости от времени, на протяжении которого предприятие использовало рабочую силу, либо в соответствии с объемом выполненных работ. В первом случае оплата называется повременной, во втором случае – сдельной.
Повременная оплата труда применяется, если невозможно или трудно нормировать труд, при строго регламентированных, высокомеханизированных и автоматизированных производственных процессах, в производствах, требующих высокого качества и точности выполнения работ, и там, где нет надобности стимулировать интенсивность труда.
Главное преимущество для рабочего при повременной оплате труда состоит в том, что он имеет гарантированный ежемесячный заработок, не зависящий от возможного снижения уровня производства в данный период времени. Недостатком является то, что рабочий не имеет возможности повысить свой заработок путем увеличения личной доли участия в производственном процессе.
С точки зрения предприятия главный недостаток повременной оплаты в том, что она не стимулирует повышения выработки рабочих. При этом предприятие имеет относительную экономию на заработной плате при увеличении производства продукции.
Повременная форма оплаты труда включает две системы: простую повременную и повременно-премиальную.
При простой повременной системе размер заработной платы зависит от тарифной ставки работника и количества отработанного времени.
Повременно-премиальная система оплаты труда применяется с целью повышения качественных или количественных показателей (безаварийная работа, повышение качества продукции).
Сдельная форма оплаты труда применяется там, где можно установить однозначную зависимость между объемом произведенной продукции и количеством затраченного труда каждого рабочего или группы рабочих.
С точки зрения рабочего сдельная форма оплаты труда имеет то преимущество, что дает возможность повышения заработка при увеличении интенсивности труда.
Для предприятия применение сдельной системы оплаты труда дает возможность стимулировать при необходимости выработку рабочих, а основным недостатком является возможное снижение качества при росте выработки.
Сдельная форма оплаты труда имеет несколько систем: прямую сдельную, сдельно-премиальную, сдельно-прогрессивную, косвенную сдельную, аккордную, коллективную сдельную.
При прямой сдельной системе оплаты труда заработок рабочего находится в прямой зависимости от его индивидуальной выработки. Такая система применяется там, где легко можно организовать индивидуальный учет труда. Заработок определяется как сумма произведений соответствующей сдельной расценки на фактическую выработку.
Расценка – это часть заработной платы, приходящаяся на единицу продукции.
При сдельно-премиальной системе сверх заработка по прямым сдельным расценкам выплачивается премия за выполнение и перевыполнение плана по заранее установленным качественным или количественным показателям.
При сдельно-прогрессивной системе оплаты труд рабочего в пределах установленной нормы оплачивается по основным расценкам, а сверх нормы – по повышенным.
Косвенно-сдельная система применяется для оплаты труда вспомогательных рабочих, обслуживающих основных рабочих-сдельщиков, от темпа и выработки которых зависит производительность основных рабочих.
При аккордной системе размер оплаты работ устанавливается не за каждую производственную операцию в отдельности, а за весь комплекс работ, взятый в целом с указанием срока их выполнения.
Коллективные системы оплаты труда целесообразно применять в тех случаях, когда невозможен учет индивидуальной выработки каждого рабочего.
Соизмерять разнообразные виды труда, учитывая их сложность и условия выполнения, позволяет тарифная система.
При организации оплаты труда рабочих основными элементами тарифной системы являются тарифно-квалификационные справочники, тарифные сетки и ставки.
Тарифно-квалификационный справочник содержит перечень производств и профессий отраслей производства с характеристикой каждой профессии. С помощью справочника определяют содержание и разряд работы и требования к ее исполнителю.
Тарифная сетка представляет собой совокупность действующих тарифных разрядов и соответствующих им тарифных коэффициентов.
Тарифный коэффициент показывает во сколько раз уровень оплаты работ данного разряда выше уровня оплаты работ первого разряда.
Тарифная ставка – это выраженный в денежной форме абсолютный размер оплаты труда в единицу рабочего времени. Тарифные ставки могут быть часовыми, дневными и месячными. Тарифная ставка I разряда не может быть ниже минимального размера оплаты труда, установленного государством.
Правительством РФ утверждена Единая тарифная система (ЕТС) для учреждений и организаций бюджетной сферы. За пределами бюджетной сферы в организациях и фирмах применяют различные размеры диапазона разрядов работников.
В последнее время на ряде предприятий применяется бестарифная система оплаты труда. По этой системе заработная плата всех работников представляет собой долю в фонде оплаты труда или всего предприятия, или отдельного подразделения. Самым распространенным является такой метод расчета заработной платы при котором фактическая величина заработка каждого работника зависит от квалификационного уровня работника, коэффициента трудового участия (КТУ), фактически отработанного времени.
Другой метод определения заработной платы с использованием бестарифной системы заключается в том, что заработная плата зависит от объемов реализации. Например, директору предприятия устанавливается заработная плата 1,5 % от суммы реализации, его заместителям – 80 % от заработной платы директора и так далее в соответствии с квалификационным уровнем.
Разновидностью бестарифной системы является также контрактная система, когда с работником заключается контракт на определенное время с указанием уровня оплаты.
13. Характеристика факторов, влияющих на эффективность использования производственных ресурсов предприятия
Уровень экономической эффективности в промышленности зависит от многообразия взаимосвязанных факторов. Для каждой отрасли промышленности вследствие ее технико-экономических особенностей характерны специфические факторы эффективности.
Все многообразие факторов роста эффективности можно классифицировать по трем признакам:
1) источникам повышения эффективности, основными из которых является: снижение трудо-, материало-, фондо- и капиталоемкости производства продукции, рациональное использование природных ресурсов, экономия времени и повышение качества продукции;
2) основным направлениям развития и совершенствования производства, к которым относятся: ускорение научно-технического прогресса, повышение технико-экономического уровня производства; совершенствование структуры производства, внедрение организационных систем управления; совершенствование форм и методов организации производства, планирования, мотивации, трудовой деятельности и др.;
3) уровню реализации в системе управления производством, в зависимости от которого факторы подразделяются на:
а) внутренние (внутрипроизводственные), основными из которых являются: освоение новых видов продукции; механизация и автоматизация; внедрение прогрессивной технологии и новейшего оборудования; улучшение использования сырья, материалов, топлива, энергии; совершенствование стиля управления и др.;
б) внешние - это совершенствование отраслевой структуры промышленности и производства, государственная экономическая и социальная политика, формирование рыночных отношений и рыночной инфраструктуры и другие факторы.
14. Инновационная деятельность на предприятии. Инфраструктура инновационной деятельности
Следует различать термины «нововведения» и «инновации». Инновация более широкое понятие, чем нововведение.
Инновация - это развивающийся комплексный процесс создания, распространения и использования новой идеи, которая способствует повышению эффективности работы предприятия. При этом инновация - это не просто объект, внедренный в производство, а объект, успешно внедренный и приносящий прибыль в результате проведенного научного исследования или сделанного открытия, качественно отличный от предшествующего аналога.
Научно-техническое нововведение необходимо рассматривать как процесс преобразования научного знания в научно-техническую идею и далее - в производство продукции для удовлетворения потребности пользователя. В этом контексте можно выделить два под-хода к научно-техническому нововведению.
Таким образом, инновации, во-первых, должны носить рыноч-ную структуру для удовлетворения нужд потребителей. Во-вторых, любая инновация всегда рассматривается как сложный процесс, предполагающий изменение как научно-технического, так и эконо-мического, социального и структурного характера. В-третьих, в ин-новации акцент делается на быстром внедрении новшества в практи-ческое использование. В-четвертых, инновации должны обеспечи-вать экономический, социальный, технический или экологический эффект.
Инновационный процесс - это процесс преобразования научного знания в инновацию, который можно представить как последова-тельную цепь событий, в ходе которых инновация вызревает от идеи до конкретного продукта, технологии или услуги и распространяется при практическом использовании. Инновационный процесс направлен на создание требуемых рынков продуктов, технологий или услуг и осуществляется в тесном единстве со средой: его направленность, темпы, цели зависят от социально-экономичес-кой среды, в которой он функционирует и развивается. Поэтому только, на инновационном пути развития возможен подъем экономи-ки.
Инновационная деятельность - это деятельность, направлена на использование и коммерциализацию результатов научных исследоваемой и разработок для расширения и обновления номенклатуры и улучшения качества выпускаемой продукции, совершенствования технологии их изготовления с последующим внедрением и эффек-тивном реализацией на внутреннем и зарубежном рынках.
Инновация может быть рассмотрена как:
- процесс;
- система;
- изменение;
- результат.
Инновация имеет четкую ориентацию на конечный результат прикладного характера, она всегда должна рассматриваться как сложный процесс, который обеспечивает определенный технический и социально-экономический эффект.
Инновация в своем развитии (жизненном цикле) меняет формы, продвигаясь от идеи до внедрения. Протекание инновационного процесса, как и любого другого, обусловлено сложным взаимодействием многих факторов. Использование в предпринимательской практике того или иного варианта форм организации инновационных процессов определяют три фактора:
- состояние внешней среды (политическая и экономическая ситуация, тип рынка, характер конкурентной борьбы, практика государственно-монополистического регулирования и т.д.);
- состояние внутренней среды данной хозяйственной системы (наличие лидера-предпринимателя и команды поддержки, финансовые и материально-технические ресурсы, применяемые технологии, размеры, сложившаяся организационная структура, внутренняя культура организации, связи с внешней средой и т.д.);
- специфика самого инновационного процесса как объекта управления.
Инновационные процессы рассматриваются как процессы, пронизывающие всю научно-техническую, производственную, маркетинговую деятельность производителей и, в конечном счете, ориентированные на удовлетворение потребностей рынка. Важнейшим условием успеха инновации является наличие новатора-энтузиаста, захваченного новой идеей и готового приложить максимум усилий, чтобы воплотить ее в жизнь, и лидера-предпринимателя, который нашел инвестиции, организовал производство, продвинул новый товар на рынок, взял на себя основной риск и реализовал свой коммерческий интерес.
Новшества формируют рынок новаций, инвестиции - рынок капитала, инновации - рынок конкуренции инноваций. Инновационный процесс обеспечивает внедрение научно-технического результата и интеллектуального потенциала для получения новой или улучшенной продукции (услуг) и максимальный прирост добавленной стоимости.
Виды организаций инфраструктуры
1. Производственно-технологическая составляющая инфраструктуры
Технологический парк (технопарк, ТП) - субъект инновационной инфраструктуры, осуществляющий формирование условий, благоприятных для развития предпринимательства в научно-технической сфере при наличии оснащенной информационной и экспериментальной базы и высокой концентрации квалифицированных кадров.
ТП является формой территориальной интеграции науки, образования и производства в виде объединения научных организаций, проектно-конструкторских бюро, учебных заведений, производственных предприятий или их подразделений. Часто технопаркам предоставляется льготное налогообложение.
Бизнес-инкубатор (технологический инкубатор, фирма-инкубатор) - субъект инновационной инфраструктуры, созданный с целью образования новых предприятий, рабочих мест и экономического развития региона на основе комплексного метода организации инновационного процесса. Различают субъекты трех типов: бесприбыльные - субсидируемые местными органами, организациями; прибыльные - частные организации; филиалы высших учебных заведений.
Инновационно-технологический центр (ИТЦ)
Инновационный центр - субъект инновационной инфраструктуры, осуществляющий совместные исследования с фирмами, обучение студентов, переподготовку и повышение квалификации обучающихся кадров основам инновации и организующий новые коммерческие компании, которые финансирует на стадии их становления.
ИТЦ в отличие от НИИ практически реализует принцип: производить то, что можно продать. В этом случае лидером проекта становится менеджер (бизнес-лидер). ИТЦ следует требованиям рынка и востребованность (конкурентоспособность) товара заложена в нем изначально. Преимущество ИТЦ перед НИИ - это "не обремененность" запасом технологий и отсюда безинерционность, мобильность, тонкое чувство рынка.
Инновационно-промышленный комплекс (ИПК) - тип организации, объединяющей малый инновационный бизнес с крупным производством; все звенья этой системы объединены между собой на основе экономических интересов, и это позволяет сократить до минимума переход от фундаментальных исследований до создания высокотехнологичной конкурентоспособной продукции.
Технологический кластер - совокупность предприятий, расположенных на одной ограниченной территории и связанных производственными связями.
Технико-внедренческая зона - зона, в которой предприятиям обеспечивается доступ к инфраструктуре ведения бизнеса и особый налоговый и таможенный режимы (создание таких зон находится в стадии проекта).
Центр коллективного пользования - центр услуг, где малым и средним предприятиям предоставляется возможность использования новых технологий в производстве посредством коллективного пользования оборудованием.
2. Кадры
Высшие учебные заведения
Университеты (обучение специалистов; кроме того - сотрудничество с местными и федеральными властями в создании таких организационных форм, как кооперативные, инкубационные и инновационные центры, научные парки, венчурные партнерства и др.)
3. Консалтинг
Центр (офис) трансфера технологий - структурное подразделение организации, обладающей инновационными разработками либо самостоятельное юридическое лицо, основная задача которого - коммерциализация разработок, создаваемых в материнских организациях (соответственно, в организациях, которым он оказывает услуги). Решаемые вопросы: финансовые, экономические, маркетинговые, по внешнеэкономической деятельности.
4. Информация
Государственная система научно-технической информации - в РФ - совокупность научно-технических библиотек и организаций, специализирующихся на сборе и обработке научно-технической информации и взаимодействующих между собой с учетом принятых на себя системных обязательств.
5. Финансы
Фонды
Инновационный фонд - фонд финансовых ресурсов, созданный с целью финансирования научно-технических разработок и рисковых проектов. Источником финансовых ресурсов являются спонсорские взносы фирм и банков. Обычно средства фонда распределяются между претендентами на инвестиции на конкурсной основе.
- бюджетные
- венчурные (рисковые)
Венчурный бизнес - бизнес, ориентированный на практическое использование технических и технологических новинок, результатов научных достижений еще не опробованных на практике.
- страховые
- инвестиционные
- посевные и стартовые
Другие финансовые институты
6. Сбыт
15. Производственный процесс, его состав и принципы рациональной организации
Современное производство представляет собой сложный процесс превращения сырья, материалов, полуфабрикатов и других предметов труда в готовую продукцию, удовлетворяющую потребностям общества.
Совокупность всех действий людей и орудий труда, осуществляемых на предприятии для изготовления конкретных видов продукции, называется производственным процессом.
Основной частью производственного процесса являются технологические процессы, которые содержат целенаправленные действия по изменению и определению состояния предметов труда. В ходе реализации технологических процессов происходит изменение геометрических форм, размеров и физико-химических свойств предметов труда.
Наряду с технологическими производственный процесс включает также и нетехнологические процессы, которые не имеют своей целью изменение геометрических форм, размеров или физико-химических свойств предметов труда или проверку их качества. К таким процессам относятся транспортные, складские, погрузочно-разгрузочные, комплектовочные и некоторые другие операции и процессы.
В производственном процессе трудовые процессы сочетаются с естественными, в которых изменение предметов труда происходит под влиянием сил природы без участия человека (например, сушка окрашенных деталей на воздухе, охлаждение отливок, старение литых деталей и т. д.).
Разновидности производственных процессов. По своему назначению и роли в производстве процессы подразделяются на основные, вспомогательные и обслуживающие.
Основными называются производственные процессы, в ходе которых осуществляется изготовление основной продукции, выпускаемой предприятием. Результатом основных процессов в машиностроении являются выпуск машин, аппаратов и приборов, составляющих производственную программу предприятия и соответствующих его специализации, а также изготовление запасных частей к ним для поставки потребителю.
К вспомогательным относятся процессы, обеспечивающие бесперебойное протекание основных процессов. Их результатом является продукция, используемая на самом предприятии. Вспомогательными являются процессы по ремонту оборудования, изготовлению оснастки, выработка пара и сжатого воздуха и т. д.
Обслуживающими называются процессы, в ходе реализации которых выполняются услуги, необходимые для нормального функционирования и основных, и вспомогательных процессов. К ним относятся, например, процессы транспортировки, складирования, подбора и комплектования деталей и т. д.
Принципы организации производственного процесса представляют собой исходные положения, на основе которых осуществляются построение, функционирование и развитие производственных процессов.
Принцип дифференциации предполагает разделение производственного процесса на отдельные части (процессы, операции) и их закрепление за соответствующими подразделениями предприятия. Принципу дифференциации противостоит принцип комбинирования, который означает объединение всех или части разнохарактерных процессов по изготовлению определенных видов продукции в пределах одного участка, цеха или производства. В зависимости от сложности изделия, объема производства, характера применяемого оборудования производственный процесс может быть сосредоточен в каком-либо одном производственном подразделении (цехе, участке) или рассредоточен по нескольким подразделениям. Так, на машиностроительных предприятиях при значительном выпуске однотипных изделий организуются самостоятельные механические и сборочные производства, цехи, а при небольших партиях выпускаемой продукции могут быть созданы единые механосборочные цехи.
Принципы дифференциации и комбинирования распространяются и на отдельные рабочие места. Поточная линия, например, представляет собой дифференцированный комплекс рабочих мест.
Принцип концентрации означает сосредоточение определенных производственных операций по изготовлению технологически однородной продукции или выполнению функционально-однородных работ на отдельных рабочих местах, участках, в цехах или производствах предприятия. Целесообразность концентрации однородных работ на отдельных участках производства обусловлена следующими факторами: общностью технологических методов, вызывающих необходимость применения однотипного оборудования; возможностями оборудования, например обрабатывающих центров; возрастанием объемов выпуска отдельных видов продукции; экономической целесообразностью концентрации производства определенных видов продукции или выполнения однородных работ.
При выборе того или иного направления концентрации необходимо учитывать преимущества каждого из них.
Принцип специализации основан на ограничении разнообразия элементов производственного процесса. Реализация этого принципа предполагает закрепление за каждым рабочим местом и каждым подразделением строго ограниченной номенклатуры работ, операций, деталей или изделий. В противоположность принципу специализации принцип универсализации предполагает такую организацию производства, при которой каждое рабочее место или производственное подразделение занято изготовлением деталей и изделий широкого ассортимента или выполнением разнородных производственных операций.
Принцип пропорциональности заключается в закономерном сочетании отдельных элементов производственного процесса, которое выражается в определенном количественном соотношении их друг с другом. Так, пропорциональность по производственной мощности предполагает равенство мощностей участков или коэффициентов загрузки оборудования. В этом случае пропускная способность заготовительных цехов соответствует потребности в заготовках механических цехов, а пропускная способность этих цехов — потребности сборочного цеха в необходимых деталях. Отсюда вытекает требование иметь в каждом цехе оборудование, площади, рабочую силу в таком количестве, которое обеспечивало бы нормальную работу всех подразделений предприятия. Такое же соотношение пропускной способности должно существовать и между основным производством, с одной стороны, и вспомогательными и обслуживающими подразделениями — с другой.
Параллельность достигается: при обработке одной детали на одном станке несколькими инструментами; одновременной обработкой разных деталей одной партии по данной операции на нескольких рабочих местах; одновременной обработкой тех же деталей по различным операциям на нескольких рабочих местах; одновременным изготовлением различных деталей одного и того же изделия на разных рабочих местах. Соблюдение принципа параллельности ведет к сокращению длительности производственного цикла и времени пролеживания деталей, к экономии рабочего времени.
Под прямоточностью понимают такой принцип организации производственного процесса, при соблюдении которого все стадии и операции производственного процесса осуществляются в условиях кратчайшего пути предмета труда от начала процесса до его конца. Принцип прямоточности требует обеспечения прямолинейного движения предметов труда в технологическом процессе, устранения различного рода петель и возвратных движений.
Принцип ритмичности означает, что все отдельные производственные процессы и единый процесс производства определенного вида продукции повторяются через установленные периоды времени. Различают ритмичность выпуска продукции, работы, производства.
Принцип непрерывности реализуется в таких формах организации производственного процесса, при которых все его операции осуществляются непрерывно, без перебоев, и все предметы труда непрерывно движутся с операции на операцию.
Полностью принцип непрерывности производственного процесса реализуется на автоматических и непрерывно-поточных линиях, на которых изготавливаются или собираются предметы труда, имеющие операции одинаковой или кратной такту линии продолжительности.
Вопросы по разделу IV
Финансы и кредит
1. Сущность финансов, их специфические признаки. Функции финансов
Фин как эк категория – это совокупность денеж. отношений, связанных с созданием, распределением и использованием денеж. дох. и накоплений на основе распред-я и расход-я ВВП и национального дохода. Но не все денеж. отношения можно отнести к финансам, например, нельзя отнести денеж. отнош-я возникающие при купле-продаже товаров, а также при оплате труда, которая влияет на фин. отнош-я, но сама не служит элементом этих отношений. Пред-тие реализует свой товар и получает выручку (Т-Д), но здест нет также фин. отношений.
Фин. как эк. категория:
1. Имеют денежную форму выражения; деньги являются обязательным условием существования финансов. Нет денег – не м.б. финансов. Появление фин. отнош-ий всегда даёт о себе знать реальным движением ден. средств. отсутствие такого движения на стадиях производ-ого процесса свид-ет о том, что явл. местом возникновения финансов.
2. Имеют объективный хар-ер.
3. Имеют специфич. общественное назначение.
Сущность фин. отраж-ся в их функциях:
1. Аккумулирующая (накопительная) выражается через процесс накопления денеж. ср-в, необх-х для функциониров-я любой хоз. системы.
2. Распределительная - распредел-е, осуществляемое финансовым методом в сфере материального производства, обслуживают кругооборот производ-х фондов и участвуют в создании новой стоимости.
3. контрольная – связана с распределит-ой. Она становится возможной поскольку движение всех ценностей и ресурсов в экономике получает своё выражение в денеж. форме. Огромное многообразие фин. отнош-ий создаёт условия для контроля над формированием и использованием денеж. фондов. контроль. функция реализ-ся через механизм фин. контроля – это мероприятия по проверке распределит-х процессов при формировании фин. ресурсов. Сферой финан-го контроля явл. все операции совершаемые с использованием денег.
Признаки фин-в: денеж. хар-ер, распределит. хар-ер, финн.отнош-я всегда связаны с формир-ем денеж. дох. и накоплений, приним-их форму фин. ресурсов.
Роль финансов в условиях рыноч. экономики вытекает из того, что гос-во и пред-тия явл. полноправными участниками рынка капит-ов, выступая в роли кредиторов и заёмщиков. Правильная организация фин. позв-ет быстро реагировать на изменения ситуации на рынке, приспосаб-ся к новым условиям. Фин. играют важную роль в привлечении инвестиций, создание благоприятных условий для функц-ия рынка капит-ов. Роль фин. в решении соц.-эк. задач закл. в обеспечении необх-ми источниками финансирования соц.-эк. сферы, достижении сбалансированности м/у экон. эффек-тью и соц. справедливостью.
2. Кредит: сущность, виды, функции
Кредит – форма движения ссудного капитала, т.е. ден. кап-ла, предоставляемого во временное пользование на условиях возвратности и платности.
Наличие кр-х отношений предполагает, с одной стороны временно-свободные ден-е капиталы, собственники которых готовы уступить их на определенный срок под %, а с др. стороны предпринимателей, желающих временно использовать их в своей деятельности.
Функции:
1 мобилизация временно-свобод. ден. сред-в
2 распределение вр.-своб. ден. ср-в
3 экономия наличных денег
4 выделение %
5 создание кредитных орудий обращения
6 осущест-е контроля за хоз. деят-тью п/п
7 опосредованный кругооборот фондов
8 доходная функция
9 формирование запасов ТМЦ
10 формир-ие фондов обращения
11 перераспределительная
12 замещение действител. денег кредитными деньгами
Основная функция: распределение ден. ср-в на условиях возвратности
Специфическая: замещение наличных кредитными деньгами
Общие: экономическое стимулирование ср-в, контроль рублем, обеспечение ср-в для расширенного воспроизводства
Принципы кредита:
Возвратность, Срочность, Платность, Материальное обеспечение, Целевой характер, Дифференциация
Виды кредита
1) коммерческий кр. – кр-т одного предпринимателя др. пред-лю в виде отсрочки платежа за поставленные товары или оказанные услуги. Инструментом кр. явл. ком. вексель, в цену кот. входит цена товара плюс %
2) банковский кр. – представляется банками и др. кредитно-финансовыми учреждениями предпринимателям
3) потребительский кр. – объектом кр. выступают товары длительного пользования (мебель, авто), с др. стороны банк. ссуды на потребительские цели (приобретение жилья).
4) государственный кр. – любой кр. где в кач-ве субъекта выступает гос-во (кредитор или заемщик)
5) ипотечный кр.- долговременные ссуды под залог недвижимости.
Формы кр.: это способы организации кр-х отношений, специфика кот-х определяется участниками этих отношений и формой стоимости, передаваемой кредитором заемщику на возвратных началах
На основе формы стоимости: товарные, денежные, натуральные.
3. Финансовые службы предприятия, их задачи и функции
Отдельные российские исследователи полагают, что многообразие функций, выполняемых финансовыми службами предприятий, можно разделить на две большие группы:
• управление денежными потоками;
• учет и контроль за финансовой деятельностью.
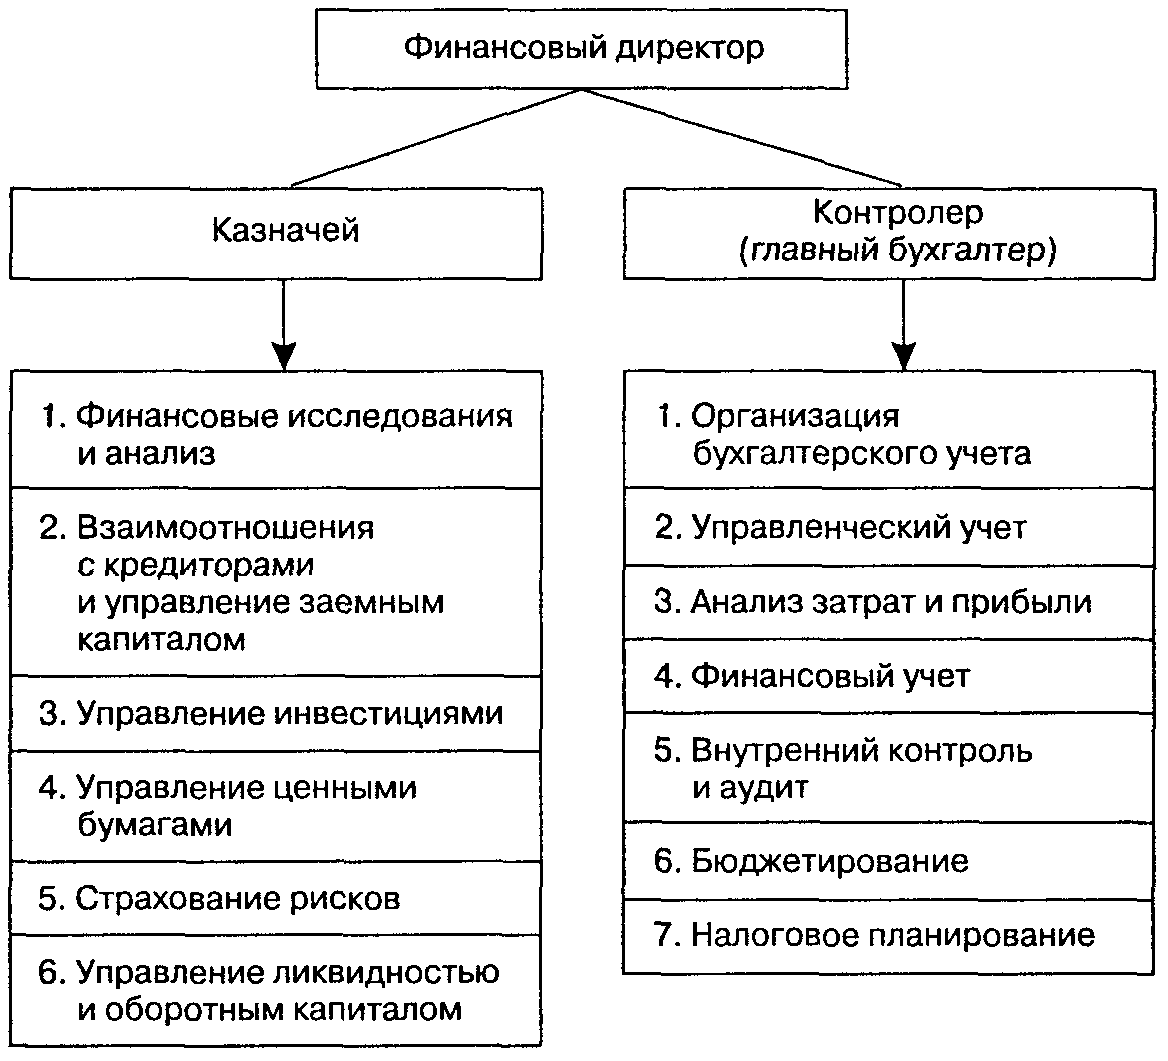
Рис. 1. Организационная схема финансового управления
Другие специалисты в организации финансовой службы выделяют три главных звена: финансовый директор, главный бухгалтер, казначей, что вполне правомерно (рис. 1).
Однако не совсем ясно, что авторы имеют в виду под управлением инвестициями (управление ценными бумагами выделено ими в отдельный блок) и финансовым учетом. В настоящее время предприятия должны вести три вида учета: бухгалтерский, налоговый и управленческий. Последний из них — для целей бюджетирования.
Несколько иная организационная структура финансовой службы российского предприятия представлена В.В. Кондратьевым (рис. 2).
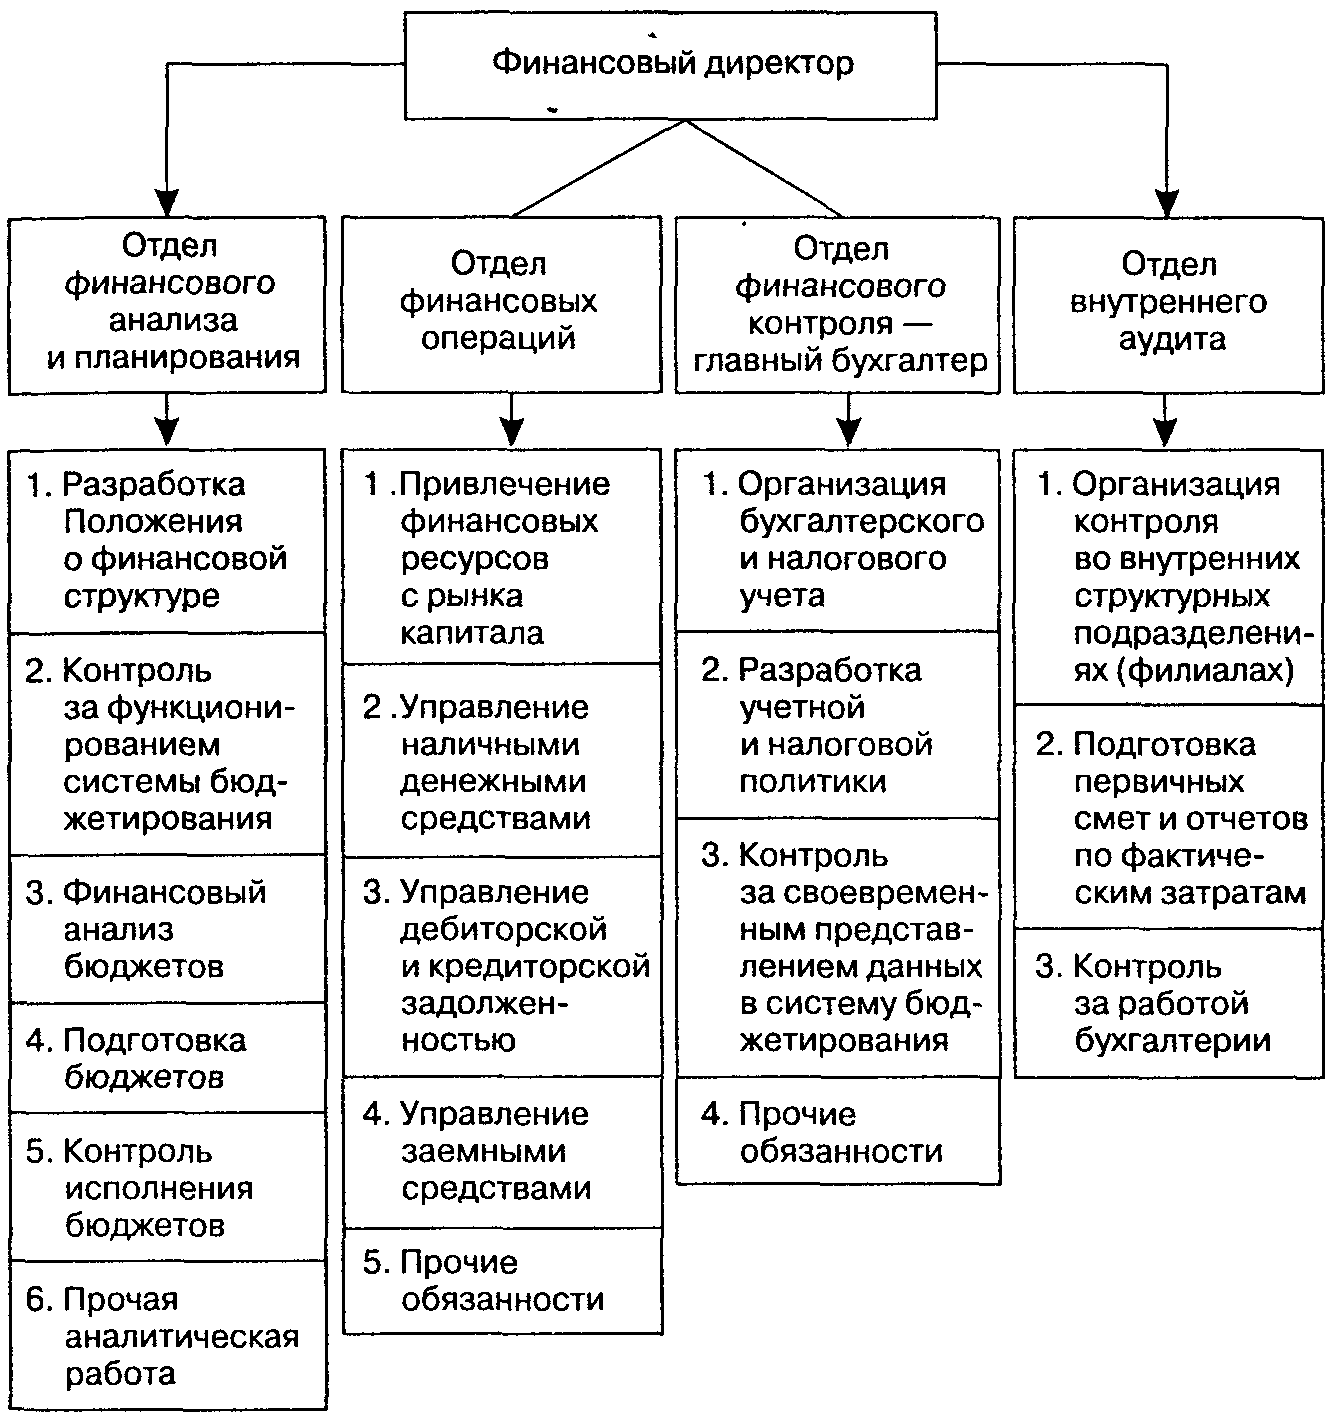
Рис. 2. Примерная структура финансовой службы российского предприятия
Следует отметить, что функции финансового директора и казначея (финансового управляющего) тесно взаимосвязаны. Финансовый директор в большей степени занят стратегией в области финансов, а казначей — подготовкой и обоснованием аналитических и управленческих решений.
В отечественной практике бухгалтерия часто не включается в структуру финансового отдела, подчиненного финансовому директору (хотя функционально она тесно связана с финансовой службой).
Функциональное построение центров управления финансовой деятельностью существенно различается на предприятиях разных размеров.
На крупных предприятиях (региональных энергосистемах) создается наиболее диверсифицированная система функциональных финансовых подразделений (рис. 3).
Наряду с традиционной интеграцией системы финансового управления с общей системой менеджмента на предприятии в последние годы в отечественной практике используют иные, более прогрессивные формы такой интеграции. Одной из таких форм является концепция управления отдельными аспектами финансовой деятельности на основе центров ответственности (ЦО), предложенная американским ученым Дж. Хиггинсом. Центр ответственности является структурным подразделением предприятия, которое полностью контролирует те или иные аспекты финансовой деятельности, а ее руководитель самостоятельно принимает управленческие решения и несет полную ответственность за выполнение доведенных до него плановых (нормативных) показателей.
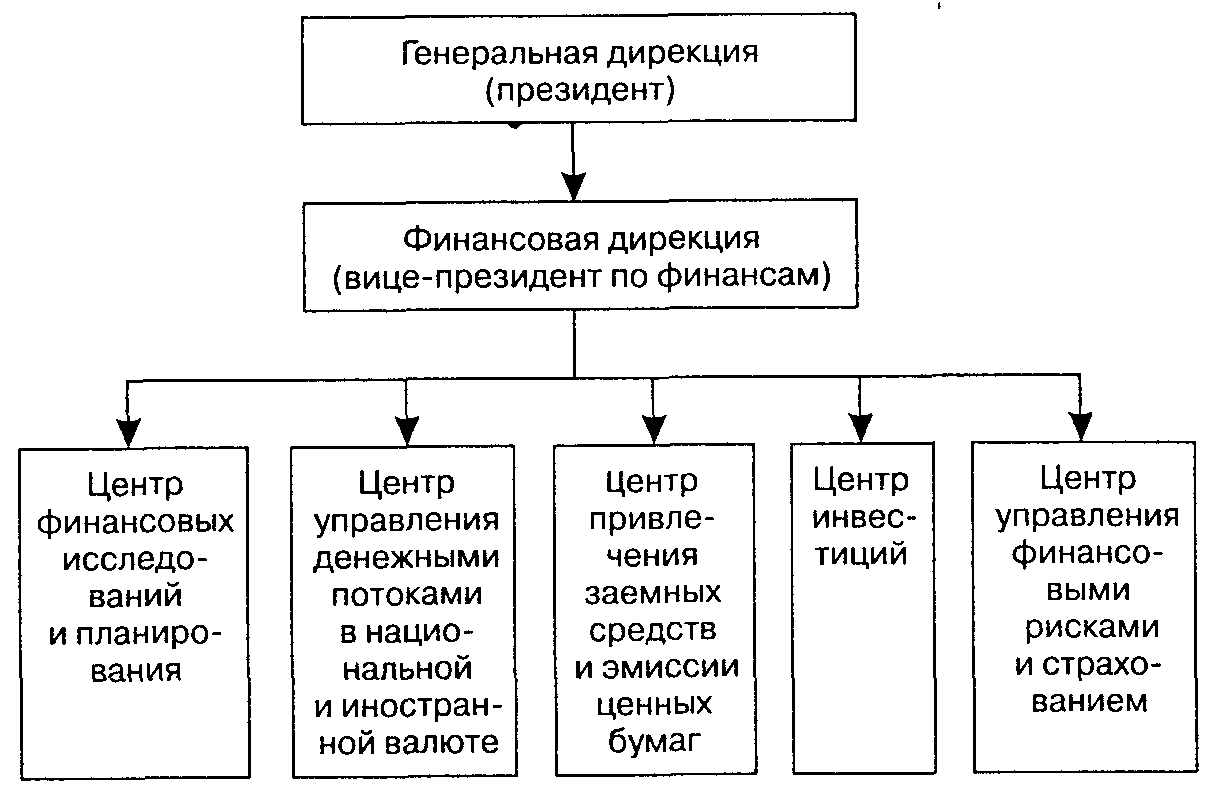
Рис. 3. Нетиповая схема организационной структуры финансового управления акционерной энергетической компании
Задачи фин. службы:
1)Контроль за выполнением принятых решений
2) Учет и анализ прошлого опыта
3) Учет тенденций развития и возможных направлений, изменений во внешней среде хозяйствования
4) Учет стратегических целей и перспектив
5) Ориентация на экстренный характер принимаемых решений или проводимых преобразований
6) Обоснование и признание непредсказуемости влияния некоторых внешних факторов.
4. Денежные отношения в системе отношений предприятия
Финансы предприятий (ФП) – совокупность денежных отношений, возникающих в процессе формирования основного и оборотного капиталов, фондов денежных средств организации а т.ж. их дальнейшего распределение и использование на нужды потребления и использования.
На предприятии финансы используются из следующих экономических отношений:
отношения между предприятием и другими предприятиями, в ходе выполняемой финансово-хозяйственной деятельности;
между предприятиями и подразделениями – филиалами, цехами, отделами, бригадами – в процессе финансирования расходов, распределения и перераспределения прибыли, оборотных средств. Влияет на организацию и ритмичность производства;
между предприятиями и работниками по поводу выплаты денежных средств (ДС), главным образом из прибыли (дивиденды), и части, попадающей под государственное регулирование (штрафы, компенсации);
между предприятием и государственным бюджетом по поводу уплаты налогов и по поводу получения льгот, целевого финансирования, государственных кредитов в различных формах и т.д.;
между предприятием и коммерческими банками по поводу получения и возврата кредитов;
между предприятиями и инвестиционными институтами по поводу формирования свободных денежных ресурсов и их использования (инвестиционные фонды, пенсионные фонды и т.д.);
между предприятием и вышестоящими органами (холдинги, концерны) по поводу перелива капитала.
В условиях товарного производства, распределение – связующее звено между производством и потреблением. Т.е. с помощью финансов происходит распределение общественного продукта.
На поверхности мы видим:
поступление выручки от реализации и использование ее на возмещение израсходованных средств производства и образование валового дохода.
дальнейшее распределение полученного дохода в ходе формирования бюджетных средств, внебюджетных фондов, формирование фонда оплаты труда, различных фондов и резервов, т.е. того, что обеспечивает жизнедеятельность и развитие предприятия.
Иначе, распределительная функция финансов предприятий – это направленная деятельность по распределению и перераспределению денежных доходов предприятия (распределение ВВП).
Контрольная функция (функция отражения) – основой является стоимостной учёт затрат на производство и реализацию продукции, формирование доходов, денежных фондов предприятия с целью дальнейшего их использования. Т.е. контроль за использование, поступление и выбытием средств. Даёт возможность оценить эффективность деятельности предприятия.
Функция обеспечения – заключается в формировании необходимого объёма денежных средств из различных источников для обеспечения текущей хозяйственной деятельности.
Принципы организации ФП
Хозяйственной самостоятельности – предполагает, что предприятие самостоятельно не зависимо от организационно правовой формы определяет свою экономическую деятельность. А именно самостоятельно вкладывает денежные средства с целью получения прибыли (собственное развитие, ЦБ).
Самофинансирования – Полная окупаемость затрат на производство и реализацию продукции, а т.ж. инвестирование ДС в развитие производства (как собст. так и привлечённых).
Материальной ответственности – наличие определённой системы ответственности за ведение и результаты хозяйственной деятельности (штрафы, увольнение…).
Принцип образования или наличия финансовых резервов – признак самостоятельности предприятия. Эти резервы создаются за счет чистой прибыли и включают в себя: гарантийные резервы и резервы на восполнение собственных средств.
Заинтересованность в результатах деятельности.
Разграничение основной и инвестиционной деятельности предприятия.
Деление средств, участвующих в обслуживании оборота предприятия, на собственные и заемные.
5. Экономическое содержание и основы организации оборотных средств
Оборотные средства (капитал, активы) — это совокупность денежных средств, авансируемая для создания оборотных производственных фондов и фондов обращения, обеспечивающих непрерывный кругооборот денежных средств, и возвращающаяся в исходную форму после завершения каждого оборота.
Оборотные производственные фонды — та часть средств производства, которая целиком потребляется в каждом производственном цикле, полностью переносит свою стоимость на готовый продукт и возобновляется после каждого цикла как в натуральной форме, так и по стоимости. В стоимость оборотных производственных фондов входит стоимость как предметов труда (сырье, основные материалы, топливо, вспомогательные материалы, тара, запасные части), так и некоторых средств труда (малоценные и быстроизнашивающиеся предметы со сроком службы не более года или стоимостью не более 100-кратного установленного законодательством РФ минимального размера месячной оплаты труда).
Кроме того, в оборотные фонды включается незавершенное производство, полуфабрикаты собственного изготовления и расходы будущих периодов. Незавершенное производство и полуфабрикаты собственного изготовления— предметы труда, вступившие в производственный процесс: материалы, детали, узлы и изделия, находящиеся в процессе обработки или сборки, а также полуфабрикаты собственного изготовления, не законченные полностью производством в одних цехах и подлежащие дальнейшей переработке в других цехах того же предприятия.
Расходы будущих периодов — невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде, но относятся на продукцию будущего периода.
Фонды обращения — средства предприятий, функционирующие в сфере обращения и вложенные в запасы готовой продукции, отгруженные, но неоплаченные товары, а также средства в расчетах и денежные средства в кассе и на счетах предприятия.
Оборотные фонды расходуются на производство продукции и переносят на нее свою стоимость. Оборотные средства не потребляются в производстве (как и