Стратегия социально-экономического развития города Ханты-Мансийска до 2020 года
Молодежная политика
По данным отдела сбора и обработки статистической информации Ханты-Мансийскстата, в городе Ханты-Мансийске проживает 18 268 человек в возрасте от 14 до 29 лет, что составляет 29 % от общего числа населения города. Молодежная политика на муниципальном уровне должна быть направлена на формирование условий для личностного и профессионального самоопределения и полноценной самореализации молодежи. С другой стороны необходимо стимулировать социальную, инновационную активность молодых людей, поддерживать их и оказывать им помощь, как в реализации инициатив, так и в трудных жизненных ситуациях.
В настоящее время, существует ряд проблем, препятствующих эффективной организации мероприятий по работе с молодежью, в частности:
Несовершенство нормативно-правовой, научно-методической базы, критериев и стандартов в сфере молодежной политики.
Недостаточная финансовая поддержка различных направлений молодежной политики, новых форм работы с молодежью, соответствующих требованиям настоящего времени.
Недостаточно эффективная работа и незначительная популярность среди молодежи общественных объединений.
Недостаточная готовность к выполнению воинского долга по защите Отечества. Результаты проведенного в городе социологического опроса показали, что многие молодые люди не изъявляют особого желания служить в Вооруженных Силах. Юноши активно желают получить образование, причем порой не важно, какое именно. Это может быть расценено как способ на время уйти от проблемы призыва в армию. После получения же высшего образования у большинства граждан появляются другие планы, в которые военная служба не входит.
Необходимость поддержки талантливой молодежи города, активного стимулирования молодежных инициатив. Социологический опрос показал, что большая часть молодежи осознает, что сама должна быть инициатором создания молодежных объединений. При этом молодые люди рассчитывают, в первую очередь, на финансовую поддержку молодежных объединений, а также на помощь в предоставлении помещений и оборудования для таких объединений. Наибольшую потребность молодежь города ощущает в досуговых объединениях и по интересам, а также в творческих организациях.
Проблемы трудоустройства и безработицы среди молодежи.
Недостаточная приверженность молодежи здоровому образу жизни, необходимость развития системы обеспечения качественной организации молодежного отдыха и оздоровления.
Необходимость формирования единой информационной политики в сфере работы с молодежью.
Трудности доступа молодежи к востребованным информационным ресурсам.
Невысокая электоральная активность молодежи. Сегодня в городе наблюдается самая низкая активность на выборах именно в молодежной группе: только 25 процентов избирателей в возрасте от 18 до 24 лет стараются ходить на выборы и 41 % – возрасте 25-24 года. Лишь 40 процентов молодых интересуются политикой, а почти четверть – вообще не интересуются.
В настоящее время, молодежная политика в г. Ханты-Мансийске опирается на мероприятия, закрепленные в городской целевой Программе «Молодежь города Ханты-Мансийска» на 2008–2011 годы (утверждена решением Думы города от 01 февраля 2008 года № 438).
В 2009 году впервые созданы временные рабочие места на базе муниципального учреждения «Молодежный центр»: разработана система оплаты труда несовершеннолетних, заключены договоры о социальном партнерстве по трудоустройству несовершеннолетних на летний период 2009 года с предприятиями, организациями города и округа. Летом 2009 года работало 28 молодежных трудовых отрядов общей численностью 275 несовершеннолетних (214 человек трудоустроено через Молодежный центр, 61 человек на предприятиях и учреждениях города Ханты-Мансийска). Совокупный доход несовершеннолетнего, трудоустроенного через систему МТО, составил от 5 000 до 7 000 рублей.
В целях частичного решения проблем занятости студентов и учащихся города впервые созданы городские сервисные трудовые отряды, в которых временно трудоустроено 168 человек (из них 134 - несовершеннолетние).
В 2009 году направлено на трудоустройство на предприятия и учреждения города 674 человека, в том числе на постоянное трудоустройство – 92 человека, совершеннолетнего возраста.
Создано структурное подразделение Ювенальная служба на базе МУ «Молодежный центр».
В целях поощрения и поддержки талантливой молодежи Югры пять представителей молодежи города Ханты-Мансийска стали лауреатами премии Губернатора Ханты-Мансийского автономного округа – Югры.
2 3.3 Финансовые ресурсы и бюджет города Ханты-Мансийска
На территории муниципального образования осуществляют свою деятельность различные финансовые институты, которые предоставляют широкий спектр услуг населению муниципального образования. Сегодня банки города предлагают населению самые разнообразные виды кредитования: ипотечный кредит на покупку квартиры, беспроцентный кредит до 90 тыс.руб. сроком до двух лет на основе кредитной карты, кредит «автомечта», кредит «молодежный» (для оплаты услуг образования) и другие.
Банки проводят кредитную политику, нацеленную на кредитование предприятий реального сектора экономики и физических лиц. В связи с финансовым кризисом в 2009 году объем жилищного ипотечного кредитования сократился почти в 4 раза и составил 4038 тыс. руб.
Учитывая, что банки и страховые компании в настоящее время испытывают трудности, следует ожидать сокращения притока сбережений населения именно в банковскую систему.
Неблагоприятная внешнеэкономическая конъюнктура мировых цен на нефть повлияли на значительное уменьшение налоговых поступлений в бюджетную систему Российской Федерации и отрицательно отразились на исполнении бюджета города Ханты-Мансийска.
2.3.3.1 Финансово-бюджетная инфраструктура города
Бюджетное устройство и правоотношения, возникающие при осуществлении бюджетного процесса в городе Ханты-Мансийске, регулируются Решением Думы города от 7 декабря 2007 г. № 422 «О Положении «Об отдельных вопросах организации и осуществления бюджетного процесса в городе Ханты-Мансийске» (далее – Положение) с изменениями, внесенными Решениями Думы от 26 сентября 2008 № 581, от 6 февраля 2009 № 722, от 18 декабря 2009 года № 903. В Положении о бюджетном процессе определены участники бюджетного процесса, установлены их права и обязанности, процедуры утверждения и исполнения бюджета города.
Несмотря на то, что правовой акт, утверждающий положение о бюджетном процессе, носит название «Об отдельных вопросах организации и осуществления бюджетного процесса в городе Ханты-Мансийске» и содержит основные обязательные составляющие, определенные российским законодательством, следует обратить внимание на положения, содержащие неточности и вызывающие неоднозначное толкование Положения:
1). В разделе 1, п.1, п.п.1 Положения бюджет города определен как «форма образования и расходования денежных средств, предназначенных для финансового обеспечения задач и функций администрации города Ханты-Мансийска», тогда как Бюджетный кодекс РФ7 определяет бюджет формой образования и расходования денежных средств, предназначенных для финансового обеспечения задач и функций местного самоуправления. Учитывая, что «местное самоуправление» трактуется российским законодательством8 как форма осуществления народом своей власти и решения через органы местного самоуправления вопросов местного значения, что в структуру органов местного самоуправления города Ханты-Мансийска входят в соответствии с Уставом города9 Дума города, глава города и администрация города Ханты-Мансийска, данное в Положении определение бюджета является неполным. Рекомендуется словосочетание «задач и функций администрации города Ханты-Мансийска» заменить на «задач и функций органов местного самоуправления города Ханты-Мансийска»;
2) Положение не содержит требований к подготовке и применению ряда документов, используемых в бюджетном процессе города в соответствии с российским бюджетным законодательством, либо ссылок на отдельно утверждаемые порядки, в частности:
Положение не содержит требований к применению в бюджетном процессе таких инструментов планирования как «муниципальное задание», требований к составу, качеству, объему, условиям, порядку и результатам оказания муниципальных услуг;
в Положении нет ссылок на документы, определяющие порядок предоставления средств из бюджета города, осуществления бюджетных инвестиций, в т.ч. в объекты капитального строительства;
нет положений относительно порядка формирования и использования средств Резервного фонда в составе бюджета города;
нет ссылок на применение в процессе бюджетного планирования таких инструментов как муниципальные гарантии, бюджетные кредиты, муниципальные заимствования.
Применение перечисленных элементов бюджетного планирования регулируется отдельными муниципальными правовыми актами, но в Положение о бюджетном процессе целесообразно включить общие положения относительно их применения в бюджетном процессе;
3) Пунктом 7 раздела 7 Положения определено, что «до утверждения бюджета города или внесения изменений в бюджет глава города вносит в Думу города проект долгосрочной целевой программы, подлежащей утверждению им, для одобрения». В такой редакции пункт содержит несколько противоречий Бюджетному кодексу РФ и постановлению администрации города Ханты-Мансийска от 25 декабря 2008 года № 1042 «О долгосрочных целевых программах города Ханты-Мансийска» в редакции постановления администрации города от 2 марта 2010 года № 192 в части утверждения долгосрочных целевых программ правовым актом администрации города. В Положении указано, что программа (в единственном числе, между тем их может и фактически в городе в составе бюджета их несколько) утверждается главой города и вносится для одобрения в Думу. В связи с этим Положение о бюджетном процессе города в части утверждения долгосрочных целевых программ рекомендуется привести в соответствие с порядком разработки, утверждения и реализации долгосрочных целевых программ, установленным администрацией города и соответствующим статье 179 Бюджетного кодекса РФ.
2.3.3.2 Основные характеристики бюджета города
Бюджет города в 2007 и 2009 годах исполнен с профицитом (таблица 13), в 2008 году - с дефицитом; действующий бюджет на 2010 г. и на плановый период 2011-2012 гг. предусматривает дефицит в установленных Бюджетным кодексом РФ предельных значениях.
Таблица 13. Баланс бюджета города Ханты-Мансийска в 2007-2012 гг., тыс. руб.
| Показатель | 2007 г. | 2008 г. | 2009 г. |
2010 г. (финансовый год) |
2011г. (плановый период) |
2012 г. (плановый период) |
| Всего доходов | 4 300 529,0 | 5 558 801,0 | 4 308 103,5 | 5 001 763,2 | 4 200 261,2 | 4 371 277,5 |
| Всего расходов | 4 280 997,0 | 5 819 965,0 | 4 231 605,5 | 5 486 704,2 | 4 396 261,2 | 4 526 277,5 |
| Дефицит (-) | (-261 164,0) | (-484 941,0) | (-196 000,0) | (-155 000,0) | ||
| Профицит (+) | +19 532,0 | +76 498,0 |
Источник:
Составлено по данным решений Думы города Ханты-Мансийска об исполнении бюджета города в соответствующем периоде и бюджета на 2010 финансовый год и плановый период 2011-2012 гг.
По уровню доходов бюджета Ханты-Мансийск в 2007-2009 гг. занимал четвертое место среди городских округов Ханты-Мансийского автономного округа, уступая городам: Сургут, Нижневартовск, Нефтеюганск (таблица 14, рисунок 8). При этом по объему налоговых доходов город находился на третьем месте после Сургута и Нижневартовска (рисунок 9).
Таблица 14. Баланс бюджетов городских округов Ханты-Мансийского автономного округа в 2007-2009 гг., тыс. руб.
| Городской округ | Доходы | Расходы | Дефицит (профицит) | ||||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | |
| Ханты-Мансийск | 4300529 | 5558802 | 4308103 | 4280997 | 5819965 | 4231606 | 19532 | -261163 | 76497 |
| Лангепас | 2550577 | 2790328 | 2339374 | 162359 | 2700138 | 2370410 | 45514 | 90190 | -31036 |
| Мегион | 3147801 | 3527854 | 2936734 | 198542 | 3573061 | 2979935 | 131209 | -45207 | -43201 |
| Нефтеюганск | 5974794 | 6643273 | 5057978 | 324557 | 6093397 | 5364779 | 683465 | 549876 | -306901 |
| Нижневартовск | 11543460 | 13136265 | 10779905 | 908112 | 13912799 | 10378816 | -434688 | -776534 | 401089 |
| Сургут | 13593537 | 18103988 | 15973164 | 375196 | 18193472 | 15824676 | -622615 | -89484 | 148488 |
| Радужный | 2770509 | 3241723 | 2627469 | 153010 | 3323441 | 2569155 | 13202 | -81718 | 58314 |
| Урай | 2807826 | 2855502 | 2741013 | 174414 | 2872747 | 2459340 | -56143 | -17245 | 281673 |
| Нягань | 3270237 | 4323058 | 3588216 | 250908 | 4690334 | 3334923 | 64115 | -367276 | 253293 |
| Когалым | 3281677 | 3977075 | 3188758 | 444344 | 4067659 | 3301484 | -319707 | -90584 | -112726 |
| Покачи | 1326485 | 1493170 | 1235044 | 84945 | 1529789 | 1263434 | -78599 | -36619 | -28390 |
| Пыть-Ях | 2236975 | 2632913 | 2390050 | 127417 | 2817126 | 2416779 | 192510 | -184213 | -26729 |
| Югорск | 2485679 | 2819970 | 2213312 | 177529 | 2843419 | 2395648 | 41709 | -23449 | -182336 |
Источник: Составлено по данным Федеральной службы государственной статистики о бюджетах муниципальных образований.
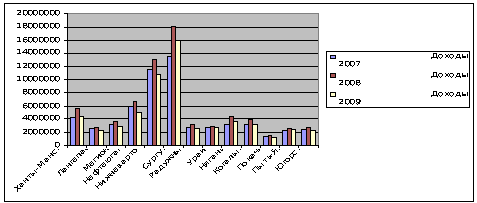
Рис. 8. Доходы бюджетов городских округов Ханты-Мансийского автономного округа в 2007-2009 гг.
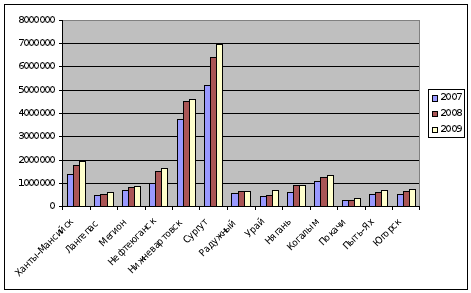
Рис. 9. Налоговые доходы городских округов Ханты-Мансийского автономного округа в 2007-2009 гг.
В период 2007-2012 гг. наблюдается изменение структуры бюджетных доходов города Ханты-Мансийска (данные о структуре доходов города представлены в таблице 15): при небольшой, но достаточно стабильной доле неналоговых доходов от 5,3 до 5,9 % в общих доходах бюджета происходит рост налоговых поступлений и снижение безвозмездных поступлений. На рисунке 10 представлены изменения налоговых поступлений в отчетных 2007-2009 годах и в бюджете города на 2010-2012 гг., на рисунке 11 – удельные веса налоговых, неналоговых и безвозмездных поступлений в общем объеме доходов бюджета города. Если в 2007 году безвозмездные поступления составили 62 % доходов бюджета города, а налоговые – 32 %, то в бюджете 2010 года и в плановом периоде 2011 - 2012 гг. налоговые поступления запланированы на уровне соответственно 43,1% - 50,0% – 48,5 %, безвозмездные поступления снижены соответственно до 52,5% - 45,3 – 46,9 %. Уровень финансовой самостоятельности города Ханты-Мансийска находится в параметрах, отмечаемых в среднем по России для городских округов (по данным Федерального казначейства за 2008 г. налоговые, неналоговые источники и безвозмездные поступления обеспечивали соответственно 38,3%, 3,1% и 58,6% совокупных доходов).
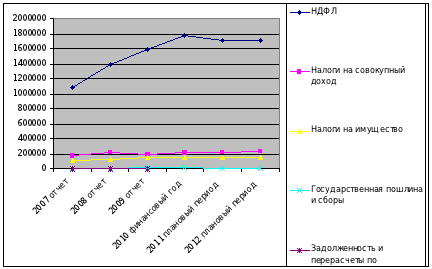
Рис. 10. Изменение структуры доходов бюджета города Ханты-Мансийска в отчетном периоде 2007 – 2009 и в бюджете на 2010 - 2012 гг.
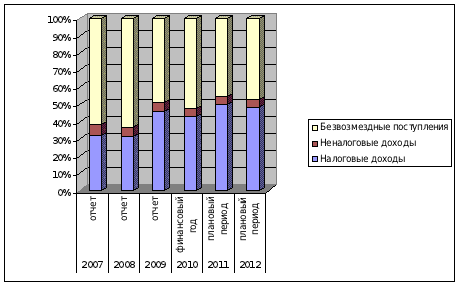
Рис. 11. Изменение удельного веса налоговых, неналоговых и безвозмездных поступлений в доходах бюджета города Ханты-Мансийска
Таблица 15. Структура доходов бюджета города Ханты-Мансийска в 2007-2010 гг.
| Показатель |
2007 г. отчет |
2008 г. отчет |
2009 г. отчет |
2010 г. финансовый год |
2011 г. плановый период |
2012 г. плановый период |
||||||
| Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | |
| Налоговые доходы | 1376516 | 32,0 | 1753894 | 31,5 | 1963229 | 45,6 | 2156089 | 43,1 | 2101840 | 50,0 |
2120664 |
48,5 |
| Неналоговые доходы* | 255601 | 5,9 | 294008 | 5,3 | 229911 | 5,3 | 220611 | 4,4 | 197286 | 4,7 | 199028 | 4,6 |
| Безвозмездные поступления | 2668412 | 62,1 | 3510899 | 63,2 | 2114964 | 49,1 | 2625063 | 52,5 | 1901135 | 45,3 | 2051586 | 46,9 |
|
Всего доходов |
4300529 |
100 |
5558801 |
100 |
4308104 |
100 |
5001763 |
100 |
4200261 |
100 |
4371278 |
100 |
Источник:
Составлено на основе сведений о бюджете города, утвержденных решениями Думы города Ханты-Мансийска и размещенных в информационно-правовой системе «Консультант Плюс: Сведения регионов».
* С учетом доходов от предпринимательской и иной приносящей доход деятельности.
Источники формирования доходов бюджета города Ханты-Мансийска (налоговые, неналоговые и безвозмездные поступления) претерпели существенные изменения: налоговые доходы в 2007-2009 гг. возросли с 1376516 тыс. руб. до 1963229 тыс. руб. или на 42,6%; согласно действующей редакции бюджета в 2010 г. планируется мобилизовать 2156089 тыс. руб. налоговых доходов, в 2011 – 2101840 тыс. руб., в 2012 – 2120664 тыс. руб. или на 25,2% больше, чем в предшествующем трехлетнем периоде. В результате в периоде с 2007-2012 гг. наблюдается выравнивание соотношения между налоговыми доходами бюджета и безвозмездными поступлениями: доля налоговых поступлений в доходах планового периода бюджета 2012 составит 48,5%, а доля безвозмездных поступлений – 46,9%.
Среди городских округов Ханты-Мансийского автономного округа наибольшую долю налоговых доходов в 2007-2008 гг. имели бюджеты городов Сургут (38,3% в 2007 г. и 35,4% в 2008 г.), Когалым (33,7% в 2007 г. и 32,1% в 2008 г.), Нижневартовск (32,5 в 2007 г. и 34,6% в 2008 г.), в Ханты-Мансийске налоговые доходы в этот период были на уровне 32% (таблица 16). В 2009 году бюджет города Ханты-Мансийска имел наибольшую долю налоговых поступлений среди городов автономного округа (45,6%): налоговые доходы возросли по сравнению с 2008 г. на 11,9%, тогда как неналоговые и безвозмездные поступления снизились соответственно на 22% и 39,8%.
Таблица 16. Удельный вес налоговых, неналоговых и безвозмездных поступлений в доходах бюджетов городских округов Ханты-Мансийского автономного округа в 2007-2009 гг., в % от общего объема доходов соответствующих бюджетов.
| Городской округ | Доля налоговых | Доля неналоговых | Доля безвозмездных | Всего доходы | ||||||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | |
| Ханты-Мансийск | 32,0 | 31,6 |
45,6 |
5,9 | 5,3 | 5,3 | 62,0 | 63,2 | 49,1 | 100 | 100 | 100 |
| Лангепас | 19,3 | 18,6 | 26,3 | 11,5 | 9,8 | 11,2 | 69,2 | 71,6 | 62,4 | 100 | 100 | 100 |
| Мегион | 22,3 | 24,0 | 29,6 | 11,0 | 9,6 | 11,5 | 66,6 | 66,4 | 59,0 | 100 | 100 | 100 |
| Нефтеюганск | 17,2 | 23,2 | 32,8 | 19,0 | 14,6 |
15,7 |
63,8 | 62,2 | 51,5 | 100 | 100 | 100 |
| Нижневартовск | 32,5 | 34,6 | 42,7 | 15,4 | 9,8 | 10,6 | 52,1 | 55,6 | 46,7 | 100 | 100 | 100 |
| Сургут |
38,3 |
35,4 |
43,5 | 14,1 | 11,7 | 14,1 | 47,6 | 52,9 | 42,5 | 100 | 100 | 100 |
| Радужный | 21,4 | 20,4 | 25,3 | 9,6 | 8,1 | 8,6 | 69,0 | 71,5 |
66,1 |
100 | 100 | 100 |
| Урай | 15,3 | 16,7 | 24,6 | 11,5 | 11,3 | 11,7 | 73,2 | 72,0 | 63,7 | 100 | 100 | 100 |
| Нягань | 19,0 | 21,1 | 25,8 |
19,5 |
19,3 |
13,8 | 61,5 | 59,6 | 60,4 | 100 | 100 | 100 |
| Когалым | 33,7 | 32,1 | 42,3 | 11,0 | 9,7 | 12,5 | 55,3 | 58,2 | 45,3 | 100 | 100 | 100 |
| Покачи | 19,5 | 18,0 | 29,0 | 6,2 | 7,4 | 10,8 |
74,3 |
74,6 |
60,2 | 100 | 100 | 100 |
| Пыть-Ях | 22,8 | 23,0 | 30,6 | 8,4 | 4,2 | 6,8 | 68,8 | 72,8 | 62,6 | 100 | 100 | 100 |
| Югорск | 21,7 | 23,0 | 33,7 | 16,2 | 10,3 | 14,2 | 62,1 | 66,7 | 52,1 | 100 | 100 | 100 |
Источник:
Рассчитано на основе сведений Федеральной службы государственной статистики о бюджетах городских округов.
В анализируемом периоде 2007-2012 гг. структура налоговых доходов бюджета города Ханты-Мансийска (таблица 17) остается практически неизменной: налог на доходы физических лиц (НДФЛ) как в отчетном периоде 2007-2009 гг., так и в бюджете на 2010-2012 гг. играет наиболее значимую роль. Его доля в налоговых доходах бюджета в 2007-2012 гг. составляет порядка 80%, тогда как доля налога на совокупный доход – 11%, доля имущественных налогов – порядка 8% (рисунок 12). Доля земельного налога по отношению к общим налоговым доходам бюджета незначительна, колеблется между 2-3% с тенденцией снижения в бюджете 2010-2012 и сопоставима с уровнем в налоговых доходах бюджетов других городских округов Ханты-Мансийского автономного округа (таблица 18).
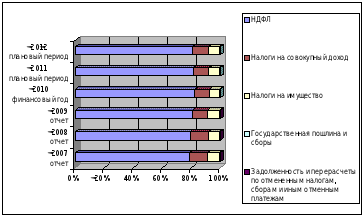
Рис. 12. Удельный вес основных видов налогов в общем объеме налоговых доходов бюджета города Ханты-Мансийска в период 2007 – 2012 гг.
586713 тыс. руб. прироста налоговых доходов за 2007-2009 гг. практически полностью было обеспечено за счет поступлений от НДФЛ – 507602 тыс. руб. и лишь 4% за счет совокупного налога и 8% вследствие увеличения сбора имущественных налогов. При этом увеличение поступлений от НДФЛ в 2007 – 2009 гг. происходило темпами выше отмеченного в стране уровня инфляции, что является положительным фактором. В 2011-2012 гг. в бюджете города консервативно запланировано снижение поступлений НДФЛ по сравнению с 2010 г. и существенно ниже уровня прогнозируемой инфляции, что отражает в Ханты-Мансийске стагнацию объема фонда оплаты труда (рисунок 13). При прогнозируемых в РФ 7 % инфляции в 2011-2012 гг.10 поступления от НДФЛ в бюджет города запланированы в размере 96,3% на 2011 г. и 100,1% на 2012 г. по отношению к предшествующему году.
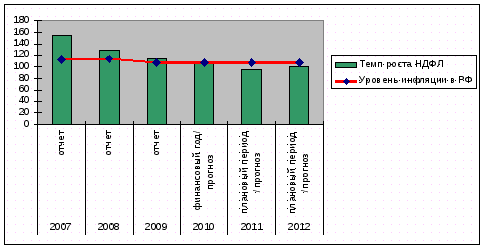
Рис. 13. Соотношение темпа роста поступлений НДФЛ в бюджет города Ханты-Мансийска и уровня инфляции в России.
Таблица 17. Структура налоговых доходов бюджета города Ханты-Манcийска в 2007-2012 гг.
| Показатель |
2007 г. отчет |
2008 г. отчет |
2009 г. отчет |
2010 г. финансовый год |
2011 г. плановый период |
2012 г. плановый период |
| Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | |
| Налог на доходы физических лиц | 1079442 | 78,4 | 1386363 | 79,0 | 1587044 | 80,8 | 1775332 | 82,3 | 1710145 | 81,4 | 1712315 | 80,7 |
| Налог на совокупный доход | 173202 | 12,6 | 224452 | 12,8 | 197231 | 10,0 | 213337 | 9,9 | 224134 | 10,7 | 235349 | 11,1 |
| Налоги на имущество: | 111891 | 8,1 | 128925 | 7,4 | 160906 | 8,2 | 151088 | 7,0 | 155314 | 7,4 | 160218 | 7,6 |
| в т.ч. Земельный налог | 40877 | 3,0* | 45993 | 2,6* | 58991 | 3,0* | 48607 | 2,3* | 48559 | 2,3* | 50037 | 2,4* |
| Государственная пошлина и сборы | 11891 | 0,9 | 12688 | 0,7 | 17888 | 0,9 | 16342 | 0,8 | 12247 | 0,6 | 12782 | 0,6 |
| Задолженность и перерасчеты по отмененным налогам, сборам и иным отменным платежам | 90 | 0,0 | 1466 | 0,1 | 160 | 0,0 | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
|
Всего налоговых поступлений |
1376516 |
100 |
1753894 |
100 |
1963229 |
100 |
2156089 |
100 |
2101840 |
100 |
2120664 |
100 |
Источник: Составлено на основе сведений о бюджете города, утвержденных решениями Думы города Ханты-Мансийска и размещенных в информационно-правовой системе «Консультант Плюс: Сведения регионов». * в общем объеме налоговых поступлений
Высокая доля НДФЛ в целом в налоговых доходах местного бюджета характерна для всех городских округов Ханты-Мансийского автономного округа – свыше 70-80% (рисунки 14-16). В среднем по России этот показатель несколько ниже – на уровне 68%11.
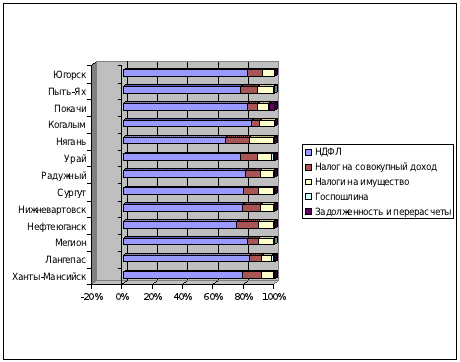
Рис. 14. Структура налоговых доходов бюджетов городских округов Ханты-Мансийского автономного округа в 2007 г.
Высокой доле НДФЛ в бюджете Ханты-Мансийска и других городских округов способствовало выполнение Ханты-Мансийским автономным округом обязанности по передаче в местные бюджеты в соответствии с пунктом 3 статьи 58 Бюджетного кодекса Российской Федерации единых и (или) дополнительных нормативов отчислений от НДФЛ, исходя из зачисления в местные бюджеты не менее 10 процентов налоговых доходов консолидированного бюджета субъекта Российской Федерации. В округе в 2009 г. был Министерством финансов России был отмечен максимальный уровень дополнительных поступлений данного налога в местные бюджеты.
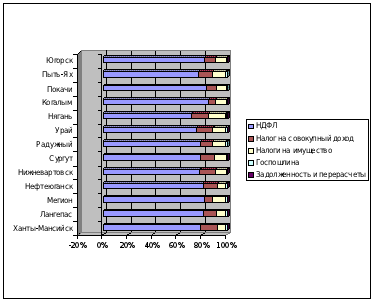
Рис. 15. Структура налоговых доходов бюджетов в городских округах Ханты-Мансийского автономного округа в 2008 г.
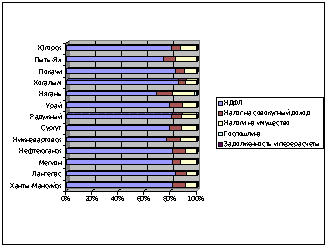
Рис. 16. Структура налоговых доходов бюджетов городских округов Ханты-Мансийского автономного округа в 2009 г.
Таблица 18. Земельный налог в налоговых доходах бюджетов городских округов Ханты-Мансийского автономного округа в 2007-2009 гг., тыс. руб.
| 2007 г. | 2008 г. | 2009 г. | |||||||
| Городской округ | Земельный налог | Налоговые доходы | Удельныйвес, % | Земельный налог | Налоговые доходы | Удельныйвес, % | Земельный налог | Налоговые доходы | Удельныйвес, % |
| Ханты-Мансийск | 40876 | 1376516 | 3,0 | 45993 | 1753894 | 2,6 | 58991 | 1963229 | 3,0 |
| Лангепас | 7455 | 492694 | 1,5 | 8412 | 518837 | 1,6 | 8477 | 616409 | 1,4 |
| Мегион | 1499 | 703163 | 0,2 | 2262 | 846030 | 0,3 | 11985 | 868638 | 1,4 |
| Нефтеюганск | 35095 | 1027128 | 3,4 | 30344 | 1542878 | 2,0 | 36599 | 1660194 | 2,2 |
| Нижневартовск | 99576 | 3755770 | 2,7 | 96098 | 4546437 | 2,1 | 136981 | 4608228 | 3,0 |
| Сургут | 107812 | 5205527 | 2,1 | 118437 | 6411589 | 1,8 | 196063 | 6941613 | 2,8 |
| Радужный | 7513 | 593079 | 1,3 | 8980 | 662656 | 1,4 | 8307 | 665934 | 1,2 |
| Урай | 11565 | 429563 | 2,7 | 12483 | 477994 | 2,6 | 24757 | 674073 | 3,7 |
| Нягань | 54296 | 621703 | 8,7 | 56255 | 911001 | 6,2 | 72961 | 924529 | 7,9 |
| Когалым | 2509 | 1107395 | 0,2 | 5149 | 1277021 | 0,4 | 8452 | 1348016 | 0,6 |
| Покачи | 6855 | 258681 | 2,6 | 6818 | 269447 | 2,5 | 13969 | 358653 | 3,9 |
| Пыть-Ях | 29871 | 510065 | 5,9 | 30861 | 604517 | 5,1 | 66239 | 730814 | 9,1 |
| Югорск | 12428 | 538723 | 2,3 | 11995 | 648407 | 1,8 | 36610 | 745022 | 4,9 |
Источник:
Составлено по данным Федеральной службы государственной статистики о соответствующих бюджетах.
Объем поступившего в 2008 году в бюджет города Ханты-Мансийска земельного налога превышает уровень 2007 года на 12,5% (в среднем по России рост составил 15,5%), а в 2009 г. по сравнению с 2008 г. на 28,3%, что существенно выше среднероссийского показателя – 19,6%12. В целом удельный вес земельного налога в Ханты-Мансийске ниже, чем в среднем по России в 4 раза (3% против 12,3% в 2009 году).
Следует отдельно рассмотреть поступления в местный бюджет от земельного налога на земельные участки под многоквартирными жилыми домами.
По данным Росреестра, в настоящее время в городе на кадастровом учете находится 625 земельных участков общей площадью 2,7 млн. кв.м.13 Общая расчетная сумма начисленных поступлений земельного налога за земельные участки по данному виду использования на основе сведений Росреестра о кадастровом учете и кадастровой стоимости за 2010 г. по ставке 0,2% составляет около 22,59 млн. руб. (при допущении, что все права на эти земельные участки оформлены, проведено оформление долей в общей долевой собственности земельных участков в веденных в эксплуатацию многоквартирных домах на этих участках).
По экспертным оценкам, сделанным на основе данных о земельных участках в г. Ханты-Мансийске по состоянию на февраль 2010 г., общая площадь земельных участков под многоквартирными жилыми домами в настоящее время составляет примерно 4,6 млн. кв.м. Если все эти земельные участки будут поставлены на кадастровый учет (кроме тех, права на которые сегодня не оформлены) при условии неизменности ставки земельного налога для данного вида использования в размере 0,2 % и средней расчетной кадастровой стоимости таких участков, без учета изменения кадастровой стоимости, которая фактически произойдет в ХМАО-Югры, то увеличение ежегодных поступлений земельного налога может составить в ближайшей перспективе по экспертным оценкам 15,30 млн. руб., при условии соблюдения требований налогового, земельного и жилищного законодательства РФ при начислении земельного налога, а также допущения, что льготы по налогу не предоставляются.
В случае увеличения ставки земельного налога за земельные участки, выделенные под многоквартирные жилые дома, с 0,2% до предельно допустимого налоговым законодательством уровня в 0,3%, а также в результате работ по актуализации кадастровой стоимости земли, в перспективе на 2011 год общее увеличение поступлений земельного налога за участки по данному виду использования может составить ориентировочно 23,57 млн. руб.при условии соблюдения требований налогового, земельного и жилищного законодательства РФ при начислении земельного налога, а также допущения, что льготы по налогу не предоставляются.
По экспертным оценкам, сделанным на основе материалов генерального плана и правил землепользования и застройки г. Ханты-Мансийска, суммарная площадь земельных участков под многоквартирными жилыми в 2027 г. составит около 4,77 млн. кв.м. Соответственно, использование земельных участков на территории города Ханты-Мансийска для размещения и эксплуатации многоквартирных жилых домов, повышения ставки земельного налога до предельного уровня 0,3% и прогнозируемого роста средней кадастровой стоимости 1 кв.м земли по рассматриваемому виду использования может увеличить ежегодное поступление земельного налога в бюджет города в период до 2027 г. по сравнению с 2010 годом примерно на 49,00 млн. руб. Исходя из этого, можно предположить, что в период до 2020 г. прирост ежегодных объемов поступлений земельного налога за земельные участки рассматриваемого вида использования составит около 28,8 млн. руб.
В Ханты-Мансийске как и в целом по муниципальных образованиям в РФ наблюдается снижение объемов неналоговых доходов бюджета (таблица 19). Основное снижение в 2007-2009 гг. произошло за счет уменьшения доходов от использования имущества, находящегося в муниципальной собственности. В 2009 г. по сравнению с 2008 г. - на 30,5 % или почти в 4 раза больше, чем в среднем по России14 и дальнейшим снижением в 2010-2012 на 31,8% по сравнению с предыдущим трехлетним периодом 2007-2009 гг. На 25,4% снизились в 2009 г. относительно предыдущего года доходы от продажи материальных и нематериальных активов, в бюджете 2011 - 2012 гг. этих поступлений запланировано в два раза меньше.
Основными источниками неналоговых доходов бюджета города являются доходы от предпринимательской деятельности и доходы от использования имущества, при этом между этими основными источниками наблюдаются в течение 2007-2012 гг. противоположные тенденции: доходы от предпринимательской деятельности стабильно растут с 17,9% в 2007 г. до 44,9% в плановом периоде 2012, это существенно выше, чем в среднем по России (в 2009 г. этот показатель по городским округам был на уровне 8,3%), а доходы от использования имущества снижаются с 35,9% в 2007 г. до 27,9% в плановом периоде 2012 г. (в 2009 г. использование имущества составляло в доходах городских округов России в среднем 49,9%15).
Таблица 19. Структура неналоговых доходов бюджета города Ханты-Мансийска в 2007-2012 гг.*
| Неналоговые доходы | 2007 | 2008 | 2009 | 2010финансовый год | 2011плановый период | 2012плановый период |
| Доходы от использования имущества, находящегося в государственной и муниципальной собственности | 91746 | 90124 | 65709 | 59039 | 54500 | 55500 |
| Платежи при пользовании природными ресурсами | 12077 | 7197 | 5361 | 6704 | 6703 | 6704 |
| Доходы от оказания платных услуг и компенсации затрат государства | 53158 | 30057 | 11016 | 18087 | 4080 | 3180 |
| Доходы от продажи материальных и нематериальных активов | 70 | 43655 | 33004 | 27028 | 15600 | 15600 |
| Штрафы, санкции, возмещение ущерба | 21939 | 41674 | 39739 | 30032 | 28486 | 28603 |
| Прочие неналоговые доходы | 35842 | 13521 | 381 | 50 | 50 | 50 |
| Возврат остатков субсидий и субвенций прошлых лет | -5029 | -519 | ||||
| Доходы от предпринимательской и иной приносящей доход деятельности | 45798 | 67780 | 75219 | 79671 | 87867 | 89391 |
|
Всего неналоговые доходы: |
255601 |
294008 |
229911 |
220611 |
197286 |
199028 |
* с учетом доходов от предпринимательской и иной приносящей доход деятельности
Источник:
Составлено по основе сведений о бюджете города, утвержденных решениями Думы города Ханты-Мансийска и размещенных в информационно-правовой системе «Консультант Плюс: Сведения регионов».
Одновременно с налоговыми и неналоговыми доходами основополагающей частью доходов бюджета города являются межбюджетные трансферты из федерального бюджета и бюджета Ханты-Мансийского автономного округа, которые предоставляются в форме дотаций, субсидий, субвенций и иных межбюджетных трансфертов.
В общем объеме доходов бюджета города Ханты-Мансийска в 2009 году доля межбюджетных трансфертов составляет 49,1% или 2114964 тыс. руб. (таблица 20). Для сравнения в среднем по России доля межбюджетных трансфертов в доходах муниципальных образований составила в 2009 г. 59,7%. В анализируемом периоде 2007 -2012 гг. в