Стратегия социально-экономического развития города Ханты-Мансийска до 2020 года
Таблица 20. Структура безвозмездных поступлений в бюджет города Ханты-Мансийска в период 2007 – 2012 гг.
| Безвозмездные поступления | 2007 | 2008 | 2009 | 2010финансовый год | 2011плановый период | 2012плановый период | Удельный вес в неналоговых доходах, %2007 2008 2009 2010 2011 2012 | |||||
| Дотации | 1385853 | 2373299 | 1054838 | 1373708 | 1035768 | 1129926 | 51,9 | 67,6 | 49,9 | 52,3 | 54,5 | 55,1 |
| Субвенции | 463448 | 590030 | 591714 | 728041 | 742080 | 783867 | 17,4 | 16,8 | 28,0 | 27,7 | 39,0 | 38,2 |
| Субсидии | 813565 | 495079 | 436963 | 498051 | 123287 | 137793 | 30,5 | 14,1 | 20,7 | 19,0 | 6,5 | 6,7 |
| Иные межбюджетные трансферты | 52491 | 31449 | 24263 | 1,5 | 1,5 | 0,9 | ||||||
| Средства бюджетов городских округов, получаемые по взаимным расчетам, в том числе компенсации дополнительных расходов, возникших в результате решений, принятых органами государственной власти | 5546 | 0,2 | ||||||||||
| Прочие безвозмездные поступления | 1000 | 0,0 | ||||||||||
| Всего безвозмездые поступления: | 2668412 | 3510899 | 2114964 | 2625063 | 1901135 | 2051586 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| ИТОГО доходы: | 4300529 | 5558801 | 4308103 | 5001763 | 4200261 | 4371278 | 62,0* | 63,2* | 49,1* | 52,5* | 45,3* | 46,9* |
* Удельный вес безвозмездных поступлений в общем объеме доходов бюджета.
Составлено на основе сведений о бюджете города, утвержденных решениями Думы города Ханты-Мансийска и размещенных в информационно-правовой системе «Консультант Плюс: Сведения регионов».
В структуре межбюджетных трансфертов, поступающих в бюджет города, также происходят существенные изменения – при общем сокращении объемов межбюджетных трансфертов увеличивается удельный вес субвенций и снижается доля субсидий. Если в 2007 году соотношение дотаций, субвенций и субсидий было соответственно 51,9% - 17,4% - 30,5%, то в 2009 году пропорция была иной: 49,9% - 28,0% - 20,7%. В бюджете 2010 – 2012 отмечается дальнейшее сокращение субсидий до уровня 6,7% в 2012 г., увеличение субвенций – до 38,2% с уровнем дотаций в 55,1%.
Подобная тенденция характерна и в целом по России. В структуре межбюджетных трансфертов доля средств, передаваемых с целью финансового обеспечения исполнения органами местного самоуправления отдельных государственных полномочий Российской Федерации и субъектов Российской Федерации в форме субвенций из региональных фондов компенсаций, выросла с 37,6% в 2008 до 40,9% в 2009 году. Доля дотаций местным бюджетам составила 35,9%, что на 38,3% ниже уровня 2008 года, при этом в 2009 г. произошло их значительное снижение в ряде субъектов РФ, в том числе в Ханты-Мансийском автономном округе на 51,1% или на 18,8 млрд. руб.16.
Структура расходов городского бюджета в отчетном периоде 2007-2009 гг. и в финансовом 2010 году и плановом периоде 2011-2012 гг. претерпевала заметные, но не кардинальные изменения (таблица 21). Основными функциональными статьями расходов бюджета Ханты-Мансийска в 2007-2009 гг. являлись жилищно-коммунальное хозяйство (30-45% расходов) и образование (30-38% расходов), остальные виды расходов осуществлялись в пределах 3-7%, за исключением расходов на охрану окружающей среды, которые имели наименьший удельный вес от 0 до 1,8% в структуре расходов бюджета. Увеличение расходов в 2009 г. по статье «Охрана окружающей среды» было обусловлено, в том числе поступлением безвозмездных средств от ЗАО «Компаня МТА» в рамках соглашения по социально-экономическому и экологическому развитию города, и направленных на реализацию Программы «Охрана окружающей среды и рациональное использование природных ресурсов города Ханты-Мансийска» на 2008-2012 годы».
Увеличение в 2009 г. удельного веса расходов на образование (с 28% в 2008 г. до 38,5% в 2009 г.) произошло за счет снижения в совокупных расходах бюджета расходов в сфере жилищно-коммунального хозяйства (с 45,1% в 2008 г. до 29,8% в 2009 г.), поскольку общие расходы на образование в 2009 г. (1628,9 млн. руб.) были даже чуть ниже уровня 2008 г. (1631,1 млн. руб.), тогда как расходы на ЖКХ в этот же период снизились с 2625,3 млн. руб. до 1259,4 млн. руб.
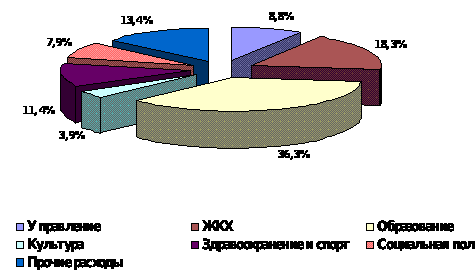
Рис. 17. Структура расходов местных бюджетов в РФ в 2009 г.
В бюджете 2010-2012 гг. соотношение расходов по их удельному весу остается примерно в ранее сложившихся пропорциях: с наибольшей долей в сферах образования и жилищно-коммунального хозяйства и некоторым увеличением на общегосударственные расходы, на национальную экономику, на здравоохранение, социальную политику и снижение расходов на культуру. Увеличение расходов в бюджете 2010-2012 гг. запланировано, в том числе и за счет поступления межбюджетных трансфертов на реализацию программы «Формирование безбарьерной среды для инвалидов», целевое финансирование из бюджета автономного округа конкурса на самый благоустроенный город за 2009 г., на финансирование наказов избирателей депутатам Думы ХМАО-Югры, за счет субвенций на обеспечение жильем отдельных категорий граждан в соответствии с федеральным законодательством. Также увеличение расходов бюджета в 2010-2012 гг. произошло за счет планирования расходов бюджета на реализацию целевой программы «Электронный муниципалитет на 2010 -2012 гг.».
На рисунке 17 представлена структура расходов местных бюджетов в Российской Федерации в 2009 году для сравнения с ней на рисунке 18 представлена структура расходов бюджета города Ханты-Мансийска в том же году.
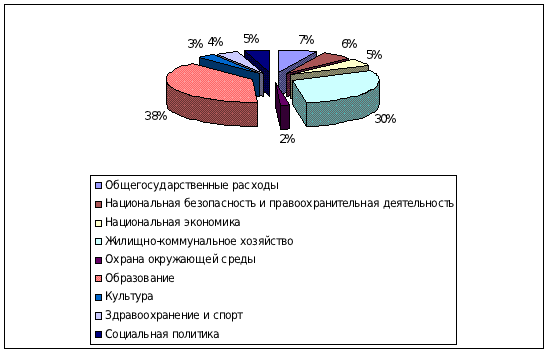
Рис. 18. Структура расходов бюджета города Ханты-Мансийска в 2009 г.
Таблица 21. Структура расходов бюджета города Ханты-Мансийска в 2007-2012 гг.
| Показатель | 2007 | 2008 | 2009 | 2010финансовый год | 2011плановый период | 2012плановый период | ||||||
| Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | |
| Общегосударственные расходы | 321149 | 7,5 | 296143 | 5,1 | 306077 | 7,2 | 457401 | 8,3 | 406900 | 9,3 | 406050 | 9,0 |
| Националь-ная безопасность и правоохранительная деятельность | 190067 | 4,4 | 237628 | 4,1 | 234727 | 5,5 | 267835 | 4,9 | 239339 | 5,4 | 230989 | 5,1 |
| Национальная экономика | 168221 | 3,9 | 285222 | 4,9 | 209883 | 5,0 | 269810 | 4,9 | 244345 | 5,6 | 238598 | 5,3 |
| Жилищно-коммунальное хозяйство | 1562594 | 36,5 | 2625331 | 45,1 | 1259384 | 29,8 | 1913669 | 34,9 | 1192849 | 27,1 | 1188735 | 26,3 |
| Охрана окружающей среды | 170 | 0,0 | 75287 | 1,8 | 44520 | 0,8 | 42020 | 1,0 | 42020 | 0,9 | ||
| Образование | 1322021 | 30,9 | 1631089 | 28,0 | 1628924 | 38,5 | 1817087 | 33,1 | 1512127 | 34,4 | 1507762 | 33,3 |
| Культура | 288170 | 6,7 | 182701 | 3,1 | 141466 | 3,3 | 106588 | 1,9 | 100234 | 2,3 | 100234 | 2,2 |
| Здравоохранение и спорт | 163566 | 3,8 | 211960 | 3,6 | 177316 | 4,2 | 255513 | 4,7 | 248783 | 5,7 | 195260 | 4,3 |
| Социальная политика | 265039 | 6,2 | 349891 | 6,0 | 198541 | 4,7 | 354281 | 6,5 | 292664 | 6,7 | 208561 | 4,6 |
| Условно утвержденные расходы | 117000 | 2,7 | 408069 | 9,0 | ||||||||
|
Всего расходы: |
4280997 |
100,0 |
5819965 |
100,0 |
4231605 |
100,0 |
5486704 |
100,0 |
4396261 |
100,0 |
4526278 |
100,0 |
Сложившаяся структура расходов бюджета города Ханты-Мансийска отражает перечень вопросов местного значения городского округа, определенных в ст.16 Федерального закона от 6 октября 2003 г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации», и была в 2009 г. в сопоставимых параметрах для муниципальных образований в среднем по России. Наибольший удельный вес, как в городе так и в среднем по России, составляют расходы на образование (36,3% - в России и 38% - в Ханты-Мансийске), сопоставимо меньшая доля средств выделяется на культуру (соответственно 3,9% и 3,0%), доля расходов на решение вопросов в жилищно-коммунальной сфере в бюджете города выше и составляла 30% против 18,3% в среднем по России. Расходные параметры бюджета города свидетельствуют о высокой значимости сферы жилищно-коммунального хозяйства и о процессе модернизации и реформирования жилищно-коммунального комплекса города. Реализуемые в городе программы позволяют привлекать на развитие объектов жилищно-коммунальной сферы дополнительные средства из бюджета автономного округа и федерального бюджета. На 2010 г. расходы на ЖКХ запланированы в объеме 1913,7 млн. руб. С учетом расходных полномочий городского округа и реализуемых целевых программ в сфере ЖКХ, можно предположить, что сфера жилищно-коммунального хозяйства останется стабильным приоритетом города на ближайшие годы.
2.3.3.3 Внедрение современных форм управления общественными финансами
Внедрение современных форм управления общественными финансами в системе государственного и муниципального управления России осуществляется с 2000-х гг. Применяемые в настоящее время современные формы управления общественными финансами можно условно разделить на три основные категории:
инструменты обоснования и планирования бюджетных расходов – среднесрочный (трехлетний) бюджет, реестры расходных обязательств и обоснования бюджетных ассигнований;
инструменты, основанные на использовании программно-целевого метода управления, – долгосрочные и ведомственные целевые программы, доклады о результатах и основных направлениях деятельности главных распорядителей бюджетных средств;
инструменты бюджетирования по услугам – реестр государственных (муниципальных) услуг (работ), стандарты качества услуг (требования к качеству), оценка потребности в услугах, оценка стоимости услуг, государственное (муниципальное) задание на оказание услуг (выполнение работ).
По первой из выше указанных категорий основные замечания и предложения были даны в разделе 2.3.3.1. «Финансово-бюджетная инфраструктура города» настоящего аналитического отчета, по двум другим раскрыты и обоснованы в данном разделе.
Внедрение большей части указанных инструментов носит добровольный характер. За исключением обязательных в соответствии с Бюджетным кодексом РФ о формировании и ведении реестра расходных обязательств и государственных (муниципальных) заданий, региональные органы государственной власти и органы местного самоуправления самостоятельно принимают решения о внедрении тех или иных инструментов. Это ставит перед каждым субъектом Российской Федерации и муниципальным образованием вопрос выбора оптимального уровня внедрения современных инструментов управления бюджетным процессом с учетом особенностей социально-экономического развития и сложившейся системы управления.
Применение инструментов обоснования и планирования бюджетных расходов актуально, прежде всего, для федеральных и региональных органов власти. При управлении государственными расходами задачи координации, на решение которых нацелены данные механизмы, носят первостепенный характер, поскольку велика значимость межбюджетных трансфертов в общих доходам местных бюджетов. Их внедрение в практику деятельности муниципальных образований, особенно средних и небольших, чаще всего нецелесообразно. Напротив, расширение сферы применения программных инструментов и инструментов бюджетирования по услугам является важным ориентиром для всех уровней публичной власти. Данные задачи нашли отражение в Бюджетном послании Президента Российской Федерации о бюджетной политике в 2011–2013 годах, готовящейся к принятию Программе повышения эффективности бюджетных расходов на период до 2012 года и других документах федерального уровня, в недавно принятом Федеральном законе о государственных и муниципальных услугах.
Среди основных направлений бюджетной и налоговой политики большинство муниципальных образований, в том числе и город Ханты-Мансийск, на 2010 - 2012 гг. выделяют в качестве приоритетных задач: эффективное расходование бюджетных средств за счет поэтапного перехода к финансовому обеспечению муниципальных услуг на основе муниципального задания, внедрение форм финансирования, обеспечивающих увязку между результатами деятельности муниципального учреждения и суммой выделяемых ему средств. Отдельно отмечена целесообразность развития программно-целевой принципа планирования и исполнения бюджета, который является основой модели БОР (бюджет, ориентированный на результат). Работа по данным направлениям в городе Ханты-Мансийске активно ведется в настоящее время и анализ правовой базы города показал, что задолго до установления в федеральном законодательстве требований к организации и оказанию государственных и муниципальных услуг были приняты муниципальные правовые акты по внедрению современных методов бюджетного планирования и организации муниципального управления.
Основой внедрения программных форм управления бюджетными расходами послужило Решение Думы города Ханты-Мансийска от 27 февраля 2004 г. № 40, которым было утверждено Положение о порядке разработки, утверждения и реализации городских целевых программ. В дальнейшем изменения в Бюджетном кодексе РФ нашли отражение в муниципальных правовых актах города, определяющих порядок применения целевых программ в Ханты-Мансийске. Постановлением администрации города от 25 декабря 2008 г. № 1042 был утвержден Порядок разработки, утверждения и реализации доглосрочных целевых программ; Решением Думы от 27 февраля 2009 г. № 746 было утверждено Положение о внесении изменений в долгосрочные целевые программы города, утвержденные Думой до 1 января 2009 г., и признано утратившим силу Решение Думы от 27 февраля 2004 г. № 40. В 2009 г. на программной основе в бюджете города было запланировано 1473,2 млн. руб. или 34,8% совокупных расходов, осуществляемых за счет всех источников, в 2010 г. объем расходов на программы в бюджете равняется 1276,2 млн. руб. или 23,3% расходной части бюджета, на 2011-2012 гг. соответственно 20,6% и 16,1% расходов бюджета.
Снижение доли расходов бюджета, распределяемых на основе программ, не является положительной тенденцией для города, поскольку программы позволяют не только повысить эффективность бюджетного планирования, но и являются основой для привлечения финансовых ресурсов из других уровней бюджетной системы РФ на развитие города17. Однако увеличение числа программ и доли расходов, осуществляемых на их основе, не должно быть самоцелью в процессе бюджетного планирования - при расширении данной практики требуется уделять особое внимание качеству подготовки программ и механизмам проведения их мониторинга и оценки. В частности, для совершенствования управления программами имеет смысл в дополнение к применяющимся сегодня долгосрочным целевым программам, установить порядок применения ведомственных целевых программ. Такое разграничение позволило бы в большей мере учитывать особенности управления программами с учетом их специфики. Различия между долгосрочными и ведомственными целевыми программами сводятся исключительно к организации процесса формирования, реализации и отчетности и не затрагивают существа программно-целевого метода.
Рекомендуется также отдельным постановлением администрации города установить порядок оценки эффективности долгосрочных целевых программ18 (либо внести дополнение в действующий порядок), т.к. Порядок разработки, утверждения и реализации долгосрочных целевых программ, утвержденный Постановлением Главы города Ханты-Мансийка от 25.12.2008 № 1042 с учетом внесенных в него изменений (Постановление администрации города Ханты-Мансийска от 18.08.2009 № 648) (далее Порядок), не содержит достаточных критериев для проведения оценки эффективности долгосрочных целевых программ. В частности, п.3.3.7. Порядка установлено, что оценка социальной, эффективности и бюджетной эффективности должна содержаться в проекте программы, и имеется ссылка на форму приложения 2 к Порядку; п.4.5. определено, что ответственность за эффективность и результативность программы несет заказчик (заказчик-координатор) программы; в п. 4.11. установлено, что оценка эффективности осуществляется заказчиком (заказчиком-координатором программы) по итогам ее исполнения за отчетный финансовый год и в целом после завершения реализации программы; форма оценки социальной, экономической и бюджетной эффективности программы, приведенная в приложении 2 к Порядку, не содержит достаточной информации для проведения оценки. В частности, не определено, что понимается под социальной, экономической и бюджетной эффективностью, не установлены критерии для проведения этих видов оценок.
Характер внедрения в городе Ханты-Мансийске инструментов бюджетирования по услугам непосредственно отражает особенности выполнения задачи повышения эффективности муниципального управления, которая нашла отражение в Концепции повышения эффективности муниципального управления в 2009-2010 гг., утвержденной распоряжением главы города Ханты-Мансийска от 19 мя 2009 г. № 196-р и в принятых муниципальных правовых актах города о муниципальных услугах (формировании ведении реестра услуг, формировании и утверждении стандартов услуг и муниципального задания). Учитывая, что указанные правовые акты были утверждены в Ханты-Мансийске до принятия 27 июля 2010 года Федерального закона № 210-ФЗ «Об организации предоставления государственных и муниципальных услуг», они содержат ряд положений, не соответствующих требованиям закона; далее по тексту данного аналитического отчета обозначены замечания и предложения, которые рекомендуется учесть при внесении изменений в соответствующие правовые акты в сроки, установленные Федеральным законом.
В подобной ситуации в связи с принятием Федерального закона о государственных и муниципальных услугах оказался не только город Ханты-Мансийск, но и большинство муниципальных образований, предпринявших нормотворческие меры по организации муниципального управления на основе муниципальных услуг ранее, чем федеральным законодательством были установлены единые требования. Следует также учесть, что в развитие Федерального закона об услугах и Федерального закона от 8 мая 2010 года № 83-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений» будут приняты соответствующие постановления Правительства РФ19, которые также необходимо будет учесть при внесении изменений в правовые акты города Ханты-Мансийска.
Далее представлены результаты анализа и оценки муниципальных правовых актов города Ханты-Мансийска, определяющих порядок формирования и предоставления муниципальных услуг и муниципального задания.
Постановлением администрации города от 07.09.2009 № 735 утвержден реестр муниципальных услуг, в котором отражены: наименования муниципальных услуг, наименование соответствующего услуге закрепленного законом о местном самоуправления в РФ полномочия органов местного самоуправления, содержание услуги, наименование потребителя муниципальной услуги. В соответствии Федеральным законом от 27 июля 2010 года № 210-ФЗ «Об организации предоставления государственных и муниципальных услуг» (статья 11, п.6) в реестре должны быть выделены услуги, которые предоставляются потребителю на платной основе, также должны быть выделены услуги, которые оказываются муниципальными учреждениями и другими организациями на основе муниципального задания, выполняемого за счет средств местного бюджета. Данного разделения в реестре муниципальных услуг города Ханты-Мансийска нет и его необходимо ввести. Порядок формирования и ведения реестра муниципальных услуг установлен двумя правовыми актами: Постановлением администрации города от 24.07.2009 № 565 «Об утверждении порядка формирования Реестра муниципальных услуг (работ) города Ханты-Мансийска» и Распоряжением администрации города Ханты-Мансийска от 25.06.2010 № 197-р «О Порядке формирования и ведения реестра муниципальных услуг (функций), оказываемых (выполняемых) органами администрации города Ханты-Мансийска». Первый правовой акт распространяется на муниципальные услуги, оказываемые (выполняемые) муниципальными бюджетными, автономными учреждениями и юридическими лицами, полностью или частично финансируемыми из средств бюджета, второй - на муниципальные услуги (функции), оказываемые (выполняемые) органами администрации в рамках их полномочий для достижения целей создания и ориентированных на обеспечение потребностей граждан и организаций. Фактически из положений указанных правовых актов города следует, что в администрации города должны вестись два реестра муниципальных услуг, что противоречит положениям Федерального закона от 27 июля 2010 года № 210-ФЗ «Об организации предоставления государственных и муниципальных услуг» (статья 11, п.6), которым предусмотрен единый реестр с указанием в нем обязательных и необходимых услуг, выполняемых органами местного самоуправления, и услуг, оказываемых посредством размещения муниципального задания.
Федеральным законом от 27 июля 2010 года № 210-ФЗ «Об организации предоставления государственных и муниципальных услуг» (статья 12 п.1) установлено, что муниципальные услуги предоставляются в соответствии с административными регламентами, а также определены требования к структуре административного регламента. Административный регламент должен содержать разделы, устанавливающие общие положения о регламенте, стандарт предоставления услуги, состав, последовательность и сроки выполнения административных процедур, требования к порядку их выполнения, в том числе в электронной форме, формы контроля выполнения регламента, порядок досудебного обжалования решений и действий (бездействий) органа, предоставляющего услугу, должностных лиц и муниципальных служащих. В п.15. статьи 13 Закона определено, что порядок разработки и утверждения административных регламентов устанавливается местной администрацией. Таким образом, основываясь на положениях Закона, постановлением администрации города Ханты-Мансийска следует определить указанный порядок. На официальном сайте города в сети Интернет размещено лишь Постановление администрации города Ханты-Мансийска от 08.07.2010 № 821 «Об утверждении административных регламентов отдельных функций осуществления муниципального контроля», тогда как в соответствии с выше упомянутым Законом должны быть утверждены административные регламенты оказания всех включенных в реестр муниципальных услуг.
В том же Федеральном законе № 210-ФЗ (статья 14) установлены требования к структуре стандарта предоставления муниципальной услуги, а также указано, что стандарт является составной частью административного регламента услуги. В городе Ханты-Мансийске Постановлением администрации города от 08.07.2009 г. № 510 утверждено Положение о стандартах качества предоставления муниципальных услуг (далее Положение), в котором даны определения непосредственно муниципальной услуги, качества ее предоставления, стандарта услуги, получателя услуги и органа ее предоставляющего; определен порядок разработки и утверждения стандартов услуг, требования к стандарту услуги. Учитывая, что данное Положение также было утверждено до принятия Закона, в нем содержатся некоторые несоответствия законодательным требованиям. В частности, в Положении дано иное определение муниципальной услуги, которая в законе определена как деятельность по реализации функций только органа местного самоуправления, осуществляемой по запросам заявителей в пределах полномочий органа, предоставляющего муниципальные услуги, по решению вопросов местного значения, установленных Федеральным законом от 6 октября 2003 г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации», а в Положении города Ханты-Мансийска муниципальная услуга кроме бюджетных учреждений может быть оказана и другими лицами на основе муниципального задания. Требования к структуре стандарта в Положении также существенно отличаются от законодательно установленных требований, а именно некоторые из них, в Положении не определены, например, требование к результату оказания услуги, к срокам регистрации запроса на оказание услуги и ожидания его исполнения, требования к помещениям оказания услуги, требования к документам, предоставляемым для получения услуги и т.д.
В соответствии с указанным Положением в городе утверждены стандарты качества на муниципальные услуги: скорой медицинской помощи, в сфере молодежной политики, перевозки пассажиров автомобильным транспортом, в области культуры, организации занятий физической культурой и массовым спортом, аварийно-спасательных и поисково-спасательных работ, организации противопожарной пропаганды и обучения населения мерам пожарной безопасности, организации и ведения гражданской обороны, информирования жителей города о деятельности органов местного самоуправления города Ханты-Мансийска.
В соответствии с Законом20 в течение двух лет с момента его вступления в силу органы местного самоуправления должны разработать и принять административные регламенты муниципальных услуг, включить информацию о них в реестры муниципальных услуг, а регламенты, принятые до вступления в силу данного закона, должны быть приведены в соответствие с положениями Закона до 1 июля 2012 года. Не позднее 1 июля 2011 года сведения о муниципальных услугах должны быть включены в муниципальную информационную систему в доступном для заявителей формате через единый портал государственных и муниципальных услуг. Учитывая результаты оценки муниципальных правовых актов города Ханты-Мансийска, регулирующих вопросы организации предоставления муниципальных услуг, и требования Закона, рекомендуется:
привести муниципальные правовые акты, содержащие требования к муниципальным услугам, реестру муниципальных услуг и их стандартам, а также правовые акты, утверждающие реестр муниципальных услуг, административные регламенты услуг и стандарты услуг в соответствие с нормами Федерального закона от 27 июля 2010 года № 210-ФЗ «Об организации предоставления государственных и муниципальных услуг»;
разработать и утвердить постановлением администрации города порядок разработки и утверждения административных регламентов муниципальных услуг;
разработать и принять административные регламенты на муниципальные услуги, включенные в реестр муниципальных услуг города;
дополнить реестр муниципальных услуг информацией об услугах, предусмотренной в статье 11 Федерального закона № 210-ФЗ;
внести изменения и дополнения в принятые стандарты муниципальных услуг в соответствии с требованиями статьи 14 Федерального закона № 210-ФЗ.
В городе Ханты-Мансийске сформирована нормативная правовая база, регулирующая вопросы формирования муниципальных заданий учреждениям и требования к качеству предоставляемых услуг. В настоящее время в городе действует Порядок формирования и финансового обеспечения выполнения муниципального задания, утвержденный Постановлением администрации города Ханты-Мансийска от 21.08.2009 № 676. В Порядке установлены также требования к содержанию муниципального задания, в том числе к показателям, характеризующим состав, качество и (или) объем оказываемых муниципальных услуг (работ), к осуществлению контроля исполнения муниципального задания, к досрочному прекращению муниципального задания, к отчетности исполнения задания, положения относительности платности муниципальных услуг и их финансового обеспечения.
В совокупности перечисленные выше правовые акты города создают правовые основы для управления деятельностью муниципальных упреждений в разрезе услуг. Муниципальная правовая база содержит достаточно четкое определение основных терминов и понятий (с учетом сформулированных рекомендаций в данном разделе относительно принятого позднее утверждения муниципальных правовых актов Федерального закона об оказании государственных и муниципальных услуг), проработанные организационные механизмы реализации и процедуры контроля соблюдения требований документов, типовые формы.
Актуальность внедрения инструментов бюджетирования по услугам повышается в связи с принятием Федерального закона от 08.05.2010 года № 83-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений». В 2010 г. органы местного самоуправления Ханты-Мансийска должны определить тип существующих муниципальных учреждений и начать корректировку местной правовой базы с учетом новаций Федерального закона № 83-ФЗ. В обязательном порядке потребуется принять правовые акты, отражающие статус учреждений после реформы и механизмы управления ими. Потенциальными направлениями совершенствования действующих документов также являются детализация муниципальных услуг, четкое разделение услуг предоставляемых на бесплатной, частично-платной и платной основе, детализация механизмов корректировки заданий и их финансового обеспечения.
Основные выводы
Проведенный анализ позволяет заключить, что сформированная в городе Ханты-Мансийска муниципальная правовая база по управлению финансами содержит ряд прогрессивных положений, тем не менее, с учетом недавно принятых Федеральных законов № 210-ФЗ (об оказании государственных и муниципальных услуг) и № 83-ФЗ (о внесении изменений в отдельные законодательные акты РФ) необходимо внести соответствующие изменения и дополнения в правовые акты города Ханты-Мансийска. Уровень налоговых поступлений города по отдельным показателям превышает средний уровень по городским округам Российской Федерации. В то же время, ограниченность собственных бюджетных ресурсов вынуждает органы местного самоуправления следовать в русле решений вышестоящих уровней публичной власти при осуществлении наиболее важных инвестиций. Ханты-Мансийск реализует умеренную политику в отношении привлечения долгового финансирования, которую следует считать полностью оправданной в условиях действующего финансово-бюджетного законодательства и сложившейся экономической ситуации в городе, а также межбюджетной политики Ханты-Мансийского автономного округа, направленной на снижение межбюджетных трансфертов в адрес муниципальных образований автономного округа.
По результатам анализа муниципальных финансов города Ханты-Мансийска можно выделить следующие основные SWOT-характеристики финансово-бюджетной системы города.
Таблица 22. SWOT-характеристики финансово-бюджетной системы города
| Сильные стороны, преимущества | Ключевые проблемы |
|
Нормативная правовая база города в области управления финансами в своей основе соответствует бюджетному законодательству и содержит отдельные прогрессивные положения (с учетом необходимости внесения соответствующих дополнений и изменений для которого федеральным законодательством установлены достаточные сроки) Уровень финансовой самостоятельности города находится в пределах, отмечаемых в среднем по России Разумная в условиях действующего законодательства и сложившейся экономической ситуации в городе долговая политика |
Сокращение межбюджетных трансфертов темпами выше темпов прироста собственной доходной базы Относительно консервативная политика планирования НДФЛ ниже уровня прогнозируемой инфляции в период 2011-2012 гг. Недостаток средств на реализацию проектов развития, зависимость от решений вышестоящих уровней публичной власти при осуществлении наиболее важных инвестиций за счет средств бюджета Не формализован механизм отбора инвестиционных проектов, осуществляемых за счет собственных средств бюджета Необходимо совершенствование правовой базы в части применения целевых программ как инструмента бюджетного планирования |
| Перспективные возможности | Угрозы и риски, существующие благодаря имеющимся проблемам |
|
Совершенствование системы управления инвестициями, разработка порядков учета и оценки инвестиций, осуществляемых на программной и не программной основе Повышение эффективности и прозрачности бюджетных расходов за счет развития инструментов управления предоставлением муниципальных услуг |
Сокращение запланированных в принятых программах расходов в связи со снижением объемов консолидированного бюджета за счет резкого сокращения межбюджетных трансфертов и несовершенством правовой базы в части целевых программ Потеря бюджетных доходов в связи с сокращением объема неналоговых доходов после приватизации непрофильного имущества |
2.3.4 Развитие реального сектора экономики
Реальный сектор экономики (РСЭ) — экономический, законодательно не определённый термин, обозначающий совокупность малых, средних, крупных (индустриальных) предприятий некой территории, деятельность которых ориентирована на производство коммерциализуемых продуктов и товаров (серийное и массовое производство изделий, в том числе строительство зданий и сооружений, др.), услуг (связь, телекоммуникации, транспортировка и т. д.). В результате процесса коммерциализации продуктов появляется устойчивая прибыль этих предприятий, из которой стабильно платятся налоги и формируются бюджеты территорий.
Промышленность
По предварительным данным объем промышленной отгрузки за 2009 год составит 3117,1 млн. руб. и по сравнению с 2008 годом увеличится на 3,0 % (3026,8 млн. руб.).
С 01.01.2009, учитывая указания по заполнению формы федерального статистического наблюдения № П-1 «Сведения о производстве и отгрузке товаров и услуг» (приказ Росстата от 12.11.2008 № 278), все объемы добычи нефти регистрируются на той территории, где она фактически добывается. Поэтому за 2009 год объем отгруженных товаров собственного производства, выполненных работ и услуг собственными силами по крупным и средним предприятиям города представлен практически только двумя разделами экономической классификации основных отраслей деятельности: обрабатывающие производства и производство и распределение электроэнергии, газа и воды.
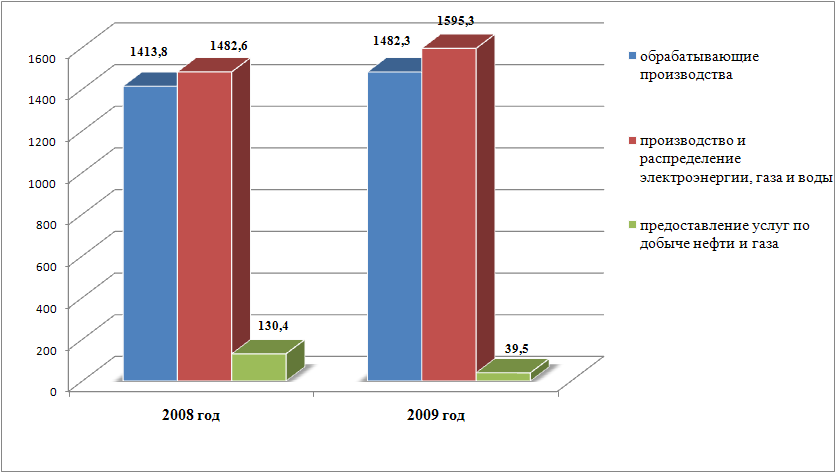
Рис. 19. Объемы отгруженных товаров крупными и средними предприятиямиза 2008 – 2009 гг., млн. руб.
На основе предварительной статистической информации по организациям обрабатывающих производств объем отгруженных товаров, выполненных работ и услуг за 2009 год в действующих ценах составил 1482,3 млн. руб. или 104,8 % к итогам соответствующего периода 2008 года (1413,8 млн. руб.). Обрабатывающие производства включают: производство пищевых продуктов; текстильное и швейное производство, обработку древесины и производство изделий из дерева; целлюлозно-бумажное производство, издательскую и полиграфическую деятельность; химическое производство; производство резиновых и пластмассовых изделий, производство прочих неметаллических минеральных продуктов; производство электрооборудования, электронного и оптического оборудования; производство транспортных средств и оборудования.
Наибольшую долю объемов производства данного вида экономической деятельности занимает обработка древесины и производство изделий из дерева – 82,6 % от всего объема продукции, выпускаемой предприятиями обрабатывающей отрасли (2008 год – 82,0 %). Практически единственным представителем данной отрасли является ОАО «Югорский лесопромышленный холдинг».
Второе место по объёму выпуска продукции занимает целлюлозно-бумажное производство, издательская и полиграфическая деятельность. Доля данной отрасли за 2009 год составила 11,5 % (2008 год – 11,8 %) от всего объема продукции, выпускаемой предприятиями обрабатывающей отрасли. Единственным предприятием, отчитывающимся ежемесячно в органы государственной статистики, является ОАО «Полиграфист», объемы которого в натуральных показателях по выпуску газет составили 2,48 млн. экземпляров или 18,1 % к итогам 2008 года (13,7 млн. экз.) Помимо газет предприятие занимается выпуском и реализацией бланочной, изобразительной продукции (календари, открытки, приветственные адреса юбилярам, почетные грамоты и дипломы, плакаты и др.), книжно – журнальной продукции, однако и эта продукция не позволила предприятию превысить объемы производства двух прошлых лет. В стоимостном исчислении объемы отгрузки соответственно составили: 2009 год – 49,2 млн. руб., 2008 год – 102,7 млн. руб. В 2009 г. предприятие переживает труднейшую ситуацию, связанную со снятием в декабре 2008 года всех заявленных конкурсов на производство полиграфической продукции в 2009 году. Многие годы предприятие наращивало мощности и увеличивало объемы производства, считалось одним из самых стабильно и прибыльно работающих производств в г. Ханты-Мансийске. Сегодня экономическая ситуация ухудшилась, финансовые ресурсы иссякают, снижается заработная плата работников, некоторые из них увольняются.
Третье место по объему продукции среди обрабатывающих производств занимают предприятия, производящие транспортные средства и оборудование – 2,6 % от всего объема продукции, выпускаемой предприятиями обрабатывающей отрасли (2008 год – 6,7 %). Практически единственным представителем данной отрасли является ООО «Югра-Авто».
Среди обрабатывающих производств доля производства пищевых продуктов, включая