Технико-экономические факторы производства
 МЕС
Главного
бухгалтера
19749,48 ч
12 * 12 = 19749.48 р.где:
 - планируемая
среднемесячная
зарплата на
год;
Zмес - планируемая месячная заработная плата.
Сумма отпускных за один день
 (41),
Осн. Раб.6356,99 ч 29,6 = 214,76 р.
Вспом. Раб.5750,67 ч 29,6 = 194,28 р.
АУП:
Директора 21277,45 ч 29,6 = 718,83 р.
Главного бухгалтера 19749,48 ч 29,6 = 667,21 р.
Служащих:
Экономист 13373,43 ч 29,6 = 451,81 р.
Бухгалтер 12388,24 ч 29,6 = 418,52 р.
Лаборант 6620,76 ч 29,6 = 223,67 р.
Водитель 5829,27 ч 29,6 = 196,93 р.
Табельщик 5273,22 ч 29,6 = 178,15 р.
МОП 4715,51 ч 29,6 = 159,31 р.
МОП 4715,51 ч 29,6 = 159,31 р.
Ремонтник 5750,67 ч 29,6 = 194,28 р. где:
Sод - сумма отпускных начислений за один день;
- cсреднемесячная
зарплата;
Кот - отпускной коэффициент равный _29,6_.
Отпускные начисления
Sотп = Sод*Чот (42),
Осн. Раб.214,76 * 28 = 6013,28 р.
Вспом. Раб. 194,28 * 28 = 5439,84 р.
АУП:
Директора 718,83 * 28 = 20127,24 р.
Главного бухгалтера 667,21 * 28 = 18681,88 р.
Служащих:
Экономист 451,81 * 28 = 12650,68 р.
Бухгалтер 418,52 * 28 = 11718,56 р.
Лаборант 223,67 * 28 = 6262,76р.
Водитель 196,93 * 28 = 5514,04 р.
Табельщик 178,15 * 28 = 4988,2 р.
МОП 159,31 * 28 = 4460,68 р.
МОП 159,31 * 28 = 4460,68 р.
Ремонтник 194,28 * 28 = 5439,82 р.
где:
Sотп - сумма планируемых отпускных начислений за месяц;
Sод - сумма отпускных начислений за один день;
Чот - число отпускных дней равное _28_.
Месячный фонд оплаты труда ФОТ
ФОТ = Zпв + Sпр + Sноч + Sотп (43),
ФОТ осн. раб. = 5299,34 + 529,33 + 6332,67 + 6013,28 = 18174.62
ФОТ всп. раб. = 5439,84 + 5729,35 + 479,38 + 4793,84 = 16442,41
ФОТ директора = 20127,24 + 6049,23 + 15198,22 = 41374,69
ФОТ Гл. Бухгалтера = 14106,77 + 5642,71 + 18681,88 = 38431,36
Расчет фонда оплаты труда на плановый год
Zгод = Zнач* Чмес. ()
Осн. Раб.6356,99 * 11 = 69926,86р.
Вспом.5750,67 *11 = 63257,37р.
АУП:
Директора 21277,45 * 12 = 254729,4 р.
Главного бухгалтера 19749,48 * 12 = 236993,76 р.
Служащих:
Экономист 13373,43 * 12 = 160481,16 р.
Бухгалтер 12388,24 * 12 = 148658,88 р.
Лаборант 6620,76 * 12 = 79449,12 р.
Водитель 5829,27 * 12 = 69951,24 р.
Табельщик 5273,22 * 12 = 63278,64 р.
МОП 4715,51 * 12 = 56586,12 р.
МОП 4715,51 * 12 = 56586,12 р.
Ремонтник 5750,67 * 12 = 69008,04 р.
где:
Zгод - планируемая сумма зарплаты за год;
Zнач - месячная заработная плата;
Чмес - планируемое число рабочих месяцев в году: для ОПР = 11 месяцев, для АУП и служащих = 12 месяцев.
Расчет социальных отчислений от фонда оплаты труда работающих
Отчисления на социальные нужды - обязательные отчисления предприятий во внебюджетные социальные фонды. К ним относятся отчисления в пенсионный фонд, в фонд социального страхования, в фонд занятости и в фонды обязательного медицинского страхования. О.на с.и. производятся предприятиями за счет себестоимости продукции (т.е. относятся к затратам на производство) по нормам, установленным в законодательном порядке, в процентах к фактически начисленной сумме средств на оплату труда основного персонала.
Sотч = Zгод* Nотч ()
Осн. Раб.69926,86 * 26% = 18180,98 р.
Вспом.63257,37 * 26% = 16446,92 р.
АУП:
Директора 254729,4 * 26% = 66229,64 р.
Главного бухгалтера 236993,76 * 26% = 61618,38 р.
Служащих:
Экономист 160481,16 * 26% = 41725,1 р.
Бухгалтер 148658,88 * 26% = 38651,31 р.
Лаборант 79449,12 * 26% = 20656,77 р.
Водитель 69951,24 * 26% = 18187,32 р.
Табельщик 63278,64 * 26% = 16452,45 р.
МОП 56586,12 * 26% = 14712,39 р.
МОП 56586,12 * 26% = 14712,39 р.
Ремонтник 69008,04 * 26% = 17942,09 р.
где:
Sотч - сумма социальных отчислений;
Nотч - норма социальных отчислений в планируемом году, равна 26 %.
Глава 2. Расчет затрат на материалы
2.1 Затраты на материалы за вычетом возвратных отходов в расчете на деталь определяются по формуле
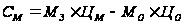 =
3,2 * 38 - 1,4 * 7 = 111,8 (11)
 =
3,2 (12)
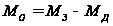 =
3,2 - 1,8 = 1,4 (13)
где Мз - масса заготовки детали, кг;
Цм - цена 1 кг материала данного вида (с учетом транспортно-заготовительных расходов);
Мо - масса реализуемых отходов, кг;
ЦО - цена 1 кг реализуемых отходов;
Мд - масса детали, кг;
Кисп - коэффициент использования материала.
2.2 Расчет материальных затрат на весь объем
Затраты на материалы под программу:
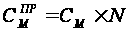 = 111,8 * 280000 = 31304000 (14)
где N - программа выпуска деталей.
Сметы расходов. Расчет сметы "Расходов на эксплуатацию и содержание машин и оборудование".
Таблица 3
| Наименование затрат | на весь объем | На ед. |
|
Стоимость ТМЦ на содержание машин и оборудования Расходы на оплату труда (с начислениями) рабочим по обслуживанию оборудования Амортизация оборудования и внутрицехового транспорта |
48750 869501,3 975000 |
0,17 3,11 3,48 |
| Итого: | 1893251,3 | 6,76 |
Стоимость ТМЦ составляет 0,5% от первоначальной стоимости оборудования.
Первоначальная стоимость станка - 2500000
Количество станков - 39 ед.
Стоимость всего оборудования: 250000 * 39 = 9750000
Расчет стоимости ТМЦ: 97500000 * 0,5% = 48750
Расчет амортизационных отчислений:
Амортизация оборудования составляет 10 % от первоначальной стоимости оборудования.9750000 * 10% = 975000
Расчет сметы "Общепроизводственные расходы"
Таблица 3
| Наименование затрат | на весь объем | На ед. |
| Зарплата вспомогательных рабочих | 629341,74 | 2,25 |
| ЕСН от ЗП вспомогательных рабочих (26%) | 163628,85 | 0,58 |
| Амортизация здания, цехов | 200000 | 0,71 |
| Итого: | 992970,59 | 3,54 |
Расчет сметы "Общехозяйственные расходы"
Таблица 3
| Наименование затрат | на весь объем | На ед. |
| зарплата АУП заводоуправления (основной и дополнительная) | 491723,16 | 1,76 |
| зарплата служащих заводоуправления (основной и дополнительная) | 634991,28 | 2,27 |
| социальных отчислений от ФОТ АУП служащих | 127848,02 | 0,46 |
| социальных отчислений от ФОТ служащих | 165097,73 | 0,59 |
| Амортизационные отчисления от стоимости зданий заводоуправления. | 260000 | 0,93 |
| Итого: | 1679660, 19 | 6,01 |
Цена - это одна из основных экономических категорий. Цена означает количество денег, которые покупатель согласен заплатить продавцу за товар, и за которые продавец согласен продать.
Оптовые (отпускные) цены устанавливаются на промышленную продукцию для производителей, т.е. это цены, по которым сельскохозяйственные предприятия и организации продают государству произведённую ими сельскохозяйственную продукцию. Оптовая цена промышленности, по которой продукция реализуется конечному потребителю, включает, помимо оптовой цены предприятия, величину издержек, прибыли и НДС снабженческо-сбытовых организаций.
Розничнаяцена - цена, по которой продаётся товар населению поштучно или мелкими партиями, в розницу. Розничная цена включает оптовую цену промышленности плюс издержки, прибыль и НДС всех торговых организаций.
Закупочные цены - это цены государственных закупок продукции у предприятий, организаций, населения
Структура цены - Состав цены, характеризующийся наличием в ней отдельных (обособившихся в денежной форме), относительно самостоятельных элементов. Большинство видов цен включают два элемента: себестоимость (денежное выражение затрат на производство и реализацию продукции, услуг) и прибыль как форму чистого дохода.
 (38)
Ц= 170,93 + (170,39 * 25%) = 213,66 р.
где СП - полная себестоимость детали,
П - планируемая прибыль, (ориентировочно может быть принята в размере 25 % от полной себестоимости
Глава 3. Аналитические показатели себестоимости
3.1 Калькуляция цеховой себестоимости
Таблица 5. Калькуляция себестоимости планки
| Статьи затрат |
Сумма за весь объем |
Сумма за ед. изделия |
| 1 | 2 | 3 |
|
Сырье и материалы Возвратные отходы Торгово-закупочные расходы Зарплата основных рабочих Отчисления на социальные нужды Расходы на содержание машин и оборудования Цеховые расходы Общезаводские расходы Прочие производственные расходы |
34048000 2744000 3404800 6293417,4 1636288,52 1893251,3 992970,59 1679660, 19 5038989,06 |
121,6 9,8 12,16 22,48 5,84 6,76 3,54 6,04 1,8 |
| Итого: | 52243377,06 | 170,39 |
3.2 Анализ себестоимости детали
Таблица 6
| Статьи затрат | Сумма за единицу | Удельный вес % |
|
Сырье и материалы Возвратные отходы Торгово-закупочные расходы Зарплата основных рабочих Отчисления на социальные нужды Расходы на содержание машин и оборудования Цеховые расходы Общезаводские расходы Прочие производственные расходы |
34048000 2744000 3404800 6293417,4 1636288,52 1893251,3 992970,59 1679660, 19 5038989,06 |
65,17 5,25 6,52 12,05 3,13 3,62 1,9 3,22 9,65 |
| Итого: | 52243377,06 | 100 |
Общая себестоимость деталей, произведенных машиностроительным заводом на плановый год, равна 52243377,06 руб. Себестоимость одной детали равна 170,93 руб.
На сырье и материалы предприятие тратит 65,17 % всех расходов, что говорит о высокой стоимости сырья.
На долю заработной платы ОПР приходится 12,05 % затрат, что говорит о не высоком уровне зарплаты на предприятии.
Расчет оптовой цены.
Планируемая прибыль - 25 % от себестоимости детали.
НДС равен 18% от оптовой стоимости детали.
Отпускная оптовая цена:
ЦОПТ. ОТПУСКН = 170,93 + 42,73 + 30,77 = 244,43
Расчет прибыли от продажи всей продукции.
170,93 * 280000 * 25% = 11965100
Прибыль от продажи одного изделия составляет:
170,93 * 25% = 42,73
Расчет оптовой цены. Оптовая цена одного изделия равна:
ЦОПТ = 170,93 + 42,73 = 213,66
Расчет НДС от объема всей продукции:
170,93 * 280000 * 18% = 8766072
Расчет НДС с одного изделия:
170,93 * 18% = 31,31
Расчет отпускной оптовой цену всей продукции:
(170,93 * 280000) + 8766072 + 11965100 = 68591572
Отпускная оптовая цена одного изделия:
170,93 + 42,73 + 30,77 = 244,43
3.3 Расчет показателя затрат на один рубль товарной продукции
Данные о затратах на один рубль товарной продукции являются основными показателями, характеризующими уровень затрат и динамику себестоимости производимой продукции. Чем меньше затраты на один рубль товарной продукции, тем выше рентабельность производства.
Затраты на один рубль товарной продукции определяются отношением полной себестоимости всей товарной продукции к сумме товарной продукции в оптовых ценах предприятия, без налога на добавленную стоимость.
Себестоимость продукции - 52243377,06руб.
Оптовая цена продукции -
Затраты на 1 рубль товарной продукции:
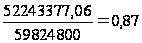 руб./руб.
Глава 4. Расчет экономической эффективности
Экономическая эффективность - это результативность экономической деятельности, экономических программ и мероприятий, характеризуемая отношением полученного экономического эффекта, результата к затратам факторов, ресурсов, обусловившим получение этого результата, достижение наибольшего объема производства с применением ресурсов определенной стоимости.
Рассчитаем экономическую эффективность предприятия по формуле:
 ,
где
Р - отпускная оптовая цена продукции
З - затраты на изготовление продукции
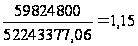
Заключение
Произведя все расчеты, я установил, что затраты на один рубль товарной продукции равны 0,87 руб, а экономическая эффективность предприятия равна 1,15. Это говорит о том, что предприятие является экономически эффективным и может приносить прибыль его владельцу.
Анализ себестоимости продукции выявил, что удельный вес затрат на сырье и материалы равен 65,17%, это говорит о том, что предприятие использует для изготовления своей продукции слишком дорогостоящие материалы. Предприятию необходимо уменьшить долю затрат на сырье и материалы, этим оно может снизить себестоимость продукции, что приведет к увеличению экономической эффективности предприятия.
В то же время анализ себестоимости детали выявил, что удельный вес заработной платы основных производственных рабочих равен всего 12,05%. Это свидетельствует о том, что размер зарплаты у рабочих очень низкий. Повысив зарплату рабочим, предприятие повысит заинтересованность рабочих к результатам своего труда. В свою очередь, заинтересованность рабочих приведет к улучшению качества продукции, уменьшению брака, что может благоприятно отразиться на экономической эффективности предприятия.
Список используемой литературы
"Экономика отрасли и предприятия", под редакцией профессора В.Я. Горфинкеля, профессора Е.М. Купрякова, Москва, "Банки и биржи", 1996
Цены и ценообразование. Н.Я. Яковлев, М., "Маркетинг", 2000.
Экономические показатели промышленности (справочник). Смирницкий Е.К.М., "Экономика" 1989.
Справочник экономиста-машиностроителя. Воскресенский Б.В., Паламарчук А.С., М., "Машиностроение" 1977.
Горфинкель В.Я., Швандар В.А. "Экономика предприятия" М.: ЮНИТИ, 2000.
Райзберг Б.А., Лозовский Л.Ш. "Современный экономический словарь" М.: ИНФРА-М, 1997
Ивашковский С.Н. "Микроэкономика" М.: Дело, 2001
Словарь экономических терминов.
(Большой юридический словарь / Под ред. А.Я. Сухарева, В.Е. Крутских. - М., 2002)