Финансовые риски
Сорос - .
[предел тревоги, воспринимаемый сознанием - Стругацкие]
Попытки регулирующих органов заглянуть в будущее мира рыночных ставок заслуживают восхищения, но...
Рассмотрим банк с нулевым гэпом, соотношением активов, пассивов и капитала 100=92+8, который платит по пассивам, издержкам и дивидендам 4% (в процентах от валюты баланса), а все его активы вложены в T-bill под 5%. Через год его баланс будет выглядеть следующим образом: 105=96+8 или 105=96+9. Такому банку капитал в общем-то и не нужен, более того, он вреден, т.к. акционерам надо платить дивиденды.
Капитал банка должен быть равен одному/двум/трем стандартным отклонениям активов, в которые вложены средства банка (волатильности). Если волатильность равна 1, то 105+/-1=92+4+8, т.е. 106=96+8, 104=96+8 с вероятностью нижнего события 15,87%. С вероятностью 97,72% наихудшая ситуация уложится в рамки 103=96+8, или 103=96+7(-1), а с вероятностью 99,87% в рамки 102=96+6(-2). Т.о., минимальный уровень капитала в данном случае должен был быть....
“Капитал” по-латыни означает “голова” - капитал - всему голова.
РИСК ЛИКВИДНОСТИ
Риском ликвидности называется проблема недостаточности наличных и привлеченных средств для того, чтобы обеспечить возврат депозитов, выдачу кредитов и т.д. Банк, который столкнулся с риском ликвидности, может быть вынужден привлекать средства по слишком высокой ставке для удовлетворения текущей потребности в наличности, что приведет к снижению его прибыли. Недостаток ликвидности чаще обусловливается неожиданным и значительным оттоком депозитов, что заставляет банк заимствовать средства по более высокой процентной ставке - выше, чем ставки, по которым производят подобные заимствования другие банки.
Получение дохода, как правило, связано с временной потерей некоторой ликвидности капитала. Проблемы с ликвидностью возникают у банка, когда они возникают у клиентов; свои проблемы с ликвидностью клиенты перекладывают на банк, который обязан их решать, так как за это банку уже уплачено самим фактом размещения клиентом своих денег на банковских счетах. Именно потому банку нельзя пытаться строить решение проблемы управления ликвидностью путем поддерживания “тесных” связей с клиентами с целью заблаговременного предупреждения банка клиентом о предстоящем изъятии средств - ведь в этом случае проблема отфутболивается банком обратно клиенту. А зачем клиенту банк, не решающий его проблемы, за решение которых уплачено?
Одним из показателей уровня риска ликвидности является соотношение заимствованных средств (в том числе евродолларовых средств, соглашений об обратном выкупе ценных бумаг, депозитных сертификатов на крупные суммы и коммерческих бумаг) и совокупных активов. Рост объема заимствованных средств увеличивает вероятность наступления кризиса ликвидности в случае повышения оттока депозитов или ухудшения качества кредитов. Другими показателями уровня риска ликвидности являются: 1) отношение нетто-кредитов к совокупным активам; 2) отношение наличных средств и межбанковского кредита с истекающим сроком погашения к совокупным активам; 3) отношение активов в наличной форме и правительственных ценных бумаг к совокупным активам.
Активы в наличной форме включают наличные деньги в хранилище банка, депозиты банка в местном федеральном резервном банке, депозиты в других банках для компенсации выплат по чекам и за другие межбанковские услуги и наличность в процессе инкассации (в основном неинкассированные чеки). Стандартные способы снижения уровня риска ликвидности включают увеличение доля средств банка, направляемых в ликвидные активы и легко реализуемые на рынке активы (правительственные ценные бумаги), или использование более долгосрочных ценных бумаг для финансирования операций банка.
Задача по управлению ликвидностью состоит в том, чтобы наличные денежные средства были в распоряжении банка тогда и там, когда и где они нужны ему в наибольшей степени. Ликвидность необходима банкам главным образом для того, чтобы быть готовыми к изъятию депозитов и удовлетворять спрос на кредиты. Банки могут либо накапливать ликвидность в своих балансах, либо приобретать ее на денежных рынках, либо использовать оба способа. В дополнение к этому банки занимаются продажей ликвидности.
Банкам ликвидность необходима для выживания. Ликвидность всегда идет впереди, без нее банк не откроет свои двери. Способность банка обеспечить ликвидность требует наличия высоколиквидных и легкоперемещаемых активов. Ликвидность и перемещаемость - два ключевых понятия. Требование ликвидности означает, что финансовые активы должны быть доступны в кратчайшее время (в течение дня или менее того) по номиналу. Требование перемещаемости означает, что права на владение финансовыми активами должны быть передаваемыми по номиналу другому экономическому субъекту в форме, приемлемой для него. Финансовые инструменты называются ликвидными, если их можно быстро продать на наличном рынке при небольшом риске потерь для продавца.
Накопленная ликвидность является внутренним источником в том смысле, что она как бы складирована в форме определенных активов в балансе банка. Этот процесс, известный под названием “превращение активов”, может осуществляться либо по усмотрению, либо естественным путем при погашении кредитов и ценных бумаг. Планирование ожидаемого потока наличности от заемщиков получило название теории ожидаемого дохода.
Внешний источник ликвидности - .
Банк должен предоставлять любые выгодные для себя займы, ставя перед управляющим ликвидностью банка задачу изыскания достаточных денежных средств для обеспечения выдачи выгодного кредита.
Банк является ликвидным, когда он имеет возможность получить ликвидные средства по приемлемым ценам, в требуемом количестве и в необходимый момент времени. Управление ликвидностью предполагает наличие достаточных денежных средств в легко и быстрореализуемых активах, а также возможность осуществлять займы денежных средств по умеренной цене с целью удовлетворения потребности в денежных средствах именно тогда, когда они возникают. Поскольку время является решающим фактором в управлении ликвидностью, банк должен точно знать, как, когда и откуда могут быть получены требуемые ликвидные средства.
Общепринято три подхода к решению проблем ликвидности банка: 1) обеспечение ликвидности за счет активов (управление активами); 2) обеспечение ликвидности за счет заемных ликвидных средств (управление пассивами); 3) сбалансированное управление ликвидностью (активами и пассивами). Согласно сбалансированному методу управления ликвидностью часть ожидаемого спроса на ликвидные средства накапливается в виде быстрореализуемых ценных бумаг и краткосрочных депозитов в других банках, в то время как иные потребности в ликвидных средствах обеспечиваются предварительными соглашениями об открытии кредитной линии с банками-корреспондентами (в том числе под залог ГКО, ОФЗ, ОГСЗ, ОГВВЗ).
Менеджеры по управлению ликвидностью должны:
в сотрудничестве с высшим руководством Банка быть уверенными, что приоритеты и цели управления ликвидностью очевидны;
контролировать деятельность всех отделов Банка, отвечающих за использование и привлечение средств, и координировать свою деятельность с работой этих отделов (соответственно отделы, влияющие на ликвидность Банка, должны информировать менеджера по управлению ликвидностью о предстоящем изменении спроса и предложения на ликвидные средства);
предвидеть (насколько это возможно), когда наиболее крупные вкладчики и пользователи кредитов Банка планируют снять средства со счета или увеличить вклады.
РАСЧЕТ ЛИКВИДНОСТИ
К/с завтра = к/с сегодня + (поступления - списания) +/- SD (1)
Банку необходимо иметь на счете сумму, покрывающую разницу между поступлениями и списаниями с заданной вероятностью. Мерой риска является стандартное отклонение разницы поступлений и списаний, а величиной риска ликвидности - вероятность неисполнения банком своих обязательств. Т.к. поступления и списания не могут быть меньше нуля, необходимо использовать логнормальное распределение. Т.о., задача сводится к определению: 1) SD поступлений, списаний и к/с в целом; 2) приемлемой вероятности исполнения банком своих обязательств.
Второй подход заключается в том, что объем ликвидных средств банка должен покрывать волатильность его пассивов:
К/с + касса = SD (пассивов) (2)
В обоих случаях задача начинается с определения банком приемлемой для себя вероятности неисполнения обязательств. Для нормального распределения:
|
число стандартных отклонений |
вероятность исполнения |
вероятность неисполнения |
вероятное число задержек, дней в году |
примечания |
|
1 SD |
84,135% |
15,865% |
39,98 |
|
|
1,96 SD |
95,0% |
5,0% |
12,6 |
|
|
2 SD |
97,725% |
2,275% |
5,73 |
|
|
2,576 SD |
99,0% |
1,0% |
2,52 |
|
|
3 SD |
99,865% |
0,135% |
0,34 |
1 раз в три года |
|
3,291 SD |
99,9% |
0,1% |
0,252 |
1 раз в четыре года |
|
3,774 SD |
99,992% |
0,008% |
0,02 |
1 раз в пятьдесят лет |
|
4 SD |
99,994% |
0,003% |
0,00756 |
1 раз в 132 года |
|
5 SD |
99,999994% |
0,000003% |
0,00000756 |
7,56 раз в миллион лет - банки столько не живут |
Кроме того, согласно неравенству Чебышева при любом типе распределения не менее 88% его значений будут в диапазоне +- 3SD.
Очевидно, что банк, планирующий свою деятельность на срок более 3-х лет, примет в качестве максимального значения риска ликвидности величину не менее 3-х, но и не более 4-х SD. Исходя из практики расчета природных форс-мажорных явлений - понятия “большого шторма” раз в 50 лет - логично предложить вероятность исполнения обязательств 99,992%, что эквивалентно 3,774 SD.
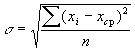 (3)
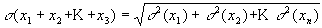 (4)
Кризис 17-го августа можно и нужно рассматривать как потерю ликвидности Центральным Банком России по доллару США.
ОРГАНИЗАЦИЯ ЛИКВИДНОСТИ
Определить и утвердить стратегию и политику управления ликвидностью: приоритетное направление - скорость проведения собственных и клиентских платежей. Безальтернативные приоритеты: 1) безотлагательное обеспечение потребностей Банка (его клиентов) в ликвидных средствах; 2) большая часть ресурсов Банка предназначается для удовлетворения клиентского спроса на ликвидные средства, меньшая часть - для достижения желаемой прибыльности Банка. Сломать существующее отношение Управляющих к проведению клиентских платежей. Проведя соответствующее исследование (по направлению и объемам финансовых потоков, сезонности квартальной и месячной (выплата заработной платы и авансовых платежей), структуре клиентуры Банка, налоговому календарю, среднему ежедневному объему платежей за последние две недели, графиков выдачи коммунальными службами счетов на оплату коммунальных платежей, оплаты Банком расходов по привлечению и на прочие операции (процентные и непроцентные расходы собственно Банка, предъявление к оплате крупных депозитных сертификатов и т.д.), назначить неснижаемый норматив для каждого ОСБ (приблизительно не менее 2-2,5% от остатка “горячих” денег) и совершенно однозначно, под личную ответственность Управляющих, потребовать соблюдения ими этого норматива. На первых порах провести кампанию по сбору информации от клиентов по задержкам платежей, жестко разбираясь с каждым случаем. Каждый клиент ОСБ в договоре на открытие счета в обязательном порядке должен получать полный набор реквизитов всех имеемых у Банка иногородних счетов (т.е. должен иметь ясное представление, как ему удобнее получить средства из другого региона). “Засланные казачки”.
Судный день - день, когда банк выдает ссуду
КРЕДИТНЫЙ РИСК
Договоры о ссудах никогда не приносят неожиданных доходов, потому что ни один заемщик не вернет больше, чем указано в контракте. Но порой они возвращают меньше, чем было оговорено. Возможность непогашения ссуд является источником кредитного риска. Асимметричность дохода/риска.
Кредитный риск - 1) риск того, что заемщик не уплатит по ссуде; 2) вероятность того, что стоимость части активов банка, в особенности кредитов, уменьшится или сведется к нулю; 3) вероятность невозврата кредитов. Поскольку доля средств владельцев в совокупной стоимости активов банка невелика, даже при относительно незначительном проценте кредитов, которые перешли в разряд неблагополучных, банк может оказаться на грани банкротства (здоровье уходит пудами, а приходит золотниками). Два наиболее распространенных показателя кредитного риска банка:
отношение недействующих активов к совокупному объему кредитов и обязательств по лизингу;
отношение чистых списаний по кредитам к совокупному объему кредитов и обязательств по лизингу.
Недействующие активы - это доходные активы, в том числе кредитные вложения, срок погашения которых истек 90 или более дней назад. Списания - это кредиты, относительно которых банк убедился, что они никогда не будут погашены, и которые списаны на убытки. По мере роста обоих показателей увеличивается кредитный риск и вероятность банкротства банка.
Размещение банковских активов должно основываться на оценках прибылей, скорректированных по риску. Традиционно банки выдавали и сами обеспечивали ссуды. Взаимоотношения между кредитором и заемщиком можно рассматривать в терминах теории агентских отношений, полагая заемщиков агентами, которые действуют в пользу кредиторов, являющихся принципалами; при этом сами кредиторы являются агентами депозиторов, вынужденных делегировать банку право управления их средствами в связи с тем, что они сами не имеют ни времени, ни знаний для оценки кредитоспособности заемщиков (профессионального управления своими деньгами). Чтобы защитить собственные интересы, кредиторы должны контролировать и направлять действия заемщиков. Проблема заключается в асимметричности информации: заемщики знают куда больше о собственном положении, чем кредиторы, т.е. последние выступают как аутсайдеры, которым недоступна внутренняя информация.
Кредитный риск - это вероятность невозврата кредита. Нейтральное к вопросам риска уравнение ценообразования выражает фундаментальное представление о взаимозависимости риска и дохода:
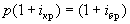 , где р - вероятность возврата кредита.
Т.к. полная сумма событий равна 1, то риск (вероятность невозврата) равен (1-р), а ставка по кредиту
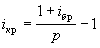
Ставка по кредиту должна компенсировать временную стоимость денег (свободная от риска ставка процента) и риск невозврата ссуды, т.е. процентная ставка по ссуде увеличивается, если есть основания полагать что заемщик может не погасить кредит, при этом если заведомо известно, что заемщик не вернет долг (р=0), величина ставки по кредиту не поддается определению (риск кредиторов компенсировать невозможно). Правильный выбор процентных ставок, конечно, только один из способов контроля риска. Понятно, что учет взаимодействия между кредитным и процентным риском (т.е. “правильное” установление ставки по кредиту, в том числе плавающей) не спасет кредитора, если кредит будет выдан недобросовестному заемщику, но кредиторы, вообще не учитывающие это взаимодействие и перекладывающие весь процентный риск (в