Финансовые риски
Итак, кредитный анализ направлен на определение вероятности возврата заемщиком ссуды.
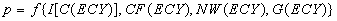 , где
I(C) - качество информации (своевременность и точность), которое в свою очередь определяется характером заемщика С;
CF - уровень и стабильность потока наличности;
NW - реальный уровень собственного капитала;
G - наличие гарантий (объем и надежность).
А также:
K - конкуренция.
O - отношения банка и клиента - концепция отношений с клиентами означает стратегическую комбинацию услуг, займов и депозитов.
Все составляющие являются в свою очередь функциями внешних экономических условий ECY. В широком смысле экономические условия - это: фаза делового цикла, уровень цен (инфляция, дефляция, курс валюты), фискальная и денежно-кредитная политика, уровень безработицы, платежный баланс (импорт, экспорт), цены на нефть и другие энергоносители, технология, конкуренция, кредитный рейтинг страны. Условий - это подверженность заемщика воздействию внешних сил. Содержание фактора условий состоит в том, в какой степени внешние изменения способны ухудшить положение заемщика. Еще точнее: какое сочетание внешних условий лишит заемщика возможности вернуть долг?
ОПРЕДЕЛЕНИЕ ECY (внешних экономических условий)
Согласно принципа “нейтрального к риску” инвестора:
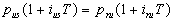
Поскольку ценные бумаги Казначейство США считаются совершенно свободными от риска неплатежа (вне подозрений, “как жена Цезаря”), вероятность возврата вложений в T-bond США принимается равной 1. Отсюда вероятность возврата вложений в Россию определяется как:
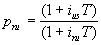 ,
а риск на Россию -  .
В стране с рейтингом ССС- и ставками на ее долговые обязательства в десятки годовых в валюте (вероятность возврата - медиана минус стандартное отклонение....) не может быть условий для кредитования.
I[C(ECY)] Характер подразумевает готовность заемщика погасить ссуду - “нельзя получить хорошие результаты, имея дело с плохими людьми”. Те, кто не вовремя и не в полном объеме предоставляют важную информацию, проявляют недостатки характера, которые требуют оценки в виде повышенной премии за риск. Характер заемщика портится при ухудшении внешних экономических условий (см. Синки - наоборот, стр. 571). Не прибавляет оптимизма для владельцев банка и широко распространенная теория доверительных (партнерских) отношений банка с клиентом с вытекающей отсюда снисходительностью к хорошим людям, оказавшихся в трудных обстоятельствах.
CF(ECY) Уровень и стабильность потока наличности. Банки традиционно рассчитывали на поток наличности как на основной источник погашения ссуд. Ожидаемый поступления наличности как актив. Понятно, что ухудшение внешних условий не способствует стабильности потока наличности. Аналогично и для капитала и стоимости гарантий.
NW(ECY) Наличие реального капитала, т.е. разница между рыночной стоимостью активов и пассивов - это устойчивость баланса заемщика.
G(ECY) Внешние гарантии - теоретически наличие 100% внешней гарантии сводится к тривиальному случаю предоставления ссуды с нулевым риском. Но сила внешней гарантии есть функция капитала выдавшего ее лица, а при ухудшении ECY капитал как минимум нестабилен. Кроме того, поскольку деньги ценнее любой гарантии, в том числе и правительственной, 100% гарантии не может быть в принципе Например, никто не мешает правительству привлечь средства через РЦБ и напрямую выдать ссуду конечному заемщику, однако оно предпочитает выдать гарантию. Почему? Потому что или у него нет денег, или оно не хочет принимать на себя кредитный риск. Независимо от причины очевидно, что стоимость гарантии не может быть равной стоимости выдаваемого под нее кредита.
Добросовестный и недобросовестный заемщик. Противник - тот, кого мы не можем контролировать: 1) недопущение возможности арбитража, или 2) рассматривать выдачу кредита как планируемую операцию прибыльной перепродажи залогового обеспечения. Залог на кредит равен стоимости кредита - долга плюс проценты. Рыночный риск априори не известен, и стоимость залога может изменяться в любую, в том числе и неблагоприятную для кредитора сторону. Кредитор не должен допускать возникновения условий арбитража, когда заемщику безразлично, возвращать или не возвращать ссуду (стоимость залога становится меньше или равной стоимости кредита), в противном случае он провоцирует любого, в том числе и “добросовестного” заемщика на невозврат, торг за снижение ставки и т.п. Этого можно избежать, если покрыть кредитный риск тремя стандартными отклонениями изменения цены залога. Они определяются при помощи логнормального распределения и волатильности RUB/USD, например. Т.к. закономерен вопрос “где ж найти такого заемщика?”, то три стандартных отклонения изменения цены залога закладываются в процентную ставку по ссуде (как?), чем и определяется добавка к безрисковой процентной ставке - премия за риск. Если же заемщик готов предоставить залог подобного размера, то он кредитуется по безрисковой ставке. Например:
Психология кредитора в ситуации сомнительной ссуды: отрицание, гнев, попытка договориться, депрессия и принятие (согласие, смирение). Смысл рекомендаций - как можно быстрее продвигаться к последней стадии - принятию ситуации. Поскольку первые три стадии обычно проходят быстро, наибольшим препятствием оказывается стадия депрессии.
Принцип диверсификации предполагает, что если кредитор и не в состоянии оценить риск отдельных займов, то он может это сделать относительно всего портфеля кредитов. Ссуда, ведущая к диверсификации портфеля кредитов, ценнее для банка, чем та которая этого не обеспечивает. Первая заслуживает скидки, вторая - премии.
Условие “бери или уходи”.
Предполагается, что банки предоставляют в своих регионах необходимые кредитные средства легальному бизнесу по обоснованным, компетентным образом установленным процентным ставкам. Банковские риски имеют тенденцию концентрироваться именно в кредитном портфеле. Причины: 1) ошибочные управленческие решения; 2) незаконные манипуляции с кредитами; 3) проведение неправильной кредитной политики; 4) непредвиденный экономический спад.
Оценка кредитной политики на предмет ее разумности с точки зрения сохранности размещенных в банке средств.
Классификация кредитов по целям кредитования, т.е. тому, как заемщик планирует использовать полученный кредит.
Классификация некачественных кредитов (см. также Синки, 623):
кредиты с повышенным риском, когда степень защиты банка недостаточна из-за низкого качества обеспечения или иной возможности заемщика погасить кредит - *0,20;
сомнительные кредиты, по которым высока вероятность убытков - *0,50;
убыточные кредиты, которые рассматриваются как кредиты, которые нельзя взыскать - *1,00.
Эти взвешенные показатели суммируются и сравниваются с размером резервов на покрытие возможных убытков и размером капитала банка.
Ключевые факторы, определяющие структуру конкретного кредитного портфеля: 1) специфика сектора рынка, который банк обслуживает (хотя банки и не являются полностью зависимыми от обслуживаемых ими регионов при предоставлении ссуд); 2) размер банка, особенно размер капитала, определяющий предельную сумму кредита на одного заемщика; 3) опыт и квалификация менеджеров в области различных видов кредитования; 4) официальная кредитная политика банка.
СВОД ПРАВИЛ КРЕДИТНОЙ ПОЛИТИКИ (см. также Синки, 582)
Основы предотвращения сомнительных ссуд: философия, политика, процедуры и люди. Описании кредитной политики - это описание процедур, которым должны следовать сотрудники банка, и их обязанностей:
Цели, исходя из которой формируется кредитный портфель [а) обеспечить прибыльность, контроль за уровнем риска и соответствие требованиям, выдвигаемым регулирующими органами; б) указание признаков хорошего кредитного портфеля: видов кредитов, сроков их погашения, размеров и качества кредитов; в) оптимальные требования к качеству кредитов должны способствовать увеличению капитала банка, т.е. если стандарты чрезмерно мягки, то преимущества от расширения объема ссуд окажутся безнадежно подорванными из-за потерь, если же стандарты чрезмерно жестки, то объем ссуд, круг клиентов, процентный и комиссионный доходы будут слишком малы].
Описание полномочий в области выдачи кредитов, которыми наделен каждый конкретный кредитный инспектор и кредитный комитет (максимальная сумма и вид кредита, который может быть одобрен конкретным сотрудником, и необходимые подписи).
Обязанности по передаче прав и предоставлению информации в рамках кредитного управления.
Практика ходатайства, проверки, оценки и принятия решений по кредитным заявкам клиентов.
Необходимая документация, прилагаемая к каждой кредитной заявке, а также документация, которая должна храниться в кредитном деле (финансовая отчетность, договоры гарантии и залога и т.д.).
Права сотрудников банка с детальным указанием того, кто отвечает за хранение и проверку кредитных дел.
Основные правила приема, оценки и реализации кредитного обеспечения.
Описание политики и практики установления процентных ставок и комиссий по кредитам, условий погашения кредитов.
Описание стандартов качества, применяемых ко всем кредитам.
Указание максимального размера кредитных вложений (т.е. максимально допустимого уровня соотношения кредитных вложений и совокупных активов).
Описание обслуживаемого банком региона, куда должна осуществляться основная часть кредитных вложений.
Описание практики выявления, анализа и разрешения ситуаций, связанных с проблемными кредитами.
Описание кредитов, которые банк не должен выдавать (спасибо, но мы в этом не участвуем).
Описание наиболее привлекательных кредитов.
Любые исключения из кредитной политики должны быть полностью документированы и содержать объяснение тех причин, по которым подобное исключение было сделано.
Основные ограничения: 1) банкам зачастую запрещается предоставлять ссуды, обеспеченные их собственными акциями; 2) размер ипотечных кредитов не может превышать размер капитала и прибыли банка или 70% совокупного остатка по счетам; 3) размер кредита на одного заемщика обычно не может превышать 15% суммы капитала и прибыли банка (и 25%, когда подобный кредит предоставляется под легкореализуемое на рынке обеспечение); 4) кредиты сотрудникам банка на цели, отличные от оплаты обучения или приобретения дома ограничены суммой в 2,5% капитала и 25 тыс. долл. нераспределенной прибыли банка или суммой в 100 тыс. долл.
“Точечный” и “ковровый” подходы к оценке кредитного риска: Роуз по физическим лицам, международные системы рейтингования, национальные и внутрибанковские рейтинги.
[кредитор - “осторожный собственник”]
РЕЙТИНГОВЫЕ ОЦЕНКИ
Однажды Учителя спросили: “Вы просветленный?”. На что он ответил вопросом вполне в духе Эйнштейна: “Относительно чего?”.
ПРОЦЕНТНЫЙ РИСК: ОБЗОР
Процентный (курсовой) риск - риск того, что цена ценной бумаги упадет из-за роста нормы процента. Поскольку банковское дело предполагает игру на процентных ставках, то возможность не угадать будущие значения процента как раз образуют источник процентного риска.
Неустойчивость процентных ставок внесла беспорядок в работу менеджеров по управлению банковскими активами, особенно по управлению портфелями инвестиций в правительственные облигации и другие обращающиеся на рынке ценные бумаги. Когда процентные ставки достигли рекордно высокого уровня, рыночная стоимость находящихся у банков облигаций стремительно снизилась, что привело к значительным убыткам многих банковских фирм. Это наглядный пример того, что аналитики называют рыночным риском. При росте процентных ставок рыночная стоимость ценных бумаг с фиксированным доходом и кредитов под фиксированный процент уменьшается и банк, который вынужден продавать подобные активы в условиях роста ставок, понесет убытки. Напротив, снижение процентных ставок увеличивает стоимость ценных бумаг с фиксированным доходом и кредитов под фиксированный процент, и их продажа приведет к приросту капитала.
Движение рыночных ставок может также оказать значительное воздействие на размер разницы между доходами и операционными расходами. Например, рост процентных ставок может привести к снижению маржи банковской прибыли в случае, если структура активов и пассивов банка такова, что процентные расходы по привлеченным средствам растут быстрее, чем процентные доходы по кредитам и инвестициям в ценные бумаги. Однако, если у банка активов с переменными ставками (особенно кредитов) больше, чем пассивов с переменными ставками (особенно ДС и заимствований на денежном рынке, чувствительных к изменению ставок), то снижение ставок уменьшит маржу прибыли банка. В этом случае доходы от активов будут снижаться быстрее, чем расходы по привлеченным средствам.
Влияние движения процентных ставок на маржу банковской прибыли обычно называют процентным риском. Среди наиболее распространенных показателей уровня процентного риска банка следующие:
отношение активов, чувствительных к изменению ставок, к пассивам, чувствительным к изменению ставок. Если в определенном временном интервале сумма активов, чувствительных к изменению ставок, превышает сумму пассивов, чувствительных к изменению ставок, банк при снижении процентных ставок понесет убытки. Напротив, если сумма пассивов, чувствительных к изменению ставок, превышает сумму чувствительных к изменению ставок активов, вероятность убытков появляется при росте ставок.
отношение незастрахованных депозитов к совокупным депозитам. Незастрахованные депозиты - это обычно правительственные депозиты и депозиты корпораций, сумма которых превышает застрахованную сумму, а также депозиты, столь чувствительные к изменению ставок, что будут отозваны в случае, если уровень дохода, предлагаемый конкурентами, увеличится даже незначительно.
Рост неустойчивости процентных ставок в последние годы заставил банки выработать несколько новых способов защиты своей маржи прибыли от изменения ставок, включающие процентные свопы и финансовые фьючерсы.
Гэп, дюрация и техника иммунизации.
Дюрация - это скорость изменения цены по процентной ставке, выпуклость - соответственно ускорение. Дифференциальное исчисление - это исчисление бесконечно малых. Проблема заключается в том, что линейная техника применяется к нелинейным соотношениям. Поэтому понятие дюрации имеет смысл использовать при небольших (предположительно до 10 градусов) изменениях функции. Геометрический смысл дюрации - касательная к функции, а как провести касательную к “очень” выпуклой функции? Принцип гибкой обратной связи: при небольших изменениях - используется жесткая обратная связь (дюрация), при изменениях функции > 10 градусов - отключение обратной связи (изодром). Предположительно стоп-лоссы и надо размещать на уровне отключения действия дюрации (отключения обратной связи).
ВАЛЮТНЫЙ РИСК:ОБЗОР
На валютном рынке одну денежную единицу обменивают на другую. Международный валютный рынок существует, поскольку торгуют между собой страны с разной валютой. Это означает, что экспортеры предпочитают не держать иностранную валюту. Они предпочитают получать плату в национальной валюте. Чтобы быть в состоянии обслуживать своих клиентов, банки держат запасы в основных валютах мира в своих зарубежных филиалах или иностранных банках-корреспондентах. Кроме того, чтобы обеспечить клиентам доступ к спотовым и форвардным рынкам, банки ведут собственные операции с валютой. Важность дохода от купли-продажи валют для крупных банков иллюстрируется тем, что на них приходится от 10 до 60% зарубежных операционных доходов этих банков. Доход от сделок с иностранной