Стандартизация системы управления компании
Сафиуллин Марат Рашитович (д.э.н., профессор, зав. кафедрой менеджмента, Казанский Государственный Финансово-Экономический Институт)
Габидуллин Тимур Махмудович (к.э.н., Казанский Государственный Финансово-Экономический Институт)
В системе управления любого предприятия в процессе функционирования всегда имеет место большое число периодически повторяющихся функций, процессов и действий по принятию управленческих решений. При этом, как правило, существует масса разнообразных вариантов реализации одного и того же управленческого действия, процесса и множество всевозможных принципов и подходов к принятию аналогичных управленческих решений. В таких условиях, как показывают исследования, самопроизвольно и постепенно начинается формирование неких типовых моделей поведения системы управления – так называемых стандартов «де-факто». При этом не всегда стандарты «де-факто» фиксируют желаемые для собственников и менеджмента компании свойства системы управления. Более того, период формирования таких стандартов может быть очень длительным, в ходе которого поведение системы управления предприятия при отсутствии типовых моделей будет характеризоваться сильным разбросом параметров своего функционирования. Другими словами, в одних и тех же ситуациях при равных условиях система управления предприятия может функционировать по-разному, часто непредсказуемо и далеко от наиболее эффективного варианта. В соответствии с указанным, существует необходимость в оказании целенаправленных управленческих воздействий на процесс формирования стандартов управления в компании (управлять стандартизацией системы менеджмента) посредством разработки, внедрения и использования неких оптимальных стандартных принципов, процессов, функций и инструментов управления.
С другой стороны, процессы глобализации, связанные с формированием и развитием крупных компаний, существенно актуализируют вопросы повышения управляемости децентрализованными, пространственно-распределенными подразделениями (дочерними компаниями, филиалами, представительствами) расширяющихся компаний. Уже сейчас многие крупные международные компании формируют и распространяют во всем мире единые принципы ведения бизнеса, планирования и отчетности; стандартные требования к персоналу и шаблонные управленческие технологии, часто зафиксированные в корпоративных информационных системах.
При исследовании вопросов стандартизации управления нами не было обнаружено цельных и стройных теорий, описывающих особенности разработки и использования стандартов в системе менеджмента предприятия, что определенно создает проблемы при формировании прикладных подходов к стандартизации управления.
Вот почему целью данной статьи является изложение разработанных нами концептуальных предложений в сфере формирования стандартов управления промышленного предприятия, что, прежде всего, предполагает изучение позиции, роли и места предлагаемого подхода в ряду уже существующих теорий управления и взаимосвязи данных теорий с предлагаемыми положениями.
Нам представляется, что наиболее интересным является рассмотрение стандартов менеджмента в контексте теорий организационного развития. На текущий момент наиболее известными авторами учений в области организационного развития являются Л. Грейнер , Б. Ливехуд , Г. Минцберг , утверждающие, что любая организация, аналогично живому организму, в своем развитии проходит ряд стадий.
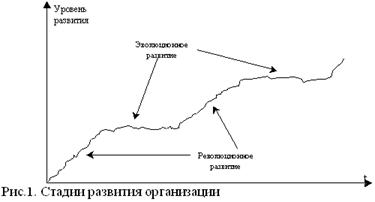
В контексте данной статьи мы не ставим задачу сформировать собственные положения теории организационного развития, а лишь делаем попытку определить место и роль стандартов менеджмента в развитии организации. В своих исследованиях мы опирались на уже сформированные выводы в сфере организационного развития, причем в контексте данной работы наиболее существенны следующие опорные положения (Рис.1):
Развитие любой организации происходит скачкообразно (ступенчато).
Большая часть времени деятельность организации может быть описана как некое устойчивое состояние ее составных частей. Имеется ввиду, что на определенный период времени она принимает четко определенную форму структуры, адекватную определенному контексту. Л. Грейнер называет данное положение организации эволюционным развитием, причем каждый эволюционный период характеризуется определенным доминирующим стилем менеджмента.
Периоды эволюционного развития время от времени прерываются трансформацией – квантовым скачком в иное положение – по терминологии Л. Грейнера – революционное развитие организации. Здесь происходит качественное изменение структуры, процессов культуры организации, принципов и методов управления.
Таким образом, представляется интересным рассмотрение следующих наиболее проблемных вопросов:
Каковы функции, роль и место стандартов управления на стадиях эволюционного и революционного развития организации? Относительно стадии революционного развития первичен вопрос – вообще, существуют ли здесь стандарты управления? Если да, то каковы их особенности?
Могут ли стандарты сдерживать развитие компании?
На каком уровне устанавливать стандарты управления?
Когда следует начинать и заканчивать стандартизацию системы управления?
Каким образом оценить эффекты от стандартизации управления?
Логично утверждать, что на эволюционных стадиях развития организации разработка и использование стандартов управления очевидна. Бесспорность уместности стандартов на эволюционной стадии развития организации обеспечивается самой природой эволюционного развития компании и, соответствующего функционирования системы управления. На эволюционной стадии развития предприятия происходит относительная стабилизация функционирования компании, что, как правило, выражается в отсутствии существенных колебаний параметров деятельности подсистем организации. Таким образом, стандарты функционирования подсистем организации (в т.ч. управленческой подсистемы) на эволюционной фазе фиксируют складывающуюся на данном этапе развития практику.
Необходимо отметить, что, по нашему мнению, по мере развития эволюционной фазы существует тенденция к самопроизвольному формированию стандартов (так называемых стандартов де-факто), то есть ситуации, когда постоянно повторяющаяся практика управления постепенно закрепляется в неписанных правилах и принципах работы системы управления. Ощутимым преимуществом де-факто стандартов является относительная безболезненность их внедрения и использования, поскольку данный процесс реализуется постепенно (эволюционно). Однако процесс развития стандартов де-факто является неуправляемым со стороны менеджмента компании и может часто фиксировать нежелательные для руководства модели поведения организации, кроме того, период формирования таких стандартов достаточно длителен. Поэтому существует потребность в воздействии на процессы воспроизводства стандартов управления через непосредственную их разработку.
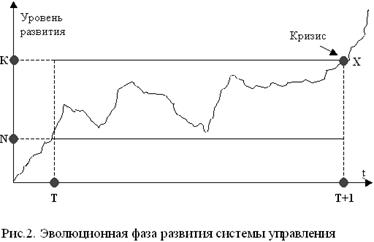
В целом, если рассматривать эволюционную фазу развития в большем приближении (Рис.2), то можно заметить, что после очередного скачка (революционной фазы) система управления продолжает развиваться, колеблясь в неком диапазоне параметров системы управления (точки K и N на оси ординат), крайние значения которой, по сути, определяются тем потенциалом, который был заложен еще в предшествующей революционной фазе. Эволюционная фаза продолжается определенное время (точки T, T+1 на оси абсцисс) после чего наступает кризис эволюционного развития (в точке X в момент T+1), что выражается в исчерпании потенциала развития на данном уровне и в накоплении нерешенных управленческих проблем. Очень быстро система начинает входить в следующую стадию своего революционного развития.
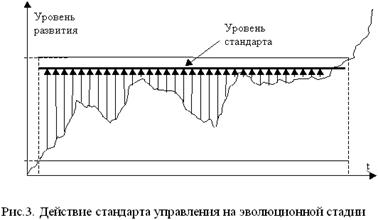
Основной, на наш взгляд, функцией стандартов управления на эволюционной стадии является максимальное сглаживание колебаний системы в сторону некого эталонного состояния (Рис.3). Наиболее интересным вопросом здесь является проблема нахождения и фиксации наиболее оптимального уровня стандарта управления. Очевидно, что уровень устанавливаемого стандарта определяет тенденцию в функционировании модели управления организации к данному (стандартному) значению, что однозначно влечет за собой серьезные социально-экономические последствия для компании, связанные как с эффектами, получаемыми от использования данного стандарта, так и с комплексом затрат по его разработке и особенно внедрению.
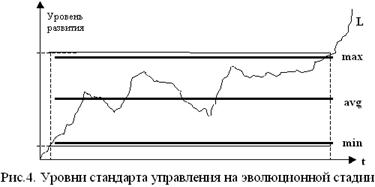
Для проработки и обоснования вопроса определения корректного уровня стандарта рассмотрим три варианта (Рис.4):
Стандарты, близкие к верхней границе диапазона эволюционного развития (вариант max);
Стандарты, близкие к нижней планке диапазона эволюционного развития (вариант min);
Некий усредненный вариант, находящийся внутри рассматриваемого коридора (вариант avg).
Очевидно, что внедрение того или иного стандарта влечет за собой деформацию траектории кривой L, причем изменения могут происходить как в сторону роста уровня развития системы управления, так и его снижения. Рис. 5 отражает то, каким образом может изменяться траектория развития функционирования системы управления под действием различных стандартов.
Из рисунка видно, что при установлении максимального для данной эволюционной стадии развития уровня стандарта (вариант а) в целом происходит существенное смещение траектории развития системы управления вверх, при этом достигается положительный эффект. По сути, количественно площадь между двумя кривыми и отражает тот эффект, который получает система управления от внедрения стандарта. В случае с вариантом b, стандарт устанавливается на некотором уровне внутри коридора эволюционного развития системы управления, при этом как видно существуют зоны, где система получает как положительные, так и отрицательные эффекты. В варианте c, действие заниженного стандарта всегда отрицательно сказывается на функционировании системы управления.
Важно отметить, что при использовании стандартов менеджмента траектория развития системы управления все в большей степени имеет ориентацию на сближение со значением стандарта, что объясняется ростом опыта использования стандарта организацией. Другими словами, со временем компания все больше учится использовать стандарт и добиваться определяемых им требований и параметров.
В то же время видно, что стандарт в зависимости от его уровня может оказывать как позитивное, так и негативное влияние на систему управления компании. Другими словами, корректность выбора и установления уровня стандарта может повлечь различные эффекты в организации, и не любой стандарт управления имеет положительное действие, более того неверное установление стандартов может быть опасным для предприятия.
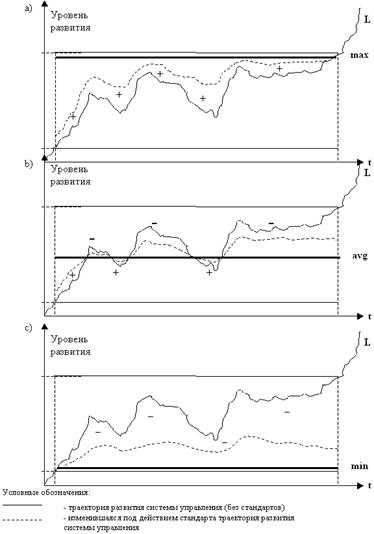
Рис. 5. Изменение траектории развития системы управления под действием стандарта
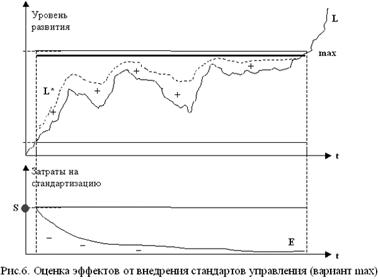
На первый взгляд кажется, что чем выше планка стандарта, тем большее эффектов предприятие получает от его использования. В то же время всегда присутствует и другая сторона стандартизации управления – затраты по их разработке, внедрению и использованию. По сути, в настоящее время расходы по разработке и внедрению систем управления в некоторой степени сопоставимы с инвестициями в основные средства предприятия, поскольку с одной стороны связаны с широкомасштабным применением информационных систем, а с другой необходимостью тотального и долговременного обучения сотрудников компании новым моделям управления. Кроме того, необходимо помнить, что внедрение новых стандартов связано с перестройкой организационных структур, процессов компании, оптимизацией численности и поэтому может повлечь немалые организационные расходы, а также социальные компенсации сокращаемым сотрудникам. В связи с чем нами предлагается проводить сопоставление эффектов, получаемых от стандартизации с затратами на их разработку и внедрение. Для наглядной оценки общих эффектов от стандартизации представляется возможным использовать графики, причем целесообразно рассмотреть только два варианта (max и avg), а вариант с минимальным уровнем стандартов не анализировать.
Рис.6 отображает случай разработки и установления стандарта с максимальными значениями. На верхнем графике находит отражение отклонение траектории развития системы управления в сторону повышения (кривая L*), и площадь между L и L*, по сути, отражает эффект от использования стандартов менеджмента. Нижний график демонстрирует совокупные затраты на разработку и внедрение стандарта. Видно, что в начальный момент затраты максимальные, что связано с процессом капитализации затрат на разработку стандартов, приобретением информационных систем, всеобщим обучением, наибольшими организационными расходами. В перспективе происходит постепенное снижение затрат на внедрение – основные расходы здесь связаны с обучением и корректировкой и настройкой информационных систем.
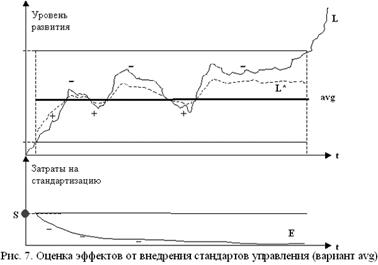
В случае с установлением стандарта на неком среднем уровне (Рис. 7) общая логика поведения затрат на стандартизацию аналогична, при этом ощутимой разницей является начальный уровень затрат (т. S) – здесь он несколько ниже, что связано с иными требованиями к информационным системам, обучению и прочим расходам, связанным с внедрением и использованием стандартов.
Таким образом, становится понятно, что установление стандарта управления на максимальном уровне не обязательно приведет к максимальному общему благу для предприятия. Для выбора наиболее оптимального уровня стандарта управления необходимо провести оценку множества вариантов уровня стандартов, в результате чего возможно выявление некой наиболее удачной версии уровня стандарта с позиции экономической эффективности или даже некоторой области вариантов эффективной стандартизации.
При этом математическая модель выбора оптимального уровня стандартов управления может иметь как абсолютное (1), так и относительное (5) выражение и принимает следующий вид:
F(p) -> max , при этом F(p) = F(i) - F(e)
где
F(p) – функция эффектов от стандартизации;
F(i) – функция выгоды от стандартизации;
F(e) – функция затрат на стандартизацию.
При этом F(i) = F(L*) - F(L)
где
F(L*) – функция кривой отклонения траектории развития системы управления имеет следующий вид:
F(L*) = F(n,F(L),t,v)
где
n – уровень устанавливаемого стандарта;
F(L) - функция кривой развития стандартов управления (без стандартов);
t - параметр времени. Со временем происходит все большее обучение и адаптация менеджмента организации к стандарту.
v - скорость внедрения стандартов управления. Различные организации имеют различную способность и скорость обучения, внедрения информационных систем, реструктуризации и перестройки процессов.
F(L) – функция кривой развития стандартов управления (без стандартов управления) - в нашем случае значения данного ряда являются входящими данными.
В свою очередь функция затрат при детализации, по нашему мнению, также зависит от тех же факторов:
F(e) = F(n,F(L),t,v)
где:
n - уровень устанавливаемого стандарта, причем чем выше уровень стандарта, тем выше уровень издержек;
F(L) - функция кривой развития стандартов управления (без стандартов) – чем больше разница между уровнем стандарта и данной функций, тем выше затраты на стандартизацию.
t - параметр времени. Со временем происходит все большее обучение и адаптация менеджмента организации к стандарту и, соответственно, снижение затрат на стандартизацию.
v - скорость внедрения стандартов управления, по сути, определяет скорость снижения затрат на стандартизацию.
F(r) -> max, при этом F(r) = F(p)/F(e)
где
F(r) – функция эффективности стандартизации;
F(p) – функция эффектов от стандартизации;
F(e) – функция затрат на стандартизацию.
Интересным представляется анализ вопроса зависимости уровня стандарта и его эффективности при пространственном установлении стандартов. Предположим, что существует ряд предприятий (например, дочерних компаний одной организации), находящихся на одной стадии эволюционного развития, но имеющих различный уровень эффективности систем управления. Стоит задача определить, на каком уровне необходимо устанавливать и внедрять стандарты, чтобы получить наибольший общий эффект.
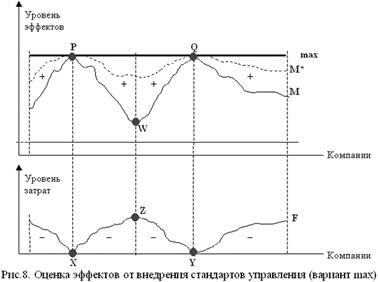
Рис.8 демонстрирует случай установления стандарта на максимальном уровне, то есть на уровне параметров систем управления лучших компаний, находящихся в точках P и Q. Соответственно, для них отсутствуют затраты (ими уже совершены данные затраты) по разработке и внедрению стандартов управления - нижний график точки X и Y. Для предприятий с наихудшими параметрами систем управления (т. W), напротив, при прочих равных условиях, требуются наибольшие расходы по внедрению установленных стандартов, что в первую очередь связано с необходимостью серьезной перестройки модели функционирования компании, внедрения информационной системы, обучения персонала. Таким образом, общий эффект от использования стандарта достигается путем оценки эффектов от стандартов (площадь между кривыми M и M*), а также суммарными затратами на внедрение стандартов управления (площадь между кривой F и осью абсцисс нижнего графика).
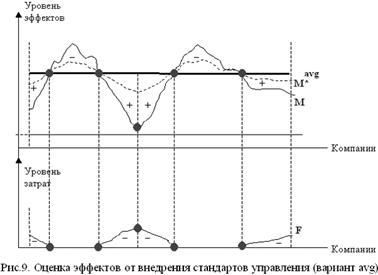
Видно, что в данном случае также установление стандарта управления на максимальном уровне не обязательно приведет к максимальному общему благу. Для выбора наиболее оптимального уровня стандарта управления необходимо провести оценку множества вариантов стандартов, в результате чего возможно выявление некой наиболее удачной версии уровня стандарта с позиции экономической эффективности (см., например, Рис.9) или даже некоторой области вариантов стандартизации.
В данном случае математическая модель выбора оптимального уровня стандартов управления может также иметь абсолютное (6) и относительное (10) выражение и принимает следующий вид:
F(x) -> max, при этом F(x) = F(y) - F(z)
где
F(x) – функция эффектов от пространственной стандартизации;
F(y) – функция выгоды от пространственной стандартизации;
F(z) – функция затрат на пространственную стандартизацию.
При этом F(y) = F(M*) - F(M)
где
F(M*) – функция кривой отклонения уровня развития систем управления предприятий под воздействием стандарта, имеет следующий вид:
F(M*) = F(M,z,n,R)
где
M – параметр уровня текущего состояния системы управления предприятий.
n – параметр уровня устанавливаемого стандарта;
z – параметр уровня затрат