Стандартизация системы управления компании
R – параметр уровня эффективности стандартизации на предприятиях, различные предприятия имеют различные уровни эффективности.
F(M) – функция кривой уровней развития стандартов управления предприятий (без стандартов). Является входящей информацией в нашем случае.
В то же время F(z) = F(M,n,R)
где
M – параметр уровня текущего состояния системы управления предприятий. Чем ниже данный показатель, тем выше, при прочих равных условиях, затраты при внедрении стандартов;
n – параметр уровня устанавливаемого стандарта. Чем выше данный показатель, тем выше, при прочих равных условиях, затраты на стандартизацию;
R – параметр уровня эффективности стандартизации на предприятиях, различные предприятия имеют различные уровни эффективности. Чем выше данный показатель, тем ниже, при прочих равных условиях, затраты на стандартизацию.
F(q) -> max, при этом F(q) = F(x)/F(z)
где
F(q) – функция эффективности стандартизации;
F(x) – функция эффектов от пространственной стандартизации;
F(z) – функция затрат на пространственную стандартизацию.
Далее хотелось бы рассмотреть вопрос момента установления стандартов менеджмента на эволюционной фазе. Момент формирования стандартов управления является принципиально важным в плане объемов получаемых эффектов от использования стандартов, а также скорейшего достижения стабилизации системы управления и снижения тем самым управленческих ошибок. Здесь, по нашему мнению, существует две принципиальные возможности: формирование стандартов до (опережающая стандартизация) и после (запаздывающая стандартизация) достижения эволюционной фазы развития системы управления. Обратимся к простым иллюстрациям.
Рис. 10 отражает ситуацию, при которой формирование и использование стандартов управления несколько запаздывает по отношению к установившейся практике менеджмента на определенной эволюционной фазе развития. В данном случае механизм формирования стандартов следующий:
Стадия 1 – заканчивается революционная фаза развития систем управления и происходит стабилизация на неком уровне (точки A, B и C).
Стадия 2 – менеджмент организации производит выявление определенной стандартной системы управления, при этом проходит некоторое время (время запаздывания – интервалы T1, T2 и T3). При анализе вариантов уровня стандартов управления возможно использование подхода на основе оценки экономической эффективности стандарта, предложенного нами выше.
Стадия 3 – оптимальная идентифицированная модель управления фиксируется в стандарте, внедряется и начинается его практическое применение.
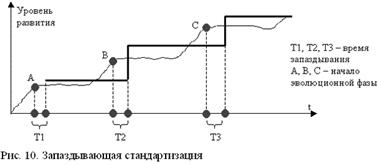
Безусловным преимуществом данного подхода является возможность установления стандарта «наверняка», то есть на базе уже складывающейся практики управления. Другими словами, менеджмент организации способен понять, каков уровень текущего эволюционного развития систем управления, каков его возможный диапазон колебаний, а также имеет возможность оценить потенциальную эффективность стандартов. Более того, к моменту создания стандарта уже имеются используемые на практике инструменты и модели управления, характерные для данной фазы развития. В то же время имеют место негативные последствия использования запаздывающей стандартизации, напрямую связанные с потерями, возникающими из-за задержки в использовании стандартов. Данные потери связаны как напрямую с управленческими ошибками в период функционирования системы управления без стандартов, а также с упущенной выгодой (эффектами), которая могла быть получена при более раннем начале использования стандарта. Таким образом, при использовании запаздывающей стандартизации основной проблемой является сокращение сроков запаздывания.
При декомпозиции срок запаздывания распадается на три составные части:
Предварительная стадия - идентификация уровня эволюционной фазы и определение адекватного ему уровня стандартов. Здесь происходит понимание того, что уже достигнута эволюционная фаза и представляется возможным оценить диапазон возможных колебаний.
Разработка стандарта.
Внедрение стандарта - фиксация в информационной системе, обучение персонала. Как показывает практика, наиболее длительная по продолжительности.
Соответственно, потери от запаздывающей стандартизации менеджмента включают в себя все потенциальные недополучаемые предприятием эффекты, а также, так называемые, «эффекты точности» и формально имеют следующий вид:
F(l) -> min, при этом (l) = F(t1) + F(t2) + F(t3) - F(tsh)
где
F(l) – суммарные потери от запаздывания стандартизации;
F(t1) – потери, возникающие на протяжении предварительной фазы разработки стандартов менеджмента;
F(t2) – потери, возникающие на протяжении разработки стандартов;
F(t3) – потери, возникающие при внедрении стандартов управления;
F(sh) – «эффекты точности».
Принципиально иным является применение опережающей стандартизации (Рис.11), особенностью которой является то, что еще на стадии революции (на рисунке первая и вторая ступени) или даже на предыдущей эволюционной фазе (третья ступень) начинается прогнозирование следующего эволюционного уровня и заблаговременное формирование стандартов. При использовании опережающей стандартизации реализуется так называемый «инженерный подход», то есть расчет и проектирование систем, которые еще никогда не существовали на практике.
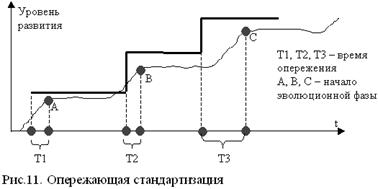
В контексте менеджмента обязательным условием реализации подхода опережающей стандартизации является наличие у разработчиков мощной системы прогнозирования развития управления, но даже при ее присутствии и функционировании всегда имеет место вероятность «не попасть» в оптимальный стандарт. В то же время, несмотря на высокие риски применения подхода опережающего развития стандартов, налицо большие преимущества и выгоды технологии. Во-первых, удачное установление опережающих стандартов ликвидирует все те потери, которые всегда присутствуют при запаздывающей стандартизации, а, во-вторых, данные стандарты стимулируют начало организационного развития и санкционируют тем самым процесс выхода в положение лидеров компаний, использующих опережающие стандарты.
Математически экономические эффекты от опережающей стандартизации выглядят следующим образом:
F(p0) -> max, при этом F(P0) = F(t) - F(k)
где
F(Po) – эффекты от опережающей стандартизации;
F(t) – эффекты, возникающие за время опережения;
F(k) – потери, связанные с необходимостью совершения чрезмерных затрат при стандартизации и возможные издержки на корректировку уже внедренного стандарта (возникают в случае ошибки при прогнозировании уровня эволюционной стадии).
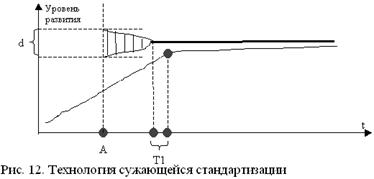
С целью увеличения вероятности создания адекватной для эволюционного уровня модели управления существует возможность использования следующего подхода (Рис. 12). Еще в момент революционного роста (т. А) начинается разработка стандартов, при этом задается диапазон (d), в котором происходит разработка стандартов. По мере замедления революционных процессов и стабилизации на эволюционной фазе, разработчиками осуществляется процесс сужения диапазона возможных значений потенциального стандарта. Наступает момент, когда представляется возможным с высокой долей вероятности оценить уровень, на котором будет находиться следующая эволюционная фаза развития системы, здесь и происходит фиксация нового стандарта.
Необходимо отметить, что использование подхода сужающейся стандартизации позволяет заранее определить перспективные требования к системе управления и начать подготовку к их внедрению и перестройке модели управления.
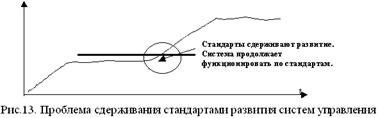
Немаловажным вопросом использования стандартов в области управления является проблема влияния стандартов на развитие систем управления в долгосрочной перспективе. Другими словами, возникает вопрос, каким образом минимизировать сдерживание стандартами совершенствования систем управления, при переходе на следующую фазу революционного развития (Рис.13).
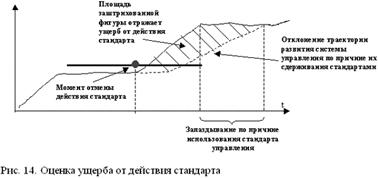
Очевидно, что система управления, функционирующая по стандарту, имеет ярко выраженное свойство инерционности и продолжает работать стандартно в момент, когда должна начаться новая революционная стадия. В результате происходит искажение траектории развития системы по причине ее сдерживания действием стандарта (Рис. 14). Поэтому вопрос своевременного прекращения действия стандарта для активизации развивающихся процессов в системе управления является одним из серьезнейших и сложнейших в сфере стандартизации менеджмента. Серьезность вопроса, на наш взгляд, связана, прежде всего, с проблемой точной идентификации начала революционных процессов (моментом отмены действия стандартов). При отмене стандарта важно понимать, что прекращение его действия однозначно сокращает управляемость системы, поэтому единственным и идеальным моментом упразднения стандарта является время начала революционной стадии. Данная проблема не рассматривается нами в данной статье, поскольку является областью отдельного серьезного исследования.
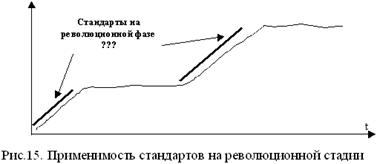
Интереснейшим вопросом, на наш взгляд, является задача применимости стандартов менеджмента на революционной фазе. По сути, данная проблема сводится к вопросу о возможности управления революционной стадией с помощью стандартов и стандартизации менеджмента (Рис.15).
По мнению В.С. Ефремова, основной причиной начала любого революционного процесса является критическое несоответствие траектории развития организации и вектора изменения организационного окружения . Несмотря на то, что организационное окружение указывает на особый путь развития организации, последняя продолжает двигаться ранее намеченным курсом. Но постепенно несоответствие внешних условий и способа функционирования организации достигает своего критического предела (Рис.16). Это противопоставление рано или поздно приводит к организационному кризису. В условиях организационного кризиса такая организация внезапно осуществляет революционные внутренние изменения, выводящие ее на совершенно новый уровень развития. Это сопряжено с ломкой старых организационных структур, стереотипов мышления и порядка действий.
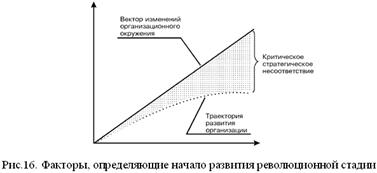
Видно, что революционное развитие представляет собой мгновенный (особенно по сравнению с продолжительностью эволюционной стадии) переход в иное качественное состояние. Другими словами, в процессе революции в каждый последующий момент времени уровень развития системы управления качественно отличается от предыдущего. В то же время известно, что стандарты по своей природе имеют место в области постоянно повторяющихся объектов. Поэтому логично предположить, что поскольку в ходе революционной фазы отсутствуют постоянно повторяющиеся элементы (объекты стандартизации), то на данной стадии не имеется почвы и причин для стандартизации менеджмента.
Одновременно с этим в деятельности компании всегда присутствуют вспомогательные процессы развития, связанные с научными исследованиями, конструкторскими разработками, внедрением и обучением. По сути, деятельность организации в революционной фазе сводится к постоянному мониторингу внешнего окружения, прогнозированию перспектив развития ситуации, адаптации всех аспектов своей деятельности к изменениям. В период революционного развития, по нашему мнению, именно вспомогательные процессы развития имеют наибольшую приоритетность в компании, и их эффективное использование дает наибольшую отдачу в перспективе. Как показывает практика, вспомогательные бизнес процессы также имеют тенденцию к стандартизации – разрабатываются принципы функционирования подразделений R&D компаний, формируется база для принятия инновационных решений, фиксируются модели управления инновационными проектами на предприятиях. Следовательно, на стадиях революционного развития акценты в сфере стандартизации смещаются в сферу вспомогательных процессов развития предприятий.
В заключение статьи можно отметить, что исследование вопросов стандартизации в контексте процессов организационного развития указывает на теоретическую возможность позиционирования предлагаемого нами подхода в ряду уже существующих концепций, сформулировать основные принципы стандартизации управления, выявить базовые механизмы оценки эффективности подхода и раскрыть наиболее актуальные и интересные направления дальнейших исследований.
Наши исследования проблемы указывают на наибольшую очевидность использования стандартов менеджмента на эволюционной фазе развития компании, где основная роль стандартов заключается в фиксации (стабилизации) наиболее оптимальной с позиции экономической эффективности практики управления.
Применение стандартов может иметь положительный и отрицательный эффекты, а в ряде случае быть опасным для организации, что связано с двумя аспектами - с уровнем устанавливаемых стандартов и временем начала и особенно окончания их использования. При этом нами предложен концептуальный подход выявления оптимального с позиции экономической эффективности уровня устанавливаемых стандартов.
Относительно вопроса времени установления стандарта, то здесь нами предложены два альтернативных варианта – использование опережающей или запаздывающей стандартизации, также рассмотрена модель оценки потенциальной эффективности вариантов, на основе использования которой возможно осуществление выбора. Момент окончания действия стандартов, по нашему мнению, в идеале должен в максимальной степени совпадать с началом революционной фазы, поскольку при ликвидации действия стандарта до момента революции происходит потеря управляемости системы, а если устанавливать стандарт после момента начала революционного скачка, то стандарты сдерживают развития системы менеджмента.
На революционной стадии развития организации, в соответствии с нашими исследованиями, отсутствуют предпосылки для применения стандартов на основные управленческие процессы, но в то же время очевидно наличие возможности использования стандартов вспомогательных процессов развития компании – прежде всего НИОКР и обучение.