Анализ и диагностика финансово-хозяйственной деятельности предприятия
Эффективность деятельности предприятия во многом зависит от ее организационной структуры. В структуре предприятия 5 цехов основного производства: цех по производству конфет, цех по производству тортов, цех по производству шоколадных изделий, кондитерский цех. ЗАО «Вкусняшка» имеет линейно-функциональную структуру управления (рис. 1), т.к. кондитерская фабрика сравнительно небольшая фирма с явно выраженным разделением труда, представляющая ограниченный ассортимент товаров.
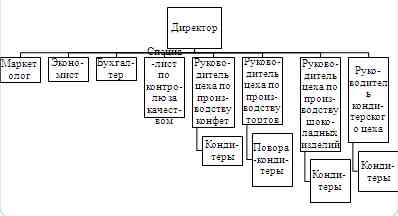
Рисунок 1. Организационная структура ЗАО «Вкусняшка»
Линейно-функциональная структура наиболее распространенная структура управления. Здесь линейное управление подкреплено специальными вспомогательными (функциональными) службами. Главное преимущество линейно функциональной структуры – ее эффективность. Основной недостаток линейно-функциональной структуры состоит в том, что цели фирмы могут быть проигнорированы ради целей структурного подразделения, поскольку специалисты, работающие вместе в одном подразделении, замыкаются в сфере своих взаимных интересов. Например, бухгалтеры могут заниматься решением только своих проблем, не замечая проблем производства, или отдела сбыта или всей фирмы в целом. Другими словами, деятельность и цели структурных подразделений часто преобладают над деятельностью и целями фирмы.
Стратегия предприятия направлена на модернизацию производственных мощностей, внедрение новых технологий с целью повышения конкурентоспособности выпускаемой продукции, а также производство новых изделий, таких как кондитерские изделия с использованием комплексов витаминов, с применением отрубей, пшеничных волокон.
Наиболее активными потребителями кондитерских изделий компании ЗАО «Вкусняшка» является большая часть населения в возрасте от 3 до 80 лет. Любителями сладостей чаще всего являются дети в возрасте до 17 лет.
2.2 Анализ себестоимости продукции
Важным показателем, характеризующим работу предприятия, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности, темпы расширения предприятия и его финансового состояния.
Издержки производственного капитала (амортизация) включаются в себестоимость продукции, и соответствующая часть дохода от реализации продукции зачисляется в амортизационный фонд предприятия, который расходуется на восстановление основных производственных фондов, то есть реального капитала. Таким образом, себестоимость частично влияет на капитал предприятия.
Анализ себестоимости состоит из следующих этапов:
Анализ себестоимости выпущенной продукции и расчет влияния факторов на нее;
Анализ структуры затрат и определение типа производства;
Анализ затрат на единицу товарной продукции;
Анализ эффективности использования всех ресурсов (затрат), в том числе материальных затрат.
Таблица 2.2.1
Анализ себестоимости выпущенной продукции
| Показатель | Объем производства | Доля | Себестоимость единицы изделия | Себестоимость общая | ||||||
| План | Факт | Изменение | ||||||||
| План | Факт | План | Факт | План | Факт | размер | Темп | |||
| Карамель | 10352 | 15620 | 31,36 | 36,75 | 10,5 | 12,5 | 108696 | 195250 | 86554 | 79,6294 |
| Мягкие конфеты в шоколаде | 12633 | 16623 | 38,27 | 39,11 | 10,4 | 11,8 | 131383 | 196151 | 64768,2 | 49,2972 |
| Ирис | 10023 | 10255 | 30,37 | 24,13 | 10,2 | 10,7 | 102235 | 109729 | 7493,9 | 7,3301 |
| Итого: | 33008 | 42498 | 100 | 100 | 31,1 | 35 | 342314 | 501130 | 158816 | 46,3949 |
В отчетном году общая себестоимость выросла на 158816 ед. или 46 %, в основном за счет увеличения себестоимости карамели (на 86554 ед. или 80 %), при этом объем товарной продукции увеличился на 43 %, что говорит об опережающем росте затрат над выпуском товарной продукции.
Рассчитаем влияние различных факторов на себестоимость способом цепных постановок:
C/c
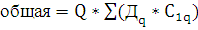 ,
(1)
где С/с общая – общая себестоимость;
Q – объем производства;
Дq – доля объема производства данного сорта;
С1q – себестоимость единицы продукции.
С/с общая=33008*(10,5*0,31+10,4*0,38+10,2*0,3)=158816,1 руб.
С/с общая'=Q1*∑(Дq0*C1q0) (2)
С/с общая'=42498*(10,5*0,31+10,4*0,38+10,2*0,3)=440731,1 руб.
С/с общая"=Q1*∑(Дq1*C1q0) (3)
С/с общая"=42498*(10,5*0,37+10,4*0,39+10,2*0,24)=441490,2 руб.
С/с общая1=Q1*∑(Дq1*C1q1) (4)
С/с общая1=42498*(12,5*0,37+11,8*0,39+10,7*0,24)=501129,9 руб.
1. Рассчитаем изменение себестоимости за счет изменения объема производства:
∆С/с общая (Q)=(42498-33008)*10,4=98417,3 руб.
2. Рассчитаем изменение себестоимости за счет изменения доли объема производства сортов:
∆С/с общая (Дq)=441490,2-440731,1=759 руб.
3. Рассчитаем изменение себестоимости за счет изменения себестоимости единицы изделия:
∆С/с общая (C1q)=501129,9-441490,2=59639,7 руб.
∆С=98417,3+759+59639,7=158816,1 руб.
Таблица 2.2.2
Анализ влияния факторов на себестоимость выпуска
| Фактор | Условное обозначение | Размер влияния | Доля влияния |
| Экстенсивные факторы | |||
| 1. Изменение себестоимости выпуска за счет объема выпущенной продукции | ∆С/с общая (Q) | 98417,3 | 61,9693 |
| 2. Изменение себестоимости выпуска за счет структурных сдвигов в ассортименте | ∆С/с общая (Дq) | 759,1 | 0,4780 |
| Итого экстенсивных факторов: | 99176,4 | 62,4473 | |
| Интенсивные факторы | |||
| 1. Изменение себестоимости выпуска за счет изменения себестоимости единицы продукции | ∆С/с общая (C1q) | 59639,7 | 37,5527 |
| Всего: | ∆С/с | 158816,1 | 100 |
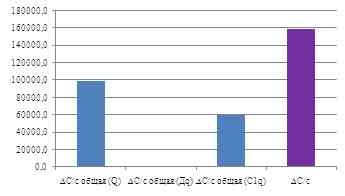
Рисунок 1. Влияние факторов на себестоимость выпуска
Себестоимость выпуска увеличилась на 158816,1 руб., за счет увеличения объема выпущенной продукции на 98417,3 ед. или 61,97 %, изменения структурных сдвигов в ассортименте на 759 ед. или на 0,48 % и роста себестоимости единицы продукции на 59639,7 ед. или 37,6 %. Влияние экстенсивных факторов на себестоимость превышает влияние интенсивных на 1,66 %-х пункта, что говорит о неэффективном использовании структуры ассортимента.
Далее проведем анализ по экономическим элементам.
Таблица 2.2.3
Анализ себестоимости по экономическим элементам
| Показатель | План | Факт | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| 1. Материальные затраты | 754187 | 28,7832 | 628971 | 47,65 | -125216 | -16,60 | 18,87 |
| 2. Труд затраты | 133431,48 | 38,9793 | 151254,18 | 30,18 | 17822,7 | 13,36 | -8,80 |
| 3. Фонд оплаты труда | 105898 | 79,3651 | 120043 | 79,37 | 14145 | 13,36 | 0,00 |
| 4. Социальные отчисления | 27533,48 | 20,6349 | 31211,18 | 20,63 | 3677,7 | 13,36 | 0,00 |
| 5. Амортизация | 110353,44 | 32,2375 | 111066,6 | 22,16 | 713,16 | 0,65 | -10,07 |
| 6. Прочие | -655658,12 | – | -390161,88 | – | 265496,24 | -40,49 | – |
| Итого: | 342313,8 | 100 | 501129,9 | 100 | 158816,1 | 46,39 | – |
Проведя анализ затрат по экономическим элементам, видно что доля материальных затрат увеличилась на 18,87 %, что говорит об увеличении материалоемкости производства в 2010 году.
Таблица 2.2.4
Анализ эффективности использования ресурсов на предприятии
| Показатели | План | Факт | Изменение | |
| размер | темп | |||
| Объем товарной продукции | 549479,3 | 786599,9 | 237120,6 | 43,1537 |
| Себестоимость | 342313,8 | 501129,9 | 158816,1 | 46,3949 |
| Ресурсоотдача | 1,6052 | 1,5697 | -0,03553909 | -2,2140 |
| Ресурсоемкость | 0,6230 | 0,6371 | 0,014105087 | 2,2641 |
| Экономия (перерасход) | 11095,1 | |||
Проанализировав ресурсоемкость предприятия, видно, что у предприятия перерасход ресурсов в размере 11095,1 руб.
С помощью цепных подстановок рассчитаем влияние факторов на объем товарной продукции.
V=С/с*Ро, (5)
где V – объем товарной продукции;
Ро – ресурсоотдача.
V=342313,8*1,6=549479,3 руб.
∆ V (С/с)=∆С/с*Ро0 (6)
∆ V (С/с)=158816,1*1,6=254930,3 руб.
∆ V (Ро)=∆Ро*С/с1 (7)
∆ V (Ро)=-0,036*501129,9=-17809,7 руб.
∆ V=254930,3+(-17809,7)=237120,6 руб.
Таблица 2.2.5
Анализ влияния факторов на себестоимость товарной продукции
| Фактор | Условные обозначения | Размер | Доля |
| I Экстенсивные показатели | |||
| 1. Изменение объема товарной продукции за счет изменения себестоимость | ∆V(С/с) | 254930 | 107,5 |
| II Интенсивные показатели | |||
| 1. Изменение объема товарной продукции за счет изменения ресурсоотдачи | ∆V (Ро) | -17810 | -7,5 |
| Итого: | ∆ V | 237121 | 100 |
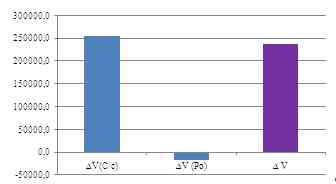
Рисунок 2. Влияние факторов на себестоимость товарной продукции
Анализируя зависимость объема товарной продукции от себестоимости, видно, что увеличение себестоимости повлияло на рост объема товарной продукции в размере 254930 ед. или 107,5 %, в то время как снижение ресурсоотдачи снизило объем товарной продукции на 17810 или 7,5 %. Таким образом можно сказать о не эффективном использовании ресурсов, т.к. влияние экстенсивных факторов на изменение объема товарной продукции превысило влияние интенсивных на 115%.
Таблица 2.2.6
Данные для расчета материальных затрат в себестоимости продукции
| Показатели | План | Факт | Изменение | |
| размер | темп | |||
| Себестоимость | 342313,8 | 501129,9 | 158816,1 | 46,3949 |
| Материальные затраты | 754187 | 628971 | -125216 | -16,6028 |
| Материалоотдача | 0,4539 | 0,7967 | 0,34 | 75,5393 |
| Материалоемкость | 2,2032 | 1,2551 | -0,9 | -43,0327 |
| Экономия (перерасход) материалов | -475120,2049 | |||
∆С/с=МЗ*Мос/с, (8)
где МЗ – материальные затраты;
Мо – материалоотдача.
∆С/с =754187*0,45=342313,8 руб.
1. Рассчитаем изменение себестоимости за счет изменение материальных затрат:
∆С/с(МЗ)=∆МЗ*Мос/с0=-125216*0,45=-56833,6 руб.
2. Рассчитаем изменение себестоимости за счет изменение материалоотдачи:
∆С/с(Мос/с)=∆Мос/с*МЗ1
∆С/с(Мос/с)=0,34*628971=215649,7 руб.
∆С/с=215649,7+(56833,6)=158816,1 руб.
Таблица 2.2.7
Анализ влияния факторов на себестоимость товарной продукции
| Фактор | Условные обозначения | Размер | Доля |
| I Экстенсивные показатели | |||
| 1. Изменение себестоимости за счет изменения материальных затрат | ∆С/с (МЗ) | -56834 | -35,8 |
| II Интенсивные показатели | |||
| 1. Изменение себестоимости за счет изменения материалоотдачи | ∆С/с (Мос/с) | 215650 | 135,8 |
| Итого: | ∆ С/с | 158816 | 100 |
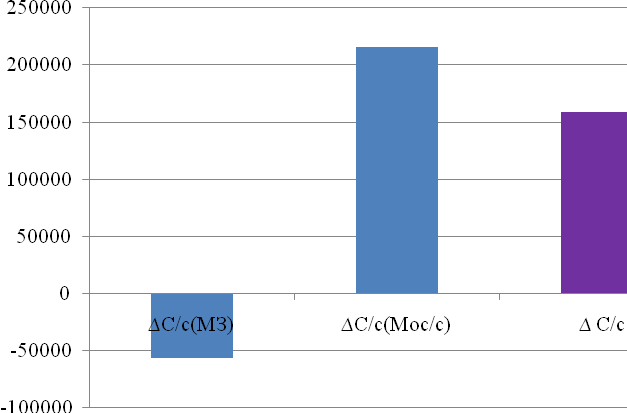
Рисунок 3. Влияние факторов на себестоимость товарной продукции
Общая себестоимость в отчетном периоде увеличилась на 46,39%, а материальные затраты снизились на 16,60%. Это обстоятельство обусловило рост материалоотдачи на 75,54% и снижение материалоемкости на 43,03%, что привело к экономии средств на 475120,2049 ед. Себестоимость за счет снижения материальных затрат уменьшилась на 56834 ед., а за счет изменения материалоотдачи увеличилась на 215650 ед. Таким образом, в целом себестоимость увеличилась на 158816,1 руб. Анализируя влияние интенсивных и экстенсивных факторов на изменение себестоимости, видно, что предприятие рационально использует материальные затраты, т.к. влияние интенсивных факторов превышает экстенсивных на 172 %.
Таблица 2.2.8
Анализ материалоемкости выпущенной продукции
| Показатели | План | Факт | Изменение | |
| размер | темп | |||
| Объем товарной продукции | 549479,3 | 786599,9 | 237120,6 | 43,1537 |
| Материальные затраты | 754187 | 628971 | -125216 | -16,6028 |
| Материалоемкость | 1,3725 | 0,7996 | -0,6 | -41,7429 |
| Прямые материальные затраты, скорректированные на процент выполнения плана по товарной продукции | – | 1079646,53 | – | |
| Изменение цен на материалы | – | 450675,53 | – | |
Анализ материалоемкости выпущенной продукции показал, что в отчетном году произошло снижение материалоемкости на 42 %. Снижение цены составило 450675,5 руб. Прямые материальные затраты, скорректированные на процент выполнения плана по товарной продукции в 2010 году составили 1079646,5 руб.
1. Влияние изменения структуры продукции на общую материалоемкость:
Ме'=МЗпр'/(V1-∆Рм) (9)
Ме'=1079646,5/,(786599,9-(-450675,5))=0,8726 руб.
∆ Ме (Д)=Ме'-Ме0 (10)
∆ Ме (Д)=0,87-1,37=-0,4999 руб.
2. Влияние изменения уровня МЗ по отдельным изделиям на изменение материалоемкости:
Ме"=(МЗпр'-∆Рм)/(V1-∆Рм) (11)
Ме"=(1079646,5-(-450675,5))/(786599,9-(-450675,5))=1,2368 руб.
∆ Ме (ОИ)'=Ме''-Ме' (12)
∆ Ме (ОИ)'=1,24-0,87=0,3642 руб.
3. Влияние цен на материалы на изменение материалоемкости:
Ме"'=МЗ1/(V1-∆Рм) (13)
628971/(786599,9-(-450675,5))=-0,5084 руб.
∆ Ме (ЦМ)=Ме'''-Ме" (14)
∆ Ме (ЦМ)=0,5-1,24=0,7285 руб.
4. Влияние отпускных цен на изменение материалоемкости:
∆ Ме (ОЦ)=Ме1-Ме''' (15)
∆ Ме (ОЦ)=0,7996-0,5=0,2913 руб.
∆ Ме=-0,5+0,4+(-0,7)+0,29=-0,5729 руб.
За счет снижения доли более дорогой продукции в составе товарной продукции, общая материалоемкость снизилась на 0,4999 ед. Из-за увеличения материалоемкости отдельных изделий общая материалоемкость увеличилась на 0,3642 ед. Из-за снижения цен на материалы общая материалоемкость снизилась на 0,7285 ед. Из-за увеличения отпускной цены на готовую продукции общая материалоемкость увеличилась на 0,2913 ед.
Таблица 2.2.9
Анализ влияния факторов на материалоемкость продукции
| Фактор | Условное обозначения | Размер | Доля |
| I Экстенсивные показатели | |||
| 1. Изменение материалоемкости за счет изменения доли более дорогой продукции в составе товарной продукции | ∆ Ме (Д) | -0,4999 | 87,26 |
| 2. Изменение материалоемкости за счет изменения материалоемкости отдельных изделий | ∆ Ме (ОИ) | 0,3642 | -63,58 |
| Итого: | -0,1357 | 23,7 | |
| II Интенсивные показатели | |||
| 1. Изменение материалоемкости за счет изменения цен на материалы | ∆ Ме (ЦМ) | -0,7285 | 127,15 |
| 2. Изменение материалоемкости за счет изменения отпускной цены на готовой продукции | ∆ Ме (ОЦ) | 0,2913 | -50,84 |
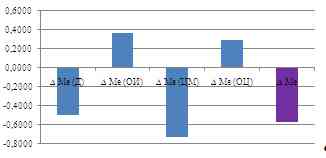
Рисунок 4. Влияние факторов на материалоемкость продукции
Рассмотрев влияние факторов на изменение материалоемкости, можно сделать вывод, что предприятие эффективно использует материалы, т.к. анализ влияния экстенсивных и интенсивных факторов на изменение материалоемкости показал, что доля влияния интенсивных факторов составило 76 % и в 3 раза превышает экстенсивные факторы.
2.3 Анализ финансовой деятельности предприятия
2.3.1 Анализ состава и структуры капитала и имущества предприятия
Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, нужно хорошо знать, как управлять финансовыми ресурсами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую – заемные.
Финансовое состояние компании – это способность компании финансировать свою деятельность. Финансовое состояние характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Таблица 2.3.1
Анализ состава и структуры имущества предприятия
| Показатель | 2009 | 2010 | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| Нематериальные активы | 31864,00 | 3,15 | 35448,00 | 3,44 | 3584,00 | 11,25 | 0,29 |
| Основные средства | 919612,00 | 90,81 | 925555,00 | 89,75 | 5943,00 | 0,65 | -1,06 |
| Долгосрочные финансовые вложение | 111500 | 6,05 | 70272,00 | 6,81 | 9034,56 | 14,75 | 0,77 |
| Итого внеоборотные активы | 1062976 | 23,78 | 1031275,00 | 16,53 | 18561,56 | 1,83 | -7,25 |
| Запасы + налог на добавленную стоимость | 1004649,92 | 30,95 | 1184506,24 | 18,98 | 179856,32 | 17,90 | -11,97 |
| Просроченная дебиторская задолжность | 38463,55 | 1,19 | 55061,99 | 0,88 | 16598,44 | 43,15 | -0,30 |
| Дебиторская задолжность | 164843,79 | 5,08 | 235979,97 | 3,78 | 71136,18 | 43,15 | -1,30 |
| Краткосрочные финансовые вложения | 635223,00 | 19,57 | 225014,25 | 3,61 | -410208,75 | -64,58 | -15,96 |
| Денежные средства | 1402536,00 | 43,21 | 3507856,00 | 56,22 | 2105320,00 | 150,11 | 13,01 |
| Итого оборотные активы | 3245716,26 | 76,22 | 5208418,45 | 83,47 | 1962702,19 | 60,47 | 7,25 |
| Имущество | 4308692,57 | 100,00 | 6239693,45 | 100,00 | 1981263,75 | 46,53 | - |
Соотношение внеоборотные активы и оборотные активы составляет 25/85, что говорит о тяжелой структуре имущества, предприятие имеет денежные средства, при этом не рационально их использует, т.к. внеоборотные активы в структуре имущества составляет всего 25%. Такая структура не эффективна для предприятия, т.к. предприятие занимается производством. В 2009 году доля запасов предприятия в доле оборотных активов составило 31%, что является оптимальным соотношением. В 2010 году доля запасов в доле оборотных активов составило 20 %, что говорит о нехватки элементов запаса для выпуска продукции. Данная ситуация может быть связана снижением объемов производства, которое вызвано снижением спроса.
Т.к. просроченная дебиторская задолжность по сравнению с 2009 годом увеличилось на 43% в 2010 году, предприятию необходимо ужесточить инвентаризацию системы расчета. Уровень дебиторской задолжности предприятия составляет 5–4 %, поэтому предприятию необходимо пересмотреть использование коммерческого кредита.
Краткосрочные финансовые вложения в 2010 году сократились на 65 %, и их доля в структуре оборотных активов уменьшилась на 16%, что говорит о сокращении выпуска ценных бумаг.
Денежные средства превышает норму на 50%.
Таблица 2.3.2
Анализ состава и структуры запасов
| Показатель | 2009 | 2010 | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| Сырье и материалы | 503176,8 | 50,08 | 603349,6 | 50,94 | 100172,8 | 19,91 | 0,85 |
| Незавершенное производство | 50317,68 | 5,01 | 60334,96 | 5,09 | 10017,28 | 19,91 | 0,09 |
| Готовая продукция | 301906,08 | 30,05 | 362009,76 | 30,56 | 60103,68 | 19,91 | 0,51 |
| Расходы будущих периодов | 48614 | 4,84 | 38142 | 3,22 | -10472 | -21,54 | -1,62 |
| Налог на добавленную стоимость | 100635,36 | 10,02 | 120669,92 | 10,19 | 20034,56 | 19,91 | 0,17 |
| Итого: | 1004649,9 | 100 | 1184506,2 | 100 | 179856,32 | 17,90 | - |
Равномерный рост запасов предприятия на 20 % говорит о стабильной его работе. Увеличение сырья и материалов, незавершенного производства и готовой продукции может быть вызвано увеличением объема производства или расширением ассортимента.
Таблица 2.3.3
Анализ состава и структуры капитала
| Показатель | 2009 | 2010 | Изменение | ||||
| сумма, руб. | доля, % | сумма, руб. | доля, % | размер | темп | доля | |
| I Нераспределенная прибыль | 248651,3 | 8,98 | 85200,2 | 3,03 | -163451 | -65,74 | -5,95 |
| Итого собственный капитал | 2768651,3 | 64,26 | 2811200,2 | 43,55 | 42548,95 | 1,54 | -20,71 |
| II Заемный капитал | |||||||
| 1. Долгосрочные обязательства | 371667,7 | 24,13 | 952872,8 | 26,15 | 581205 | 156,38 | 2,01 |
| 2. Краткосрочный заемный капитал | 1168373,6 | 75,87 | 2691210,3 | 73,85 | 1522837 | 130,34 | -2,01 |
| а) краткосрочные заемные средства | 476291,2 | 40,77 | 546560 | 20,31 | 70268,8 | 14,75 | -20,46 |
| б) краткосрочная задолжность | 692082,4 | 59,23 | 1377848 | 51,20 | 685765,6 | 99,09 | -8,04 |
| в) фонды и резервы | - | - | 766802,2 | 28,49 | - | - | - |
| Итого заемный капитал | 1540041,3 | 35,7 | 3644083 | 56,45 | 2104042 | 136,62 | 20,71 |
| Капитал | 4308692,6 | 100 | 6455283,3 | 100 | 2146591 | 49,82 | |
По сравнению с 2009 годом в 2010 году собственный капитал увеличился на 1,5 %-х пункта, в то время как заемный капитал увеличился на 156 %, при этом структурный сдвиг заемного каптала и собственного капитала составил 21 %. В составе заемного капитала наибольшее увеличение составил долгосрочные обязательства, что говорит об ориентированности предприятия на долгосрочные кредиты, которые проще отдавать. При этом увеличение краткосрочной кредиторской задолжности составило 130 %, в составе которого кредиторская задолжность составила наибольший рост - 99 %. В 2009 году соотношение собственного и заемного капитала составило 64/36, что говорит об устойчивой структуре капитала, но при этом о не эффективном использовании финансового рычага. В 2010 году данное соотношение составило 44/56. Такое соотношение близко к оптимальному, но такая структура не устойчива, заемные средства начинают превышать собственные. В данной ситуации предприятию необходимо контролировать соотношение собственных средств к заемным и не допустить появления зависимости от внешних источников финансирования.
Таблица 2.3.4
Сравнительный анализ структуры имущества и капитала
| 2009 | Изменение доли | 2010 | Изменение доли | ||||
| Показатель | |||||||
| Внеоборотные активы | 23,8 | Собственный капитал | 64,26 | 40,46 | 16,5 | 43,55 | 27,05 |
| Оборотные активы | 76,2 | Заемный капитал | 35,7 | 83,5 | 56,45 | ||
На основе анализа соотношений активов и пассивов можно сделать вывод, что предприятие за счет собственных полностью финансирует внеоборотные активы и 40 % оборотные активы в 2009 году, и 27 % оборотные активы в 2010 году.
2.3.2 Анализ ликвидности баланса и платежеспособности предприятия
Платежеспособность – это способность оплачивать краткосрочные обязательства за счет наиболее ликвидных активов.
Ликвидность – способность активов превращаться в деньги (скорость их превращения).
В финансовом анализе принято ликвидность баланса называть абсолютной платежеспособностью, а платежеспособность – абсолютной платежеспособностью.
В активе все средства расположены по степени возрастания ликвидности, а в пассиве по степени возрастания срочности платежа.
В финансовом анализе активы делятся по степени ликвидности, а пассив по степени срочности платежа.
Таблица 2.3.5
Анализ ликвидности баланса
| Показатель А | 2009 | 2010 | Показатель П | 2009 | 2010 | А-П | Изменение | |
| 2009 | 2010 | |||||||
| А1 | 2037759 | 3732870 | П1 | 692082 | 1377848,1 | 1345677 | 2355022 | 1009346 |
| А2 | 164844 | 235980 | П2 | 476291 | 546560 | -311447 | -310580 | 867 |
| А3 | 1067536 | 1432226,04 | П3 | 371668 | 952873 | 695869 | 479353 | -216515 |
| А4 | 1038553 | 1054207 | П4 | 2768651 | 3578002,4 | -1730098 | -2523795 | -793697 |
| БАЛАНС | 4308692 | 6455283 | БАЛАНС | 4308693 | 6455283 | - | - | - |
Предприятие не может считаться абсолютно ликвидным, так как быстро ликвидные активы не могут покрыть срочные обязательства, которые превышают активы на 311447 руб. в 2009 году и на 310580 руб. в 2010 году. Абсолютно ликвидные активы в 2009 году превышают наиболее срочные обязательства на 1345677 руб., а в 2010 году - на 2355022. Таким образом, за счет абсолютно ликвидных средств предприятие может покрыть наиболее срочные обязательства, это говорит о текущей ликвидности. Соотношение трудно реализуемых активов с постоянными активами говорит о наличии денежных средств в обороте.
Таблица 2.3.6
Анализ показателей платежеспособности
| Коэффициент | Условные обозна | 2009 | 2010 | Изменение | Нормальные условия | Увеличение / уменьшение нормальных условий | ||
| 2009 | 2010 | изменение | ||||||
| Коэффициент ликвидности денежных потоков | Клдп | 1,20 | 1,30 | 0,10 | 0,1-0,2 | 1,00 | 1,10 | 1,10 |
| Коэффициент абсолютной ликвидности | Кал | 1,74 | 1,39 | -0,36 | 0,2-0,5 | 1,24 | 0,89 | 0,89 |
| Коэффициент быстрой ликвидности | Кбл | 1,89 | 1,47 | -0,41 | 0,5-0,8 | 1,09 | 0,67 | 0,67 |
| Коэффициент общей ликвидности | Кол | 2,70 | 1,90 | -0,80 | 1,0-2,0 | 0,70 | + | + |
Коэффициент ликвидности денежных потоков превышает верхний уровень нормальных условий на 110%, это говорит об излишках денежных средств, не вложенных в активы. Коэффициент абсолютной ликвидности превышает нормальные условия на 89%, что говорит о рисковых вложениях в ценные бумаги. Предприятие не рационально использует политику коммерческого кредита, так как коэффициент быстрой ликвидности превышает нормальные условия на 67%. Коэффициент общей ликвидности находится в пределах нормальные условия.
Таблица 2.3.7
Анализ показателей кредитоспособности
| Коэффициент | 2009 | 2010 | Изменение | Норм.условия | Увеличение / уменьшение нормальных условий | ||
| 2009 | 2010 | изменение | |||||
| Коэффициент кредитоспособности | 0,23 | 0,08 | -0,15 | >25 | 24,77 | -24,92 | -24,92 |
| Коэффициент отношения выручки от реализации к собственному капиталу | 0,09 | 0,06 | -0,03 | >10 | -9,91 | -9,94 | -9,94 |
| Коэффициент соотношения краткосрочных обязательств к собственному капиталу | 0,42 | 0,96 | 0,54 | <0,3 | 0,12 | 0,66 | 0,66 |
Предприятие не кредитоспособно, так как ни один коэффициент не соответствует нормам. Коэффициент отношения выручки от реализации к чистым текущим активам показывает отношение выручки к чистым текущим активам. Т.к. коэффициент отношения краткосрочных обязательств к собственному капиталу равно 0,09 р. В 2009 году, что на 9,91 руб. меньше нормы, а в 2010 году коэффициент отношения краткосрочных обязательств к собственному капиталу равно 0,06 и меньше нормы на 9,94 руб., предприятие не может покрыть кредит за счет собственных средств.
2.3.3 Анализ дебиторской и кредиторской задолжности
Каждое предприятие самостоятельно формирует систему расчетов с контрагентами. Таким образом, чтобы учесть различные аспекты отношений с ними.
Предприятие может использовать:
а) предоплату за свою продукцию;
б) коммерческие кредиты, т.е. рассрочку платежа на поставку продукции;
в) вексельный кредит , т.е. оформление операции векселем.
В отношениях с контрагентами возникает кредиторская и дебиторская задолжность.
Целью анализа кредиторской и дебиторской задолжности является выявление оправданной и неоправданной задолжности, а также реальности сумм и давности образования.
Первым этапом анализа кредиторской и дебиторской задолжности является сравнение их сумм на начало и конец периода, а также расчет удельного веса дебиторской задолжности в составе активов и доли кредиторской задолжности в составе краткосрочных обязательств.
Вторым этапом является классификация кредиторской и дебиторской задолжности по срокам образования.
Анализ состава и структуры дебиторской задолжности по срокам ее возникновения представлен в приложении IV.
Таблица 2.3.8
Анализ реальной дебиторской задолжности
| Дебиторская задолжность по срокам | 2009 | 2010 | Вероятность безнадежного долга | Сумма безнадежного долга | Реальная дебиторская задолжность | ||
| 2009 | 2010 | 2009 | 2010 | ||||
| До 1 мес | 24726,57 | 35397,00 | 2 | 494,53 | 707,94 | 24232,04 | 34689,06 |
| 1-3 | 41210,95 | 58994,99 | 4 | 1648,44 | 2359,80 | 39562,51 | 56635,19 |
| 3-6 | 65937,52 | 94391,99 | 5 | 3296,88 | 4719,60 | 62640,64 | 89672,39 |
| 6-9 | 8242,19 | 11799,00 | 25 | 2060,55 | 2949,75 | 6181,64 | 8849,25 |
| 9-12 | 24726,57 | 35397,00 | 50 | 12363,28 | 17698,50 | 12363,28 | 17698,50 |
| ПДЗ | 38463,55 | 55061,99 | 80 | 30770,84 | 44049,59 | 7692,71 | 11012,40 |
| Общая сумма | 203307,34 | 291041,96 | - | 50634,52 | 72485,18 | 152672,82 | 218556,78 |
Общая сумма дебиторской задолжности составляет 203307 руб. в 2009 году, сумма безнадежного долга составляет 50635 руб., что составляет 25 % от общей суммы. Таким образом, предприятие вернет 152673 руб. долга. В 2010 году сумма долга составила 291042 руб., при этом сумма безнадежного долга составляет 72485 руб. Сумма дебиторской задолжности реальной к возврату составляет 218557 руб.
Анализируя кредиторскую задолжность нужно учитывать, что она является источником покрытия дебиторской задолжности.
Таблица 2.3.9
Анализ кредиторской задолжности по составу и структуре
| Вид кредиторской задолжности | 2009 | 2010 | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| Поставщики | 377093,5 | 54,49 | 314485,5 | 22,82 | -62608 | -16,6028 | -31,66 |
| Персонал | 32717,4 | 4,73 | 35064,9 | 2,54 | 2347,5 | 7,1751 | -2,18 |
| Внебюджетные фонды | 6543,48 | 0,95 | 7012,98 | 0,51 | 469,5 | 7,1751 | -0,44 |
| Налоги | 57922,2 | 8,37 | 87062,1 | 6,32 | 29139,9 | 50,3087 | -2,05 |
| Прочее | 217805,8113 | 31,47 | 934222,5533 | 67,80 | 716416,742 | 328,9245 | 36,33 |
| Итого | 692082,3913 | 100 | 1377848,033 | 100 | 685765,642 | 99,0873 | - |
Наибольший удельный вес имеет задолжность перед поставщиками в 2009 году - 54 % и прочая КЗ в 2010 году - 68 %. В 2010 году наибольший структурный сдвиг произошел с задолжностью перед поставщиками, удельный вес которой уменьшился на 32 %. При этом увеличилась доля прочей задолжности на 36 %. Общая задолжность в 2010 году уменьшилась на 685766 руб. или на 99 %. Наибольшее увеличение составила прочая задолжность на 716417 руб. или на 329 %.
Таблица 2.3.10
Сравнительный анализ кредиторской и дебиторской задолжности
| Показатель | Дебиторская задолжность | Кредиторская задолжность | Превышение | |||||
| дебиторская задолжность | кредиторская задолжность | дебиторская задолжность | кредиторская задолжность | |||||
| 2009 | 2010 | 2009 | 2010 | 2009 | 2009 | 2010 | 2010 | |
| Задолженность | 203307 | 291042 | 692082 | 1377848 | - | 488775 | - | 685766 |
| Превышение в % | 70,62 | - | 78,9 | |||||
В 2009 году превышение кредиторской задолжности над дебиторской задолжностью составило 71 %, а в 2010 году 79 %. Данное обстоятельство говорит о деятельности предприятия за счет заемных средств. Предприятию необходимо уменьшить долю заемных средств и увеличить долю собственных средств, в противном случае предприятие рискует не расплатиться со своими обязательствами.
2.3.4 Анализ прибыли и рентабельности
Обобщающая оценка финансового состояния предприятия достигается на основе таких результативных показателей, как прибыль и рентабельность.
Величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Таблица 2.3.11
Состав и структура прибыли
| Показатель | 2009 | 2010 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||