Анализ и диагностика финансово-хозяйственной деятельности предприятия
В структуре прибыли наибольший удельный вес имеет прочие доходы: в 2009 году составили 2351,5 % от выручки, в 2010 году доля прочих доходов уменьшилась на 1721 % и составила 630 %. В 2010 году выручка от реализации увеличилась на 71136 руб. или на 43 %, при этом прочие доходы уменьшились на 2388452 руб. или на 62 %. За счет этого уменьшилась прибыль до налогообложения на 2043138 руб. или на 66 % и соответственно чистая прибыль на 1634511 руб. или на 66 %. Данная ситуация может быть вызвана перепрофилированием деятельности предприятия.
Далее рассчитаем состав и структуру расходов предприятия.
Таблица 2.3.12
Анализ состава и структуры расходов предприятия
| Показатель | 2009 | 2010 | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| Выручка | 164843,79 | 100 | 235979,97 | 100 | 71136,2 | 43,15 | - |
| Себестоимость | 342313,8 | 207,7 | 501129,9 | 212,4 | 158816,1 | 46,39 | 4,7 |
| Расходы периода | 50715,759 | 30,8 | 73710,987 | 31,2 | 22995,2 | 45,34 | 0,5 |
| Прочие расходы | 1787407 | 1084,3 | 1324106 | 561,1 | -463301 | -25,92 | -523,2 |
Наибольший удельный вес в структуре расходов составляет прочие расходы: 1084,3 % в 2009 году, 561,1 % в 2010 году; уменьшение доли составило 523 %. При этом прочие расходы в 2010 году уменьшились на 463301 руб. или на 26 %. Выручка увеличилась на 71136 руб. или на 43 %, себестоимость увеличилась на 158816 руб. или на 46 %, расходы периода увеличились на 22995 руб. или на 45 %.
Для оценки эффективности деятельности используются показатели рентабельности, которые отражают уровень доходности как всего бизнеса так и отдельных компонентов.
Таблица 2.3.13
Анализ показателей рентабельности по различным видам прибыли
| Показатель | Формула | 2009 | 2010 | Изменение | |
| размер | темп | ||||
| I Показатели рентабельности по валовой прибыли | |||||
| Рентабельность активов | ВП/А | -0,04 | -0,04 | 0,00 | -0,28 |
| Рентабельность внеоборотных активов | ВП/ВА | -0,17 | -0,21 | -0,05 | 27,37 |
| Рентабельность оборотных активов | ВП/ОА | -0,05 | -0,05 | 0,00 | -6,90 |
| Рентабельность собственного капитала | ВП/СК | -0,06 | -0,09 | -0,03 | 47,14 |
| II Показатели рентабельности по прибыли от продаж | |||||
| Рентабельность продаж | Пр от пр/Вр | -1,38 | -2,06 | -0,67 | 48,50 |
| Рентабельность активов | Пр от пр/А | -0,05 | -0,05 | 0,00 | -0,88 |
| Рентабельность оборотных активов | Пр от пр/ОА | -0,07 | -0,07 | 0,01 | -7,46 |
| Рентабельность внеоборотных активов | Пр от пр/ВА | -0,21 | -0,27 | -0,06 | 26,60 |
| Рентабельность собственного капитала | Пр от пр/СК | -0,08 | -0,12 | -0,04 | 46,25 |
| III Показатели рентабельности по прибыли до налогообложения | |||||
| Рентабельность активов | Пр до н/о/А | 0,72 | 0,16 | -0,56 | -77,13 |
| Рентабельность оборотных активов | Пр до н/о/ОА | 0,96 | 0,20 | -0,75 | -78,65 |
| Рентабельность внеоборотных активов | Пр до н/н/ВА | 2,92 | 0,85 | -2,07 | -70,79 |
| Рентабельность собственного капитала | Пр до н/н/СК | 1,12 | 0,38 | -0,74 | -66,25 |
| IV Показатели рентабельности по чистой прибыли | |||||
| Рентабельность активов | ЧП/А | 0,58 | 0,13 | -0,45 | -77,13 |
| Рентабельность оборотных активов | ЧП/ОА | 0,77 | 0,16 | -0,60 | -78,65 |
| Рентабельность внеоборотных активов | ЧП/ВА | 2,34 | 0,68 | -1,66 | -70,79 |
| Рентабельность собственного капитала | ЧП/СК | 0,90 | 0,30 | -0,60 | -66,25 |
Для анализа рентабельности используем факторный анализ «ДюПОНТ», смысл которого заключается в оценке различных частных показателей рентабельности и влияния на общую условную рентабельность.
Рентабельность продаж:
λр=P/N, (16)
где Р – прибыль от продаж;
N – выручка.
Капиталоемкость:
λF=F/N, (17)
где F – внеоборотные активы.
Оборачиваемость активов:
λE=E/N, (18)
где E – оборотные активы.
Рентабельность:
R=λP/( λF+ λE) (19)
Таблица 2.3.14
Анализ показателей рентабельности
| Показатель | Формула | 2009 | 2010 | Изменение |
| Рентабельность продаж | λp=P/N | -1,38 | -1,44 | -0,05 |
| Капиталоемкость | λF=F/N | 6,45 | 5,28 | -1,16 |
| Оборачиваемость активов | λE=E/N | 19,69 | 22,07 | 2,38 |
| Рентабельность условная | R=λP/λF+λE | -0,05 | -0,05 | 0,00 |
На основе цепных подстановок рассчитаем влияние факторов на условную рентабельность.
1. Рассчитаем рентабельность при всех плановых значениях:
R0=λP0/( λF0+ λE0) (20)
R0=-1,38/(6,45+19,69)=-0,053 руб.
2. Рассчитаем изменение рентабельности от прибыли от продаж:
R'=λP0/( λF0+ λE1) (21)
R'=-1,44/(6,45+19,69)=-0,055 руб.
∆R(λP)=R'- R0 (22)
∆R(λP)=-,055-(-0,053)=-0,002 руб.
3. Рассчитаем изменение рентабельности по капиталоемкости:
R"=λP0/( λF1+ λE1) (23)
R"=-1,44/(5,28+19,69)=-0,058 руб.
∆R(λF)=R"- R' (24)
∆R(λF)=-,058-(-0,055)=-0,003 руб.
4. Рассчитаем изменение рентабельности по прибыльности оборота:
R1=λP1/( λF1+ λE1) (25)
R1=-1,44/(5,28+22,07)=-0,052 руб.
∆R(λE)=R1- R' (26)
∆R(λE)=-,052-(-0,058)=0,005 руб.
Таблица 2.3.15
Влияние факторов на условную рентабельность
| Фактор | Условные обозначения | Размер | Доля |
| I Экстенсивные показатели | |||
| 1. Изменение рентабельности, за счет изменения рентабельности продаж | ∆R(λP) | -0,002 | -424,8 |
| II Интенсивные показатели | |||
| 1. Изменение рентабельности, за счет изменения капиталоемкости | ∆R(λF) | -0,003 | -550,0 |
| 2. Изменение рентабельности, за счет изменения оборачиваемости активов | ∆R(λE) | 0,005 | 1074,8 |
| Итого: | ∆ R | 0,000 | 100 |
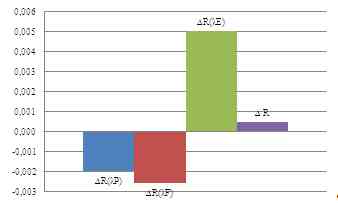
Рисунок 5. Влияние факторов на условную рентабельность
Рентабельность продаж отрицательная: в 2009 -1,38 руб., в 2010 -1,44 руб., что говорит о убыточности предприятия. Капиталоёмкость составляет в 2009 6,45 руб., в 2010 году 5,28 руб. Оборачиваемость активов составляет в 2009 году 20 руб., в 2010 - 22 руб. Анализируя экстенсивные и интенсивные показатели можно сделать вывод, что за счёт оборачиваемости активов предприятие рентабельно, т.к. изменение рентабельности за счёт изменения оборачиваемости активов составляет 0,005 руб. что составляет 1074,8 %. При этом, рентабельность за счет изменения капиталоёмкости уменьшилась на 0,003 руб., а за счёт изменения рентабельности продаж на 0,002 руб. Т.о. интенсивный фактор превысил экстенсивный на 0,0044 руб., что говорит о неэффективности деятельности предприятия.
2.3.5 Анализ денежных потоков
Цель анализа денежных потоков - это, прежде всего, анализ финансовой устойчивости и доходности предприятия. Его исходным моментом является расчет денежных потоков, прежде всего, от операционной (текущей) деятельности.
Денежный поток характеризует степень самофинансирования предприятия, его финансовую силу, финансовый потенциал, доходность.
Финансовое благополучие предприятия во многом зависит от притока денежных средств, обеспечивающих покрытие его обязательств. Отсутствие минимально-необходимого запаса денежных средств может указывать на финансовые затруднения. Избыток денежных средств может быть знаком того, что предприятие терпит убытки.
Причем причина этих убытков может быть связана как с инфляцией и обесценением денег, так и с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В любом случае именно анализ денежных потоков позволит установить реальное финансовое состояние на предприятии.
Анализ денежных потоков является одним из ключевых моментов в анализе финансового состояния предприятия, поскольку при этом удается выяснить, смогло ли предприятие организовать управление денежными потоками так, чтобы в любой момент в распоряжении фирмы было достаточное количество наличных денежных средств.
Анализ денежных потоков удобно проводить при помощи отчета о движении денежных средств. Отчет формируется не по источникам и направлениям использования средств, а по сферам деятельности предприятия - операционной (текущей), инвестиционной и финансовой. Он является основным источником информации для анализа денежных потоков.
Анализ денежных потоков проводится в несколько этапов:
1. Анализ денежных потоков по различным видам деятельности;
2. Анализ притоков;
3. Анализ оттоков;
4. Анализ прибылей денежных потоков;
5. Оптимизация денежного потока.
Таблица 2.3.16
Анализ денежных потоков
| Показатель | 2009 | 2010 | Изменения | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | Доля | |
| Чистый денежный поток от текущей деятельности | 429911,3 | 10,4 | 612405,9 | 14,7 | 182494,6 | 42,4 | 4,3 |
| Чистый денежный поток от инвестиционной деятельности | 2003474 | 48,3 | 1157562 | 27,8 | -845912 | -42,2 | -20,6 |
| Чистый денежный поток от финансовой деятельности | 1712252 | 41,3 | 2401186 | 57,6 | 688934 | 40,2 | 16,3 |
| Итого чистый денежный поток | 4145637,3 | 100 | 4171153,9 | 100 | 25516,6 | 0,6 | - |
В 2009 году наибольший удельный вес в структуре чистых денежных потоков имел чистый денежный поток от инвестиционной деятельности 48%. Чистый денежный поток от текущей деятельности имел удельную долю в структуре 10%, чистый денежный поток от финансовой деятельности составляет 41%. В 2010 году удельный вес чистый денежный поток от финансовой деятельности увеличился на 16% и составил 58%, чистый денежный поток от инвестиционной деятельности уменьшился на 21%, чистый денежный поток от текущей деятельности увеличился на 4,3%. Т.о. в 2010 году наибольший удельный вес имеет чистый денежный поток от финансовой деятельности. В 2009 году чистый денежный поток от текущей деятельности составлял 429911,3 руб., в 2010 году увеличился на 182494,6 руб. или на 42 % и составил 6122406 руб. По сравнения с 2009 годом чистый денежный поток от инвестиционной деятельности, который составлял 2003474 руб., в 2010 году уменьшился на 845912 руб. или на 42%. чистый денежный поток от финансовой деятельности в 2009 году составлял 1712252 руб., а в 2010 году увеличился на 688934 руб. или на 40%, и составил 2401186 руб. Данная ситуация говорит о перепрофилировании деятельности предприятия в 2010 году.
Таблица 2.3.17
Анализ денежных притоков
| Показатель | 2009 | 2010 | Изменение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | Доля | |
| I. Текущая деятельность | |||||||
| 1. Средства от покупателей | 549479,3 | 88,6 | 786599,9 | 96,3 | 237120,6 | 43,2 | 7,7 |
| 2. Прочие доходы | 70800 | 11,4 | 30000 | 3,7 | -40800 | -57,6 | -7,7 |
| Итого текущая деятельность | 620279,3 | 11,0 | 816599,9 | 15,8 | 196320,6 | 31,7 | 4,8 |
| II. Инвестиционная деятельность | |||||||
| 1. Выручка от продажи активов | 1300964 | 36,5 | 916338 | 31,6 | -384626 | -29,6 | -5,0 |
| 2. Полученные дивиденды и % | 1415362 | 39,7 | 1473164 | 50,7 | 57802 | 4,1 | 11,0 |
| 3. Поступление от займов | 846780 | 23,8 | 514000 | 17,7 | -332780 | -39,3 | -6,1 |
| Итого инвестиционная деятельность | 3563106 | 63,1 | 2903502 | 56,0 | -659604 | -18,5 | -7,1 |
| III. Финансовая деятельность | |||||||
| 1. Поступления от эмиссий ц/б | 780600 | 53,4 | 680600 | 46,6 | -100000 | -12,8 | -6,9 |
| 2. Поступление от займов | 680416 | 46,6 | 780800 | 53,4 | 100384 | 14,8 | 6,9 |
| Итого финансовая деятельность | 1461016 | 25,9 | 1461400 | 28,2 | 384 | 0,03 | 2,3 |
| Всего | 5644401,3 | 100 | 5181501,9 | 100 | -462899,4 | -8,2 | |
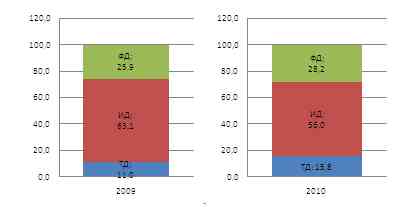
Рисунок 6. Анализ структуры притоков
В 2009 году в структуре чистых денежных потоков от текущей деятельности наибольший удельный вес имели средства от покупателей - 88%, в чистых денежных потоков от структуре инвестиционной деятельности - полученные дивиденды и проценты - 39,7%, в финансовой деятельности - поступление от эмиссий ценных бумаг - 53%. В 2010 году изменилась структура чистых денежных потоков от финансовой деятельности: наибольший удельный вес стали занимать поступления от займов 53%. В 2009 году в структуре чистых денежных притоков наибольший удельный вес занимал приток от инвестиционной деятельности и составлял 63%. В 2010 году доля его уменьшилась на 7% и составила 56%, но при этом приток от инвестиционной деятельности остался преобладающим. Доля чистого денежного притока от текущей деятельности в 2009 году составлял 11%, а в 2010 году его доля увеличилась на 5% и составила 16%. Доля чистого денежного потока от финансовой деятельности по сравнению с 2009 годом, которая составляла 26%, в 2010 увеличилась на 2% и составила 28%. Т.о. в 2010 году основным доходом стал приток от вложений в инвестиционную деятельность. Также значительную часть притока составил приток от финансовой деятельности. Приток от текущей деятельности занимает меньшую долю в структуре притоков. Данная ситуация может быть вызвана увеличением вложений в инвестиционную и финансовые деятельности. Приток от текущей деятельности 2009 году составлял 620279 руб., а в 2010 году увеличился на 196321 руб. или на 32% и составил 816599,9 руб. По сравнению с 2009 годом, в котором приток от инвестиционной деятельности составлял 3563106 руб., в 2010 году приток от инвестиционной деятельности уменьшился на 659604 руб. или на 18,5%, составил 2903502 руб. В 2009 году приток от финансовой деятельности составлял 1461016 руб. В 2010 году этот приток увеличился на 384 руб. или на 0,03% и составил 1461400 руб. Т.о. общий приток в 2010 году уменьшился на 462899 руб. или на 8% и составил 5181501,9 руб.
Таблица 2.3.18
Анализ денежных оттоков
| Показатель | 2009 | 2010 | Отклонение | ||||
| Сумма, руб. | Доля, % | Сумма, руб. | Доля, % | размер | темп | доля | |
| I. Текущая деятельность | |||||||
| Денежные средства, направленные | 190368 | 100 | 204194 | 100 | 13826 | 7,3 | - |
| Итого текущая деятельность | 190368 | 10,2 | 204194 | 9,9 | 13826 | 7,3 | -0,3 |
| II. Инвестиционная деятельность | |||||||
| 1. Приобретение дочерних организаций | 144860 | 9,3 | 154540 | 8,9 | 9680 | 6,7 | -0,4 |
| 2. Приобретение основных средств, вложения в материальные ценности и нематериальные активы | 480618 | 30,8 | 499800 | 28,6 | 19182 | 4,0 | -2,2 |
| 3. Приобретение ценных бумаг | 718546 | 46,1 | 874700 | 50,1 | 156154 | 21,7 | 4,0 |
| 4. Займы, предоставленные другим организациям | 215608 | 13,8 | 216900 | 12,4 | 1292 | 0,6 | -1,4 |
| Итого инвестиционная деятельность | 1559632 | 83,9 | 1745940 | 84,6 | 186308 | 11,9 | 0,8 |
| III. Финансовая деятельность | |||||||
| 1. Погашение займов и кредит | 78090 | 71,0 | 80068 | 70,9 | 1978 | 2,5 | -0,1 |
| 2. Погашение обязательств по финансовой аренде | 31890 | 29,0 | 32806 | 29,1 | 916 | 2,9 | 0,1 |
| Итого финансовая деятельность | 109980 | 5,9 | 112874 | 5,5 | 2894 | 2,6 | -0,4 |
| Всего | 1859980 | 100 | 2063008 | 100 | 203028 | 10,9 | - |
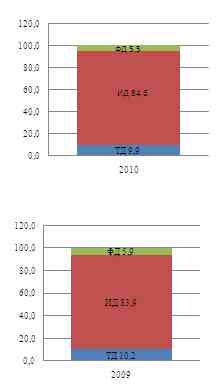
Рисунок 7. Анализ структуры оттоков
В 2009 году в структуре чистых денежных оттоков наибольший удельный вес занимал отток от инвестиционной деятельности и составлял 83,9%. В 2010 году доля оттока от инвестиционной деятельности увеличилась на 0,8% и составила 84,6%. Доля чистого денежного оттока от текущей деятельности в 2009 году составляла 10,2%, а в 2010 году его доля уменьшилась на 0,3% и составила 9,9%. Доля чистого денежного оттока от финансовой деятельности по сравнению с 2009 годом, которая составляла 5,9%, в 2010 уменьшилась на 0,4% и составила 2,6%. Т.о. предприятие в 2010 году уменьшило объём денежных вложений в текущую деятельность и финансовую деятельность и увеличило вложения в инвестиционную деятельность. Данная ситуация вызвана перепрофилированием деятельности предприятия на инвестиционную деятельность, т.к. текущая не приносит дохода. Отток от текущей деятельности 2009 году составлял 190368 руб., а в 2010 году увеличился на 13826 руб. или на 7,3% и составил 204194 руб. По сравнению с 2009 годом, в котором отток от инвестиционной деятельности составлял 1559632 руб., в 2010 году отток от инвестиционной деятельности увеличился на 186308 руб. или на 11,9%, составил 1745940 руб. В 2009 году отток от финансовой деятельности составил 109980 руб. В 2010 году этот приток увеличился на 2894 руб. или на 2,6% и составил 112874 руб. Т.о. общий отток в 2010 году увеличился на 203028руб. или на 10,9% и составил 2063008 руб.
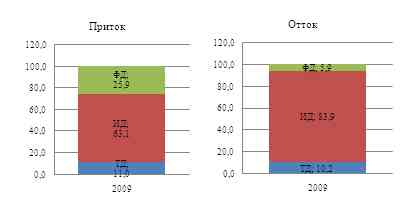
Рисунок 8. Анализ структуры притоков и оттоков 2009 года
Анализируя структуру притоков и оттоков 2009 года можно сделать вывод: за счет притока от текущей деятельности финансируется 10% оттока от текущей деятельности и 1% оттока от инвестиционной деятельности; приток от инвестиционной деятельности финансирует лишь 63 % оттока, а остальные 19% финансирует приток от финансовой деятельности и 6 % оттока от финансовой деятельности. Т.о. приток от инвестиционной деятельности не может полностью финансировать отток.
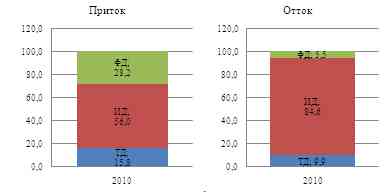
Рисунок 9. Анализ структуры притоков и оттоков 2010 года
Анализируя структуру притоков и оттоков 2010 года можно сделать вывод: за счет притока от текущей деятельности финансируется 10% оттока от текущей деятельности и 6% оттока от инвестиционной деятельности; приток от инвестиционной деятельности финансирует лишь 56 % оттока, а остальные 24% финансирует приток от финансовой деятельности и 6 % оттока от финансовой деятельности. Т.о. приток от инвестиционной деятельности также как и в 2009 году не может полностью финансировать отток.
Приток от инвестиционной деятельности как в 2009 году так и в 2010 году не может полностью финансировать отток. Поэтому предприятию необходимо пересмотреть в какую деятельность вкладывать денежные средства. Т.к. и 2009 году и в 2010 году приток от финансовой деятельности значительно превышает отток, финансовая деятельность является более прибыльной для предприятия.
Таблица 2.3.19
Анализ прибыли генерируемой рублем чистого денежного потока
| Показатель | 2009 | 2010 | Отклонение | |
| размер | темп | |||
| 1. Чистый денежный поток от текущей деятельности | 429911,3 | 612405,9 | 182494,6 | 42,45 |
| 2. Чистый денежный поток от инвестиционной деятельности | 2003474 | 1157562 | -845912 | -42,22 |
| 3. Чистый денежный поток от финансовой деятельности | 1712252 | 2401186 | 688934 | 40,24 |
| 4. Чистый денежный поток | 4145637,3 | 4171153,9 | 25516,6 | 0,62 |
| 5. Прибыль до н/о | 3697028 | 1049115 | -2647913,148 | -71,62 |
| 6. Дпр.=пр/ЧДП от ДТ | 8,60 | 1,71 | -6,89 | -80,08 |
| 7. Дпр.=пр/ЧДП от ИД | 1,85 | 0,91 | -0,94 | -50,89 |
| 8. Дпрю=пр/ЧДП от ФД | 2,16 | 0,44 | -1,72 | -79,76 |
| 9. Дпр.=пр/ЧДП | 0,89 | 0,25 | -0,64 | -71,80 |
В 2009 году каждый рубль, вложенный в чистый денежный поток от текущей деятельности, приносит 8,6 руб. прибыли, от чистый денежный поток от инвестиционной деятельности генерирует 1,85 руб. прибыли, а чистый денежный поток от финансовой деятельности приносит 2,16 руб. прибыли и общий чистый денежный поток приносит 0,89 руб. прибыли. В 2010 году прибыль, генерируемая 1 руб. чистый денежный поток от текущей деятельности, уменьшилась на 6,89 руб. или на 80 % и составила 1,71 руб. Прибыль от каждого вложенного рубля в чистый денежный поток от инвестиционной деятельности уменьшилась на 0,94 руб. или на 51 % и составила 0,91 руб. Каждый рубль, вложенный в чистый денежный поток от финансовой деятельности, приносит 0,44 руб. прибыли, которая по сравнению с 2009 годом уменьшилась на 1,72 руб. или на 80 %. Прибыль от чистый денежный поток общего уменьшилась на 0,64 руб. или на 72 % и составила 0,25 руб. Данная ситуация вызвана уменьшением прибыли до налогообложения на 845912 руб. или на 42%.
2.3.6 Оптимизация денежных потоков
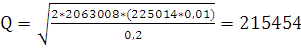
Существует множество моделей оптимизации денежных потоков, но самая первая, идеальная модель была разработана американским экономистом Уильямом Баумолем.
 ,
(27)
где Q – оптимальное количество денег на расчетном счете;
V – прогнозируемый объем расходов за период;
C – сумма расходов, связанная с конвертацией ценных бумаг в деньги;
r – средняя доходность по ценным бумагам.
Рассчитаем оптимальное количество денег на расчетном счете:
 руб.
Период конвертации =V/Q=2063008/215454=9,6≈10 сделок в год.
Время конвертации=365/9,6=38 дней.
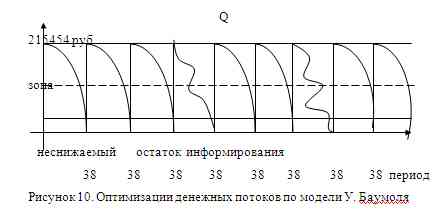
Рисунок 10. Оптимизации денежных потоков по модели У. Баумоля
УВ=(ДС-Q)*0,2=(2392356-215454)*0,2=435380 руб.
Оптимальное количество денег на расчетном счете составляет 215454,5 руб. В год может совершаться 10 сделок в год, время конвертации через каждые 38 дней. Упущенная выгода от нерационального использования свободных денежных средств составляет 435380 руб.
3. Разработка мероприятий по увеличению эффективности финансовой и производственной деятельности
3.1 Расчет матрицы эффективности
Таблица 3.1.1
Расчет показателей результата и затрат (индексы)
| Показатель | Условные обозначения | План | Факт | Индекс прибыли | Индекс эффективности | Область эффективности |
| Валовая прибыль | ВП | 207165,5 | 285470 | 1,3780 | - | - |
| Себестоимость | С/с | 342313,8 | 501129,9 | 1,4639 | 1,0624 | 1 |
| Материальные затраты | МЗ | 754187 | 628971 | 0,8340 | 0,6052 | 5 |
| Основные производственные фонды | ОПФ | 919612 | 925555 | 1,0065 | 0,7304 | 4 |
| Численность работающих | Чраб | 224 | 184 | 0,8214 | 0,5961 | 5 |
| Численность рабочих | Чр | 204 | 165 | 0,8088 | 0,5870 | 5 |
| Среднее значение | 1,0521 | 0,7162 |
Проведя расчет показателей результата и затрат и проанализировав индексы эффективности можно сделать вывод, что при росте валовой прибыли снижается себестоимость, но при этом растут материальные затраты, затраты на трудовые ресурсы большими темпами чем доход. Такое обстоятельство говорит о не эффективном использовании ресурсов.
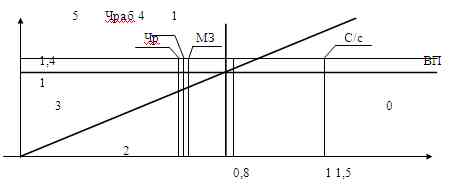
Рисунок 11. Матрица эффективности
Проанализировав матрицу эффективности можно сделать следующие выводы: показатель себестоимости находится в области «1», т.е. в области экстенсивного развития производства, где затраты растут большими темпами, чем результат производства; показатель основных производственных фондов находится в области «4», в области частично интенсивного производства, что говорит о росте равными темпами и затрат и результатов производства; а все остальные показатели, показатели численности работающих, численности рабочих и материальные затраты, находятся в области «5», т.е. в области интенсивного развития, что говорит об увеличении результатов производства и сокращении затрат.
3.2 Определение порога рентабельности
Порог рентабельности (точка безубыточности) – это объем производства продукции, при котором покрываются все постоянные издержки и часть переменных затрат, т.е. предприятие еще не получает прибыли, но уже не имеет убытка.
Важным инструментом менеджеров в определении данного показателя CVP анализ, который помогает выявить оптимальные пропорции между переменными и постоянными затратами.
Рассчитаем показатели CVP анализа по фактическим значениям.
Таблица 3.2.1
Данные для CVР анализа
| Показатель | Формула | Факт |
| Товарная продукция | ТП | 786599,9 |
| Себестоимость | С/с | 501129,9 |
| Постоянные затраты | Зпост | 111066,6 |
| Переменные затраты | Зперем | 390063,3 |
| Маржинальный доход (валовая маржа) | МД=V-Зпер | 396536,6 |
| Доля маржинального дохода | Дмд=МД/V | 0,5041 |
| Порог рентабельности | Пz=Зпост/Дмд | 220320,083 |
| Запас финансовой прочности, руб. | ЗФПр=V-Пz | 566279,817 |
| Запас финансовой прочности, % | ЗПФ%=(V-Пz)/М | 0,72 |
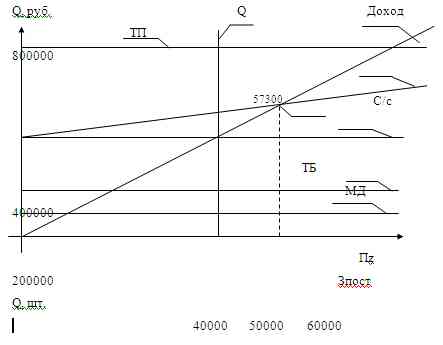
Рисунок 12. Порог рентабельности (точка безубыточности)
Проведя анализ результатов производственной деятельности и рассчитав точку безубыточности можно сделать вывод, что предприятие покроет свои затраты на производство продукции при объеме выпуска продукции в размере ≈ 57300 шт., что показано на