Dplm
Нематериальные активы переносят свою первоначальную стоимость равномерно (ежемесячно) на издержки производства или обращения по нормам, самостоятельно определяемым предприятием, исходя из установленного срока их использования. Существует несколько путей установления сроков полезного использования нематериальных активов, а значит, определения нормы износа (амортизации).
По нематериальным активам интеллектуальной собственности (изобретения, авторские права, «ноу-хау») предприятие самостоятельно устанавливает срок полезного использования. При этом основным фактором, влияющим на обоснование нормы ежегодных амортизационных отчислений, должен быть срок, в течение которого данный вид нематериальных активов будет приносить прибыль предприятию. Точно установить длительность такого срока очень трудно, поэтому на принятие решения о длительности амортизационного периода может повлиять также величина первоначальной стоимости объекта нематериальных активов, которая может оказать влияние на изменение себестоимости продукции предприятия.
По нематериальным активам, по которым невозможно определить срок полезного использования, нормы износа устанавливаются в расчете на 10 лет (но не более срока деятельности предприятия), т. е. норма амортизационных отчислений - 10% в год.
В статье «Внепроизводственные (коммерческие) расходы» планируются и учитываются расходы, связанные со сбытом продукции. В их состав входят: расходы на тару, упаковку, производимые согласно условиям договора за счет предприятия-поставщика; транспортные расходы на сбыт продукции, производимые за счет поставщика (т. е. когда свободные оптовые цены установлены франко - станция отправления (погрузка, разгрузка, доставка); прочие расходы по сбыту (коммерческие сборы, расходы по анализу продукции), предусмотренные финансовым планом предприятия Затраты на тару включаются во внепроизводственные расходы в тех случаях, когда затаривание и упаковка готовой продукции производятся после ее сдачи на склад. Если затаривание производится в цехах до сдачи готовой продукции на склад, стоимость тары включается в производственную себестоимость продукции. Внепроизводственные (коммерческие) расходы ежемесячно в доле, относящейся к реализованной продукции, списываются на бухгалтерский счет 46 «Реализация». С этой целью внепроизводственные расходы предварительно распределяются пропорционально плановой себестоимости отгруженной продукции.
При составлении отчетных калькуляций определяется полная себестоимость выпущенной продукции, поэтому внепроизводственные (коммерческие) расходы распределяются непосредственно по отдельным видам продукции путем прямого учета. Если расходы на единицу продукции нельзя определить прямым счетом, их распределяют пропорционально весу, объему или плановой производственной себестоимости.
Так как исследуемое предприятие частично относится к сфере услуг, а именно: в курортно-оздоровительный туристический комплекс «Интурист-Нарзан» входит гостиница санатория, то при калькулировании себестоимости учитываются следующие статьи затрат:
Заработная плата;
Материальные затраты по содержанию помещения;
Теплоэнергопотребление, в т.ч.
электроэнергия
тепловая энергия
вода и сточные воды
связь
Амортизационные отчисления;
Прочие затраты.
1.3. Планирование прибыли.
План по прибыли рекомендуется составлять: в ценах и условиях планируемого периода; в ценах и условиях, сопоставимых с предыдущим годом; в действующих ценах и условиях. Для полного и всестороннего учета влияния изменения цен, использования отчетных данных предыдущего года и обеспечения соответствия между перспективным и текущими планами предприятия расчеты прибыли первоначально должны выполняться в ценах и условиях предыдущего года, а для сопоставления с перспективным планом необходим расчет и в ценах, принятых в перспективном плане.
Одновременно целесообразно определить влияние изменения цен, тарифов, условий оплаты труда и других подобных факторов на издержки производства и прибыль.
Конечным финансовым результатом является балансовая прибыль. Она включает:
прибыль от реализации продукции, выполнения работ и оказания услуг основного производства;
прибыль от прочей реализации, в частности основных фондов и другого ненужного имущества предприятия;
финансовые результаты от внереализационных операций.
Прибыль от реализации продукции (услуг) целесообразно рассчитывать по отдельным видам хозяйственной деятельности раздельно. Такой подход обусловлен тем, что некоторые виды деятельности не облагаются налогами на прибыль и добавленную стоимость (НДС). Это повышает точность и объективность расчетов как налогооблагаемой базы, так и величины налогов и прибыли.
Величину прибыли от реализации продукции (П6) можно определить по следующей формуле:
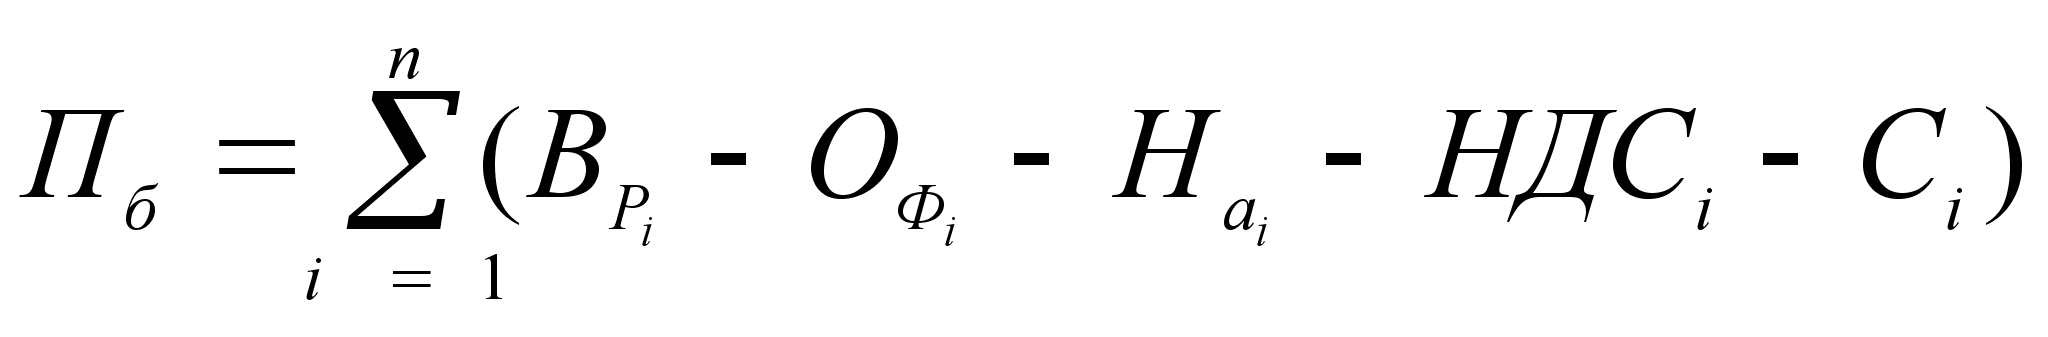 , (1.3.1)
где ВРi - выручка от реализации i-го вида продукции в отпускных ценах предприятия, тыс. руб.; Офi - отчисления во внебюджетные фонды, включаемые в отпускную цену i-й продукции, тыс. руб.; Hai - акцизный налог, тыс. руб.; НДСi - налог на добавленную стоимость, тыс. руб.; Сi - полная себестоимость i-и реализуемой продукции, тыс. руб.; п - количество видов продукции.
Расчет прибыли от реализации конкретного вида продукции начинается с расчета остатков нереализованной продукции на начало планируемого года (конец отчетного года - года, предшествующего планируемому).
В остатки входит готовая продукция на складе, в неотфактурованных поставках (не оформленных транспортными и платежными документами), если такое имеет место, и на ответственном хранении у покупателей (клиентов). Сведения об остатках готовой продукции на начало планируемого года можно взять из данных бухгалтерского учета. Однако на момент составления финансового плана (за один-два квартала до окончания отчетного года) они, как правило, неизвестны. Поэтому остатки готовой продукции на конец отчетного года рассчитываются, исходя из прогнозных оценок факторов, влияющих на их уровень, например, изменения объемов реализации, формы безналичных расчетов, объема бартерных поставок, платежеспособного спроса.
Затем рассчитываются остатки нереализованной готовой продукции на конец планируемого года, так называемые выходные остатки. Они рассчитываются, исходя из среднесуточного выпуска продукции и норматива запасов готовой продукции в днях по формуле:
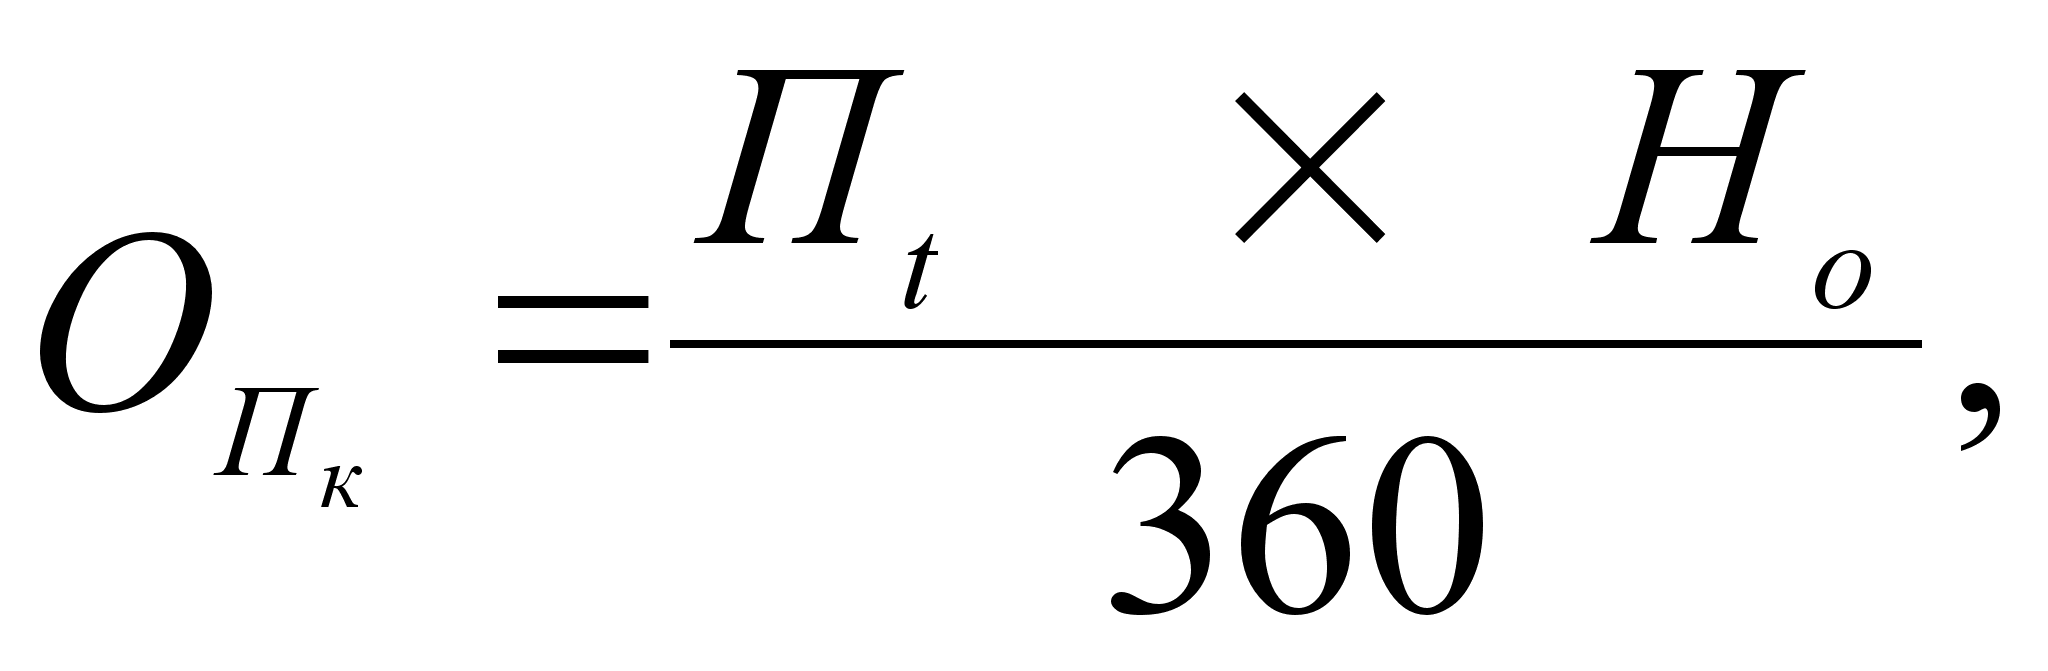 (1.3.2)
где Пt - годовой объем товарной продукции в отпускных ценах предприятия, тыс. руб.; Но — норматив остатков готовой продукции на складе, дней; 360 — расчетное количество дней в году.
На основе изменения остатков готовой продукции на начало и конец планируемого года и объема товарной продукции, рассчитанных по полной себестоимости и в отпускных ценах, определяется объем реализованной продукции (по полной себестоимости и в отпускных ценах) и доход, полученный от реализации данного вида продукции. Величина дохода (Цв) рассчитывается как сумма дохода от реализации товарной продукции (Двt) и дохода в остатках готовой продукции на начало планируемого года (Двн) за минусом дохода в остатках на конец планируемого года (Двк) по формуле:
Д в = Д вн + Двt + Двк , (1.3.3)
Величина дохода по каждому виду продукции (Двt) рассчитывается на основе плана производства, плана изменения остатков готовой нереализованной продукции, отпускных цен и сметы затрат на производство по формуле:
Д Bt = B Pi – Ci , (1.3.4)
где Врi — выручка от реализации i-го вида продукции в отпускных ценах предприятия; Сi -полная себестоимость, рассчитываемая на основе сметы затрат на производство i-го вида продукции.
На основе сметы затрат рассчитываются затраты на валовую продукцию; производственная и полная себестоимость товарной продукции; себестоимость реализованной продукции; осуществляется нормирование оборотных средств. В заключение рассчитывается плановый объем прибыли от реализации данного вида продукции (Пбi) по формуле:
П бi = Двi – O фi – H ai – НДС i , (1.3.5)
где ОФi — отчисления во внебюджетные фонды от i-й продукции; Hаi — акцизный налог от реализации i-и продукции; НДСi — налог на добавленную стоимость от i-и продукции; Двi - доход от реализации i-го вида продукции.
Общий объем плановой прибыли от реализации продукции (работ, услуг) рассчитывается как сумма прибыли по всем видам продукции по формуле:
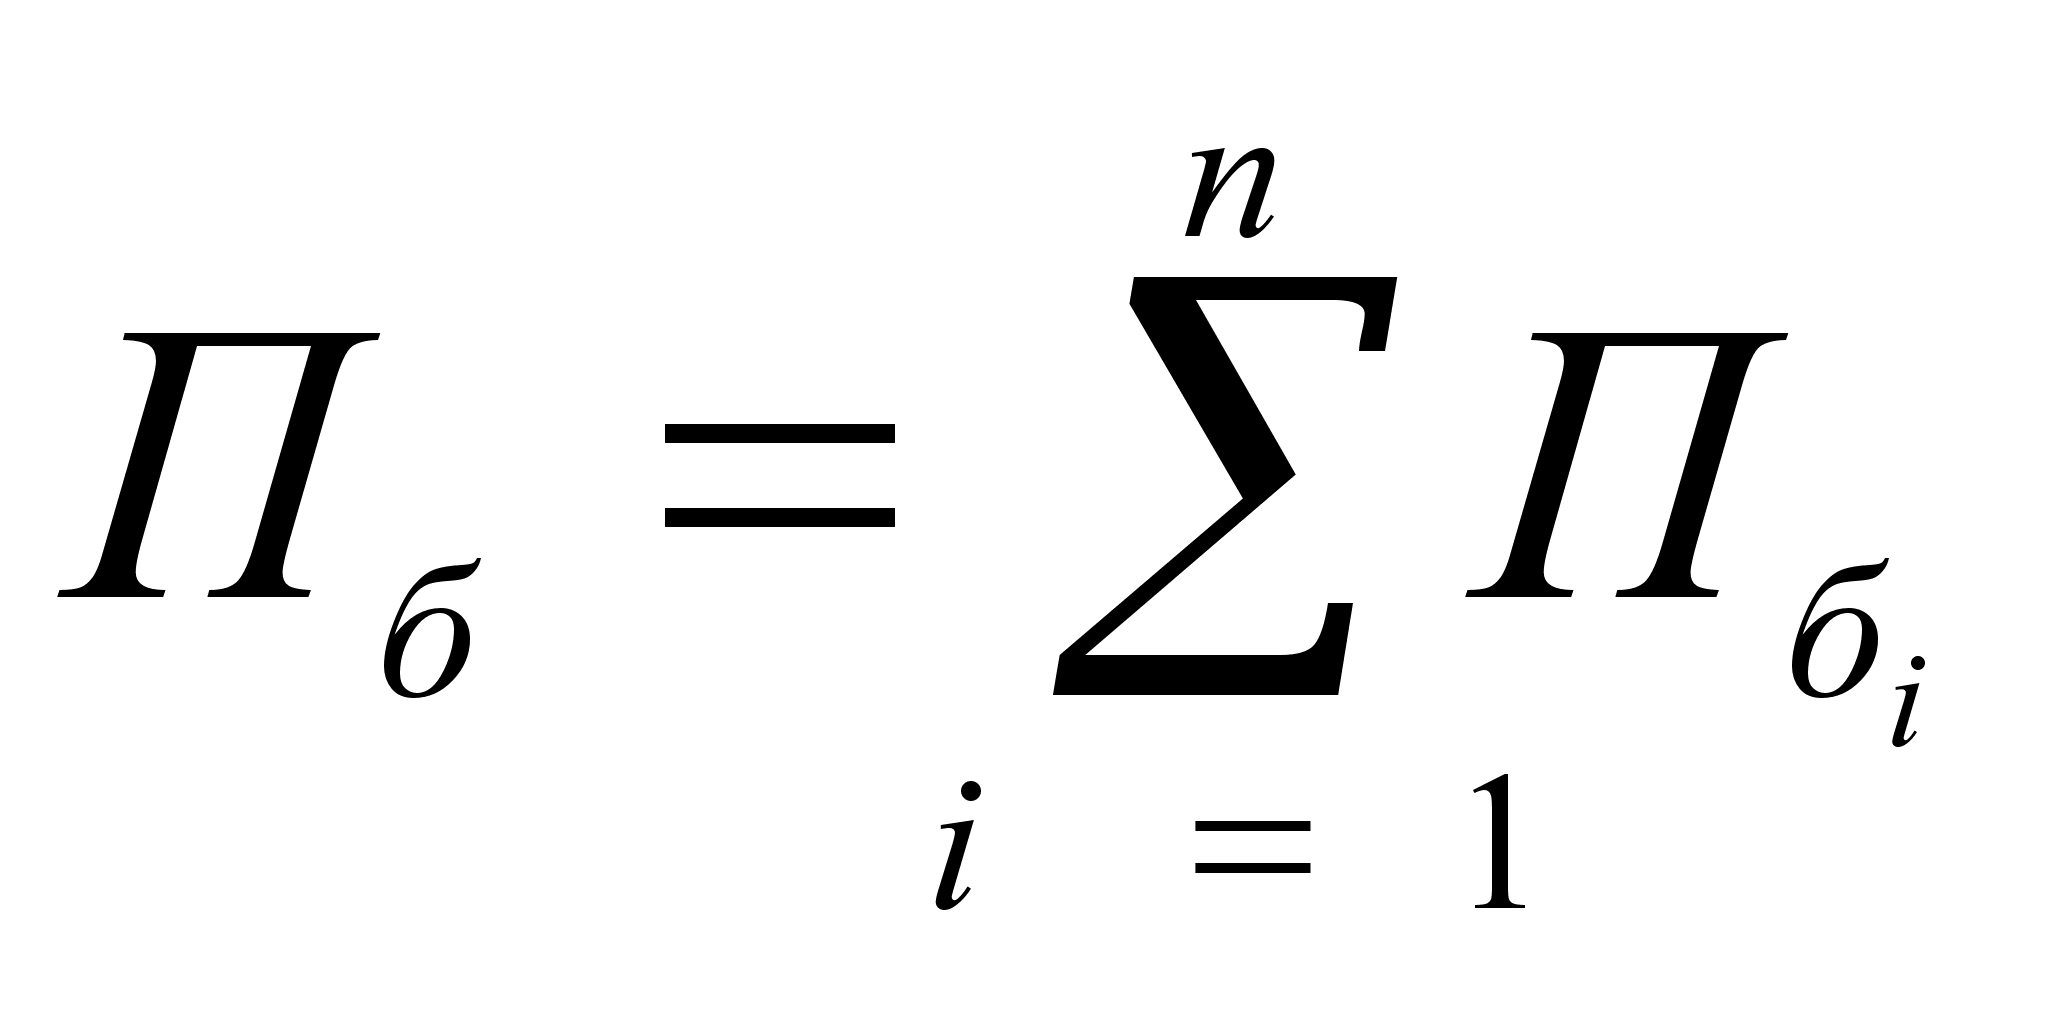 , (1.3.6)
где п — количество видов продукции (работ, услуг), запланированных к реализации в плановом году.
Использование метода прямого счета при планировании прибыли предусматривает наличие на момент расчетов широкого круга различных данных. Однако динамизм внешней среды, неопределенность экономической ситуации иногда не позволяют прогнозировать некоторые экономические параметры, влияющие на финансовые результаты, с достаточной степенью достоверности. В этих случаях приходится довольствоваться оценочными расчетами прибыли, выполняемыми на базе достигнутого уровня прибыли и прогнозируемого процента инфляции.
Прогнозируемый объем прибыли (Пб) рассчитывается по формуле:
П б = П бо x I u , (1.3.7)
где Пбо—фактическая прибыль, полученная в отчетном году; I u — прогнозируемый годовой индекс инфляции.
Эффективным
средством
прогнозирования
прибыли, особенно
в зарубежной
практике управления,
являются графики
рентабельности,
учитывающие
сложные взаимосвязи
между издержками,
объемом реализации,
прибылью и
ценой. Они позволяют
ответить на
ряд сложных
вопросов: «Что
случится с
прибылью, если
выпуск уменьшится?»
«Что будет с
прибылью, если
цена увеличится,
издержки снизятся,
а объем реализации
упадет?»
Когда фирма производит продукцию, в себестоимости которой преобладают издержки на материалы, а цены на материалы колеблются в широком диапазоне, структура производства постоянно изменяется, норма прибыли для различных видов продукции различна, расходы на рекламу тесно связаны с объемом продаж, технология производства быстро изменяется, то графики рентабельности могут принести пользу только в том случае, если имеются результаты анализа изменения этих факторов в будущем.
Балансовая прибыль предприятия, кроме прибыли от реализации продукции, включает также прибыль от прочей реализации, прибыль от вне реализационных операций.
Под прибылью от прочей реализации понимается финансовый результат от реализации: основных фондов; сырья; материалов; нематериальных активов в виде лицензий, патентов, торговых марок; ценных бумаг; иностранной валюты и прочего имущества предприятия. Прибыль определяется в виде разницы между отпускной ценой и балансовой стоимостью имущества, расходами на реализацию, косвенными налогами и отчислениями во внебюджетные фонды, включаемыми в отпускную цену.
Внереализационные прибыли (убытки) характеризуют дополнительные возможности предприятия получать доходы в рыночных условиях. Перечень источников таких доходов достаточно широк. К ним можно отнести следующее:
доходы от сдачи имущества в аренду и лизинг;
доходы от краткосрочных и долгосрочных финансовых; вложений (приобретение акций и долевое участие в деятельности;
доходы других предприятий, покупка облигаций, предоставление займов другим хозяйствующим субъектам);
сальдо уплаченных и полученных штрафов, пени, неустоек (кроме санкций в расчетах с госбюджетом и внебюджетными фондами);
прочие доходы (прибыль прошлых лет, выявленная в отчетном периоде; доходы от до оценки товаров; проценты по денежным средствам на расчетных и депозитных счетах предприятия).
При планировании внереализационных операций важно учесть не только прибыль, но и убытки, которые могут иметь место в плановом периоде.
Основные источники таких убытков:
убытки по операциям прошлых лет, выявленные в отчетном году, которые необходимо погасить в планируемом периоде;
убытки от уценки товаров;
убытки от списания дебиторской задолженности, истребовать которую не представляется возможным;
затраты по аннулированным заказам;
судебные издержки.
В следующей главе проведем анализ финансового планирования рассматриваемого предприятия – КОТК «Интурист-Нарзан».
2. Анализ финансового планирования
по КОТК «Интурист-Нарзан».
2.1. Краткая характеристика КОТК.
Курортно-оздоровительный туристский комплекс «Интурист-Нарзан», являясь филиалом акционерного общества «Ставропольинтур», имеет право на собственность, приватизированную у государства (выкупленную), согласно количеству акций у акционеров, не только работников комплекса, но и всех учредителей. Так как «Ставропольинтур» является акционерным обществом закрытого типа, то он контролирует движение ценных бумаг. Весь акционерный капитал распределён на простые обыкновенные акции. Привилегированных акций нет, как нет и акций федеральной, краевой и муниципальной собственности.
Деятельность предприятия регулируется частью 1 Гражданского Кодекса, Законом об акционерных обществах, внутренними нормативными документами, Учредительным договором и Уставом акционерного общества - предприятием с иностранными инвестициями.
Филиал закрытого акционерного общества «Ставропольинтур» - курортно-оздоровительный туристский комплекс «Интурист-Нарзан» является обособленным подразделением акционерного общества, которое является юридическим лицом по законодательству РФ.
Филиал создан на основании решения Совета директоров Общества и действует в соответствии с законодательством Российской Федерации.
Курортно-оздоровительный туристский комплекс «Интурист-Нарзан» введен в эксплуатацию 15 октября 1992 года.
Впервые принятое решение о строительстве высокоразрядной гостиницы вместе с лечебно-оздоровительным комплексом полностью оправдало себя. Курортно-оздоровительный туристский комплекс «Интурист-Нарзан» построен по индивидуальному проекту польской фирмой «Будимэкс». По качеству отделки, оснащения номеров, организации питания и количеству предоставляемых услуг гостиничный комплекс аттестован как отель разряда «Высший А» или «4 звезды» по международной классификации.
Гостиница в туркомплексе в Кисловодске представляет собой лучший отель в регионе Кавказских Минеральных Вод. Кавминводы славятся своими минеральными источниками, и на протяжении последних 150 лет здесь интенсивно развивается курортная база с широким диапазоном медицинских услуг.
В настоящее время Ставрополье - один из главных курортных, промышленных и сельскохозяйственных центров юга России. Более развито сельское хозяйство, основными отраслями которого являются выращивание кукурузы и пшеницы, разведение овец тонкорунных пород.
Широко известный курортный регион - Кавказские Минеральные Воды - расположен в южной части Ставропольского края. Его составляют четыре бальнеологических курорта - Пятигорск, Кисловодск, Ессентуки и Железноводск, которые лежат у подножия семнадцати гор вулканического происхождения. Около 120 минеральных источников 23 видов сконцентрировано на сравнительно небольшой территории в 180 кв. км.
Озеро Тамбукан, являющееся неисчерпаемым источником лечебной грязи, расположено менее чем в 10 км. к югу от г. Пятигорска.
Мягкий континентальный климат и разнообразие природного ландшафта благоприятствуют различным видам туризма. Но наиболее привлекательны Кавминводы. Здесь нежаркое лето - средняя температура в Кисловодске +19 0 С, и мягкая зима при средней температуре – 4 0 С, обилие солнца, чистый горный воздух, мощные источники углекислых вод позволили превратить Кисловодск в крупнейший кардиологический курорт, и здесь созданы благоприятные условия для лечения и отдыха в любое время года. Туризм на Ставрополье признан приоритетной отраслью в развитии экономики края. Курортно-оздоровительному туркомплексу «Интурист-Нарзан» всего 8 лет, но его хорошо знают иностранные гости из более чем 50-ти стран мира, побывавшие здесь за это время.
Основное назначение туристского комплекса - обслуживание трёх категорий клиентов:
туристов,
бизнесменов и специалистов,
российских и иностранных граждан, желающих проходить лечение на собственной базе комплекса.
Курортно-оздоровительный туркомплекс расположен в центральной части города Кисловодска, на расстоянии 1 км от железнодорожного вокзала и в 45 км от аэропорта Минеральные Воды.
Адрес курортно-оздоровительного туристского комплекса: Россия, 357700, Ставропольский край, г. Кисловодск, ул. Желябова, 5; тел. 3-63-65; факс (879-37) 5-97-57; телетайп 307105 «Люкс»
В соответствии с целями своей деятельности филиал осуществляет следующие функции:
обеспечивает оснащение действующего курортно- оздоровительного и гостиничного комплекса оборудованием, мебелью, различным инвентарем и материалами;
предоставляет российским и иностранным туристам и гражданам основные и дополнительные услуги по проживанию, питанию и комплексному обслуживанию;
организует реализацию собственной продукции, а также товаров народно - художественных промыслов, сувенирной, фирменной продукции, товаров народного потребления;
производит реализацию готовых лекарственных форм через собственные или сданные в аренду киоски;
заключает договоры с иностранными фирмами, совместными предприятиями, российскими предприятиями и предприятиями с иностранными инвестициями на предоставление услуг, связанных с предметом своей деятельности — лечение, оздоровление, отдых;
предоставляет комплексные курортные, лечебно-оздоровительные услуги через собственное лицензированное лечебное учреждение;
соблюдает единую хозяйственную политику акционерного общества, обеспечивает выполнение договорных обязательств;
Осуществляет работу по подбору, расстановке кадров, аттестации, подготовке и повышению уровня мастерства и профессионализма.
Руководство деятельностью филиала осуществляет директор, назначаемый Генеральным директором Общества и действующий по доверенности, выдаваемой Обществом.
Директор филиала:
отвечает за всю административно-хозяйственную и финансовую деятельность филиала;
организует и контролирует всю деятельность филиала;
по доверенности действует от имени общества в пределах полномочий, определяемых настоящим Положением и другими решениями Общества;
осуществляет оперативное руководство деятельностью филиала в соответствии с Положением о филиале;
распоряжается средствами филиала в пределах предоставленных ему прав, совершает сделки в рамках предмета деятельности филиала;
в пределах имеющихся полномочий издает приказы и указания, обязательные для всех работников филиала;
открывает в банках расчетные и иные счета;
принимает на работу и увольняет с работы работников филиала в
соответствии со штатным расписанием, применяет к ним меры поощрения и наложения на них взысканий в соответствии с правилами внутреннего трудового распорядка и действующим трудовым законодательством РФ;
совершает иные действия, необходимые для достижения целей и задач Общества.
2.2.Анализ финансового состояния КОТК.
Финансово устойчивым является такой хозяйствующий субъект, который за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Основой финансовой устойчивости являются рациональная организация и использование оборотных средств. В процессе анализа финансового состояния большое внимание уделяется составу и размещению активов предприятия. Анализ состава и размещения активов фирмы проводится по следующей форме:
Таблица 2.2.1.
Анализ состава и размещения активов КОТК «Интурист - Нарзан»
№ п/п |
Активы |
1998г |
1999г. |
Изменение |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1 |
Нематериальные активы |
29424 |
0,2 |
17091 |
0,09 |
-12333 |
-0,11 |
|
2 |
Основные средства |
12212463 |
87,0 |
16580129 |
86,36 |
4367666 |
-0,64 |
|
3 |
Капитальные вложения |
125232 |
0,9 |
74870 |
0,39 |
-50362 |
-0,51 |
|
4 |
Расчеты с учредителями |
- |
- |
- |
- |
- |
- |
|
5 |
Оборотные средства |
1668378 |
11,9 |
2526816 |
13,16 |
858438 |
1,26 |
|
6 |
Убыток |
- |
- |
18388 |
0,09 |
+18388 |
0.09 |
|
ИТОГО: |
14035497 |
100 |
19217294 |
100 |
5181797 |
- |
|
Из данных таблицы видно, что активы предприятия увеличились за отчетный год на 5181797 тыс. руб., или на 36,8 %. Средства в активах были размещены следующим образом: нематериальные активы - 17091 тыс. руб., или 0,09 %, основные средства - 16580129 тыс. руб., или 83, 36 %; оборотные средства - 25268129 тыс. руб., или 13, 16 %; капитальные вложения - 74870 тыс. руб., или 0,39 %.
Важным показателем оценки финансовой устойчивости является темп прироста реальных активов (реально существующих собственного имущества и финансовых вложений по их действительной стоимости). Реальными активами не являются нематериальные активы, износ основных фондов и материалов, использование прибыли, заемные средства.
Темп прироста реальных активов характеризует интенсивность наращивания имущества и определяется по формуле:
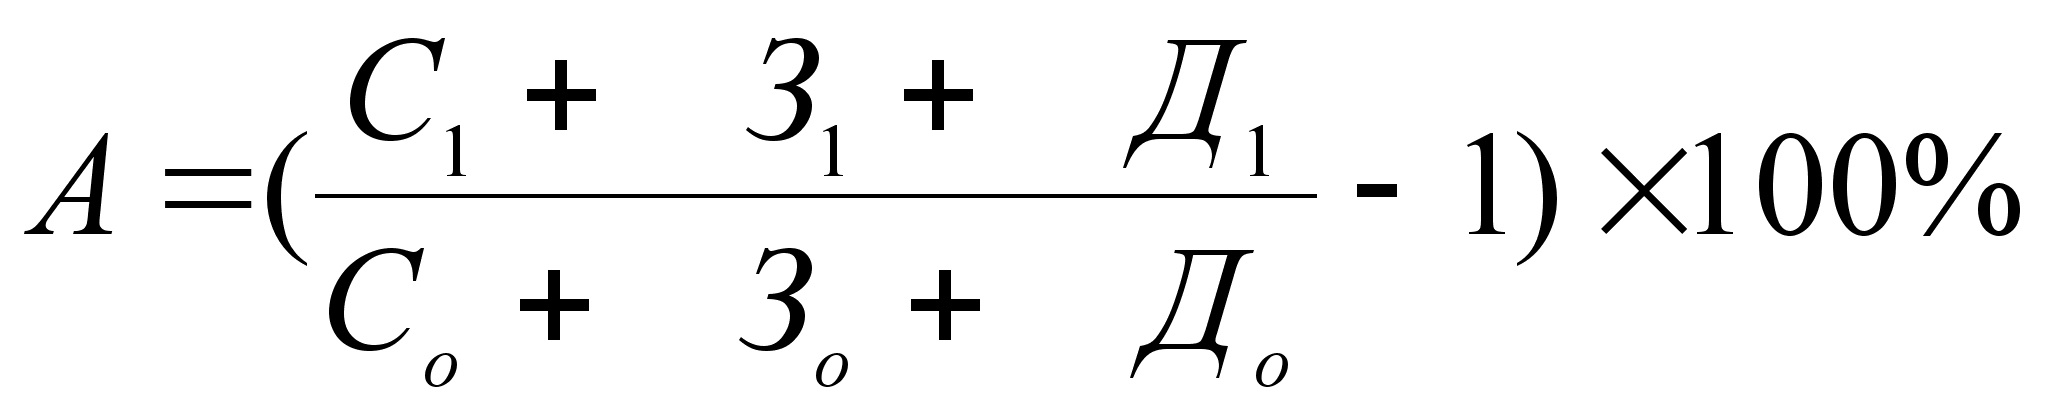 , (2.2.1)
где А – темп прироста реальных активов, %,
С – основные средства и вложения без учета износа, торговой наценки, нематериальных активов, использованной прибыли,
З – запасы и затраты,
Д – денежные средства, расчеты и прочие активы без учета заемных средств.
Имеем:
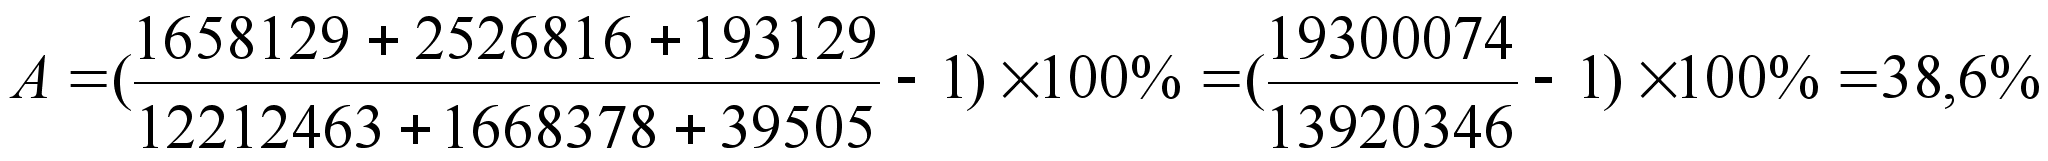
Таким образом, интенсивность прироста реальных активов за год составила 38,6 %, что свидетельствует об улучшении финансовой устойчивости предприятия.
Следующим моментом анализа является изучение динамики и структуры источников финансовых ресурсов.
Таблица 2.2.2.
Анализ динамики и структуры источников финансовых ресурсов
|
№ |
Виды источников фин. ресурсов |
1998г. |
1999г. |
Изменение |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1 . Собственные средства |
|||||||
|
1.1. |
Добавочный капитал |
12547453 |
90,1 |
17261429 |
90,1 |
4713886 |
- |
|
1.2. |
Фонд накопления Нераспределенная прибыль |
1098 348695 |
0,01 2,5 |
1098 9005 |
0,005 0,05 |
-339690 |
-0,005 -2,45 |
|
ИТОГО: |
12897336 |
92,61 |
17271532 |
90,15 |
4374196 |
-2,5 |
|
|
2. Заемные средства |
|||||||
|
2.1. |
Долгосрочные займы |
106640 |
0,76 |
56640 |
0.29 |
-50000 |
-0,47 |
|
ИТОГО: |
106640 |
0,76 |
56640 |
0.29 |
-50000 |
-0,47 |
|
|
3. Привлеченные средства |
|||||||
|
3.1. |
Расчеты с кредиторами |
802917 |
5,72 |
1376582 |
7,2 |
573665 |
+1,48 |
Продолжение табл. 2.2.2
|
№ |
Виды источников фин. ресурсов |
1998г. |
1999г. |
Изменение |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
3.2. |
Авансы, полученные от покупателей и заказчиков |
828 |
0,005 |
- |
- |
-828 |
-0,005 |
|
3.3. |
Доходы будущих периодов |
2580 |
0,02 |
22520 |
0,01 |
19940 |
+0,08 |
|
3.4. |
Прочие |
225196 |
1,6 |
490020 |
2,5 |
264824 |
+2,5 |
|
ИТОГО: |
1031521 |
7,34 |
1889122 |
9,8 |
857601 |
+2,5 |
|
|
ВСЕГО: |
14035497 |
100 |
19217294 |
100 |
5181797 |
- |
|
Из табл. 2.2.2. видно, что сумма всех источников финансовых ресурсов предприятия возросла на 5181797 тыс. руб., или на 27,0%: в том числе собственные средства увеличились на 4374196 тыс. руб., или на 25,3 %, и привлеченные средства возросли на 857601 тыс. руб., или на 45,4 % (в основном за счет увеличения задолженности кредиторам на 573665 тыс. руб.). За отчетный год изменился состав источников средств: доля собственных средств снизилась на 2,5 процентных пункта; привлеченных средств увеличилась на 2,5 процентных пункта. Рост, хотя и незначительный, собственных средств положительно характеризует работу предприятия.
Для оценки финансовой устойчивости предприятия используются коэффициенты автономии и финансовой устойчивости.
Коэффициент автономии характеризует независимость финансового состояния предприятия от заемных источников средств. Он показывает долю собственных средств в общей сумме источников.
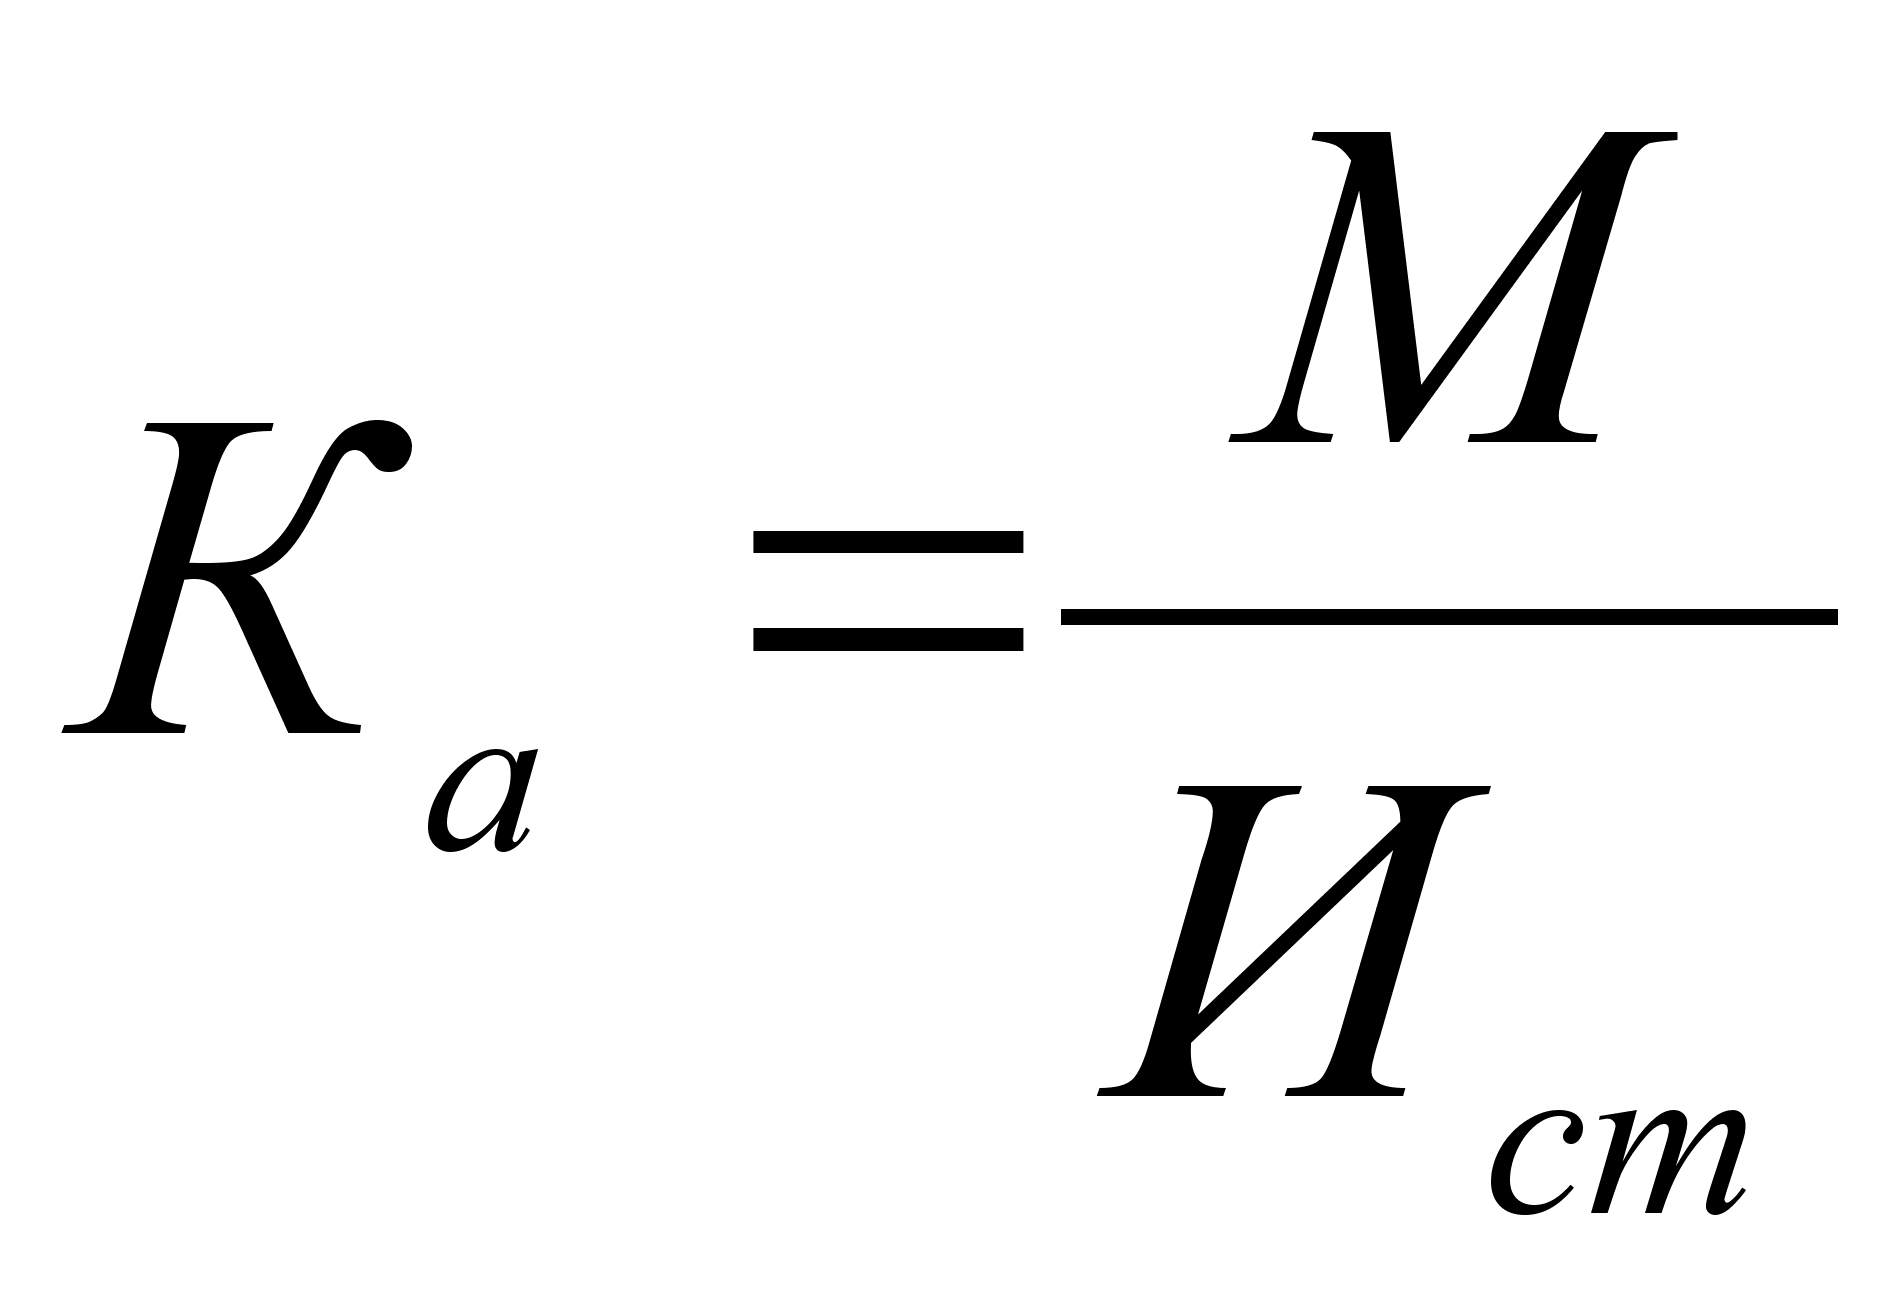 , (2.2.2)
где К а – коэффициент автономии,
М – собственные средства, тыс. руб.,
И ст – общая сумма источников заемных средств, тыс. руб.
К
АО
в базисном году
=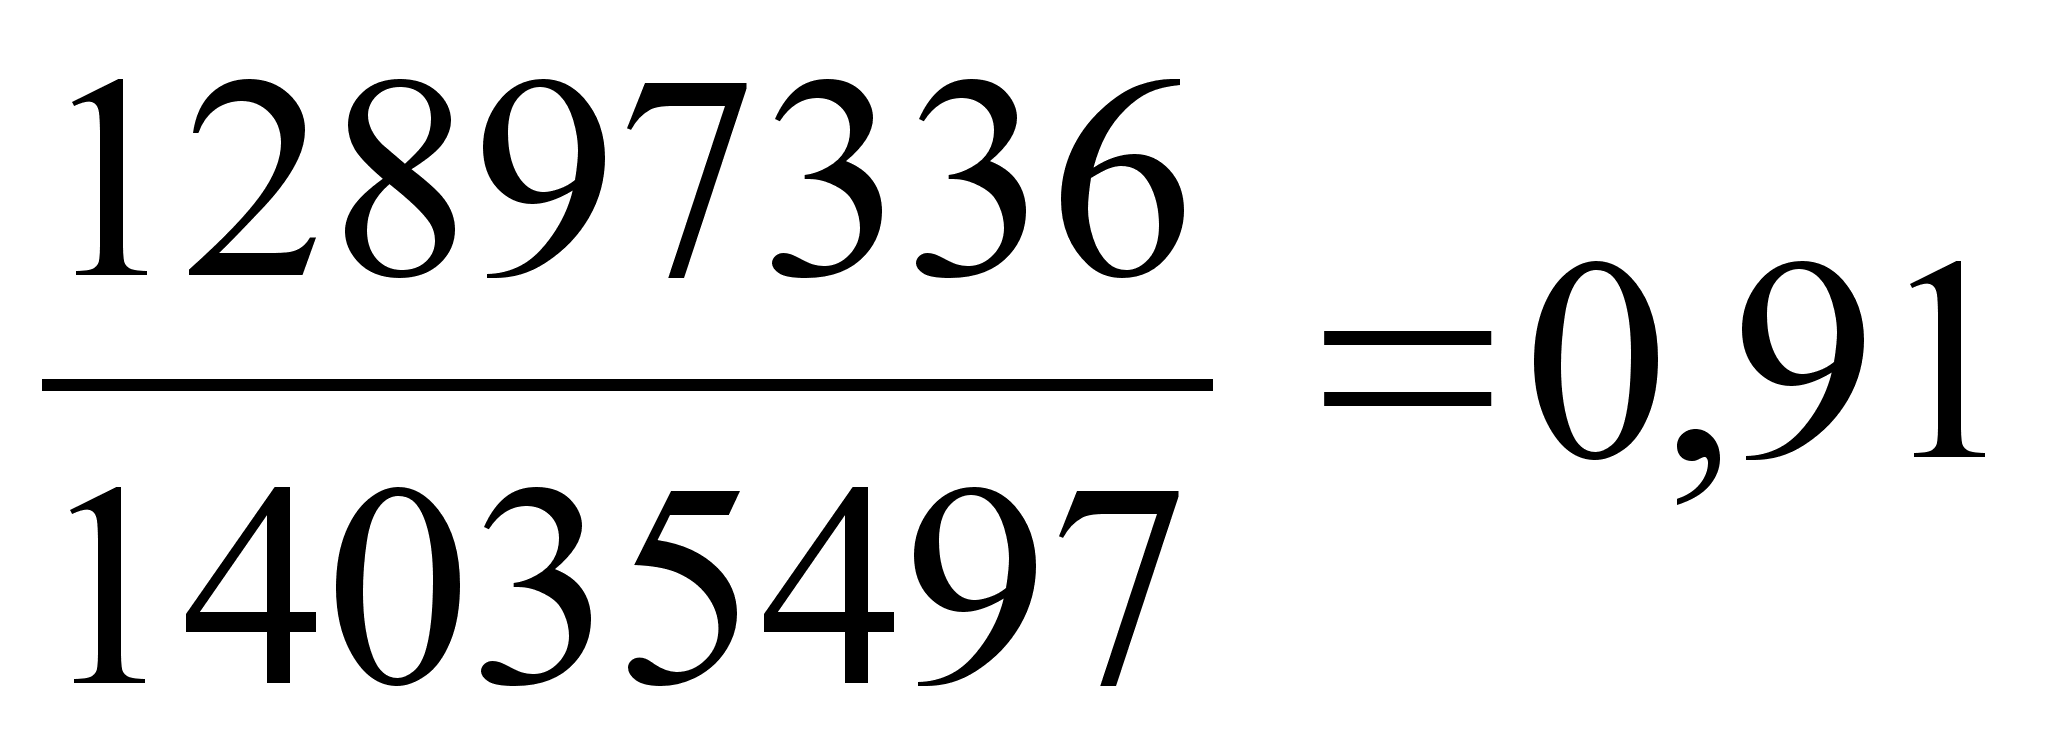
17271532
К А1 в отчетном году = ---------------------------- = 0,89
19217294
Минимальное значение КА принимается на уровне 0,6.
Так как КА и в базисном и в отчетном периодах больше 0,6, то его высокая величина свидетельствует о полной финансовой независимости предприятия. Существует некоторая тенденция к увеличению коэффициента автономии (на 0,06 за отчетный период), а это говорит об увеличении финансовой независимости и снижении риска финансовых затруднений.
Коэффициент финансовой устойчивости представляет собой соотношение собственных и заемных средств.
М
К у = --------, (2.2.3)
К + З
где К у - коэффициент устойчивости,
М – собственные средства, тыс. руб.,
К – кредиторская задолженность и другие привлеченные средства, тыс. руб.,
З – заемные средства, тыс. руб.
Имеем:
12897336
К у0 - в базисном году = --------------------------------- = 11,4
1028113 + 106640
17271532
К у1 - в отчетном году = --------------------------------- = 9,0
1866602 + 56640
Таким образом, КОТК «Интурист – Нарзан» не является финансово – устойчивым и за отчетный период коэффициент финансовой устойчивости уменьшился на 2,4 пункта.
Следующим этапом анализа является изучение состояния собственных оборотных средств и кредиторской задолженности.
Источниками образования собственных средств являются уставной капитал, отчисления от прибыли (в резервный фонд, в фонды социального назначения – фонд накопления и фонд потребления), целевые финансирования и поступления, вклады учредителей и арендные обязательства.
Анализ наличия и движения собственных оборотных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их динамику.
Таблица 2.2.3
Анализ наличия и движения собственных оборотных средств предприятия
| № |
Показатели, тыс. руб. |
1998 г. |
1999 г. |
Изменение |
|
1 |
Добавочный капитал |
12547543 |
17261429 |
+4713886 |
|
2 |
Фонды специального назначения |
1098 |
1098 |
- |
|
3 |
Нераспределенная прибыль |
348695 |
9005 |
-339690 |
|
Итого источников собственных средств |
12897336 |
17271532 |
+4374196 |
|
|
Исключаются: |
||||
|
1 |
Нематериальные активы |
29424 |
17091 |
-12333 |
|
2 |
Основной капитал |
12212463 |
16580124 |
+4637661 |
|
3 |
Долгосрочные финансовые вложения |
- |
- |
- |
|
4 |
Расчеты с учредителями |
- |
- |
- |
|
5 |
Прочие внеоборотные активы |
- |
- |
- |
|
6 |
Убыток |
- |
18388 |
+18388 |
|
Итого исключается: |
12241887 |
16615603 |
+4373716 |
|
|
Собственные оборотные средства: |
655449 |
655929 |
+480 |
|
Из таблицы видно, что за отчетный год собственные оборотные средства повысились на 480 тыс. руб., в основном за счет роста основного капитала на 28,0%.
Увеличение суммы собственных оборотных средств свидетельствует о том, что предприятие не только сохранило имеющиеся средства, но и накопило дополнительную их сумму.
Переходим к анализу кредиторской задолженности предприятия.
Таблица 2.2.4
Анализ движения кредитной задолженности КОТК «Интурист – Нарзан»
|
1998г |
1999г |
Изменение |
|
|
Кредиторская задолженность в том числе: |
|||
|
А) поставщики и подрядчики Б) по оплате труда В) по социальному страхованию и обеспечению Г) задолженность перед бюджетом Д) авансы полученные Е) прочие кредиторы |
802917 126840 56511 36141 - 5704 |
1376582 276626 123935 65033 - 24426 |
+ 573665 + 149786 + 67424 + 28892 - + 18722 |
|
ИТОГО: |
1028113 |
1866602 |
+ 838489 |
В отчетном году кредиторская задолженность составила 186602 тыс. руб., и по сравнению с прошлым годом она увеличилась на 838489 тыс. руб. Такой рост обусловлен тем, что значительно выросла задолженность поставщикам и подрядчикам.
Для углубления анализа движения кредиторской задолженности и финансового состояния необходимо выявить и проанализировать динамику неоправданной кредиторской задолженности. К ней относится задолженность поставщикам по неоплаченным в срок расчетным документам. На предприятии существует только кредиторская задолженность поставщикам по акцептованным расчетным документам, срок оплаты которых не наступил. Эта задолженность является нормальной кредиторской задолженностью. Таким образом, КОТК «Интурист – Нарзан» неоправданной задолженности не имеет.
Дальнейший анализ оборотных средств проводится по направлению изучения динамики и состава оборотных средств. При анализе сопоставляются суммы оборотных средств на начало и конец отчетного периода.
Таблица 2.2.5.
Анализ динамики оборотных средств КОТК «Интурист – Нарзан»
|
Виды оборотных средств |
1998г. |
1999г. |
Изменение |
|||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
Тыс. руб. |
% |
|
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
Производственные запасы |
809570 |
33,3 |
1338955 |
35,3 |
+529385 |
+2,0 |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
МБП (ост. стоимость) |
257215 |
10,6 |
625204 |
16,5 |
+367989 |
+5,9 |
|
Незавершенное производство |
179227 |
7,4 |
319587 |
8,4 |
+140360 |
+1,0 |
|
Расходы будущих периодов |
20985 |
0,9 |
42816 |
1,1 |
+21831 |
+0,2 |
|
Готовая продукция |
137452 |
5,6 |
183541 |
4,8 |
+46089 |
-0,8 |
|
Сырье, материалы и др. |
214691 |
8,8 |
167807 |
4,4 |
-46884 |
-4,4 |
|
Дебиторская задолженность |
734097 |
30,2 |
726258 |
19,2 |
-7839 |
-11 |
|
Ден. средства – всего: В том числе: |
395005 |
1,6 |
193129 |
5,1 |
+153624 |
+3,5 |
|
А) касса Б) расчетный счет В) валютный счет Г) прочие денежные средства |
3414 18484 209 17398 |
0,1 0,7 0,008 0,7 |
359 64893 75341 52536 |
0,01 1,7 2,0 1,4 |
-3055 +46409 +75132 +35138 |
-0,09 +0,7 +1,992 +0,7 |
|
Прочие оборотные активы |
- |
- |
- |
- |
- |
- |
|
Итого по активам: |
2432247 |
100 |
3790426 |
100 |
+1358179 |
- |
Из таблицы видно, что общая сумма оборотных средств за отчетный период возросла на 1358179 тыс. руб. или на 55,8 %. При этом наибольшее увеличение произошло за счет роста производственных запасов на 529385 тыс. руб. или 65, 4 %. Также возросла готовая продукция и незавершенное производство. Снизилась дебиторская задолженность на 7839 тыс. руб. или на 1,1 %.
Далее проанализируем несколько специфических коэффициентов финансовой устойчивости КОТК «Интурист-Нарзан».
Прежде всего, это коэффициент концентрации привлеченного капитала.
Привлеченный капитал
К к.п.к. = -------------------------------------------------------, (2.2.4)
Общий объем используемого капитала
17271532 + 56640
К к.п.к. = ------------------------------------ = 0,90 = 90 %.
19217294
Так как доля привлеченного капитала почти в два раза превышает установленную норму, то предприятие можно считать финансово неустойчивым.
Чтобы получить более общую информацию о КОТК «Интурист – Нарзан», рассчитаем следующий коэффициент – это коэффициент концентрации собственного капитала.
Собственный капитал (Р. IV)
К к.с.к. = -------------------------------------------------------, (2.2.5)