Dplm
ИмАn+1 = [16672090 + (16672090 – 2500,9) + 40000] : 2 = 16690839,6 руб.
Следовательно, на формирование оборотных активов (СОСn+1) в прогнозируемом периоде может быть направлено из собственного капитала 581942,8 руб. (17272782,45 – 16690839,6).
Исходя из этого, можно определить величину максимально возможной кредиторской задолженности:
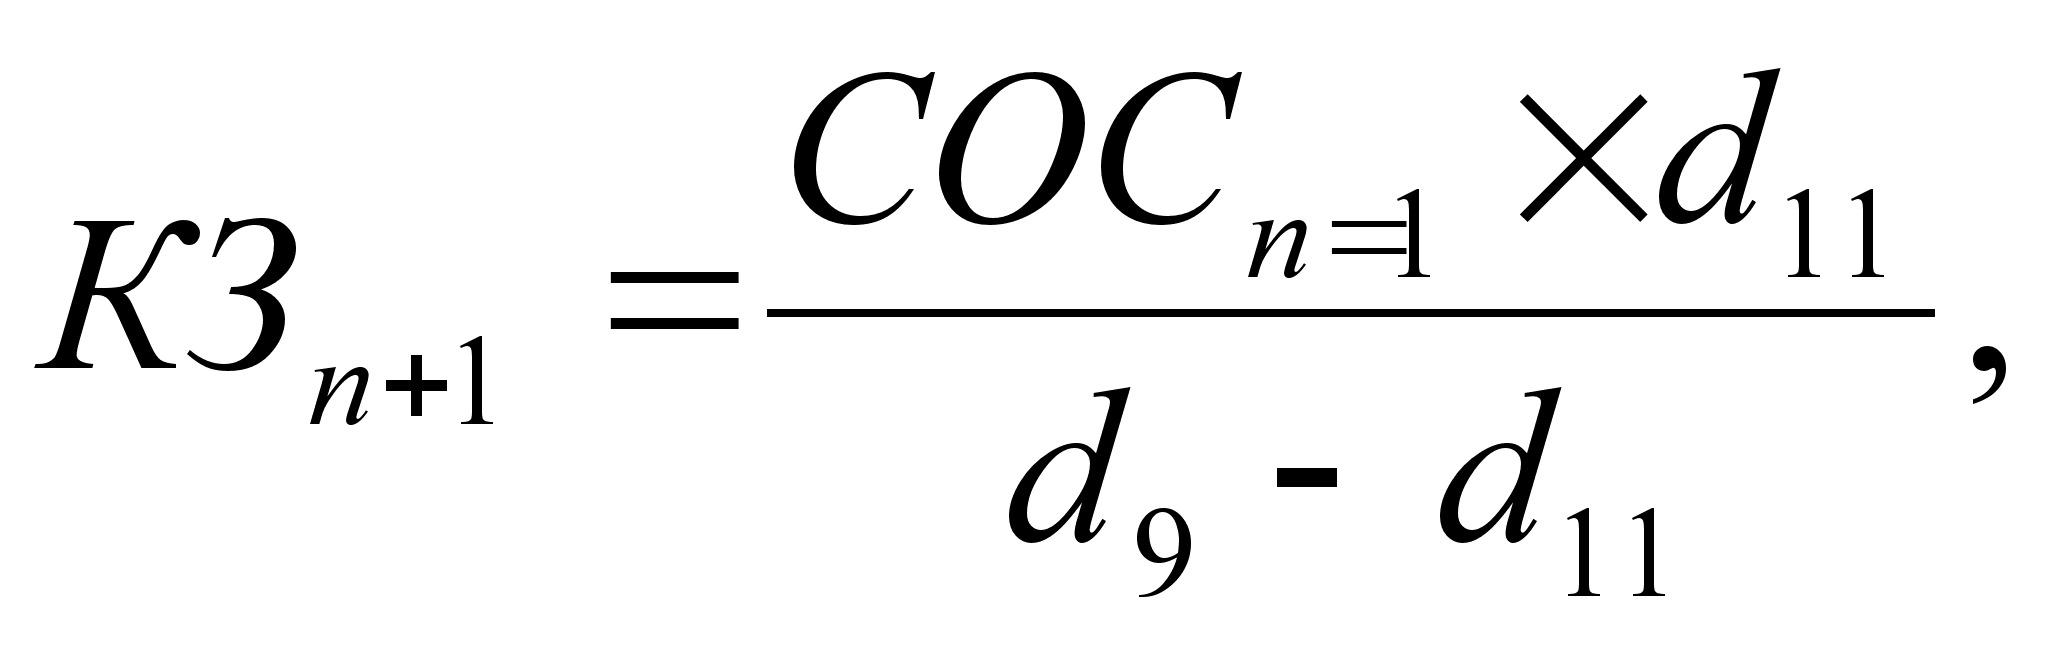 (3.2.1)
где КЗn+1 - кредиторская задолженность в прогнозном периоде; СОСn +1 - прогноз собственных оборотных средств; d9 - срок оборачиваемости средств в расчетах; d11 - срок оборачиваемости кредиторской задолженности.
По нашим наблюдениям, d9 - 350 дней (условно),
d11=120 дней,
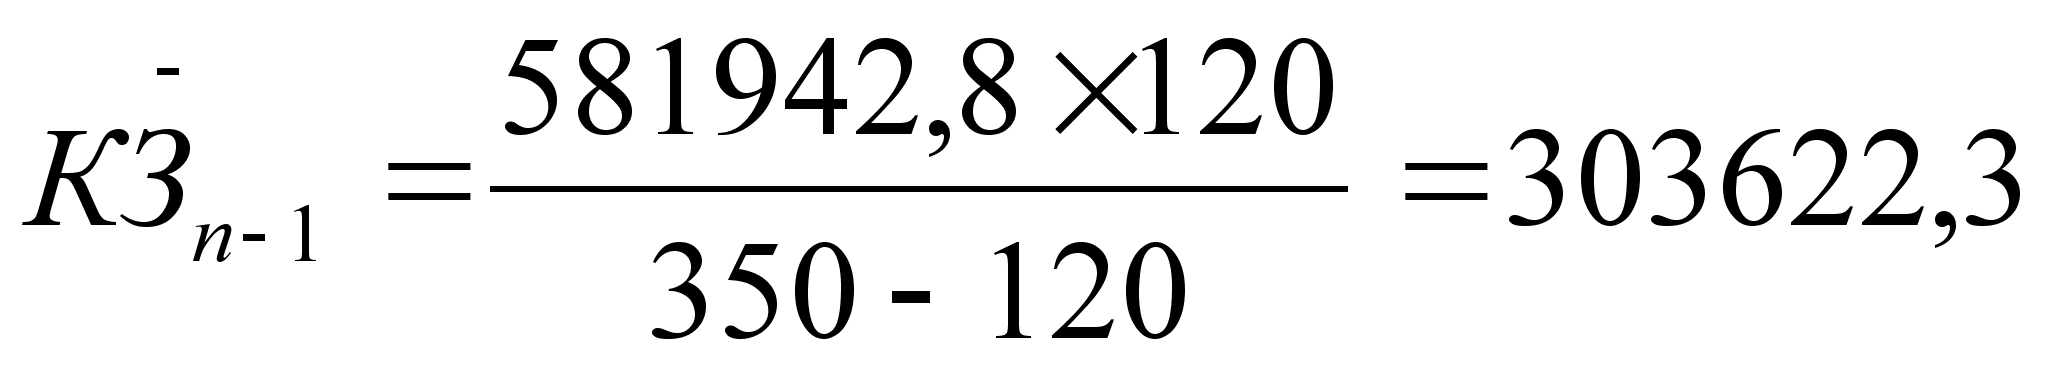 руб.
При полученном объеме собственных оборотных активов и сложившейся оборачиваемости кредиторская задолженность организации в прогнозном периоде должна быть 303622,3 руб. Следовательно, наша организация должна формировать оборотные активы при помощи кредитов.
Совокупная потребность в финансировании (собственный капитал + банковский кредит) может быть определена следующим образом:
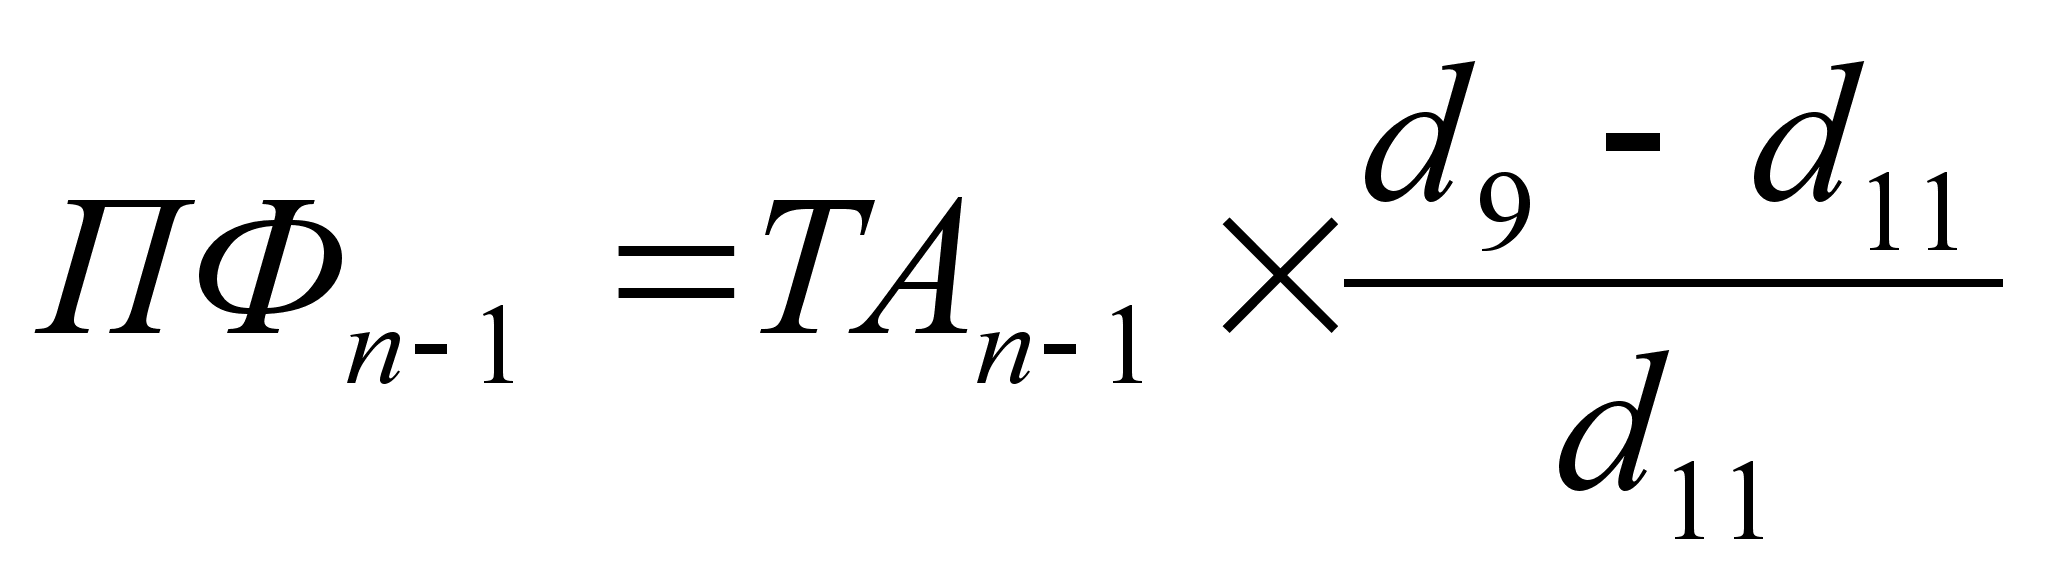 , (3.2.2)
где ПФn+1 - потребность в финансировании;
ТАn+1 - ожидаемая величина текущих активов в прогнозном периоде.
Показатель ТАn+1 определяется средним сроком обращения капитала, вложенного в оборотные средства (запасы, денежные средства, дебиторская задолженность и пр.).
Для установления величины текущих активов необходимо иметь таблицу динамических рядов оборачиваемости денежных средств, дебиторской задолженности, запасов, а также ожидаемую величину остатков по каждой статье оборотных активов.
Предположим, что ожидаемая величина текущих активов (ТАn +1) в прогнозном периоде составит 2500000 руб., тогда
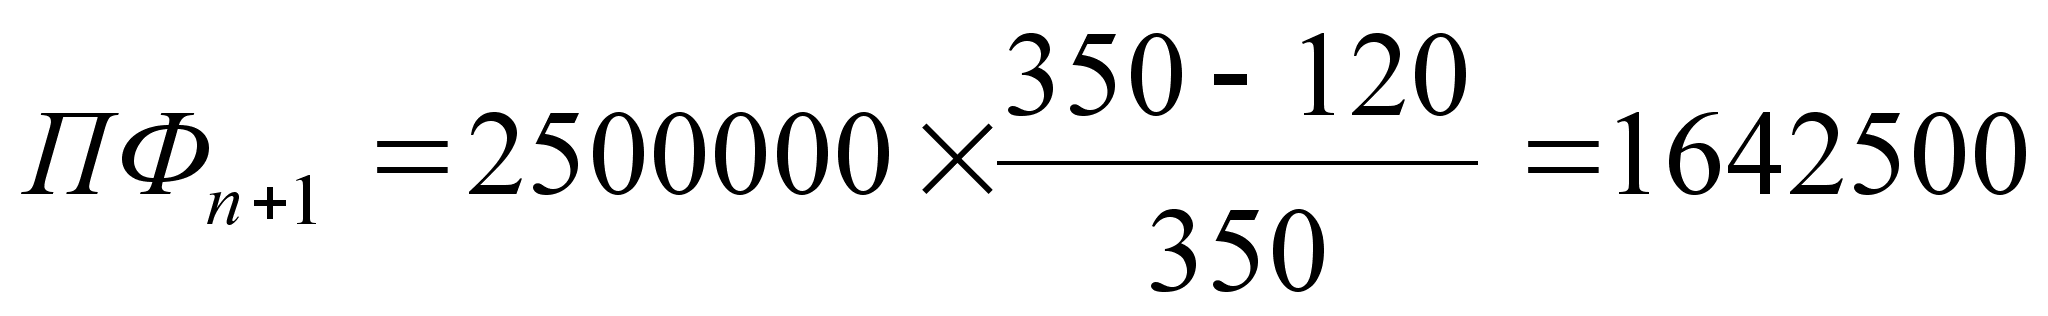 руб.
Следовательно, потребность в совокупных источниках финансирования текущих активов превышает максимально возможную величину собственного оборотного капитала на 1060557,2 руб. (1642500 – 581942,8).
В этих условиях осуществление текущих расчетов с кредиторами возможно при условии привлечения кредитов банка. Это отразится на длительности производственно-коммерчес-кого цикла. Замедлится оборачиваемость средств из-за роста себестоимости (+ % за кредит). Это приведет к увеличению разрыва между сроком оборота текущих активов и периодом погашения кредиторской задолженности. Следовательно, увеличится потребность в совокупном капитале и сумма текущих обязательств, в частности:
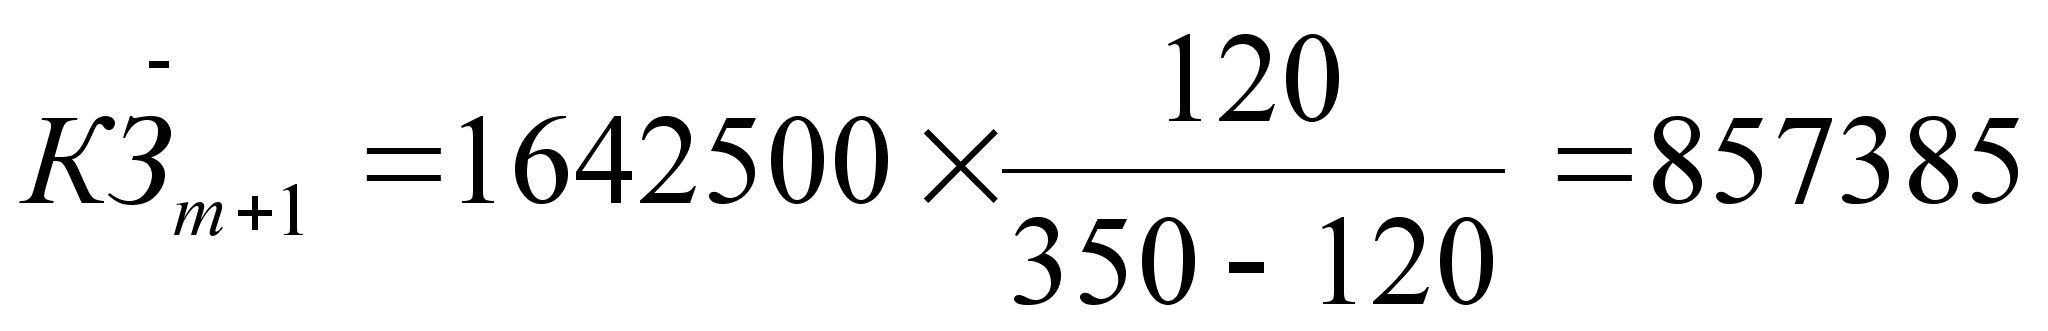 руб.
В результате расчетов общий прогнозный баланс будет иметь следующую структуру:
Таблица 3.2.2.
|
АКТИВ |
ПАССИВ |
||
|
Внеоборотные активы |
15685557 |
Капитал и резервы |
17271532 |
|
Текущие активы |
2500000 |
Кредиты и займы |
56640 |
|
Кредиторская задолженность задолженность и прочие пассивы |
857385 |
||
|
БАЛАНС |
18185557 |
БАЛАНС |
18185557 |
ЗАКЛЮЧЕНИЕ.
В заключение необходимо констатировать, что переход к рыночной экономике отнюдь не отменяет необходимость прогнозирования и планирования в экономике, а выводит задачи экономического планирования и прогнозирования на более высокий уровень, требуя большей ответственности при проведении мероприятий по планированию и прогнозированию на предприятии, так как от этого зависит, в самом прямом смысле, выживаемость этого предприятиях в жестких рамках реального рыночного хозяйства.
Изучив теоретические основы финансового планирования, можно заключить, что финансовые планы в условиях рыночной экономики перестали носить директивный характер. Процессы формирования, распределения и использования фондов денежных ресурсов стали исключительной прерогативой самих предприятий. Новая методология финансового планирования и контроля упорядочила финансовые взаимоотношения между субъектами хозяйствования и бюджетом. В этом отношении процедуры финансового планирования упростились. В то же время значительно повысилась ответственность финансовых работников предприятий за качество принятых плановых решений.
Система финансовых планов включает в себя следующие элементы:
прогноз баланса;
прогноз отчета о прибылях и убытках;
прогноз финансовых бюджетов;
прогноз ключевых финансовых показателей;
письменное изложение результатов финансового планирования.
Процесс финансового планирования состоит из следующих этапов:
анализ финансовых показателей фирмы за предыдущий период; расчет показателей производится на основе основных финансовых документов фирмы баланса, отчета о прибылях и убытках, отчета о движении наличности;
долгосрочное финансовое планирование;
оперативное финансовое планирование.
Как и всякий другой процесс, финансовое планирование завершается практическим внедрением планов и контролем за их выполнением.
Важными статьями планирования является калькулирование себестоимости и планирование прибыли.
Основываясь на данных анализа финансового планирования КОТК «Интурист-Нарзан», можно констатировать, что план по балансовой прибыли недовыполнен на 93,8 %, большой удельный вес составляют внереализационные финансовые результаты – 1502,9 %. План по сумме прибыли от реализации продукции в отчетном году недовыполнен.
В 1998 году фактическая себестоимость была выше плановой на 90296 руб., или на 1,2 %. По статье «Прочие затраты» получена экономия на 802010 руб., или на 20,2 %.
По материальным затратам фактически допущен перерасход на 1,4 %, или на 9774 руб. по следующим статьям затрат: отопление, вода и канализация, транспортные расходы.
На 56,5 %, или на 784737 руб. допущен перерасход по затратам на оплату труда и на 13 %, или 872715 руб. по отчислениям на социальные нужды.
В 1999 г. фактическая себестоимость была выше плановой на 277568 руб., или на 3,3 %. Также наблюдался перерасход на затраты по оплате труда на 54,3 %, амортизация основных средств увеличилась на 16,5 % по сравнению с 1998 г.
Экономия по прочим затратам составила 10,8 %; это, прежде всего, вызвано тем, что по сравнению с 1998 г. значительно уменьшились расходы на рекламу, сократились расходы на благоустройство комплекса.
Если сравнивать 1998 и 1999 гг., то несколько изменилась структура затрат: незначительно снизилась доля материальных затрат, а доля прочих затрат возросла с 43,4 % до 52,8 %, или на 9,4 %.
Из вышеприведенного можно сделать вывод, что у рассматриваемого хозяйствующего субъекта – КОТК «Интурист-Нарзан» - фактические показатели расходятся с плановыми.
На основании проведенного анализа нами предложены пути улучшения финансового состояния КОТК «Интурист-Нарзан».
Среди планов предприятия ключевым является финансовый план. Он включает в себя информацию о плане доходов и расходов, связанных с производством и реализацией услуг в течении определенного времени. Нами приведен расчет точки самоокупаемости, так как предпринимателю важно знать, когда, в какой срок он полностью окупит вложенный в дело капитал.
По нашим расчетам, для того, чтобы покрыть расходы, необходимо обеспечить предоставление услуг в объеме 3226336 м/дн в год
Порог рентабельности составляет 4455416 руб., при этом маржа составит 649742 руб.
Кроме того, нами был предложен прогнозный баланс с укрупненной структурой.
Вышеизложенные аспекты позволяют рассчитать получение целевой прибыли, знать, в каком объеме необходимо привлекать инвестиции, осуществлять контроль за финансовыми потоками
СПИСОК ЛИТЕРАТУРЫ.
Алексеева М.М. Планирование деятельности фирмы : Учебно-методичес-кое пособие. - М.: «Финансы и статистика». 1997. –248с.
Артеменко В.Г., Беллендир М.В. Финансовый анализ: Учебное пособие. - М.: “ДИС”, НГАЭ и У, 1997 г.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. М.: Финансы и статистика, 1997 г.
Горемыкин В.А., Бугулов Э.Р., Богомолов А.Ю. Планирование на предприятии. – М.: Информационно-издательский дом «Филинъ», Рилант. 2000. –328с.
Донцова Л.В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности. 3-е изд. – М.: «Дело и Сервис», 1999. -304с.
Захарченко В.И. Планирование на предприятии. – Одесса. «Экономист» - 1999 г.
Ильин А.И., Синица Л.М. Планирование на предприятии : Учебное пособие в 2 ч. Ч. 2. Тактическое планирование/под общ. ред. А.И.Ильина. – Мн.: ООО «Новое знание», 2000. –416с.
Камаев В. Д. Основы экономической теории. Учебник. -М.: Изд-во МГТУ им. Баумана, 1998 г.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. Издание 2-е, переработанное и дополненное. - М.: ЗАО “Центр экономики и маркетинга”, 1997 г.
Мамедов О. «Современная экономика». – М.:, ИНФРА-М, 1998 г.
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ - М.: «ПРИОР», 1997 г.
Основы экономической теории. Учебное пособие /Под ред. Камаева В.Д.- М.: Изд-во МГТУ им. Баумана, 1997 г.
Пиндайк Р. Рубинфельд Д. Микроэкономика: Сокр. пер. с англ./Научн. ред. В.Т. Борисович, В.М. Полтерович, В.И. Данилов и др. -М,: «Экономика», «Дело», 1992 г.
Рябова Р.И., Иванова О.В. Состав затрат, включаемых в себестоимость продукции, с комментариями и бухгалтерскими проводками. – М.:, Финансы и статистика, 1997 г.
Теория и практика бизнеса : Учебно-практическое пособие. – М.: «Русская Деловая Литература», 1997. –320с.
Шеремет А. Д., Сайфулин Р. С. Финансы предприятий. – М.: ИНФРА – М,
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В.. Методика финансового анализа. – М.: «ИНФРА-М». 2000. –208с.
Экономика предприятия: Учебник / под ред. Проф. Волкова О.И. – М.: «ИНФРА-М», 1998. –416с.