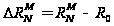Оценка финансовых результатов деятельности предприятия
Модель зависимости прибыли от перечисленных факторов представлена формулой 1:
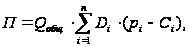 (1)
где n – количество наименований изделий в номенклатуре продукции.
Для упрощения процедуры анализа может быть использован следующий порядок изучения влияния факторов на прибыль:
- рассматривается влияние факторов первого порядка (цена реализации и себестоимость) на прибыль от единицы продукции по каждому наименованию;
- рассчитывается влияние факторов второго порядка (структурные сдвиги и удельная прибыль по каждому наименованию продукции) на усредненную величину прибыли на единицу продукции;
- оценивается влияние общего объема выпуска продукции и прибыли от единицы продукции на прибыль от реализации.
Прибыль от продаж находится в обратной зависимости от их величины, то есть суммы средств необходимых для оплаты текущих расходов, возникающих в ходе производственно-хозяйственной деятельности. Снижение себестоимости реализованных товаров, коммерческих и управленческих расходов представляет собой основные факторы увеличения прибыли.
Прибыль находится в прямой зависимости от уровня цен, то есть чем выше цена реализации, тем больше предприятие получит прибыли и наоборот, снижение цен приводит к сокращению объема продаж и снижению прибыли.
Влияние структурных сдвигов связано с тем, что отдельные виды товара, продукции (работ, услуг) имеют не одинаковый уровень прибыльности.
Любое изменение соотношения их в общем объеме продаж может способствовать росту прибыли или вызвать ее сокращение. Например, если в общем объеме продаж увеличивается доля более рентабельной продукции, то в этом случае прибыль будет расти, а при сокращении ее уменьшается. Это дает возможность финансовому менеджеру управлять финансовыми результатами от реализации.
Основным аналитическим способом при рассмотренном подходе является способ абсолютных разниц.
Таким образом, экономическая сущность прибыли предприятия заключается в следующем. Прибыль образуется в результате реализации продукции. Ее величина определяется разницей между доходами, полученными от реализации продукции, и издержками на ее производство и реализацию. На прибыль влияет множество факторов, таких как количество реализованной продукции, себестоимость реализованной продукции, коммерческие расходы и расходы на управление. В данном разделе представлена схема формирования финансовых результатов организации и приведены виды прибыли.
1.3 Методика анализа финансовых результатов деятельности предприятия
Важнейшими показателями конечных результатов и совокупной эффективности производства в условиях рыночной экономики являются прибыль и рентабельность (прибыльность). Управление рентабельностью (планирование, обоснование и анализ-контроль) находятся в центре экономической деятельности предприятий, работающих на рынок. Уровень рентабельности зависит прежде всего от величины прибыли и размера затрат и применяемых ресурсов [7, с. 321].
Для рассмотрения методики факторного анализа прибыли от реализации продукции необходима информация, содержащаяся в форме № 2 «Отчет о прибылях и убытках», бизнес-план и данные бухгалтерского учета.
Из приведенных данных необходимо определить, успешно ли предприятие выполняет задание бизнес-плана по прибыли от продаж и возможную сверхплановую прибыль. Полученное отклонение является результатом взаимодействия следующих факторов: уровень цен, себестоимость и прибыль.
Основными факторами, влияющими на размер прибыли от реализации продукции являются:
- количество реализованной продукции. Прибыль от реализации продукции находится в прямой зависимости от количества реализованной продукции. Чем оно больше, тем больше при рентабельной работе предприятие получает прибыль. Чтобы выявить влияние изменения количества реализованной продукции на прибыль, следует определить относительные изменения объема реализации при плановых ценах. Для этого используется индексный метод. Индексный метод рассчитывается по формуле 2:
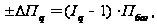 (2)
где
 - изменение
прибыли за счет
изменения
количества
реализованной
продукции;
 – базовая прибыль.
- себестоимость реализованной продукции – определяется как разница между фактической себестоимостью реализованной продукции отчетного года и себестоимостью по плану на фактически реализованную продукцию. Расчет влияния на прибыль изменений себестоимости производится по формуле 3:
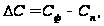 (3)
где
 – изменение
себестоимости;
 – фактическая
себестоимость
реализованной
продукции
отчетного года;
 – себестоимость
по плану в пересчете
на фактически
реализованную
продукцию.
- коммерческие расходы - определяется как разница между фактическими коммерческими расходами отчетного года и коммерческими расходами по плану на фактически реализованную продукцию. Расчет влияния на прибыль изменений коммерческих расходов производится по формуле 4:
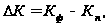 (4)
где
 – изменение
коммерческих
расходов;
 – коммерческие
расходы отчетного
года;
 – коммерческие
расходы по
плану в пересчете
на фактически
реализованную
продукцию.
- управленческие расходы - определяется как разница между фактическими управленческими расходами отчетного года и управленческими расходами по плану на фактически реализованную продукцию. Расчет влияния на прибыль изменений управленческих расходов производится по формуле 5:
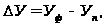 (5)
где
 – изменение
управленческих
расходов;
 – управленческие
расходы отчетного
года;
 – управленческие
расходы по
плану в пересчете
на фактически
реализованную
продукцию.
- продажные цены на реализованную продукцию – определяются как разница между фактической выручкой от реализации без косвенных налогов и плановой, пересчитанной на фактически реализованную продукцию. Расчет влияния на прибыль изменения продажных цен рассчитывается по формуле 6:
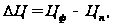 (6)
где
 – изменение
продажных цен;
 – фактическая
выручка от
реализации
без косвенных
налогов;
 – плановая
выручка, пересчитанная
на фактически
реализованную
продукцию.
- структурные сдвиги в составе реализации. Влияние на прибыль сдвигов в структуре реализованной продукции можно рассчитать различными способами. Наиболее распространенными среди них являются:
- балансовый метод;
- метод последовательного изолирования факторов.
Балансовый метод расчета исходит из тождества между общим отклонением фактической прибыли от плановой и суммой значений предыдущих четырех факторов. Отсюда отклонение прибыли, вызванное изменением структуры ассортимента реализованной продукции, будет равно разности между общим отклонением и суммой значений всех остальных факторов. Расчет влияния на прибыль изменения структурных сдвигов рассчитывается по формуле 7:
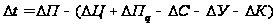 (7)
Метод последовательного изолирования факторов при определении влияния структурных сдвигов основывается, прежде всего, на выявлении отклонения прибыли за счет двух факторов:
- количества реализованной продукции;
- структуры реализации.
Если сравнить сумму прибыли плановую и условную, исчисленную исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции, можно определить на какую величину она изменилась за счет количества и структуры реализованной продукции. Расчет изменения прибыли производится по формуле 8, а изменения структурных сдвигов по формуле 9:
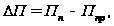 (8)
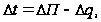 (9)
где
 – прибыль по
плану на фактически
реализованную
продукцию;
 – прибыль
предшествующего
года [17, с.389].
Показателями, характеризующими эффективность деятельности предприятий, являются показатели рентабельности (или доходности).
Каждое предприятие самостоятельно осуществляет свою производственную и хозяйственную деятельность на принципах самоокупаемости и прибыльности. Предприятие имеет определенные расходы по изготовлению продукции и ее реализации. Эти расходы представляют издержки производства данного предприятия (себестоимость), или индивидуальные издержки. Однако издержки отдельного продукта по предприятиям могут отклоняться от средних издержек по отрасли, которые принимаются за общественно необходимые затраты или стоимость, денежное выражение которых составляет цену продукта. Наличие индивидуальных издержек, порождает обособление другой части стоимости продукции – прибыль, а следовательно, и относительного ее измерения – рентабельности.
Однако абсолютная величина прибыли не дает представления об уровне и изменении эффективности производства или торговли. Сумма прибыли может увеличиваться, а эффективность производства может оставаться на прежнем уровне или даже снизиться. Это происходит в том случае, если прирост прибыли получен за счет экстенсивных (количественных) факторов производства – увеличения численности работников, роста парка оборудования и т.д. Если же при росте численности работников их производительность осталась прежней или снизилась, то эффективность производства соответственно не изменяется или даже снижается [7, с. 321].
Устанавливая связь между суммой прибыли и величиной вложенного капитала, показатель рентабельности можно использовать в процессе прогнозирования прибыли. В процессе прогнозирования с фактическими и ожидаемыми инвестициями сопоставляется прибыль, которую предполагается получить на эти инвестиции. Оценка предполагаемой прибыли базируется на уровне доходности за предшествующие периоды с учетом прогнозируемых изменений.
Кроме того, большое значение рентабельность имеет для принятия решений в области инвестирования, планирования, при составлении смет, координировании, оценке и контроле деятельности предприятия и ее результатов [31, с. 351].
Основными отличительными признаками рентабельности в системе производственных отношений являются следующие:
- отношение прибыли к издержкам, характеризующие уровень прибыльности текущих затрат (на приобретение сырья, материалов, топлива, на амортизацию средств труда, расходы по управлению и обслуживанию производства и заработной плате работников);
- отношение прибыли к среднегодовой стоимости производственных фондов, характеризующие относительный размер возрастания авансированных затрат и дающее оценку экономической эффективности производственных фондов.
Реальный смысл имеют признаки рентабельности, которые характеризуют эффективность затрат по прибыли, полученной после реализации.
Распределительная функция рентабельности конкретно проявляется в том, что ее величина является одним из основных критериев для распределения части прибавочного продукта – прибыли [4, с. 199].
Показатели рентабельности характеризуют эффективность деятельности предприятия. Показатели рентабельности более полно, чем прибыль, отражают конечные результаты хозяйствования, так как их величина показывает соотношение эффекта с наличными ресурсами.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятий. Поэтому они обязательны при проведении сравнительного анализа и оценке финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования [6, с. 206].
Уровень рентабельности отраслей промышленности находится в прямой зависимости от рентабельности объединений, предприятий. Чем выше рентабельность объединений, предприятий, тем выше уровень рентабельности промышленности и всего народного хозяйства в целом.
Масштаб величины доходов (прибыли) и инвестиций является главной целью любой хозяйственной деятельности в рыночных условиях. Абсолютная величина годовой прибыли не слишком убедительна. Только в случае, если прибыль сопоставляется со средним общим вложенным или оборотным капиталом, можно получить сведения о том, окупились ли инвестиции [7, с. 321].
Существует множество показателей рентабельности, характеризующих деятельность предприятия, рассмотрим основные из них.
Рентабельность
производственной
деятельности
 (рентабельность
производства)
рассчитывается
по формуле 10:
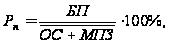 (10)
где
 -
бухгалтерская
прибыль (прибыль
до налогообложения)
(форма №2);
 -
средняя стоимость
основных средств
за расчетный
период (форма
№1);
 -
средняя стоимость
материально-производственных
запасов за
расчетный
период (форма
№1).
Данный показатель отражает величину бухгалтерской прибыли, приходящийся на каждый рубль производственных ресурсов (материальных активов предприятия). Может рассчитываться в целом по предприятию, отдельным его сегментам и видам продукции.
Рентабельность
продаж
 характеризует
эффективность
производственной
и коммерческой
деятельности:
сколько прибыли
имеет предприятие
с рубля продаж.
Чем больше
прибыль по
сравнению с
валовой выручкой
предприятия,
тем больше
рентабельность
оборота. Широкое
применение
этот показатель
получил в рыночной
экономике.
Рассчитывается
в целом по
предприятию
и отдельным
видам продукции
по формуле 11:
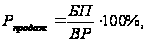 (11)
где
 -
объем продаж
(форма №2).
Рентабельность
активов можно
представить
несколькими
показателями.
Один из них это
рентабельность
совокупных
активов
 рассчитывается
по формуле 12:
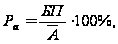 (12)
где
 - средняя стоимость
совокупных
активов за
расчетный
период (форма
№1).
Данный показатель отражает величину прибыли приходящейся на каждый рубль совокупных активов.
Следующий
показатель
– рентабельность
внеоборотных
активов
 .
Он характеризует
величину
бухгалтерской
прибыли, приходящийся
на каждый рубль
внеоборотных
активов и
рассчитывается
по формуле 13:
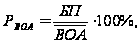 (13)
где
 - средняя стоимость
внеоборотных
активов за
расчетный
период (форма
№1).
Показатель
рентабельности
оборотных
активов
 показывает
величину
бухгалтерской
прибыли, приходящейся
на один рубль
оборотных
активов и
рассчитывается
по формуле 14:
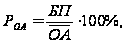 (14)
где
 - средняя стоимость
оборотных
активов за
расчетный
период (форма
№1).
Рентабельность
чистого оборотного
капитала
 (собственного
оборотного
капитала)
рассчитывается
по формуле 15:
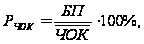 (15)
где
 - средняя стоимость
чистого оборотного
капитала за
расчетный
период;
 =
собственный
капитал (III раздел
баланса) –
внеобротные
активы (I раздел
баланса).
Данный показатель характеризует величину бухгалтерской прибыли приходящийся на один рубль чистого оборотного капитала.
Следующий
показатель
– это рентабельность
собственного
капитала
 ,
который показывает
величину чистой
прибыли, приходящейся
на рубль собственного
капитала и
рассчитывается
по формуле 16:
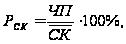 (16)
где
 -
чистая прибыль
(форма №2);
 - средняя стоимость
собственного
капитала за
расчетный
период (форма
№1).
Показатели рентабельности (доходности) являются общеэкономическими. Они отражают конечный финансовый результат и отражаются в бухгалтерском балансе и отчетности о прибылях и убытках, о реализации, о доходе и рентабельности.
Показатель рентабельности издержек отражает прибыль, приходящуюся на 1 рубль затрат на изделие (группу изделий), рассчитывается по формуле 17:
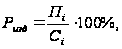 (17)
где
 - прибыль по
калькуляции
издержек на
изделие (или
группу изделий);
 - себестоимость
изделия по
калькуляции
издержек.
Рентабельность
реализованной
продукции
 показывает
сколько прибыли
от реализации
продукции
приходится
на один рубль
полных затрат
и рассчитывается
по формуле 18:
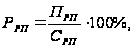 (18)
где
 - прибыль от
реализации
продукции;
 - полная себестоимость
реализации
продукции
(товаров).
Рост любого показателя рентабельности зависит от единых экономических явлений и процессов. Это, прежде всего, совершенствование системы управления производством в условиях рыночной экономики на основе преодоления кризиса в финансово-кредитной и денежной системах. Это повышение эффективности использования ресурсов организациями на основе стабилизации взаимных расчетов и системы расчетно-платежных отношений. Это индексация оборотных средств и четкое определение источников их формирования [28, с. 198].
Все явления и процессы хозяйственной деятельности предприятий находятся во взаимосвязи и взаимообусловленности. Одни из них непосредственно связаны между собой, другие косвенно. Отсюда важным методологическим вопросом в экономическом анализе является изучение и измерение влияния факторов на величину исследуемых экономических показателей.
Под экономическим факторным анализом понимается постепенный переход от исходной факторной системы к конечной факторной системе, раскрытие полного набора прямых, количественно измеримых факторов, оказывающих влияние на изменение результативного показателя.
Способ цепных подстановок заключается в определении ряда промежуточных значений обобщающего показателя путем последовательной замены базисных значений факторов на отчетные. Если модель представлена несколькими количественными и качественными показателями, последовательность подстановки определяется путем логического анализа.
Под количественным факторами при анализе понимают те, которые выражают количественную определенность явлений и могут быть получены путем непосредственного учета (количество рабочих, станков, сырья и т.д.).
Качественные факторы определяют внутренние качества, признаки и особенности изучаемых явлений (производительность труда, качество продукции, средняя продолжительность рабочего дня и т.д.) [13, с. 43].
Основные задачи анализа рентабельности заключаются:
- в изучении динамики уровня рентабельности;
- в оценке выполнения плана по уровню рентабельности;
- в необходимости определения влияния на изменение уровня рентабельности отдельных факторов;
- в определении выводов и предложений по результатам проведенного анализа.
Факторный анализ рентабельности издержек следует проводить по каждому виду продукции. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции и рассчитывается по формуле 19:
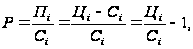 (19)
где
 - рентабельность
по каждому виду
продукции;
- объем прибыли
от реализации
i-го вида продукции;
 - уровень
среднереализационных
цен i-го вида
продукции;
- себестоимость
i-го вида продукции.
Рассчитаем влияние этих факторов на изменение уровня рентабельности каждого вида продукции способом цепной подстановки по формулам 20-25:
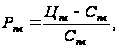 (20)
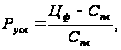 (21)
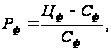 (22)
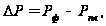 (23)
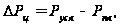 (24)
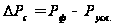 (25)
Необходимо также более детально изучить причины изменения среднего уровня цен и способом пропорционального деления рассчитать их влияние на уровень рентабельности.
Далее нужно установить, за счет каких факторов изменилась себестоимость единицы продукции, и аналогичным образом определить их влияние на уровень рентабельности. Такие расчеты производятся по каждому виду продукции (услуг), что позволяет точнее оценить работу хозяйствующего субъекта и полнее выявить внутрихозяйственные резервы роста рентабельности на анализируемом предприятии.
Уровень рентабельности продаж отдельных видов продукции зависит от среднего уровня цены и себестоимости изделия. Расчет приводится в формулах 26-32:
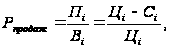 (26)
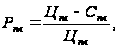 (27)
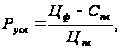 (28)
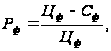 (29)
(30)
(31)
(32)
Зная, из-за каких факторов изменилась прибыль и выручка от реализации продукции, можно узнать их влияние на изменение уровня рентабельности, последовательно заменяя базисный уровень каждого фактора данной модели на фактический.
Итак, преимущество рассмотренной методики анализа показателей рентабельности состоит в том, что при ее использовании учитывается взаимосвязь элементов модели, в частности объема продаж, издержек и прибыли. Это обеспечивает более точное исчисление влияния факторов и, как следствие, - более высокий уровень планирования и прогнозирования финансовых результатов. Использование этого метода в финансовом менеджменте отечественных предприятий позволит более эффективно управлять процессом формирования финансовых результатов.
Далее рассмотрим методику пятифакторного анализа рентабельности. Пятифакторная модель представлена в формуле 33.
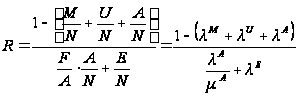 ,
(33)
где
 - материалоемкость
продукции;
 -
трудоемкость
продукции;
 -
амортизацеемкость
продукции;
 - скорость
оборачиваемости
основного
капитала;
 -
оборачиваемость
продукции.
Далее определяют какое влияние на эти изменения оказали пять выше перечисленных факторов:
- рассчитываем условную рентабельность по материалоемкости продукции при условии, изменялась только материалоемкость продукции, а значения всех остальных факторов остались на уровне базисных. Выделяем влияние фактора материалоемкости продукции по формулам 34 и 35.
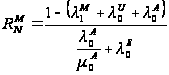 , (34)