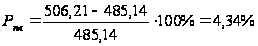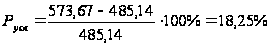Оценка финансовых результатов деятельности предприятия
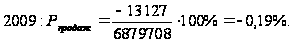
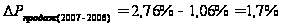
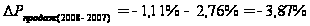
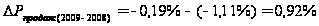
Далее определим рентабельность совокупных активов, для этого рассчитаем среднюю стоимость совокупных активов за 2006, 2007, 2008 и 2009 годы:
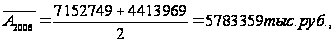
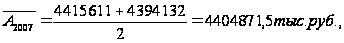
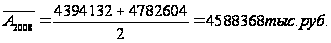
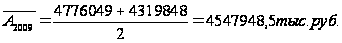
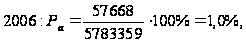
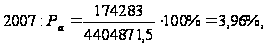
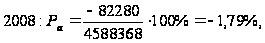
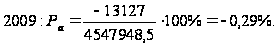
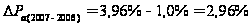
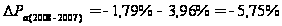
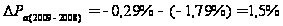
Рассчитаем рентабельность внеоборотных активов за 2006, 2007, 2008 и 2009гг., для этого определим среднюю стоимость внеоборотных активов за рассматриваемые периоды:
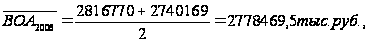
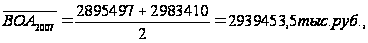
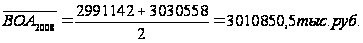
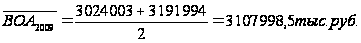
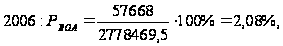
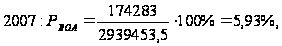
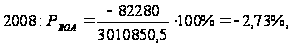
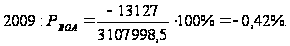
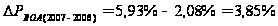

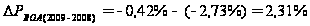
Рассчитаем рентабельность оборотных активов за 2006, 2007, 2008 и 2009гг., для этого определим среднюю стоимость оборотных активов за рассматриваемые периоды:
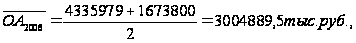
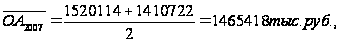
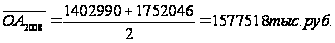
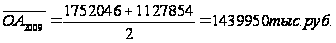
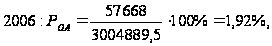
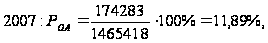
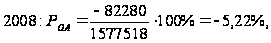
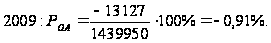
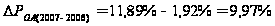
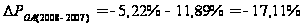

Определим рентабельность чистого оборотного капитала за рассматриваемые периоды, для этого рассчитаем среднюю стоимость чистого оборотного капитала за 2006-2009 гг.:
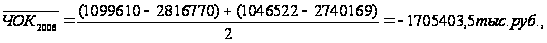
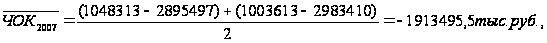

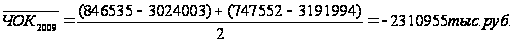
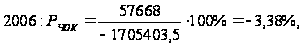
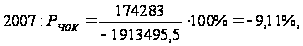
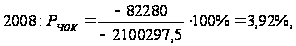
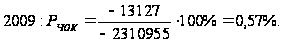
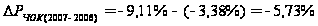
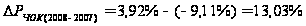

Еще одним показателем, характеризующим рентабельность, является рентабельность собственного капитала. Определим значение этого показателя для ОАО «Нефтекамскшина»:
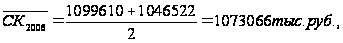
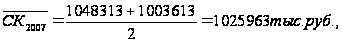
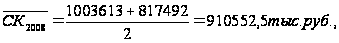
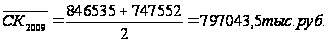
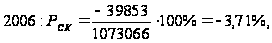
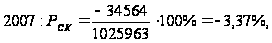
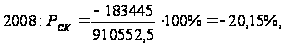
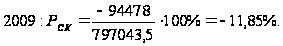
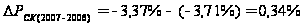
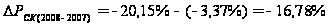
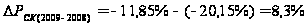
Рассчитаем еще один показатель – рентабельность реализованной продукции:
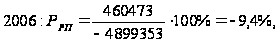
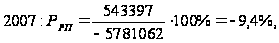
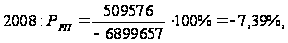
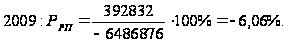
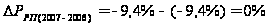
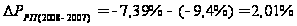
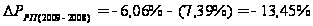
Расчеты показали, что в 2006-2007гг. положительное значение имеют рентабельность производственной деятельности (1,59% и 5,67%), рентабельность продаж (1,06% и 2,76%), рентабельность активов (1,0% и 3,96%), рентабельность внеоборотных активов (2,08% и 5,93%), рентабельность оборотных активов (1,92% и 11,89%). Положительное значение данных показателей характеризует эффективность использования активов ОАО «Нефтекамскшина». Остальные коэффициенты имеют отрицательное значение. Так, рентабельность чистого оборотного капитала равна -3,38% и -9,11% из-за того, что чистый оборотный капитал имеет отрицательное значение, рентабельность собственного капитала -3,71% и -3,37%. Причиной отрицательного значения рентабельности собственного капитала является то, что чистая прибыль предприятия имеет отрицательное значение, то есть ОАО «Нефтекамскшина» в 2006г. не получило прибыли, его деятельность является убыточной. Рентабельность реализованной продукции составила -9,4%, это означает, что предприятие не получило прибыли от рубля вложенных средств.
В результате проведенных расчетов за 2008-2009гг. видим, что ситуация ухудшилась, большинство показателей отрицательны. Это характеризует деятельность ОАО «Нефтекамскшина» как нерентабельную. И если предприятию удалось получить валовую прибыль (509576 тыс. рублей в 2008г., 392832 тыс. рублей в 2009г.), то чистой прибыли не наблюдается, а имеется убыток в сумме 183445 тыс. рублей в 2008г. и 94478 тыс. рублей в 2009г.
Рассчитанные показатели систематизируем в таблице 4.
По данным таблицы можно сделать следующие выводы. Расчет рентабельности производственной деятельности показывает, что в 2007г. ОАО «Нефтекамскшина» получало прибыль с каждого рубля средств, вложенных в основные средства и материально-производственные запасы, что на 4,08% больше, чем в 2006г. и 8,3% больше, чем в 2008 году. Расчет рентабельности продаж показал, что в 2007 г. предприятие получало на 1,7% больше прибыли с рубля продаж по сравнению с 2006 г. и на 3,87% больше по сравнению с 2008 г. Необходимо отметить, что произошло увеличение эффективности использования активов на 2,96% за 2006-2007 гг. и уменьшение на 5,75% за 2007-2008 гг. Так же увеличилась эффективность использования внеоборотных активов примерно на 3,85% и оборотных активов на 9,97% в 2007 г. и их уменьшение на 8,66% и 17,11% соответственно в 2008 г. Уменьшилась рентабельность чистого оборотного капитала на 5,73% в 2007 г. по сравнению с 2006 г. и увеличилась на 13,03% в 2008 г. по сравнению с 2007 г. Расчет рентабельности собственного капитала показывает, что в 2007 г. каждая денежная единица, вложенная собственниками предприятия, заработала чистой прибыли на 0,34% больше, чем в 2006 г. и на 16,78% меньше, чем в 2008 г. При расчете рентабельности реализованной продукции мы вычислили, что ОАО «Нефтекамскшина» в 2007-2008 гг. получило на 2,01% больше прибыли с каждого рубля средств, затраченных на производство и реализацию продукции, а за 2006-2007 гг. осталась неизменной.
Таблица 4 – Показатели, характеризующие рентабельность ОАО «Нефтекамскшина»
| Показатели | 2006г., % | 2007г., % | 2008г., % | 2009г., % | Отклонение (+.-) | ||
| В 2007 г. по сравнению с 2006 г., % | В 2008 г. по сравнению с 2007 г., % | В 2009 г. по сравнению с 2008г.,% | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Рентабельность производственной деятельности | 1,59 | 5,67 | -2,63 | -0,36 | 4,08 | -8,3 | 2,27 |
| Рентабельность продаж | 1,06 | 2,76 | -1,11 | -0,19 | 1,7 | -3,87 | 0,92 |
| Рентабельность активов | 1,0 | 3,96 | -1,79 | -0,29 | 2,96 | -5,75 | 1,5 |
| Рентабельность внеоборотных активов | 2,08 | 5,93 | -2,73 | -0,42 | 3,85 | -8,66 | 2,31 |
| Рентабельность оборотных активов | 1,92 | 11,89 | -5,22 | -0,91 | 9,97 | -17,11 | 4,31 |
| Рентабельность чистого оборотного капитала | -3,38 | -9,11 | 3,92 | 0,57 | -5,73 | 13,03 | -3,35 |
| Рентабельность собственного капитала | -3,71 | -3,37 | -20,15 | -11,85 | 0,34 | -16,78 | 8,3 |
| Рентабельность реализованной продукции | -9,4 | -9,4 | -7,39 | -6,06 | 0 | 2,01 | -13,45 |
В 2009 г. по сравнению с 2008 г. ухудшились показатели рентабельности реализованной продукции на 1,93%, что характеризует деятельность ОАО «Нефтекамскшина» как неэффективную, не приносящую прибыль и рентабельность чистого оборотного капитала на 3,35%. Остальные показатели имеют положительную динамику.
Отрицательные значения свидетельствуют о неэффективности использования капитала и активов предприятия. Это связано с тем, что в последние годы в ОАО «Нефтекамскшина» постоянно проводятся какие-либо реорганизационные мероприятия в сфере производства и управления. Также в 2008 г. из-за мирового финансового кризиса производство несколько раз останавливали, отправляя работников в административные отпуска, что отразилось на продажах, и, как следствие, на конечном финансовом результате.
Для факторного анализа рентабельности деятельности ОАО «Нефтекамскшина» воспользуемся формулами 19-22, представленными в параграфе 1.3. Анализ рентабельности издержек проведем по трем основным видам продукции ОАО «Нефтекамскшина». Исходные данные представлены в таблице 5.
Таблица 5 – Исходные данные для факторного анализа рентабельности издержек и продаж
| Вид продукции | Цена, руб. | Себестоимость, руб. | ||
| 2006 год | 2007 год | 2006 год | 2007 год | |
| 1 | 2 | 3 | 4 | 5 |
| Грузовая шина марки П8.25R20 У-2 серия | 468 | 506,21 | 420,12 | 485,14 |
| Сельскохозяйственная шина марки П6L-12 КАМА-421 серия | 153,90 | 165,66 | 138,15 | 158,77 |
| Легковая шина марки П175/70R13 КАМА-205 | 224,51 | 230,69 | 201,54 | 221,08 |
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности издержек по грузовой шине:
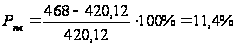
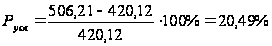
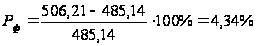
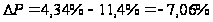
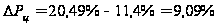
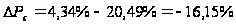
Проверка:
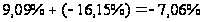 ,
что соответствует
объекту факторного
анализа.
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности издержек по сельскохозяйственной шине:
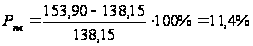
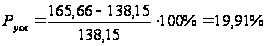
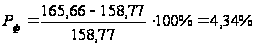
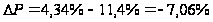
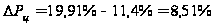
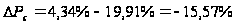
Проверка:
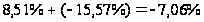 ,
что соответствует
объекту факторного
анализа.
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности издержек по легковой шине:
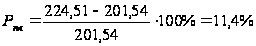
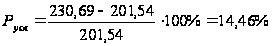
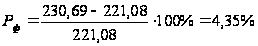
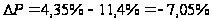
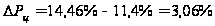
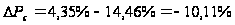
Проверка:
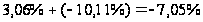 ,
что соответствует
объекту факторного
анализа.
Для удобства восприятия расчетные данные представлены в таблице 6.
Таблица 6 – Расчет уровня рентабельности издержек отдельных видов продукции
| Вид продукции | Рентабельность, % | Отклонение (+,-) | ||||
| План | Усл | Факт | Общее | В т.ч. за счет | ||
| цены | себестоимости | |||||
| Грузовая шина марки П8.25R20 У-2 серия | 11,4 | 20,49 | 4,34 | -7,06 | 9,09 | -16,15 |
| Сельскохозяйственная шина марки П6L-12 КАМА-421 серия | 11,4 | 19,91 | 4,34 | -7,06 | 8,51 | -15,57 |
| Легковая шина марки П175/70R13 КАМА-205 | 11,4 | 14,46 | 4,35 | -7,05 | 3,06 | -10,11 |
Проведенный анализ показал, что план по уровню рентабельности издержек грузовой шины недовыполнен на 7,06%. За счет повышения цены он вырос на 9,09%, однако за счет увеличения себестоимости уровень рентабельности издержек снизился на 16,15%, т.е. с каждого рубля, затраченного на производство и реализацию грузовой шины, ОАО «Нефтекамскшина» стало получать прибыли на 7,06 коп. меньше в отчетном году по сравнению с предыдущим. План по уровню рентабельности издержек сельскохозяйственной шины не выполнен на 7,06%. Снижение уровня цены привело к увеличению рентабельности на 8,51%. Увеличение себестоимости сельскохозяйственной шины вызвало снижение уровня рентабельности на 15,57%. По уровню рентабельности издержек легковой шины план недовыполнен. Это вызвано снижением цены на 3,06% и увеличением себестоимости на 10,11%.
Далее проведем анализ рентабельности продаж ОАО «Нефтекамскшина» за 2006-2007 гг. Данный расчет производится так же с помощью приема цепной подстановки, исходные данные те же и представлены в таблице 6.
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности продаж по грузовой шине:
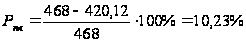
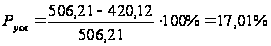
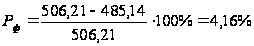
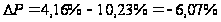
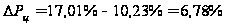
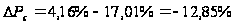
Проверка:
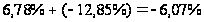 ,
что соответствует
объекту факторного
анализа.
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности продаж по сельскохозяйственной шине:
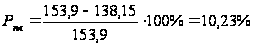
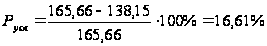
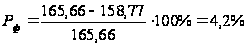
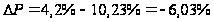
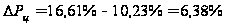
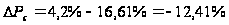
Проверка:
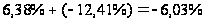 ,
что соответствует
объекту факторного
анализа.
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности продаж по легковой шине:
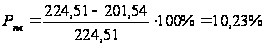
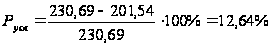
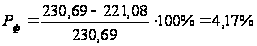
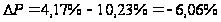
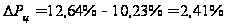
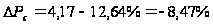
Проверка:
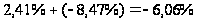 ,
что соответствует
объекту факторного
анализа.
Рассчитанные показатели систематизируем в таблице 7.
Таблица 7 – Расчет уровня рентабельности продаж отдельных видов продукции
| Вид продукции | Рентабельность, % | Отклонение (+,-) | ||||
| План | Усл | Факт | Общее | В т.ч. за счет | ||
| цены | себестоимости | |||||
| Грузовая шина марки П8.25R20 У-2 серия | 10,23 | 17,01 | 4,16 | -6,07 | 6,78 | -12,85 |
| Сельскохозяйственная шина марки П6L-12 КАМА-421 серия | 10,23 | 16,61 | 4,2 | -6,03 | 6,38 | -12,41 |
| Легковая шина марки П175/70R13 КАМА-205 | 10,23 | 12,64 | 4,17 | -6,06 | 2,41 | -8,47 |
Проведенный факторный анализ показал, что план по уровню рентабельности продаж всех видов продукции ОАО «Нефтекамскшина» не выполнен. Невыполнение плана по уровню рентабельности продаж грузовой шины на 6,07% было обусловлено увеличением цены и повышением себестоимости на 6,78% и 12,85% соответственно. План по уровню рентабельности продаж сельскохозяйственной шины не выполнен на 6,03%. Снижение данного показателя было обусловлено повышением цены на 6,38% и увеличением себестоимости на 12,41%. План по уровню рентабельности продаж легковой шины не выполнен на 6,06% за счет повышения цены на 2,41% и увеличения себестоимости на 8,47%.
Далее проведем факторный анализ рентабельности издержек и рентабельности продаж за 2007-2008 гг. Для анализа возьмем три основных вида продукции ОАО «Нефтекамскшина». Исходные данные для анализа представлены в таблице 8.
Таблица 8 – Исходные данные для факторного анализа рентабельности издержек и продаж
| Вид продукции | Цена, руб. | Себестоимость, руб. | ||
| 2007 год | 2008 год | 2007 год | 2008 год | |
| Грузовая шина марки П8.25R20 У-2 серия | 506,21 | 573,67 | 485,14 | 529,02 |
| Сельскохозяйственная шина марки П6L-12 КАМА-421 серия | 165,66 | 198,26 | 158,77 | 182,83 |
| Легковая шина марки П175/70R13 КАМА-205 | 230,69 | 294,94 | 221,08 | 271,98 |
Рассчитаем влияние цены и себестоимости на изменение уровня рентабельности издержек по грузовой шине: