Планирование объемов работ в условиях риска и неопределенности
Kд – средний норматив дневных доплат подросткам и кормящим матерям [%];
Kм – средний норматив месячных доплат за отпуска и командировки [%];
Премии по сдельно-премиальным или повременно-премиальным системам оплаты труда планируются в размере до 40% от прямой заработной платы.
Для производственных рабочих доплаты составляют:
часовые – 10%;
дневные – 12%;
месячные при длительности отпуска 15 дней – 10%;
месячные при длительности отпуска 18 дней – 12%;
месячные при длительности отпуска 21 день – 14%;
месячные при длительности отпуска 24 дня – 16%;
от прямой заработной платы.
Данные
о заработной
плате основных
производственных
рабочих по
различным видам
изделий jО
{ }
в зависимости
от состояния
«внешней среды»
iО
{1,2} сводятся в
таблицу №12.
Таблица 19. Расчет удельной заработной платы по различным видам изделий jО {1, n} при различных состояниях «внешней среды» iО {1,2}
| Расчет удельной заработной платы по различным видам изделий при различных состояниях «внешней среды» | |||||||||||||||
| Индекс изделия j | Трудоемкость изделия tj [н-час] | Средняя часовая ставка li [грн/н час] | Нормативы доплат | Прямая заработная плата ПЗПij [грн/изд] | Нормативы доплат | Дополнительная заработная плата ДЗП ij [грн/изд] | Полная заработная плата Зij [грн/изд] | ||||||||
| i=1 | i=2 | За условия труда Кут [%] | За интенсивность труда Кит [%] | i = 1 | i = 2 | Премиальные Кп [%] | Часовые Кч [%] | Дневные Кд[%] | Месячные Км [%] | i =1 | i= 2 | i =1 | i= 2 | ||
| 1 | 400 | 0,73 | 0,66 | 7 | 10 | 340,94 | 306,84 | 35 | 10 | 12 | 10 | 228,43 | 205,59 | 569,36 | 512,43 |
| 2 | 500 | 0,73 | 0,66 | 7 | 10 | 426,17 | 383,55 | 35 | 10 | 12 | 10 | 285,53 | 256,98 | 711,71 | 640,54 |
| 3 | 700 | 0,73 | 0,66 | 7 | 10 | 596,64 | 536,98 | 35 | 10 | 12 | 10 | 399,75 | 359,77 | 996,39 | 896,75 |
| 4 | 800 | 0,73 | 0,66 | 7 | 10 | 681,87 | 613,69 | 35 | 10 | 12 | 10 | 456,86 | 411,17 | 1138,73 | 1024,86 |
| 5 | 1000 | 0,73 | 0,66 | 7 | 10 | 852,34 | 767,11 | 35 | 10 | 12 | 10 | 571,07 | 513,96 | 1423,41 | 1281,07 |
| Первое сост среды | Второе сост среды | |||
| L1,4= | 0,687 | L2,4= | 0,618 | |
| L1,5= | 0,779 | L2,5= | 0,701 | |
| L1= | 0,728 | Средняя часовая ставка | ||
| L2= | 0,656 | |||
Расходы на отчисления Зотч в фонды социального страхования, Чернобыля, занятости и пенсионный фонд рассчитываются в виде процентных отчислений от полной заработной платы по j-му изделию при i-ом состоянии «внешней среды»
Зотчij = (ПЗПij+ ДЗПij) Hотч/100%;
где Hотч – процентный норматив суммарных отчислений, величина которых определяется действующим законодательством и может быть принятой в курсовом проекте равной 36% от полной заработной платы.
В затраты на подготовку и освоение производства Зосв входят расходы на подготовку и освоение производства новых видов продукции и новых технологических процессов. Данные расходы включаются в себестоимость изделия в виде отчисления в фонд освоения новой техники. При укрупненных расчетах величину этих затрат можно принимать в размере 10% от суммы материальных затрат Змij и прямой заработной платы ПЗПij производственных рабочих по j-ому изделию при i-том состоянии «внешней среды»
Зосвij = 0.1 (Змij+ПЗПij).
Результаты расчетов прямых затрат sij на производстве различных изделий j О {1, n} при различных состояниях iО {1,2} «внешней среды» сводятся в таблицу №13.
Таблица 19. Расчет прямых затрат на производство различных изделий при различных уровнях цен на ресурсы и готовую продукцию
| Расчет прямых затрат на производство | ||||||||||
| Индекс уровня цен i | 1 | 2 | ||||||||
| Индекс изделия j | 1 | 2 | 3 | 4 | 5 | 1 | 2 | 3 | 4 | 5 |
| Затраты на материалы Змij [грн/изд] | 12600 | 10080 | 7560 | 6720 | 5880 | 15750 | 12600 | 9450 | 8400 | 7350 |
| Прямая заработная плата основных рабочих ПЗПij [грн/изд] | 341 | 426 | 597 | 682 | 852 | 307 | 384 | 537 | 614 | 767 |
| Дополнительная заработная плата основных рабочих ДЗПij [грн/изд] | 228 | 286 | 400 | 457 | 571 | 206 | 257 | 360 | 411 | 514 |
| Отчисления в фонды социального страхования, Чернобыля, занятости и пенсионный фонд Зотчij [грн/изд] | 205 | 256 | 359 | 410 | 512 | 184 | 231 | 323 | 369 | 461 |
| Затраты на подготовку и освоение производства Зосвij [грн/изд] | 1294 | 1051 | 816 | 740 | 673 | 1606 | 1298 | 999 | 901 | 812 |
| Прямые затраты на производство Sij [грн/изд] | 14668 | 12099 | 9731 | 9009 | 8489 | 18053 | 14769 | 11668 | 10695 | 9904 |
Условно-постоянные затраты (Зпостi) при i-ом уровне цен на ресурсы представляют собой сумму производственных расходов, величина которых рассчитывается не по каждому изделию в отдельности, а полностью на всю годовую программу выпуска
Зпостi = Зсп.осн+А+ФОТi+Зотчi+Зпроч;
где: Зсп.осн – затраты на возмещение износа инструментов и приспособлений целевого назначения [грн/год];
А – годовой амортизированный фонд предприятия [грн/год];
ФОТi – годовой фонд оплаты труда вспомогательных рабочих, руководства, специалистов, служащих и младшего обслуживающего персонала при i-ом состоянии «внешней среды» [грн/год];
Зотчi – годовые отчисления на социальное страхование, в фонды Чернобыля, занятости, пенсионный фонд [грн/год];
Зпроч – прочие годовые затраты общезаводского назначения [грн/год].
В статью расходов на возмещение износа инструментов и приспособлений целевого назначения (Зсп.осн) включаются затраты на специальную оснастку (стапели общей сборки, приспособления узловой, агрегатной и панельной сборки и т.п.), которая предназначена для изготовления изделий только одного вида
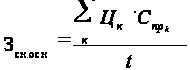 ;
где: Цк – полная первоначальная (балансовая) стоимость единицы специальной оснастки k-ого вида [грн/шт.];
Спрk – принятое количество k-го вида специальной оснастки [шт.];
t – количество лет, за которое списываются затраты на специальную оснастку.
Как правило, затраты на специальную оснастку списываются за один или два года (t =1,2 г). Годовой амортизационный фонд предприятия (А) рассчитывается как сумма годовых амортизационных отчислений по каждой отдельной группе элементов основных производственных фондов
А=Азд+Аоб+Апр+Аинс+Аинв;
где: Азд – годовые амортизационные отчисления от стоимости зданий [грн/год];
Аоб – годовые амортизационные отчисления от стоимости универсального технологического оборудования [грн/год];
Апр – годовые амортизационные отчисления от стоимости измерительных и регулирующих приборов [грн/год];
Аинс – годовые амортизационные отчисления от стоимости универсальных, дорогостоящих инструментов и приспособлений [грн/год];
Аинв – годовые амортизационные отчисления от стоимости ценного производственного и хозяйственного инвентаря [грн/год].
Годовые амортизационные отчисления по i-ой группе элементов основных производственных фондов определяются
Аi = Наi Сi /100%Ч, " iО {ЗД, ОБ, ПР, ИНС, ИНВ};
где: Наi – норма амортизационных отчислений по i-ой группе элементов основных фондов [%];
Сi – полная первоначальная (балансовая) стоимость i-ой группы элементов основных производственных фондов [грн].
Значения норм амортизационных отчислений для различных групп элементов основных фондов приведены в таблице №14.
Таблица 19. Примерные нормы амортизационных отчислений для различных групп элементов основных производственных фондов
| Наименование элементов основных фондов | Здания | Универсальное технологическое оборудование | Измерительные и регулирующие приборы | Универсальные дорогостоящие инструменты и приспособления | Ценный производственный и хозяйственный инвентарь |
| Норма амортизационных отчислений На [%] | 3 | 14 | 12 | 15 | 13 |
Полная первоначальная (балансовая) стоимость зданий (Сзд) рассчитывается по объемам и удельным стоимостям помещений соответствующего назначения согласно данным, приведенным в табл. №15.
Сзд = VпкЧЦпк+VпрЧЦпр
где:
Vпк – объём производственного корпуса, где расположены производственные, вспомогательные и складские помещения [м3];
Цпк – удельная стоимость 1 м3 производственного корпуса [грн/м3];
Vпр – объём пристройки, где находится конторские, бытовые и прочие службы и отделы [м3];
Цпр – удельная стоимость 1 м3 пристройки [грн/м3].
Таблица 19. Примерная удельная стоимость помещений
| Характер помещения | Производственный корпус объёмом до 100000 м3 | Производственный корпус объёмом свыше 100000 м3 | Пристройка одноэтажная | Пристройка двух – трёхэтажная |
| Удельная стоимость 1 м3 помещения [грн/м3] | 14 |
10 |
21 |
18 |
Полная первоначальная (балансовая) стоимость универсального технологического оборудования (Соб) рассчитывается по формуле
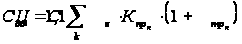 ;
где: Цк – полная первоначальная (балансовая) стоимость единицы к-го вида универсального технологического оборудования [грн/шт.];
Спр. к – принятое количество к-го вида универсального технологического оборудования [шт.] (см. табл. №1);
Ктр. к – коэффициент, учитывающий затраты на транспортировку и монтаж к-го вида универсального технологического оборудования.
Для покупного оборудования принимается ктр = 0,1.
Для оборудования собственного изготовления ктр = 0.
Коэффициент 1.1 учитывает полную первоначальную (балансовую) стоимость подъёмно-транспортных средств, дополнительного и вспомогательного оборудования.
Полная первоначальная стоимость измерительных и регулирующих приборов (Спр) принимается равной 3% от балансовой стоимости технологического оборудования
Спр = 0.03 Соб.
Полная первоначальная (балансовая) стоимость ценных универсальных инструментов и приспособлений (Синс) принимается равной 15% от балансовой стоимости технологического оборудования
Синс = 0.15 Соб..
Полная первоначальная (балансовая) стоимость ценного производственного и хозяйственного инвентаря (Синв) может быть принята равной 3% от балансовой стоимости технологического оборудования
Синв = 0.03 Соб.
Результаты расчётов полной первоначальной стоимости основных производственных фондов и годовых амортизационных отчислений сводятся в таблицу №16.
Таблица 19. Расчёт основных и амортизационных фондов
| № п/п | Название группы основных производственных фондов | Полная первоначальная стоимость основных производственных фондов Сi, [грн] | Норма амортизационных отчислений Hаi, [%] | Годовой амортизационный фонд Аi, [грн/год] |
| 1 | Здания | 636 111,63 | 3 | 19 083,35 |
| 2 | Универсальное технологическое оборудование | 1 294 700,00 | 14 | 181 258,00 |
| 3 | Измерительные и регулирующие приборы | 38 841,00 | 12 | 4 660,92 |
| 4 | Универсальные ценные инструменты и приспособления | 194 205,00 | 15 | 29 130,75 |
| 5 | Ценный производственный и хозяйственный инвентарь | 38 841,00 | 13 | 5 049,33 |
| 6 | Итого | 2 202 698,63 | *** | 239 182,35 |
Для каждого
i-го состояния
«внешней среды»
i {1,2}
годовой фонд
оплаты труда
(ФОТi), независящий
от объёмов
производства,
рассчитывается
как сумма годовых
фондов оплаты
труда следующих
категорий
работников
предприятия
ФОТi= ФОТвсп i+ФОТрук i+ФОТитр i+ФОТскп i+ФОТмоп i;
где:
ФОТвсп i – годовой фонд оплаты труда вспомогательных рабочих при i-ом состоянии «внешней среды» [грн/год];
ФОТрук i – годовой фонд оплаты труда руководителей предприятия при i-ом состоянии «внешней среды» [грн/год];
ФОТитр i – годовой фонд оплаты труда специалистов (инженерно-технических работников) при i-ом состоянии «внешней среды» [грн/год];
ФОТскп i – годовой фонд оплаты труда служащих (счетно-конторского персонала) при i-ом состоянии «внешней среды» [грн/год];
ФОТмоп i – годовой фонд оплаты труда младшего обслуживающего персонала (МОП) при i-ом состоянии «внешней среды» [грн/год];
При этом для каждого i-го состояния «внешней среды» годовой фонд оплаты труда каждой к-ой категории работающих определяется как сумма прямой и дополнительной заработных плат
ФОТк i = ПЗПк i + ДЗПк i;
"к О {ВСП, РУК, ИТР, СКП, МОП};
где: ПЗПк i – прямая заработная плата к-ой категории работающих при i-ом состоянии «внешней среды» [грн/год];
ДЗПк i – дополнительная заработная плата к-ой категории работающих при i-ом состоянии «внешней среды» [грн/год].
Прямая заработная плата к-ой категории работающих при i-ом состоянии «внешней среды» рассчитывается как
ПЗПк
i =
 ПЗПк
i j;
где: ПЗПк i j – прямая заработная плата j-ой специальности (должности) к-ой категории работающих при i-ом состоянии «внешней среды» [грн/год].
Дополнительная заработная плата к-ой категории работающих ДЗПк i при i-ом состоянии «внешней среды» определяется как
ДЗПк
i =
ДЗПк
i j;
где: ДЗПк i j – дополнительная заработная плата j-ой специальности (должности) к-ой категории работающих при i-ом состоянии «внешней среды» [грн/год];
Дополнительная заработная плата j-ой специальности (должности) к-ой категории работающих при i-ом состоянии «внешней среды» определяется по формуле
ДЗПк i j = ПЗПк i j (кп к j+ кч к j+ кд к j+ км к j)/100%;
где: кп к j, кч к j, кд к j, км к j – нормативы соответственно премиальных, часовых, дневных и месячных доплат для j-ой специальности (должности) к-ой категории работающих [%], [См. подраздел 4.2].
Для каждого i-го состояния «внешней среды» прямая заработная плата вспомогательных рабочих j-ой специальности (ПЗПвсп ij) при почасовой системе оплаты труда определяется по формуле:
ПЗПвсп ij = nlj Фд j lij(1+ (kym j+kum j)/100%);
где: nlj – списочное количество вспомогательных рабочих j-ой специальности, которая характеризуется почасовой оплатой труда [чел.], (см. табл. №4);
Фд j – годовой действительный фонд времени работы вспомогательных рабочих j-ой специальности [час];
lij – часовая (повременная) ставка вспомогательных рабочих j-ой специальности [грн/час];
kyм j – нормативная доплата за условия труда j-ой специальности вспомогательных рабочих [%];
kuм j – нормативная доплата за интенсивность труда j-ой специальности вспомогательных рабочих [%];
Для j-ой специальности вспомогательных рабочих, оплата труда которых осуществляется согласно должностным окладом, прямая заработная плата при j-ом состоянии «внешней среды» определяется следующей зависимостью
ПЗПвсп ij = noj Фд j Оij (1+(кyм j+ кuм j)/100%);
где: noj – списочное количество вспомогательных рабочих j-ой специальности, имеющих должностной оклад Oij при i-ом состоянии «внешней среды» [чел.];
Фдj – годовой действительный фонд времени работы вспомогательных рабочих j-ой специальности [мес];
Оij – должностной оклад j-ой специальности вспомогательных рабочих при i-ом состоянии «внешней среды» [грн/мес];
кyм j, кuм j – нормативы доплат соответственно за условия и интенсивность труда вспомогательных рабочих j-ой специальности [%].
Прямая заработная плата руководителей, специалистов, служащих и младшего обслуживающего персонала рассчитывается по каждой j-ой должности для каждого i-го состояния «внешней среды».
ПЗПij = nj Фд j Оij (1+ кyм j /100%);
где: nj – численность работников j-ой должности [чел.];
Фдj – годовой действительный фонд времени работников j-ой должности [час]
Оij – месячный оклад работников j-ой должности при i-ом состоянии «внешней среды» [грн/мес];
кyм j – норматив доплат за условия труда работников j-ой должности [%].
Месячный оклад работников j-ой должности при i-ом состоянии «внешней среды» определяется как
Оij = kj di;
где: kj – коэффициент относительной величины месячного оклада работников j-ой должности в долях минимального уровня зарплаты, значения которого приведены в таблице №17;
di – минимальный уровень месячной заработной платы, при i-ом состоянии «внешней среды».
Таблица 19. Длительность отпусков и коэффициенты должностных окладов руководителей, специалистов, служащих и младшего обслуживающего персонала
| Индекс должности J | Наименование должности | Длительность отпуска аj [дн] | Коэффициент должностного оклада кj |
| 1 | Директор предприятия | 24 | 31.25 |
| 2 | Главный инженер предприятия | 24 | 27.75 |
| 3 | Зам. директор предприятия | 24 | 27.55 |
| 4 | Начальники отделов специализированных подразделений | 24 | 21.00 |
| 5 | Начальники лабораторий, бюро, заведующие секторами | 24 | 19.00 |
| 6 | Начальники производственного участка | 24 | 18.50 |
| 7 | Механик, энергетик цеха | 24 | 18.00 |
| 8 | Старший мастер производственного участка | 18 | 16.50 |
| 9 | Старший контрольный мастер | 18 | 16.75 |
| 10 | Мастер производственного участка | 18 | 16.00 |
| 11 | Контрольный мастер | 18 | 16.25 |
| 12 | Специалисты (инженеры) по организации и нормированию труда | 24 | 18.50 |
| 13 | Специалисты (инженеры) конструктор, технолог, экономист, диспетчер, плановик, бухгалтер | 24 | 17.50 |
| 14 | Главный бухгалтер | 24 | 19.25 |
| 15 | Техники всех специальностей | 18 | 11.76 |
| 16 | Нарядчики, учётчики, архивариусы, чертёжники, секретари-машинистки, табельщики, делопроизводители | 15 | 9.25 |
| 17 | Завхоз | 18 | 12.21 |
| 18 | Гардеробщики, уборщики, курьеры, кубовщики и т.п. | 15 | 7.46 |
Годовые отчисления Зотч i; на социальное страхование, в фонды Чернобыля, занятости и пенсионный фонд рассчитываются в виде процентов от годового фонда полной заработной платы при i-ом состоянии «внешней среды»
Зотч i = ФОТi (Hотч /100%);
где: Hотч – процентный норматив суммарных отчислений, величина которых определяется действующим законодательством. В курсовом проекте может быть принята равной 36%.
Прочие годовые затраты общезаводского назначения Зпроч включающие расходы на содержание, эксплуатацию и текущий ремонт основных производственных фондов, возмещение износа малоценных, быстроизнашивающихся инструментов, приспособлений и инвентаря, охрану труда и промышленную санитарию, внутризаводское перемещение грузов, испытания, исследования, рационализацию, изобретательство и т.п., могут быть приняты при укрупненных расчётах равными 12% от первоначальной стоимости основных производственных фондов (см. табл. №15)
Зпроч= 0.12 (Сзд+ Соб+ Спр+ Синс+ Синв).
Результаты проведенных расчётов условно-постоянных производственных затрат Зпост i при различных состояниях «внешней среды» i О {1,2} сводятся в таблицу №19.
Таблица 19. Расчет условно-постоянных производственных затрат при различных уровнях цен на основные ресурсы
| Годовой амортизационный фонд A [грн./год] | Годовой фонд оплаты труда ИТР, СКП, МОП, ФОТi [грн./год] | Годовые отчисления в фонды соц. страх., Чернобыля, занятости, пенсионный фонд. Зотчi [грн/год] | Прочие годовые затраты общезаводского значения Зпроч [грн/год] | Условно постоянные производственные затраты Зпост i [грн/год] |
| 239182,35 | 834872,58 | 300554,13 | 264323,84 | 2131932,89 |
| 239182,35 | 1162649,21 | 418553,71 | 264323,84 | 2577709,11 |
При условии полной определенности i-го состояния «внешней среды», которое характеризуется вектором уровня цен на ресурсы и готовую продукцию
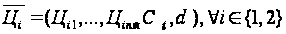
Оптимальная программа выпуска
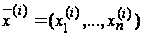
определяется решением сформулированной в подразделе 4.1 следующей задачи линейного программирования
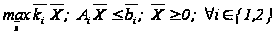
которая может быть представлена в следующей развернутой форме


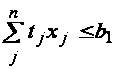 ;
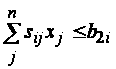 ;
 ;
 ;
где
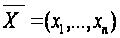 – вектор переменных
xj,
характеризующих
объёмы производства
изделий
 ;
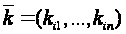 – вектор коэффициентов
 целевой функции
при
i-ом
состоянии
«внешней среды»
 ;
 – вектор констант
ограничений
при i-ом
состоянии
«внешней среды»
b1
= Тгод;
bi2 =
D – Зпост
i;

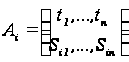 – матрица
технико-экономических
характеристик
 ,
 производства
изделий
 при i-ом
состоянии
«внешней среды»
 .
Представленная задача линейного программирования, имеющая только два ограничения, может быть решена графоаналитическим методом с помощью использования двойственной задачи, алгоритм составления которой следующий.
Целевая
функция двойственной
задачи образуется
как скалярное
произведение
вектора констант
ограничений
 исходной (прямой)
задачи и вектора
новых переменных
 ,
размерность
которого
соответствует
числу ограничений
прямой задачи

Критерий оптимальности задается диаметрально противоположным критерию прямой задачи.

Система
ограничений
двойственной
задачи получается,
если заданную
матрицу Ai
умножить слева
на вектор новых
переменных
 ,
в качестве
вектора констант
ограничений
взять вектор
коэффициентов
 целевой функции
прямой задачи,
а знак неравенства
поменять на
противоположный.

Полученная двойственная задача линейного программирования
 ;
 ;


| ti | 400 | 500 | 700 | 800 | 1000 |
| Цi1 | 210 | 180 | 190 | 200 | 170 |
| Цi2 | 190 | 170 | 160 | 150 | 240 |
| I | II | ||
| K1 | 16 135 | 16 247 | |
| K2 | 9 679 | 10 339 | |
| K3 | 8 758 | 7 001 | |
| K4 | 9 009 | 5 348 | |
| K5 | 5 942 | 13 866 | |
| b1= | 700 000,00 | ||
| D= | 9 000 000,00 | ||
| Sij | 400 | 14 668 | 18 053 |
| 500 | 12 099 | 14 769 | |
| 700 | 9 731 | 11 668 | |
| 800 | 9 009 | 10 695 | |
| 1000 | 8 489 | 9 904 |
| D-Зпостi | Тгодi | Зпостi | |
| 1 | 6 868 067 | 700 000 | 2 131 933 |
| 2 | 6 422 291 | 700 000 | 2 577 709 |
| 400x1+500x2+700x3+800x4+1000x5<=700000 | |||
| 14668x1+12099x2+9731x3+9009x4+8489x5<=6868067 | |||
| 16135x1+9679x2+8758x3+9009x4+5942x5<=2131933 | |||
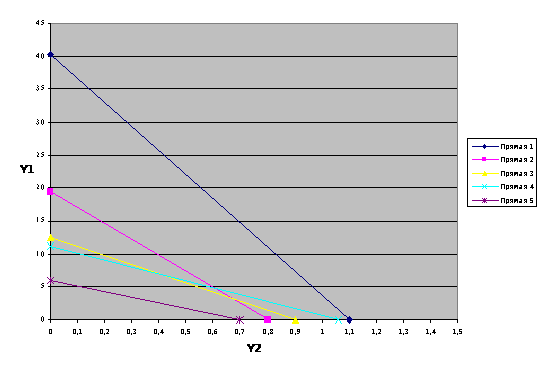
| 400y1+14668y2=16135 | |||
| F(A) = 28236728 | y2=0 | y1=40,34 | |
| F(C) =7554874 | y1=0 | y2=1,1 | |
| x1= | 468 | ||
| x1= | 1750 | ||
| 400x1+500x2+700x3+800x4+1000x5<=700000 | |||
| 18053x1+14769x2+11668x3+10695x4+9904x5<=6422291 | |||
| 16247x1+10339x2+7001x3+5348x4+13866x5=2577709 | |||
| 400y1+18052,59y2=16247,33 | |||
| F(A) =28432824 | y2=0 | y1=40,62 | |
| 400y1+18052,59y2=16247,33 | |||
| 1000y1+ 9903,97y2=13865,55 | |||
| F(B) = 9318210 | y2 = 0,76 | y1= 6,34 | |
| 1000y1+ 9903,97y2=13865,55 | |||
| F(C) =8991207 | |||
| x5= | 700 | ||
| x5= | 648 | ||
Определение оптимальной стратегии производства в условиях неопределенности цен на ресурсы и готовую продукцию
При каждом i-ом уровне цен:
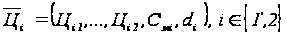
решая задачу линейного программирования
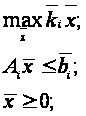
можно получить соответствующие оптимальные программы выпуска изделий
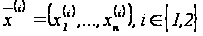
обеспечивающие максимальные прибыли при каждом i-ом состоянии «внешней среды»
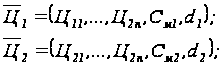
которым соответствуют две оптимальные стратегии выпуска продукции
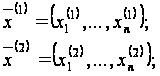
обеспечивающие в каждом отдельном случае максимальную прибыль
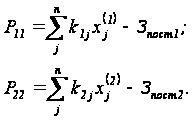
Ставится задача определить оптимальную стратегию выпуска продукции
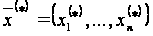 ,
обеспечивающую максимальную гарантированную прибыль в условиях неопределенности состояния «внешней среды».
Построение матричной игры с «внешней средой»
Сформулированная задача может быть разрешена с помощью теории матричных (стратегических) игр, для чего необходимо составить матрицу возможных прибылей
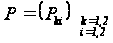
Таблица 19. Матрица возможных прибылей
| Ц1 | Ц2 | |
| х1 | 3 608 264,72 | 3 202 352,70 |
| х2 | 1 721 423,48 | 6 413 498,14 |
Из матрицы возможных прибылей следует.
1. Если будет
реализована
чистая стратегия
производства
 ,
то в зависимости
от состояния
«внешней среды»
прибыль предприятия
будет составлять:
либо
 при уровне цен
 ;
либо
 при уровне цен
 ;
Прибыль
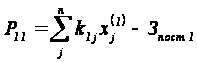
определяется
решение М
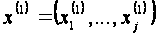 задачи
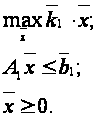
При этом трудоемкость годовой программы выпуска продукции равняется:
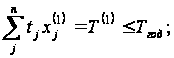
а производственные затраты составляют
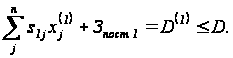
Прибыль
