style="border-top:none;border-left: none;border-bottom:solid windowtext 1.0pt;border-right:solid windowtext 1.0pt; padding:0cm 5.4pt 0cm 5.4pt;">0%
| 9 |
178,00 |
179,00 |
- 1,00 |
-1% |
| 10 |
182,00 |
186,00 |
- 4,00 |
-2% |
| 11 |
191,00 |
194,00 |
- 3,00 |
-2% |
| всего |
- |
- |
0 |
- |
Расчет коэффициентов корреляции и детерминации,
проверка правильности выбранных факторов и формы связи
Мы
выяснили возможность установления корреляционной связи между значениями х
и соответствующими значениями у. Теперь необходимо выяснить, как
изменение факторного признака влияет на изменение результативного признака.
Вычислим
коэффициента корреляции по формуле (3) для расчета линейного коэффициента
корреляции:
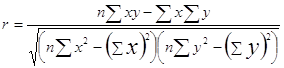
получим: (3)
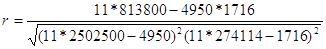
Линейный
коэффициент корреляции может принимать любые значения в пределах от минус 1 до
плюс 1. Чем ближе коэффициент корреляции по абсолютной величине к 1, тем теснее
связь между признаками. Знак при линейном коэффициенте корреляции указывает на
направление связи - прямой зависимости соответствует знак плюс, а обратной
зависимости - знак минус.
В нашем
примере r= 0,990.
Кроме
того, можно рассчитать коэффициент детерминации d,
который равен квадрату коэффициента корреляции.
В нашем
примере d = 0,981.
Это
значит, что изменение расходов на товар А можно на 98,1% объяснить
изменением дохода.
Остальные
1,9% могут явиться следствием:
недостаточно
хорошо подобранной формы связи;
влияния
на зависимую переменную каких-либо других неучтенных факторов.
Целесообразно
проверить, не улучшится ли результат, если принять криволинейную форму связи.
Воспользуемся
степенной функцией вида: ŷ = axb
Логарифмируем:
lg ŷ = lga
+ blgx. (4)
 24,07 = 11*a + 28,85*b,
=> а=
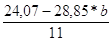
63,26 = 28,85*a + 75,98*b
63,26 = 28,85 () + 75,98*b,
0,1282 = 0,31*b, => b = 0,4092
а = 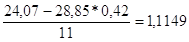
lg у = 1,1149 + 0,4092 lgх
Для нахождения
параметров а и b всю процедуру МНК
проделываем не с величинами у и х, а с их логарифмами. После
решения системы нормальных уравнений (2) получаем: lg a = 1,1149; b = 0,4092.
Уравнение
регрессии: lg ŷ = 1,1149 +
0,4092 lg x
Сравним
фактические и расчетные расходы на потребление товара А (таблица 3) и построим
график полученной функции ŷ (рисунок 2).
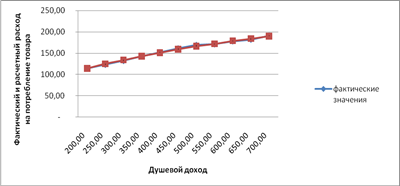
Рисунок 2
Сравнение фактических и расчетных расходов на потребление товара А для
степенного уравнения регрессии
Таблица 3 Сравнение фактических и расчетных значений расходов на
потребление товара А при степенной зависимости
| № группы |
Расходы на товар А |
Отклонение фактических значений от
расчетных (у-ŷ) |
| фактические (у) |
Расчетные (ŷ) |
абсолютные |
относительные (в процентах) |
| 1 |
114,00 |
114,00 |
- |
0% |
| 2 |
123,00 |
125,00 |
- 2,00 |
-2% |
| 3 |
132,00 |
134,00 |
- 2,00 |
-2% |
| 4 |
143,00 |
143,00 |
- |
0% |
| 5 |
152,00 |
151,00 |
1,00 |
1% |
| 6 |
161,00 |
159,00 |
2,00 |
1% |
| 7 |
169,00 |
166,00 |
3,00 |
2% |
| 8 |
171,00 |
172,00 |
- 1,00 |
-1% |
| 9 |
178,00 |
179,00 |
- 1,00 |
-1% |
| 10 |
182,00 |
184,00 |
- 2,00 |
-1% |
| 11 |
191,00 |
190,00 |
1,00 |
1% |
| Всего |
- |
- |
- 1,00 |
- |
Теснота
криволинейной связи измеряется корреляционным отношением, обозначаемым через h и имеющим тот же смысл, что и r.
Теоретическое
корреляционное отношение может быть рассчитано по формуле:
h=, (5)
где s2фактор-дисперсия для
теоретических значений ŷ (объясненная вариация);
s2общ - дисперсия для
фактических значений у (необъясненная вариация).
 =
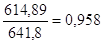
h =  = 0,978
В нашем
примере h = 0,978, h² = 0,958.
Как
видим, степенная форма связи точнее отражает зависимость потребления товара А
от дохода.
Статистическая проверка гипотез
Статистическая
гипотеза - это предположение о случайной величине, проверяемые по выборке (результатам
наблюдений). Будем обозначать высказанные предположения (гипотезу) буквой Н.
Наша цель - проверить, не противоречит ли высказанная нами гипотеза Н
имеющимся выборочным данным. Процедура сопоставления высказанной гипотезы с
имеющимися выборочными данными (x1,x2,…,xn)
и количественная оценка степени достоверности полученного вывода называется
статистической проверкой гипотез.
Результат
сопоставления может быть отрицательным или неотрицательным. Отрицательный
результат означает, что данные противоречат высказанной гипотезе,
следовательно, от нее надо отказаться. Неотрицательный - данные наблюдения не
противоречат высказанной гипотезе, и ее можно принять в качестве одного из допустимых
решений.
В
регрессионном анализе проверке статистической значимости подвергаются
коэффициенты регрессии и корреляции.
Статистическая
значимость коэффициента регрессии проверяется с помощью t-критерия
Стьюдента. Для этого сначала необходимо определить остаточную сумму квадратов
s2ост=å (yi - ŷi) 2 (6)
и ее
среднее квадратическое отклонение
s= (7)
Таблица 4
| № группы |
Расходы на потребление
товара А
|
Отклонение фактических
расходов от расчетных (у - ŷ)
|
Остаточная сумму квадратов |
| фактические (у) |
расчетные
(ŷ)
|
абсолютные |
относительные (в процентах) |
|
| 1 |
114,00 |
118,00 |
- 4,00 |
-4% |
16 |
| 2 |
123,00 |
126,00 |
- 3,00 |
-2% |
9 |
| 3 |
132,00 |
133,00 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Уравнения регрессии. Коэффициент эластичности, корреляции, детерминации и F-критерий Фишера
Построение поля корреляции и формулировка гипотезы о линейной форме связи. Расчет уравнений различных регрессий. Расчет коэффициентов эластичности, корреляции, детерминации и F-критерия Фишера. Расчет прогнозного значения результата и его ошибки.
-
Корреляционно-регрессионный анализ
Построение корреляционного поля зависимости между y и x1, определение формы и направления связи. Построение двухфакторного уравнения регрессии y, x1, x2, оценка показателей тесноты связи. Оценка модели через F-критерий Фишера и t-критерий Стьюдента.
-
Определение зависимости цены товара
Построение линейной модели зависимости цены товара в торговых точках. Расчет матрицы парных коэффициентов корреляции, оценка статистической значимости коэффициентов корреляции, параметров регрессионной модели, доверительного интервала для наблюдений.
-
Анализ предприятий одной отрасли РФ
Проведение анализа экономической деятельности предприятий отрасли: расчет параметров линейного уравнения множественной регрессии с полным перечнем факторов, оценка статистической значимости параметров регрессионной модели, расчет прогнозных значений.
-
Парная регрессия
Сущность и основные этапы проведения регрессионного анализа. Виды ошибок и возможности их прогнозирования. Построение поля корреляции и гипотеза о форме связи. Порядок произведения расчета прогнозного значения результата по линейному уравнению регрессии.
-
Модель парной регрессии
Выборка и генеральная совокупность. Модель множественной регрессии. Нестационарные временные ряды. Параметры линейного уравнения парной регрессии. Нахождение медианы, ранжирование временного ряда. Гипотеза о неизменности среднего значения временного ряда.
-
Корреляционный и регрессионный анализ
Построение линейного уравнения парной регрессии, расчет линейного коэффициента парной корреляции и средней ошибки аппроксимации. Определение коэффициентов корреляции и эластичности, индекса корреляции, суть применения критерия Фишера в эконометрике.
-
Уравнения линейной регрессии
Параметры уравнения и экономическое толкование коэффициента линейной регрессии. Расчет коэффициентов детерминации и средних относительных ошибок аппроксимации. Построение структурной формы модели с использованием косвенного метода наименьших квадратов.
-
Эконометрическое моделирование: расчет коэффициентов корреляции и регрессии, анализ одномерного временного ряда
Эконометрическое моделирование стоимости квартир в московской области. Матрица парных коэффициентов корреляции. Расчет параметров линейной парной регрессии. Исследование динамики экономического показателя на основе анализа одномерного временного ряда.
-
Зависимость цены от качества
Расчет матрицы парных коэффициентов корреляции и статистической значимости коэффициентов регрессии. Оценка статистической значимости параметров регрессионной модели с помощью t-критерия. Уравнение множественной регрессии со статистически факторами.
-
Измерение и Экономико-математические модели
1. Описание объекта В нашем случае объектом исследования являются совокупность фирм , заводов , предприятий . Моделируемым показателем является Y - производительность труда ( тыс.руб / чел ) .
-
Экономическая интерпретация коэффициента регрессии
Параметры уравнения линейной регрессии. Вычисление остаточной суммы квадратов, оценка дисперсии остатков. Осуществление проверки значимости параметров уравнения регрессии с помощью критерия Стьюдента. Расчет коэффициентов детерминации и эластичности.
-
Задача анализа поведения потребителя
Реферат №2 по Экономико-Математическому Моделированию Студент группы М-2-4 Иванников Сергей Научный руководитель Бабешко Л.О. Москва 1996 Вариант № 8
-
Построение двухфакторной модели, моделей парной линейной прогрессии и множественной линейной регрессии
Выбор факторных признаков для двухфакторной модели с помощью корреляционного анализа. Расчет коэффициентов регрессии, корреляции и эластичности. Построение модели линейной регрессии производительности труда от факторов фондо- и энерговооруженности.
-
Показатели эконометрики
Этапы и проблемы эконометрических исследований. Параметры парной линейной регрессии. Оценка тесноты связи с помощью показателей корреляции и детерминации. Расчет коэффициентов автокорреляции второго порядка для временного ряда расходов на потребление.
-
Уравнения регрессии
Особенности расчета параметров уравнений линейной, степенной, полулогарифмической, обратной, гиперболической парной и экспоненциальной регрессии. Методика определения значимости уравнений регрессии. Идентификация и оценка параметров системы уравнений.
-
Составление и решение уравнений линейной регрессии
Методика определения параметров линейной регрессии, составления экономической интерпретации коэффициентов регрессии. Проверка выполнения предпосылок МНК. Графическое представление физических и модельных значений. Нахождение коэффициентов детерминации.
-
Анализ накладных расходов
Построение уравнения множественной регрессии в линейной форме с полным набором факторов, отбор информативных факторов. Проверка значимости уравнения регрессии по критерию Фишера и статистической значимости параметров регрессии по критерию Стьюдента.
-
Эконометрика
Исследование линейных моделей парной (ЛМПР) и множественной регрессии (ЛММР) методом наименьших квадратов. Исследование зависимости производительности труда от уровня механизации. Анализ развития товарооборота по данным о розничном товарообороте региона.
-
Расчет коэффициента эластичности и показателей корреляции и детерминации
Построение поля корреляции, расчет уравнений линейной парной регрессии, на основе данных о заработной плате и потребительских расходах в расчете на душу населения. Анализ коэффициента эластичности, имея уравнение регрессии себестоимости единицы продукции.
|