style="border-top:none;border-left: none;border-bottom:solid windowtext 1.0pt;border-right:solid windowtext 1.0pt; padding:0cm 5.4pt 0cm 5.4pt;">- 1,00
-1% |
1 |
| 4 |
143,00 |
141,00 |
2,00 |
1% |
4 |
| 5 |
152,00 |
148,00 |
4,00 |
3% |
16 |
| 6 |
161,00 |
156,00 |
5,00 |
3% |
25 |
| 7 |
169,00 |
164,00 |
5,00 |
3% |
25 |
| 8 |
171,00 |
171,00 |
- |
0% |
0 |
| 9 |
178,00 |
179,00 |
- 1,00 |
-1% |
1 |
| 10 |
182,00 |
186,00 |
- 4,00 |
-2% |
16 |
| 11 |
191,00 |
194,00 |
- 3,00 |
-2% |
9 |
| Всего |
- |
- |
0 |
|
122 |
s = 122
s =  = 11,045
Затем
определяется стандартная ошибка коэффициента регрессии по формуле:
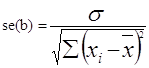 (8)
se (b) 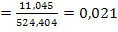
Таблица 5
| № группы |
х |
¯х |

|
| 1 |
200,00 |
- 250,00 |
62500 |
| 2 |
250,00 |
- 200,00 |
40000 |
| 3 |
300,00 |
- 150,00 |
22500 |
| 4 |
350,00 |
- 100,00 |
10000 |
| 5 |
400,00 |
- 50,00 |
2500 |
| 6 |
450,00 |
- |
0 |
| 7 |
500,00 |
50,00 |
2500 |
| 8 |
550,00 |
100,00 |
10000 |
| 9 |
600,00 |
150,00 |
22500 |
| 10 |
650,00 |
200,00 |
40000 |
| 11 |
700,00 |
250,00 |
62500 |
| Всего |
4 950,00 |
|
275000 |
Рассчитаем
фактическое значение t-критерия Стьюдента для
коэффициента регрессии по формуле
 (9), tb
=

Можно
построить доверительный интервал для b. Из (9) имеем:
[b - tкр*se (b), b
+ tкр*se (b)].
0,513 -
2,26*0,021 < b < 0,1513 + 2, 26*0,021
0,1038
< b < 0, 1988.
Оценка
статистической значимости построенной модели регрессии в целом производится с
помощью F-критерия Фишера. Фактическое значение F-критерия для уравнения парной регрессии, линейной по
параметрам определяется как:
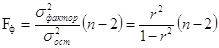 (10)
где s2фактор-дисперсия для
теоретических значений ŷ (объясненная вариация);
s2ост - остаточная
сумма квадратов;
r2 - коэффициент детерминации.
Fф = 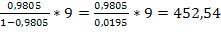
Выдвигаем
ноль-гипотезу о том, что коэффициент регрессии статистически незначим:
H0: b =
0. Статистическая значимость коэффициента регрессии проверяется с помощью t - критерия Стьюдента.
Определим
стандартную ошибку коэффициента регрессии и рассчитаем фактическое значение t-критерия Стьюдента для коэффициента регрессии: se (b) =
0,021; tb = 7, 205.
По
таблице находим значение t-критерия с n-2 степенями свободы t0,05
(9) = 2,26 и сравниваем с ним фактическое значение (tb).
Так как
фактическое значение t-критерия Стьюдента
превышает табличное, то ноль-гипотеза отклоняется и принимается альтернативная
гипотеза о статистической значимости коэффициента регрессии.
Оценка
статистической значимости производится с помощью F
- критерия Фишера. Фактическое значение F-критерия
Фишера: Fф = 452,54.
По
таблице находим значение F-критерия с (n-2) степенями свободы F0,05
(1,9) = 5,12 и сравниваем фактическое значение с табличным. В результате,
отклоняем ноль-гипотезу и принимаем альтернативную гипотезу о статистической
значимости уравнения регрессии.
Определение и анализ эластичности потребления по
доходу
Коэффициент
эластичности потребления показывает, на сколько процентов изменяется
потребление данного товара при изменении на один процент значения влияющего на
него фактора.
Коэффициент
эластичности потребления по доходу характеризует количественную степень влияния
изменения дохода на величину потребления и рассчитывается по формуле:
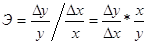 , (11)
где у-
потребление;
х -
доход;
Dу - абсолютное
изменение потребления;
Dх - абсолютное
изменение дохода.
Эмпирические
коэффициенты эластичности рассчитываются по рядам статистических данных по
формуле:
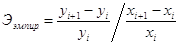 , (12)
i =1, 2, … n.
Рассчитаем
эмпирические коэффициенты эластичности потребления по доходу по данным таблицы
1:
Э2
= 0,37 Э7 = 0,47
Э3
= 0,41Э8 = 0,13
Э4
= 0,54Э9 = 0,47
Э5
= 0,47Э10 = 0,29
Э6
= 0,50Э11 = 0,66
 эмпир. =0,43
Для целей
анализа и прогнозирования лучше использовать теоретический коэффициент
эластичности, полученный путем выравнивания и экстраполяции данных.
Формулы
Э, вычисленные для разных функций, не одинаковы.
Для
линейной зависимости (ŷ = а + bx) y'=b, следовательно
 (13)
Таблица 6
| № группы |
х |
у |

|
| 1 |
200,00 |
118,00 |
0,256441 |
| 2 |
250,00 |
126,00 |
0,300198 |
| 3 |
300,00 |
133,00 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Уравнения регрессии. Коэффициент эластичности, корреляции, детерминации и F-критерий Фишера
Построение поля корреляции и формулировка гипотезы о линейной форме связи. Расчет уравнений различных регрессий. Расчет коэффициентов эластичности, корреляции, детерминации и F-критерия Фишера. Расчет прогнозного значения результата и его ошибки.
-
Корреляционно-регрессионный анализ
Построение корреляционного поля зависимости между y и x1, определение формы и направления связи. Построение двухфакторного уравнения регрессии y, x1, x2, оценка показателей тесноты связи. Оценка модели через F-критерий Фишера и t-критерий Стьюдента.
-
Определение зависимости цены товара
Построение линейной модели зависимости цены товара в торговых точках. Расчет матрицы парных коэффициентов корреляции, оценка статистической значимости коэффициентов корреляции, параметров регрессионной модели, доверительного интервала для наблюдений.
-
Анализ предприятий одной отрасли РФ
Проведение анализа экономической деятельности предприятий отрасли: расчет параметров линейного уравнения множественной регрессии с полным перечнем факторов, оценка статистической значимости параметров регрессионной модели, расчет прогнозных значений.
-
Парная регрессия
Сущность и основные этапы проведения регрессионного анализа. Виды ошибок и возможности их прогнозирования. Построение поля корреляции и гипотеза о форме связи. Порядок произведения расчета прогнозного значения результата по линейному уравнению регрессии.
-
Модель парной регрессии
Выборка и генеральная совокупность. Модель множественной регрессии. Нестационарные временные ряды. Параметры линейного уравнения парной регрессии. Нахождение медианы, ранжирование временного ряда. Гипотеза о неизменности среднего значения временного ряда.
-
Корреляционный и регрессионный анализ
Построение линейного уравнения парной регрессии, расчет линейного коэффициента парной корреляции и средней ошибки аппроксимации. Определение коэффициентов корреляции и эластичности, индекса корреляции, суть применения критерия Фишера в эконометрике.
-
Уравнения линейной регрессии
Параметры уравнения и экономическое толкование коэффициента линейной регрессии. Расчет коэффициентов детерминации и средних относительных ошибок аппроксимации. Построение структурной формы модели с использованием косвенного метода наименьших квадратов.
-
Эконометрическое моделирование: расчет коэффициентов корреляции и регрессии, анализ одномерного временного ряда
Эконометрическое моделирование стоимости квартир в московской области. Матрица парных коэффициентов корреляции. Расчет параметров линейной парной регрессии. Исследование динамики экономического показателя на основе анализа одномерного временного ряда.
-
Зависимость цены от качества
Расчет матрицы парных коэффициентов корреляции и статистической значимости коэффициентов регрессии. Оценка статистической значимости параметров регрессионной модели с помощью t-критерия. Уравнение множественной регрессии со статистически факторами.
-
Измерение и Экономико-математические модели
1. Описание объекта В нашем случае объектом исследования являются совокупность фирм , заводов , предприятий . Моделируемым показателем является Y - производительность труда ( тыс.руб / чел ) .
-
Экономическая интерпретация коэффициента регрессии
Параметры уравнения линейной регрессии. Вычисление остаточной суммы квадратов, оценка дисперсии остатков. Осуществление проверки значимости параметров уравнения регрессии с помощью критерия Стьюдента. Расчет коэффициентов детерминации и эластичности.
-
Задача анализа поведения потребителя
Реферат №2 по Экономико-Математическому Моделированию Студент группы М-2-4 Иванников Сергей Научный руководитель Бабешко Л.О. Москва 1996 Вариант № 8
-
Построение двухфакторной модели, моделей парной линейной прогрессии и множественной линейной регрессии
Выбор факторных признаков для двухфакторной модели с помощью корреляционного анализа. Расчет коэффициентов регрессии, корреляции и эластичности. Построение модели линейной регрессии производительности труда от факторов фондо- и энерговооруженности.
-
Показатели эконометрики
Этапы и проблемы эконометрических исследований. Параметры парной линейной регрессии. Оценка тесноты связи с помощью показателей корреляции и детерминации. Расчет коэффициентов автокорреляции второго порядка для временного ряда расходов на потребление.
-
Уравнения регрессии
Особенности расчета параметров уравнений линейной, степенной, полулогарифмической, обратной, гиперболической парной и экспоненциальной регрессии. Методика определения значимости уравнений регрессии. Идентификация и оценка параметров системы уравнений.
-
Составление и решение уравнений линейной регрессии
Методика определения параметров линейной регрессии, составления экономической интерпретации коэффициентов регрессии. Проверка выполнения предпосылок МНК. Графическое представление физических и модельных значений. Нахождение коэффициентов детерминации.
-
Анализ накладных расходов
Построение уравнения множественной регрессии в линейной форме с полным набором факторов, отбор информативных факторов. Проверка значимости уравнения регрессии по критерию Фишера и статистической значимости параметров регрессии по критерию Стьюдента.
-
Эконометрика
Исследование линейных моделей парной (ЛМПР) и множественной регрессии (ЛММР) методом наименьших квадратов. Исследование зависимости производительности труда от уровня механизации. Анализ развития товарооборота по данным о розничном товарообороте региона.
-
Расчет коэффициента эластичности и показателей корреляции и детерминации
Построение поля корреляции, расчет уравнений линейной парной регрессии, на основе данных о заработной плате и потребительских расходах в расчете на душу населения. Анализ коэффициента эластичности, имея уравнение регрессии себестоимости единицы продукции.