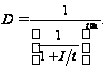
Математическое моделирование лизинговых операций
где
 — первоначальная
стоимость
имущества —
предмета лизинга,
 — норма
амортизационных
отчислений,
 — коэффициент
ускоренной
или замедленной
амортизации,
 — число лет
(срок договора).
При линейном способе ежемесячные амортизационные отчисления производятся в одинаковых размерах в течение всего срока полезного использования.
При использовании способа уменьшаемого остатка сумма амортизационных отчислений, выплачиваемых за один год, высчитывается по формуле
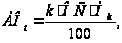 (4)
где
 — сумма амортизационных
отчислений,
подлежащих
уплате в данном
году (
 — номер года);
 — остаточная
стоимость
имущества.
Остаточная стоимость определяется как остаточная стоимость предыдущего периода за вычетом износа (начисленной суммы амортизационных отчислений). При этом в первом периоде остаточная стоимость равна первоначальной стоимости.
Таким образом, чтобы получить общую сумму выплат по амортизационным отчислениям, необходимо суммировать рассчитанные для каждого года суммы амортизационных отчислений.
Преимуществом способа уменьшаемого остатка можно считать возможность списания на амортизацию большей части затрат именно в первые годы эксплуатации предмета лизинга.
Механизм
расчета амортизации
состоит из трех
этапов. На первом
этапе необходимо
определить
сумму чисел
лет срока полезного
использования.
Срок определяется
на основании
классификации,
при этом срок
использования
обязательно
корректируется
на коэффициент
ускорения
амортизации
().
Сумма чисел
лет ( )
определяется
по формуле
 (5)
где
— порядковый
номер года;
На втором
этапе устанавливается
число лет, оставшееся
до конца срока
использования
( ).
В первый год
равен скорректированному
сроку нормативного
использования,
а в последний
год — единице,
т.е. в каждый
следующий год
от скорректированного
срока использования
отнимается
по единице. На
третьем этапе
рассчитываются
амортизационные
отчисления
каждого года.
Формула имеет
следующий вид:
 (6)
Как и в способе уменьшаемого остатка, в способе списания стоимости по сумме чисел лет срока полезного использования амортизация рассчитывается ежегодно. Для того чтобы определить сумму единоразового платежа в текущем году, необходимо разделить годовую сумму амортизационных отчислений на число платежей внутри данного года.
Способ списания стоимости пропорционально объему продукции применяется для объектов основных средств, основным критерием отбора которых является периодичность их использования. Это относится ко многим транспортным средствам (амортизация по ним зависит от величины пробега, летных часов), а также к горнодобывающему оборудованию (амортизация по ним зависит от объема добычи). Для таких объектов определяется сумма амортизации на единицу работ или услуг.
Механизм расчета амортизации имеет следующий вид:
 (7)
При использовании этого способа необходимо учитывать расчет амортизации линейным способом.
Расчет платы
за использованные
кредитные
ресурсы. Общая
формула для
расчета платы
за предоставленные
кредитные
ресурсы ( )
имеет следующий
вид:
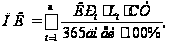 (8)
где
 — кредитные
ресурсы, используемые
на приобретение
предмета лизинга;
 — годовая
ставка за пользование
кредитом, %;
 — длительность
периода (дней);
 — количество
периодов;
— номер периода.
Плата за
использованные
кредитные
ресурсы может
соотноситься
с суммой непогашенного
кредита. Если
она соотносится
со средней за
период стоимостью
оборудования,
то кредитные
ресурсы, используемые
на приобретение
предмета лизинга,
плата за которые
взимается в
данном периоде
 ,
рассчитываются
по формуле:
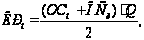 (9)
где
 — расчетная
остаточная
стоимость
имущества на
начало периода;
 — расчетная
остаточная
стоимость
имущества на
конец периода;
 — коэффициент,
учитывающий
долю заемных
средств. Если
на приобретение
имущества
используются
только заемные
средства, то
 ;
— номер периода.
Расчет лизинговой премии. По соглашению сторон лизинговая премия устанавливается:
в виде фиксированной суммы;
в процентном выражении от стоимости договора (имущества);
в процентном выражении от средней остаточной стоимости за период;
в виде суммы, подлежащей оплате в данном периоде, а именно платы за кредитные ресурсы, дополнительные услуги и амортизацию.
Формула для расчета лизинговой премии, выраженной в процентах от стоимости договора лизинга (имущества), имеет следующий вид:
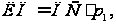 (10)
где
 — лизинговая
премия;
— договорная
стоимость
(первоначальная
стоимость
имущества);
 — ставка
вознаграждения
лизингодателя
(процент годовых),
измеряемая
договорной
стоимостью
(стоимостью
имущества).
Лизинговая премия, установленная в процентном выражении от средней остаточной стоимости за период, рассчитывается по формуле
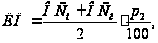 (11)
где
 — ставка вознаграждения
лизингодателя,
устанавливаемая
в процентах
от средней за
период стоимости
имущества.
Сумма лизинговой премии, подлежащей оплате в периоде, за кредитные ресурсы, дополнительные ресурсы и амортизацию, исчисляется следующим образом:
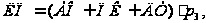 (12)
где
 — ставка вознаграждения
лизингодателя,
устанавливаемая
в процентах
от полагающихся
выплат в данном
периоде.
Расчет платы за дополнительные услуги. Плата за дополнительные услуги в расчетном периоде рассчитывается по общей формуле:
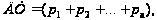 (13)
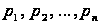 — стоимость
каждой дополнительной
услуги.
Иногда стоимость дополнительной услуги, например страхование, привязывают к стоимости имущества по договору, и расчет идет по формуле
 (14)
где
 —
стоимость
услуги в процентах
от среднегодовой
стоимости
имущества.
В случае если стоимость дополнительной услуги связана со среднегодовой стоимостью, формула приобретает следующий вид:
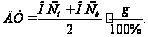 (15)
Расчет суммы НДС. Налогооблагаемой базой является выручка от сделки по договору лизинга. НДС начисляется и уплачивается в периоды, предусмотренные нормативными правовыми актами по НДС.
Общая формула для расчета НДС:
 (16)
где
 — выручка от
сделки по договору
лизинга;
 — ставка НДС,
%.
Расчет размеров лизинговых платежей при их уплате равными долями с периодичностью, оговоренной в договоре. Формула для расчета очередного лизингового платежа:
 (17)
где
 — лизинговый
платеж в период,
 — число периодов,
предусмотренных
договором.
Произведем расчет размера лизинговых платежей при их уплате равными долями внутри каждого года с периодичностью, оговоренной в договоре.
Данные для расчета:
стоимость
оборудования
()
— 10 000 000 руб.;
объем заемных средств — 10 000 000 руб.;
норма амортизационных
отчислений
( )
— 10%;
период ()
— 4 года;
коэффициент
ускоренной
амортизации
()
— 2,5;
лизинговая
премия ()
— 5%;
ставка по
кредитным
ресурсам ()
— 25%;
стоимость
дополнительных
услуг ()
— 12%;
периодичность платежа — один раз в месяц.
Сумма лизинговых
платежей ( )
лизингополучателя
определяется
в соответствии
с формулой (2).
Используя
формулу (4), рассчитаем
общую сумму
амортизационных
отчислений:
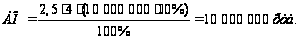
Для расчета платы за использованные кредитные ресурсы необходимо рассчитать среднегодовую стоимость оборудования, поскольку платежи будут осуществлять именно на ее основе (Таблица 1).
Таблица 1.
| Год | Стоимость оборудования на начало года | Сумма амортизационных отчислений | Стоимость оборудования на конец года | Среднегодовая стоимость оборудования |
| 1 | 10 000 000 | 2 500 000 | 7 500 000 | 8 750 000 |
| 2 | 7 500 000 | 2 500 000 | 5 000 000 | 6 250 000 |
| 3 | 5 000 000 | 2 500 000 | 2 500 000 | 3 750 000 |
| 4 | 2 500 000 | 2 500 000 | 0 | 1 250 000 |
В связи с тем,
что объем заемных
средств составляет
10 000 000 руб., т.е. 100% стоимости
предмета лизинга,
равен единице.
Используя формулу (8), произведем вычисление платы за использованные кредитные ресурсы по годам:
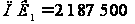 руб.,
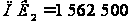 руб.,
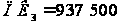 руб.,
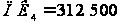 руб.,
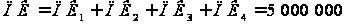 руб.
По формуле
(10) определим
размер лизинговой
премии:
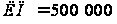 руб.
Размер платы
за дополнительные
услуги вычислим
по формуле
(14):
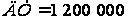 руб.
Для определения
 воспользуемся
формулой (16):
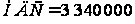 руб.
Таким образом, общая сумма лизинговых платежей составит 20040000 руб.
Поскольку для расчета был выбран равных платежей с периодом в 1 месяц, то число выплат составит 48 раз. Соответственно, размер единоразового платежа, рассчитанный по формуле (17), составит 417 500 руб.
Расчет размера лизинговых платежей основан также на методе составляющих, но начисление амортизации происходит методом списания стоимости по сумме числе срока полезного использования.
Определим сумму чисел лет полезного использования по формуле (5):
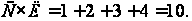
Установим амортизационные отчисления для каждого года (формула (6)):
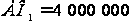 ,
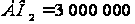 ,
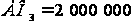 ,
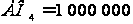 .
Определим среднегодовую стоимость оборудования (Таблица 2).
Таблица 2.
| Год | Стоимость оборудования на начало года | Сумма амортизационных отчислений | Стоимость оборудования на конец года | Среднегодовая стоимость оборудования |
| 1 | 10 000 000 | 4 000 000 | 6 000 000 | 8 000 000 |
| 2 | 6 000 000 | 3 000 000 | 3 000 000 | 4 500 000 |
| 3 | 3 000 000 | 2 000 000 | 1 000 000 | 2 000 000 |
| 4 | 1 000 000 | 1 000 000 | 0 | 500 000 |
По формуле (8) вычислим плату за использованные кредитные ресурсы по годам:
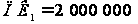 руб.,
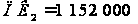 руб.,
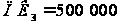 руб.,
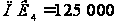 руб.
руб.
Размер лизинговой
премии определим
по формуле
(10):
руб.
Размер платы
за дополнительные
услуги:
руб.
Сведем данные в таблицу 3.
Таблица 3
| № платежа |
|
|
|
|
|
|
| 1-12 | 333 333 | 166 667 | 10 417 | 25 000 | 107 084 | 642 501 |
| 13-24 | 250 000 | 93 750 | 10 417 | 25 000 | 75 836 | 455 003 |
| 25-36 | 166 667 | 41 667 | 10 417 | 25 999 | 48 755 | 292 506 |
| 37-48 | 83 333 | 10 417 | 10 417 | 25 000 | 25 841 | 155 008 |
| Итого | 10 000 000 | 3 750 012 | 500 000 | 1 200 000 | 3 090 192 | 1 854 204 |


3.2 Расчет лизинговых платежей методом потока денежных средств
Метод ПДС по своей сути очень сильно напоминает метод составляющих, когда лизинговый платеж определяется посредством суммирования отдельных агрегатов. Основным же отличием является то, что при методе составляющих наиболее часто применяется метод равных платежей, а в методе ПДС лизинговый платеж формируется на основании фактических затрат, понесенных в данном периоде. При этом метод ПДС можно получить из метода составляющих посредством итеративного расчета лизинговых платежей от месяца к месяцу.
Итак, основой для метода ПДС служит планируемое движение денежных средств. Поскольку основную долю в платежах составляют выплаты по банковскому кредиту, соответственно расчеты в примере привязаны именно к выплатам по кредиту.
Данные для расчета возьмем из п.2.1.
Произведем расчет лизинговых платежей по следующим формулам:
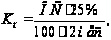
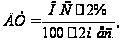
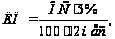
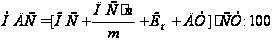
Результаты представим в виде таблицы (таблица 4).
Таблица 4.
| Возмещение стоимости имущества | Проценты по кредиту | Стоимость дополнительных услуг | Лизинговая премия | НДС | Итого | |
| Итого | 10 000 000 | 5 104 151 | 612 498 | 1 020 830 | 3 347 496 | 20 084 975 |
Сравнивая полученные итоговые значения со значениями, полученными в результате расчетов по методу составляющих, можно увидеть, что разница составила 44 975 руб.
3.3 Расчет лизинговых платежей методом коэффициентов
В литературе можно встретить разные названия метода коэффициентов — и метод аннуитетов, и метод финансовых рент. В основе метода коэффициентов лежит теория о стоимости денег во времени и соответственно понятие "дисконтирование".
Величина
одного лизингового
платежа
 рассчитывается
по формуле:
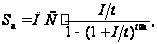 (18)
где
 — ставка лизингового
процента;
— число платежей
в год.
Ставка лизингового
процента ()
рассчитывается
в данном случае
как сумма платы
за пользование
кредитными
ресурсами,
стоимостью
дополнительных
услуг и лизинговой
премии:
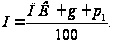 (19)
При выводе формулы (19) мы исходили из предположения, что предмет лизинга полностью амортизируется, а лизинговые платежи начисляются и оплачиваются в конце периода. Рассмотрим пример (данные для расчета берем из п.2.1.).
Рассчитаем ставку лизингового процента по формуле (19):
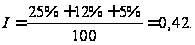
Размер лизингового платежа определим по формуле (18):
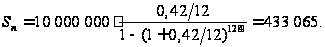
Таким образом, сумма лизингового платежа, полученного с помощью метода коэффициентов, превышает размер лизингового платежа, полученного на основании метода составляющих, на 15 565 руб., что составит за весь период 747 120 руб.
В отличие
от метода
 и метода составляющих,
которые не
меняют своей
сути, если объект
лизинга не
полностью
амортизирован
на момент окончания
договора лизинга,
метод коэффициентов
требует определенных
изменений в
формуле, так
же как и в случаях,
если платеж
вносится не
в конце периода,
а в начале (аннуитет
пренумерандо).
Рассмотрим
частные случаи
применения
метода коэффициентов.
Корректировка
на авансовый
платеж. В случае
если в договоре
лизинга предусмотрен
авансовый
платеж в размере
 ,
то необходимо
скорректировать
общую стоимость
имущества
по формуле:
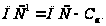 (20)
Для расчета
лизинговых
платежей в
формуле (18) заменим
на новое значение
 .
Таким образом,
если лизингодатель
выплачивает
аванс и начинает
платить лизинговые
платежи с первого
периода, то в
формуле (18) величина
стоимости
имущества
берется за
вычетом авансового
платежа, т.е.
корректируется
с учетом формулы
(20).
Корректировка
на величину
остаточной
стоимости.
Формула для
вычисления
лизингового
платежа в случае
возникновения
остаточной
стоимости может
модифицироваться.
В связи с тем,
что в основе
метода коэффициентов
лежит теория
стоимости денег
во времени, к
остаточной
стоимости также
необходимо
применить
дисконтирование.
Очевидно, что
через
лет остаточная
стоимость будет
меньше, чем
фактическая,
на величину
дисконтного
множителя
 .
Он рассчитывается
по формуле: