Математическое моделирование лизинговых операций
Дисконтированная остаточная стоимость рассчитывается по формуле
 (22)
Таким образом, итоговая формула для расчета лизингового платежа имеет следующий вид:
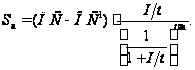 (23)
Выплаты лизинговых платежей в начале периода. Ранее мы рассматривали ситуацию, когда платежи осуществляются в конце периода (аннуитет постнумерандо), но платежи могут производиться и в начале периода. С экономической точки зрения лизинговые платежи должны уменьшиться, поскольку долг возвращался раньше:
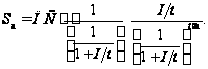 (24)
3.4 Сравнительная характеристика методов расчета лизинговых платежей
Размер лизингового платежа влияет на финансово-экономическое состояние организации, и неправильный выбор метода расчета может поставить лизингополучателя на грань неплатежеспособности, что невыгодно обеим сторонам лизинговой сделки [Приложение Г]. В таблице 5 показан размер лизингового платежа, рассчитанный различными способами для одних и тех же исходных данных.
Таблица 5
| Лизинговый платеж, рассчитанный методом | ||||
| составляющих (линейный) | составляющих (СЧЛ) | ПДС | коэффициентов | |
| Итого | 20 040 000 | 18 540 203 | 20 084 975 | 20 787 120 |
Минимальную нагрузку из всех методов несет метод составляющих, причем при применении обоих способов начисления амортизации, а максимальную — метод коэффициентов. Это связано с тем, что метод коэффициентов основывается на теории стоимости денег во времени, при этом чем выше ставка лизингового процента, тем больше эта разница.
Методы составляющих (линейный) и коэффициентов равномерно распределяют нагрузку лизингополучателя по оплате в течение всего срока действия договора, в то время как метод ПДС перекладывает основную нагрузку на начальный период, так же как и метод составляющих, основанный на уплате амортизационных отчислений методом списания стоимости по сумме чисел лет срока полезного использования.
Преимущества и недостатки каждого метода, а также первичные признаки, по которым можно определить, какой из методов расчета необходимо принять, сведены в таблицу 6.
Таблица 6.
| Характеристика | Метод | ||
| составляющих (линейный) | ПДС | Коэффициентов | |
| Преимущества |
1.Высокий уровень наглядности. 2.Простота ведения бухучета. 3.Возможность совмещения различных способов расчета составных элементов. |
1.Достаточный уровень наглядности. 2.Отсутствие разрыва между моментом возникновения затрат и их оплаты. 3. Возможность совмещения различных способов расчета составных элементов. |
1.Учитывает стоимость денег во времени. 2.Низкий уровень трудоемкости. |
| Недостатки |
1.Высокий уровень трудоемкости. 2.Громоздкость расчетов |
1.Возникновение дополнительной налоговой нагрузки. 2.Основные платежи приходятся на первый период |
1.Сложность отражения в бухучете. 2.Необходимость пересчета методом составляющих. 3.Низкий уровень наглядности. |
4. РИСКИ В ЛИЗИНГОВЫХ ОПЕРАЦИЯХ
Если в странах с развитой экономикой управление рисками считается наукой, в России управление рисками требует более гибкого подхода. Как правило, российские лизинговые компании вынуждены покрывать практически все риски по лизинговой сделке. Если же они смогут аккуратно и объективно выявить риски, связанные с конкретным лизингополучателем, то они смогут и точнее определить соответствующую премию по лизинговому договору. Это улучшит качество кредитного портфеля лизингодателя, снизит стоимость сделки, и будет способствовать более активному использованию финансовой аренды лизингополучателями и развитию лизингового сектора в целом. Для этого лизинговым компаниям необходимо уметь правильно оценивать риски и управлять ими.
Риски, с которыми сталкиваются лизинговые компании в процессе своей деятельности, в принципе, для всех одинаковы. Примерно равна и вероятность, с которой тот или иной риск может произойти. Но все-таки исходы из рисковых ситуаций разные для разных компаний. Это происходит из-за того, что в одной и той же ситуации одна группа людей обладает большей осведомленностью, нежели другая группа.
Специфической особенностью управления рисками при лизинговых операциях в российских лизинговых компаниях является то, что на сегодняшний день качество кредитного портфеля большинства компаний оставляет желать много лучшего, и, поскольку в России обороты капитала невелики, для лизинговой компании одна плохая лизинговая сделка может оказаться роковой.
4.1 Разделение рисков
Лизинговые компании, особенно обеспечивающие лизингополучателей новым, технически прогрессивным оборудованием, несут следующие риски по лизинговым операциям:
финансовые (неплатежеспособность лизингополучателей, задержки платежей, изменения налогообложения собственников и т.д.);
организационные (отсутствие механизма нейтрализации рисков в лизинговых контрактах, неверные действия руководителей и сотрудников лизинговых компаний);
технические (поломки, аварии, преждевременный износ вследствие нарушений лизингополучателем правил эксплуатации);
форс-мажорные (случайная гибель объекта лизинга, хищение, уничтожение в результате военных действий и т.д.) [Приложение В].
Однако на первоначальном этапе формирования лизинговой компании наиболее существенен экономический риск, определяемый общими макроэкономическими показателями развития различных сегментов народного хозяйства. Одним из его составляющих, поддающихся численному отображению, является ценовой риск, выражающийся в динамике уровня цен на производимую продукцию и предоставляемые услуги, в том числе и услуги лизинга. Его учет позволяет прогнозировать поток ожидаемых доходов от проводимой деятельности, с целью избрания правильной концепции развития, обеспечивающей максимальный доход, что особенно существенно на первоначальной стадии формирования предприятия.
Таким образом, эффективность лизинговой сделки во многом определяется стабильностью в конкретном сегменте рынка предоставления лизинговых услуг, а также сроками и условиями действия лизингового контракта. Однако до сих пор не существует четкой методики определения возможного риска недополучения планируемых доходов лизинговой деятельности, в зависимости от вышеперечисленных факторов [5]. В определении степени риска заинтересованы как лизингодатель, так и лизингополучатель, с целью установления обоснованной взаимовыгодной величины лизинговых платежей и формы их получения. В данном параграфе предлагается использовать методы математического анализа и теории вероятности для оценки риска применительно к особенностям лизинговой деятельности. Приведем методику Юдкиной А., которая может быть использована для определения рационального типа лизинговой сделки, в частности, при выборе финансовой и оперативной аренды.
Так, при заключении сделки финансового лизинга лизингодатель на срок действия договора застрахован от изменения уровня цен на предоставляемые им услуги, под воздействием различных макроэкономических факторов. В случае же сдачи имущества в оперативный лизинг лизингодатель, рассчитывая на более высокую величину дохода, в большей степени подвержен ценовому риску.
В соответствии с теорией вероятностей, общими показателями ценового риска лизинговых услуг, будут:
1. Стандартное (среднеквадратическое) отклонение, измеряющее дисперсию ожидаемой величины лизингового платежа:
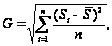 (25)
где:
 — количество
лизинговых
сделок;
 — значение
величины платежа
в i-ой лизинговой
сделке;
 — среднее
значение лизингового
платежа.
2. Коэффициент вариабельности, показывающий относительное значение разброса величины лизинговых выплат; чем выше коэффициент вариабельности, тем больше риск:
 (25)
3. Риск по каждому варианту рассчитывается по формуле:
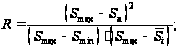 (27)
где:
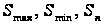 — соответственно
максимальная,
минимальная
и прогнозируемая
величина лизинговых
выплат.
Даже если риски по лизинговой сделке правильно оценены, то развитие лизинга в России, вообще, во многом зависит от надежных гарантий, сокращающих финансовые риски, которым могут быть подвергнуты участники лизинговых операций. Лизингодателям важно получение гарантий своевременного возврата лизинговых платежей, построение страховой защиты от потерь в результате неисполнения обязательств, наступившего вследствие временной или полной неплатежеспособности лизингополучателей.
4.2 Управление рисками
Степень детализации анализа в каждом конкретном случае различна и зависит от многих факторов, таких как предполагаемый объём финансирования проекта и доля проекта в лизинговом портфеле компании, значимость проекта для компании и т.д. В подавляющем большинстве случаев лизинговая компания рассматривается кредиторами как финансовый посредник. Основные составляющие комплексной оценки лизингополучателя как конечного заемщика с точки зрения кредитора стандартны. Особенность именно лизингового инвестиционного проекта проявляется в специфической оценки рисков и отработке гарантий своевременной возвратности капиталовложений в полном объеме.
Рассмотрим метода оценки риска применительно к компании - лизингодателю с целью определения величины чистого дисконтированного дохода от предоставления оборудования (автокран) в лизинг. Компания - лизингодатель планирует осуществить закупку данного оборудования у производителя. Основные экономические показатели приведены в таблице.
Таблица 7
| Наименование показателей | Значение |
| Балансовая стоимость имущества | 278,5 тыс. руб. |
| Годовая норма амортизации | 10% |
| Срок начисления амортизации | 10 лет |
| Срок договора | 5 лет |
| Периодичность лизинговых платежей в год | 1 |
| Ставка лизингового процента | 20% |
| Ставка процента за кредит | 15% |
| Ставка комиссионного вознаграждения | 5% |
| Доля заемных средств в стоимости имущества | 100% |
Компания - лизингодатель определяет тип заключаемого лизингового контракта (финансовый или операционный лизинг).
Согласно данным, приведенным в таблице выше, ежегодная сумма лизинговых платежей по финансовому лизингу составит 83,55 тыс.руб. (для упрощения расчетов принята аннуитетная форма платежа).
Таблица 8
| Годы | 2004 | 2005 | 2006 | 2007 | 2008 |
| Финансовый лизинг (аннуитетный платеж) | 83,55 | 83,55 | 83,55 | 83,55 | 83,55 |
Для использования метода оценки степени риска вследствие возможного недополучения ожидаемых платежей, а также определения прогнозируемой величины лизинговых платежей необходимо произвести ретроспективный анализ динамики стоимости использования лизингового имущества за период, равный сроку заключаемого контракта.
В таблице 9 приведены сведения о суммах лизинговых платежей, скорректированные на величину коэффициента использования по данному типу оборудования. Под коэффициентом использования понимается величина времени чистого использования оборудования по договору лизинга, к общему времени технически возможного времени использования.

где:
 - коэффициент
использования;
Таблица 9
| 1999 | 2000 | 2001 | 2002 | 2003 | |
| Коэффициент использования | 0,83 | 0,91 | 0,86 | 0,95 | 0,96 |
| Сумма лизинговых платежей | 71 | 76 | 75 | 84 | 85 |
Основываясь на проведенном анализе, предприятие - лизингодатель прогнозирует величину ожидаемых доходов от использования оборудования при оперативном лизинге, с учетом среднего коэффициента использования
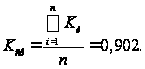
Прогнозируемая выручка от производственной деятельности при предоставлении лизингового оборудования:
Таблица 10
| Годы | 2004 | 2005 | 2006 | 2007 | 2008 |
| Сумма прогнозинуемых лизинговых платежей | 86 | 86 | 88 | 88 | 89 |
Согласно предлагаемому методу производим расчет среднеквадратического отклонения, коэффициента вариабельности и величины риска.
Прогнозируемую ставку лизинговых платежей устанавливаем исходя из минимально необходимой величины, основываясь на данных, полученных при определении величины финансового лизинга 83,55 тыс. руб.
Средняя величина лизингового платежа по контракту оперативного лизинга составляет:
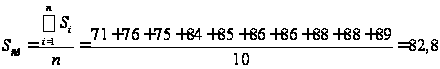 тыс.руб.
Среднеквадратическое отклонение и коэффициент вариабельности составят:
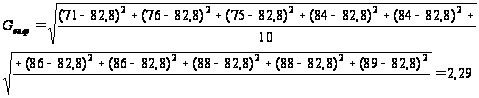
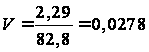
Величина риска по данному типу контракта составляет:
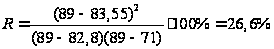
Средняя величина лизингового платежа по контракту финансового лизинга составляет:
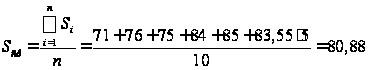 тыс. руб
Среднеквадратическое отклонение и коэффициент вариабельности в этом случае составят:
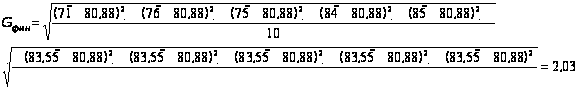
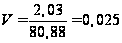
Величина риска по данному типу контракта составляет:
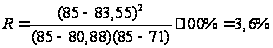
Определяем
величину
 (чистый
дисконтированный
доход) для каждого
из вариантов
лизинговой
сделки с учетом
прогнозируемого
риска недополучения
доходов по
каждому типу
лизингового
контракта.
Принимаем
коэффициент
дисконтирования
равный
 .
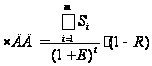
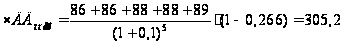 тыс.руб
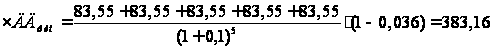 тыс.руб
Согласно расчетам, проведенным по предлагаемому методу, был произведен учет ценового риска при заключении договора финансового и оперативного лизинга на один и тот же вид оборудования. В результате расчетов было выявлено, что более высокий уровень дохода может быть достигнут при заключении договора финансового лизинга, при котором величина ценового риска ниже, чем при сдаче того же оборудования в оперативный лизинг. И хотя предпочтения компании - лизингодателя в пользу оперативного или финансового лизинга в первую очередь определяется характером спроса, предъявляемого на лизинговое оборудование, тем не менее фактор ценового риска может существенно влиять на выбор типа заключаемых контрактов.
5. ЗАДАЧА ОПТИМИЗАЦИИ ЛИЗИНГОВЫХ ПЛАТЕЖЕЙ
5.1 Постановка задачи
Рассматривается специальный класс оптимизационных задач, возникающих при моделировании финансового лизинга. Исходная задача оптимизации лизинговых платежей сведена к задаче линейного программирования при наличии дополнительных условий комплементарности на выделенные пары переменных, характеризующих прибыль и убытки лизингодателя по периодам. Показано, что при естественных для рассматриваемой модели лизинга ограничениях проблема допускает эффективное решение средствами линейного программирования.
Под финансовым лизингом понимается финансовая аренда. Этот вид деятельности достаточно широко распространен в экономической практике.
Рассмотрим одну из возможных схем лизинга.
1. Банк предоставляет лизингодателю кредит.
2. На сумму кредита лизингодатель приобретает у поставщика предмет лизинга.
3. Лизингодатель передает предмет лизинга в пользование лизингополучателю.
4. Лизингополучатель периодически выплачивает лизингодателю лизинговые платежи, а по завершении лизингового договора приобретает предмет лизинга по остаточной стоимости.
5. Лизингодатель рассчитывается по кредиту с банком и платит налоги.
Пусть лизинговый
договор охватывает
периодов.
Зафиксировав
некоторую
единицу измерения
времени, считаем,
что заданы
моменты
 ,
указывающие
срок окончания
 -го
периода (от
начала действия
договора).
Предполагается,
что именно в
моменты
и происходят
все финансовые
операции, связанные
с рассматриваемым
лизинговым
договором:
лизингополучатель
в момент
уплачивает
лизингодателю
очередной
лизинговый
платеж, а лизингодатель
возвращает
банку заранее
оговоренную
часть кредита
с соответствующими
процентами
и платит налоги
государству.
Величина этих
налогов будет
зависеть от
производимых
лизинговых
платежей, которые
и являются
управляющими
параметрами
рассматриваемого
процесса.
Неправильный выбор лизинговых платежей ведет к неоправданному завышению налоговых отчислений.
Предполагается,
что в каждый
период лизингодатель
получает определенную
сумму из поступающих
лизинговых
платежей в
качестве
вознаграждения
за услуги
лизингополучателю.
Будем считать,
что лизингодатель
рассматривает
суммы получаемых
вознаграждений
приведенными
к началу действия
лизингового
договора. Тем
самым речь идет
о домножении
получаемых
сумм на дисконтирующий
множитель: если
 — сумма, полученная
лизингодателем
в момент
,
то считается,
что она эквивалентна
сумме
 ,
полученной
в начальный
момент времени
 ,
где
 — непрерывно
начисляемая
безрисковая
ставка процента,
применяемая
лизингодателем.
Аналогично
оценивает
выплачиваемые
лизинговые
платежи лизингополучатель,
приводя их
также к начальному
моменту времени
 .
Задача состоит в том, чтобы спланировать лизинговые платежи таким образом, что:
обеспечивается
выполнимость
всех требуемых
выплат лизингодателя
в каждый момент
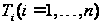 ,
т. е. не допускается
превышение
расходов над
доходами. При
этом возможно
использование
неизрасходованных
средств предыдущих
периодов;
обеспечивается
заданный уровень
 приведенной
стоимости
суммарного
вознаграждения
лизингодателя;
при фиксированной
непрерывно
начисляемой
безрисковой
ставке процента
 ,
применяемой
лизингополучателем,
достигается
минимум суммы
приведенных
лизинговых
платежей.
5.2 Математическая формализация модели
Для простоты не будем учитывать налог на добавленную стоимость (предполагая, например, что он немедленно возмещается). Все расходы лизингодателя разделим на две группы: зависящие от объемов лизинговых платежей и не зависящие от них.
К первой
группе относятся
налоги с оборота
и налог на прибыль.
Пусть
 — лизинговый
платеж в
-й
период и
 — суммарная
ставка налогов
с оборота
 .
Тогда величина
налогов с оборота,
выплачиваемого
с платежа
,
равна
 .
Все расходы
второй группы
разбиваются,
в свою очередь,
на две составные
части:
 — расходы,
учитываемые
при исчислении
прибыли за
-й
период (например,
процентные
платежи банку
и т. п.),
 — расходы за
-й
период, не включаемые
в расчет налога
на прибыль
(например, погашение
части кредита).
В расчете
прибыли за
-й
период участвует
также величина
амортизации
предмета лизинга
 .
Все величины
 считаются
заданными
изначально.
В этих обозначениях
расчет прибыли
за
-й
период осуществляется
по формуле
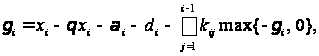 (28)
где
 — неотрицательные
коэффициенты,
содержательный
смысл которых
состоит в следующем.
Собственно
о прибыли мы
говорим лишь
в случае неотрицательности
 .
В противном
случае речь
должна идти
об убытке в
размере
 .
Коэффициенты
задают учет
в прибыли
-го
периода убытков
предыдущих
периодов и
подчинены
естественным
условиям:
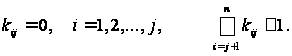
Пусть, далее,
 — остаточная
стоимость
предмета лизинга,
 — ставка налога
на прибыль
 .
В принятых
обозначениях
доход
 лизингодателя
в
-й
период будет
задаваться
формулами:
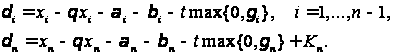 (29)
Теперь мы можем записать условия нашей задачи соответственно в виде:
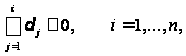 (30)
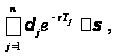 (31)
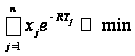 (32)
Для удобства дальнейшего изложения проведем некоторое упрощение вида задачи. С этой целью введем новые вспомогательные обозначения.
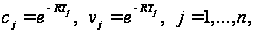
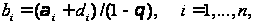
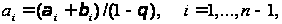
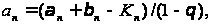
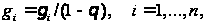
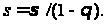
В результате исследуемая задача получает следующую математическую формулировку:
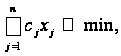 (33)
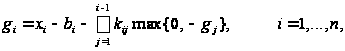 (34)
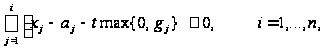 (35)
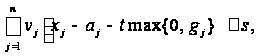 (36)
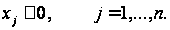 (38)
Отметим, что
все фигурирующие
здесь константы
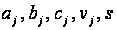 положительны
и коэффициенты
 и
 подчинены
условию монотонности
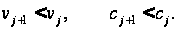 Кроме того,
выполняется
 Это,
как легко видеть,
следует из
естественного
требования
 где
 — балансовая
стоимость
предмета лизинга
и
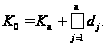
5.3 Решение задачи
Для упрощения
вида задачи
введем дополнительные
неотрицательные
неизвестные
 ,
обозначая через
левую часть
неравенств
(35):
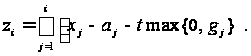 (38)
Отсюда следует
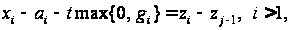
и неравенство (36) можно переписать в виде
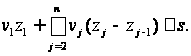
Раскрывая скобки и перегруппировывая слагаемые, отсюда получаем
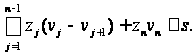
Введем величины
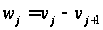 при