Методи економетрії
Міністерство освіти і науки України
Відкритий міжнародний університет розвитку людини "Україна"
Самостійна робота на тему:
Економетричний аналіз даних
виконала
студентка групи ЗМЗЕД-41
спеціальності ”менеджмент
зовнішньекономічної діяльності”
Викладач: Пономаренко І.В.
Київ-2006
Мета роботи:
за даними спостережень необхідно:
1.провести розрахунки параметрів чотирьохфакторної моделі;
2.обчислити розрахункові значення Yр за умови варыювання пояснюючих змынних х.
3.перевырити істотність моделі за допомогою коефіцієнтів кореляції і детермінації, критерію Фішера та критерію Стюдента.
4.перевірити наявність мультиколінеарності за допомогою алгоритму Фаррара-Глобера.
Хід роботи:
1.1 проведення розрахунків параметрів чотирьохфакторної моделі
а) запишемо матрицю пояснбвальних змінних, яка буде містити: перший стовпчик – одиничні значення; наступні стопчики значення х1, х2, х3, х4 – відповідно інвестиції, виробничі фонди, продуктивність праці та оборотність коштів.
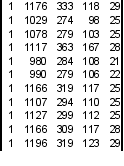
Х=
б) транспонуємо матрицю Х:
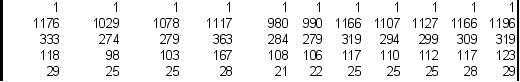
ХI=
в) виконуємо множення матриць ХХI в результаті отримуємо:
-
11 12132 3352 1279 282 12132 13437196 3710520 1415909 312747 3352 3710520 1028912 394291 86451 1279 1415909 394291 152077 33041 282 312747 86451 33041 7300
г) знайдемо матрицю обернену до ХХI:
-
27,6707 -0,0271 -0,0547 0,0401 0,5579 -0,0271 0,0001 -0,0003 0,0003 -0,0018 -0,0547 -0,0003 0,0021 -0,0024 -0,0001 0,0401 0,0003 -0,0024 0,0032 -0,0020 0,5579 -0,0018 -0,0001 -0,0020 0,0663
д) помножимо ХIY:
| 7135 |
| 7902232 |
| 2187659 |
| 836936 |
| 184100 |
є)отримаємо параметри розрахувавши вектор ^A=(ХХI)-1 ХIY
| -24,4079 |
| 0,1725 |
| 1,4300 |
| -0,2449 |
| 2,9469 |
Після проведення розрахунків було отримано наступні значення параметрів лінійної моделі:
b0 = -24,41
b1 = 0,1725
b2 = 1,43
b3 = -0,2449
b4 = 2,9469
На основі отриманих параметрів чоритьхфакторної лінійної моделі побудуємо рівняння, яке буде мати наступний вигляд:
Yр = (-24,41)+0,1725х1+1,43х2-0,2449х3+2,9469х4.
Отже, отримане рівняня свідчить, що при збільшенні інвестицій на одиницю, прибутки зростуть 172 у.о, за умови незмінності інших факторів; при збільшенні виробничих фондів на одиницю прибутки зростуть на 1430 у.о. за умови незмінності інших факторів; при збіленні продуктивності праці на одиницю прибутки зменьшаться на 244 у.о. за умови незмінності інших факторів; при збільшенні оборотності коштів на одиницю, прибутки збільшаться на 2946 у.о.
1.2 обчислення розрахунків значень Yр за умови варіювання
Вплив факторів на прибуток
| № | Yp | Yp(x1) | Yp(x2) | Yp(x3) | Yp(x4) |
| 1 | 749,43 | 701,88 | 728,53 | 688,84 | 689,33 |
| 2 | 634,66 | 676,60 | 645,93 | 693,74 | 686,38 |
| 3 | 648,86 | 685,03 | 652,93 | 692,51 | 686,38 |
| 4 | 766,33 | 691,73 | 770,53 | 676,83 | 695,22 |
| 5 | 626,00 | 668,17 | 659,93 | 691,29 | 674,59 |
| 6 | 624,15 | 669,89 | 652,93 | 691,78 | 677,54 |
| 7 | 716,57 | 700,16 | 708,93 | 689,08 | 686,38 |
| 8 | 673,14 | 690,01 | 673,93 | 690,80 | 686,38 |
| 9 | 683,09 | 693,45 | 680,93 | 690,31 | 686,38 |
| 10 | 711,41 | 700,16 | 694,93 | 689,08 | 695,22 |
| 11 | 732,05 | 705,32 | 708,93 | 687,61 | 698,17 |
|
cер варт |
687,79 |
689,31 |
688,94 |
689,26 |
687,45 |
1.3 перевірити істотність моделі за допомогою коефіціентів кореляції і детермінації
Для перевірки істотності моделі за допомогою коефіцієнтів кореляції, для цього необхідно побудувати кореляційну матрицю.
-
Х1 Х2 Х3 Х4 Y Х1 1 0,2393 0,3829 0,8633 -0,170 Х2 0,239 1 0,3291 0,259 -0,218 Х3 0,383 0,3291 1 0,5175 0,214 Х4 0,863 0,259 0,5175 1 0,326 Y -0,170 -0,2180 0,2140 0,3263 1
Отже, найбільший коефіціент кореляції між пояснювальними змінними спостерігається для х4 та х3:R(х4, х3) = 0,5175. В той же час, найбільший коефіціент кореляції між пояснюваною змінними спостерігається для х1 та х4 :R(х1, х4) = 0,863. Отриманий результат показав, що оборотність коштів найбільше пов’язана з інвестиціями.
Наступним кроком перевірки істотності зв’язку між змінними буде розрахунок коефіцієнта детермінації з використанням середніх квадратів відхилень:
R2 = (Q2y - Q2u)/ Q2y=1-( Q2u - Q2y ).
Виходячи з формули розраховуємо загальну дисперсію (Q2y ) та дисперсію залишків ( Q2u).
а) загальна дисперсія (для прибутку) розраховуються на основі розрахункової таблиці:
-
706 57,36364 3290,58678 588 -60,63636 3676,76860 617 -31,63636 1000,85950 725 76,36364 5831,40496 598 -50,63636 2564,04132 588 -60,63636 3676,76860 686 37,36364 1396,04132 608 -40,63636 1651,31405 627 -21,63636 468,13223 686 37,36364 1396,04132 706 57,36364 3290,58678 648,6364 x 2567,5041
Q2u= 2567,5041/11 = 233,409
б) дисперсія залишків розраховуються за допомогою наступного співвідношення:
Q2u=YIY-^AХIY/n-m
спочатку множимо YI на матрицю Y:
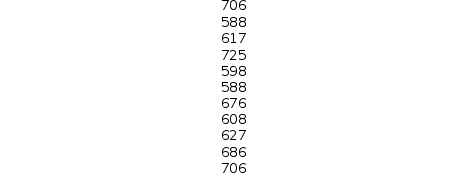 YI=
YIY =| 4649403 |
транспонуємо матрицю ^A:
|
-24,411 |
0,173 |
1,430 |
-0,245 |
2,947 |
проводимо розрахунок ^AХIY:
AХIY = | 4654875 |
скориставшись співвідношенням, знаходимо дисперсію залишків:
Q2u=4649403-4654875/11-4=-501,461
розраховуємо коефіцієнт детермінації:
R2 = 1-( -501,461/233,409) = 3,148
Розрахований коефіцієнт детермінації R2 = 3,148, дана чотирьох факторна модель показує, що прибуток повністю визначається врахованими факторами.
1.4 перевірити нявність мультиколінеарності за допомогою алгоритму Фаррара-Глобера
1.4.1 нормалізуємо зміни в економетричній моделі
-
№ Xі1-Х1
Xі2-Х2
Xі3-Х3
Xі4-Х4
(Xі1-Х1)2
(Xі2-Х2)2
(Xі3-Х3)2
(Xі4-Х4)2
1 -73 -28 -2 -3 5342 799 2,98347 11,314 2 74 31 18 1 5463 944 333,893 0,40496 3 25 26 13 1 620 662 176,165 0,40496 4 -14 -58 -51 -2 199 3396 2573,26 5,58678 5 123 21 8 5 15107 430 68,438 21,4959 6 113 26 10 4 12748 662 105,529 13,2231 7 -63 -14 -1 1 3980 204 0,52893 0,40496 8 -4 11 6 1 17 115 39,3471 0,40496 9 -24 6 4 1 580 33 18,2562 0,40496 10 -63 -4 -1 -2 3980 18 0,52893 5,58678 11 -93 -14 -7 -3 8666 204 45,2562 11,314 Всьго х х х х 56703 7466 3364,18 70,5455
|
Q2X1= |
5154,82 |
|
Q2X2= |
678,744 |
|
Q2X3= |
305,835 |
|
Q2X4= |
6,413 |
1.4.2 нормалізуємо зміни в економетричній моделі. Матриця нормалізованих змінних буде мати наступний вигляд
|
-0,31 |
-0,1187 |
-0,0298 |
-0,4005 |
|
0,3104 |
0,1290 |
0,3150 |
0,0758 |
|
0,1046 |
0,1080 |
0,2288 |
0,0758 |
|
-0,0592 |
-0,2447 |
-0,8746 |
-0,2814 |
|
0,5162 |
0,0870 |
0,1426 |
0,5520 |
|
0,4742 |
0,1080 |
0,1771 |
0,4329 |
|
-0,2649 |
-0,0599 |
-0,0125 |
0,0758 |
|
-0,0172 |
0,0450 |
0,1081 |
0,0758 |
|
-0,1012 |
0,0241 |
0,0737 |
0,0758 |
|
-0,2649 |
-0,0179 |
-0,0125 |
-0,2814 |
|
-0,3909 |
-0,0599 |
-0,1160 |
-0,4005 |
Х* =
1.4.3 визначаємо кореляційну матрицю на основі елементів матриці нормалізованих змінних
Rхх = Х*I Х*
|
1 |
0,2393 |
0,3829 |
0,8633 |
|
0,239 |
1 |
0,3291 |
0,259 |
|
0,383 |
0,3291 |
1 |
0,5175 |
|
0,863 |
0,259 |
0,5175 |
1 |
Rхх =
Обчислимо Х2 за наступною формулою:
Х2=-[n-1-1/6(2m+5)]ln | Rхх |.
розраховуємо визначник кореляційної матриці скориставшись правилом Сарруса:
|Rхх | =1*1*1*1-0,863*0,3291*0,863*0,3291 = 0,9193.
Знаходимо Х2:
Х2=-[11-1-1/6(2*4+5)]ln | 0,9193|=7,8342*-0,08=-0,63.
З ймовірністю 0,919 можна стверджувати, що між факторними ознаками не існує мультиколінеарності, оскільки Х факт. < Х табл.