Розв’язування економетричних задач
Лабораторна робота № 1
Тема. Застосування електронних таблиць EXCEL та пакетів прикладних програм для розв’язування економетричних задач
Мета роботи: ознайомитися з порядком застосування електоронних таблиць та пакетів прикладних програм у сатистичних та економетричних розрахунках.
Завдання
Ознайомитися з прийомами використання електронних таблиць EXCEL для економетричних розрахунків.
Ознайомитися з функціональними можливостями професійних пакетів прикладних програм статистичної обробки даних STATGRAFICS, SPSS.
Хід роботи
1) Для ознайомлення з можливостями застосування електронних таблиць в економетричних розрахунках скласти в оболонці EXCEL розрахункову табл. 1.1. Занести вихідні дані – ряди даних для змінних X, Y. Розрахувати значення граф 4 – 7, а також значення параметрів A, B за формулами:
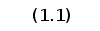 ,
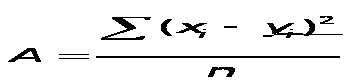
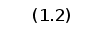
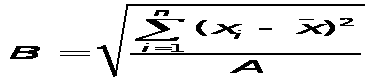 .
Таблиця 1.1
Макет розрахункової таблиці для виконання завдання 1
|
№ спотереження |
|
|
|
|
|
|
|
1 |
||||||
|
2 |
||||||
|
… |
||||||
|
n |
||||||
|
Сума |
||||||
|
Середнє значення |


Для розрахунків використати функції СУММ, СРЗНАЧ, СТЕПЕНЬ, КОРЕНЬ, СУММПРОИЗВ, ЧСТРОК.
2) Ознайомитися з можливостями EXCEL при виконанні операцій з матрицями. Використовуючи функції ТРАНСП, МУМНОЖ, МОБОР, виконати дії з матрицями (завдання 1.2).
Вихідні дані для розрахунків:
матриця D = (12 х 4)
y – вектор розмірністю (12 х 1)
Для виконання завдання необхідно згадати елементи матричного обчислювання.
Елементи лінійної алгебри
1. Матриці
При розв’язуванні економічних задач використовуються таблиці значень, системи регресій, які зручно записувати з використанням матричних позначень.
Основні визначення
Матриці – це прямокутні таблиці елементів, розташованих по рядках та стовпцях:
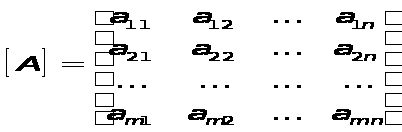 .
Матриця
 називається
прямокутною
матрицею порядку
m на n або (m x n) (m – число
рядків, n – число
стовпців).
Елемент,
який знаходиться
в i-му рядку та
в j-му стовпці,
позначається
через
 (перший індекс
– номер рядка,
другий – стовпця).
Матриця, в якій число рядків дорівнює числу стовпців, називається квадратною. Порядок квадратної матриці визначається одним числом – кількістю рядків (стовпців).
Матриця, яка складається з одного рядка елементів, називається вектором-рядком.
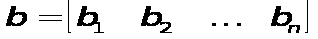
Матриця, яка складається з одного стовпця елементів, називається вектором-стовпцем.
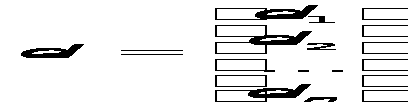
Квадратна матриця називається діагональною, якщо елементи, які не належать головній діагоналі, дорівнюють нулю.
Діагональна
матриця, в якої
кожен елемент
головної діагоналі
дорівнює одиниці,
називається
одиничною
і позначається
буквою
 .
Одинична матриця має вигляд:
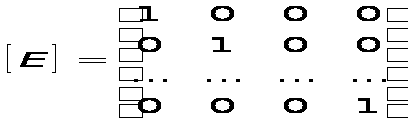 .
Матриця, в якої всі елементи дорівнюють нулю, називається нульовою.
Квадратна
матриця
порядку n називається
симетричною,
якщо виконується
умова
 для всіх елементів
цієї матриці.
Рівність
двох матриць.
Матриця
дорівнює матриці
 ,
якщо вони однакових
розмірів, наприклад
(m x n), і мають однакові
відповідні
елементи:
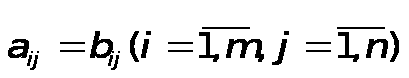 .
Дії над матрицями
Додавання матриць
Додавання
матриць вводиться
тільки для
матриць одного
порядку. Сумою
двох матриць
і
порядку
(m x n) називається
матриця
 ,
яка має такий
самий порядок
(m x n), причому кожен
елемент матриці
дорівнює сумі
відповідних
елементів
матриць
і
:
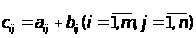 .
Множення числа на матрицю
Добутком
числа
 на матрицю
порядку (m x n) називається
матриця
порядку (m x n), кожний
елемент якої
дорівнює добутку
числа
на відповідний
елемент матриці
:
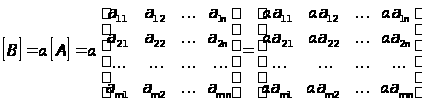 .
Для додавання і множення матриць на число справедливі такі операції:
 а)
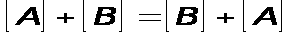
- комутативний закон додавання матриць;
 б)
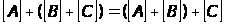
 - асоціативний
закон додавання
матриць;
в)
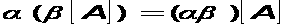
 - асоціативний
закон множення
чисел на матрицю;
г)
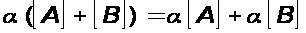
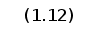 - дистрибутивний
закон множення
числа на суму
матриць;
ґ)
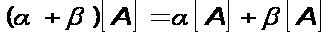
- дистрибутивний закон множення суми чисел на матрицю.
Добуток матриць
Добуток
двох матриць
вводиться лише
для узгоджених
матриць. Дві
матриці
і
називаються
узгодженими,
якщо кількість
стовпців першої
матриці
дорівнює кількості
рядків другої
матриці
.
Якщо
матриці
порядку (m x n) і
порядку (n x p) узгоджені,
то добутком
цих матриць
називається
матриця
порядку (m x p), для
якої елемент
 дорівнює
добутку кожного
елемента і-го
рядка матриці
на j-й стовпець
матриці
.
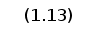 Взагалі
операція множення
матриць не
комутативна:
 .
Квадратну матрицю можна помножити саму на себе, тобто піднести до квадрата.
Для дій над матрицями справедливі такі властивості:
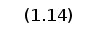 а)
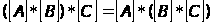
 - асоціативний
закон множення
матриць;
б)

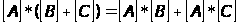
 - дистрибутивний
закон множення
матриці на суму
матриць;
в)
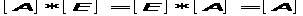
-
комутативний
закон множення
квадратної
матриці
на одиничну
матрицю
такого ж порядку.
Транспонування матриць
Матриця
’
називається
транспонованою
відносно матриці
,
якщо кожен
стовпець матриці
’
є відповідним
рядком матриці
,
тобто перший
стовпець матриці
’є
першим рядком
матриці
,
відповідно
другий стовпець
матриці
’
є другим рядком
матриці
і т.д.
Для елементів транспонованих матриць виконується умова
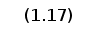
 .
Якщо
квадратна
матриця
симетрична,
то виконується
умова
 .
Властивості транспонованих матриць:

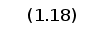
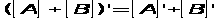
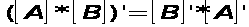
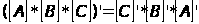
Інвертування матриць
Розглянемо невироджену матрицю n-го порядку:
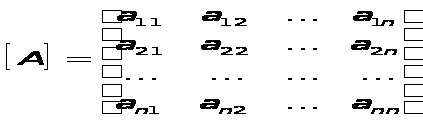 .
Квадратна
матриця
називається
невиродженою,
якщо її визначник
не дорівнює
нулю, тобто
 ,
і виродженою,
якщо її визначник
дорівнює нулю,
тобто
 .
Квадратна
матриця
 називається
оберненою до
квадратної
матриці
того ж порядку,
якщо їх добуток
дорівнює одиничній
матриці:
Визначення рангу матриці
Якщо у будь-якій матриці виділити r довільних столбців та r довільних рядків, то з елементів матриці, які містяться на перетині цих рядків і стовпців, можна скласти визначник r-го порядку. Його називають мінором r-го порядку.
Рангом матриці називають число, яке дорівнює найвищому порядку її мінора, відмінного від нуля (rang [A]).
Диференціальне обчислювання в матричній формі
Розглянемо деякі випадкидиференціального обчислювання в матричній формі, які використовуються в економетриці.
1.Похідна
від скалярного
добутку векторів
( )
по одному з них
дорівнює другому:
 .
2.Розглянемо
добуток
 ,
де А – квадратна
симетрична
матриця порядку
n, x – вектор розмірністю
n.
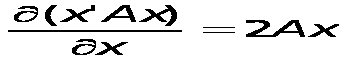
 або
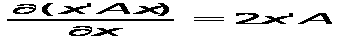 .
 .

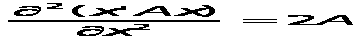
Друга частинна похідна по вектору х :
 .
Для побудови та аналізу економетричних моделей, а також для прогнозування економічних процесів застосовується ряд професійних пакетів прикладних програм. Такими є пакет STATGRAFICS, SPSS. В рамках лабораторної роботи необхідно поверхньо ознайомитися з призначенням цих пакетів, їх функціональними можливостями та особливостями, а також послідовністю операцій, які виконуються з їх застосуванням.
Завдання для самостійної роботи студентів
Завдання 1.1
Згадати правила виконання операцій з матрицями (додавання, множення, транспонування, інвертування, диференціювання).
Завдання 1.2
Виконати дії над матрицями:
 ,
 ,
 ,
 ,
 (E – одинична
матриця).
Вихідні дані для розрахунків:
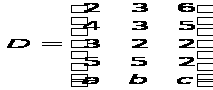 ,
abc – три останні
цифри шифру
студента,
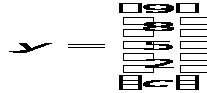 .
Лабораторна робота № 2
Тема. Парна лінійна регресія
Мета роботи: навчитися будувати парну лінійну регресійну модель економічних процесів.
Завдання
1. На основі спостережених даних показника Y і фактора X знайти оцінки:
коефіцієнтів кореляції і детермінації;
параметрів лінії регресії
 .
2. Побудувати ANOVA-таблицю для парної регресії.
3. Використовуючи критерій Фішера, з надійністю P=0.95 оцінити адекватність прийнятої моделі статистичним даним.
4. Розрахувати інші показники якості моделі.
5. Використовуючи t-статистику, з надійністю Р=0.95 оцінити значущість коефіцієнта кореляції.
6. Використовуючи t-статитстику, з надійністю Р=0.95 оцінити значущість параметрів моделі та визначити інтервали довіри для параметрів.
7. Якщо модель адекватна статистичним даним, то знайти:
з надійністю Р=0.95 надійні зони базисних даних;
точковий прогноз показника;
інтервальні прогнози показника та його математичного сподівання.
8. На основі одержаної економетричної моделі зробити висновки.
Хід роботи
1) Коєфіцієнт кореляції є мірою щільності зв’язку між змінними.
Коєфіцієнт кореляції між двома рядами спостережуваних змінних X та Y розраховується за формулою:

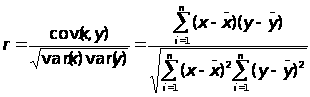
Коефіцієнт детермінації дорівнює квадрату коефіцієнта кореляції.
Вводиться гіпотеза, що між фактором Х та показником Y існує лінійна стохастична залежність
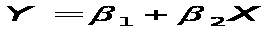 .
Оцінки
параметрів
 та
 парної регресіїобчислюються
методом 1МНК
за формулами:

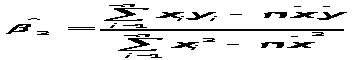 ,
(або

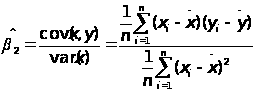 )

 ,
де n – кількість спостережень.
Для роботи використовується пакет EXCEL. Складається розрахункова таблиця за макетом (табл.2.1) і розраховуються оцінки параметрів:
Таблиця 2.1
Розрахункова таблиця для оцінки параметрів парної лінійної моделі (за формулами (2.1), (2.3))
|
№ спостереження |
|
Y |
XY |
X2 |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
||||
|
2 |
||||
|
… |
||||
|
n |
||||
|
x |
х |
||
|
Середнє значення |
х |
х |
||
|
Прогнозне значення |
Результат
розрахунків
– вектор параметрів
 .
2. Для проведення дисперсійного аналізу складається ANOVA-таблиця (табл. 2.2):
Таблиця 2.2
ANOVA-таблиця
|
Кількість ступенів вільності |
Сума квадратів |
Середні квадрати |
|
Зумовлене регресією (модель) |
К-1 |
|
|
|
Не пояснюване за допомогою регресії (помилка) |
n-K |
|
|
|
Загальне |
n-1 |
|
- |


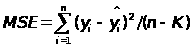

У разі парної регресії К=2 – кількість оцінюваних параметрів.
Для розрахунку ANOVA-таблиці розрахункова табл. 2.1 додається такими графами :
Продовження табл. 2.1
|
№ спостереження |
|
( |
|
( |
( |
|
1 |
6 |
7 |
8 |
9 |
10 |
|
1 |
|||||
|
2 |
|||||
|
… |
|||||
|
n |
|||||
|
0 |
||||
|
Середнє значення |
х |
Х |
0 |
х |
х |
|
Прогнозне значення |

 )2

 )2
3. Перевірка моделі на адекватність за допомогою критерія Фішера здійснюється за 6-ти-кроковою схемою.
КРОК 1. Формулюються нульова та альтернативна гіпотези:
 -
незалежна
змінна Х не
впливає на
значення залежної
Y.
 - значення
Х впливає на
значення Y.
КРОК 2.
Задається
рівень значущості
:
 .
КРОК 3. Обчислюється F-відношення:

 .
КРОК 4.
Знаходиться
критичне значення
F-розподілу
Фішера при
заданому рівні
значущості
та з (К-1), (n-K) ступенями
вільності
(функція FРАСПОБР
в EXCEL) -
 .
КРОК 5. Порівнюється розрахункове та критичне значення функції F-розподілу.
КРОК 6.
Робиться висновок.
Якщо
 ,
тоді гіпотеза
 відхиляється,
якщо
 ,
то
приймається.
4. Розраховуються інші показники адекватності моделі:
Середня помилка прогнозу ME:

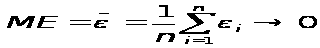 ;
Дисперсія помилок VAR:

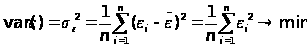
 та
стандартне
відхилення:
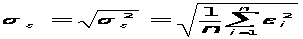 ;
Середній квадрат помилки MSE (з ANOVA-таблиці):

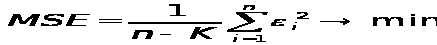
 або
сума квадратів
помилок SSE:
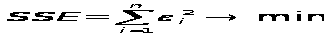 .
Абсолютна середня процентна помилка MAPE:

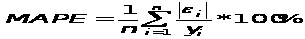 (
 )
Якщо MAPE<10% - існує висока точність прогнозу;
10%< MAPE<20% - добра точність;
20%< MAPE<50% - задовільна точність;
MAPE>50% - незадовільна точність.
Середня процентна помилка MPE:

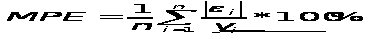
(MPE<|5%|)
Середня абсолютна помилка MAE:

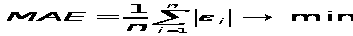 .
5. Оцінка значущості коефіцієнта кореляції здійснюється за допомогою t-теста (6 кроків).
КРОК 1. Формулюються нульова та альтернативна гіпотези:
 - в генеральній
сукупності
немає зв’язку
між X та Y
 - коефіцієнт
кореляції
статистично
значущий
КРОК 2.
Обирається
рівень значущості:
.
КРОК 3. Знаходиться розрахункове значення t-статистики:

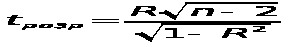 ,
де R – вибірковий коефіцієнт кореляції.
КРОК 4. За
таблицями
t-розподілу
Ст’юдента
знаходиться
критичне значення
функції розподілу
 (функція СТЬЮРАСПОБР
в EXCEL).
КРОК 5. Розрахункове значення t-статистики порівнюється з табличним. Знаходиться критична зона (рис. 2.1).
КРОК 6.
Якщо розрахункове
значення t-статистики
потрапляє в
критичну зону,
то
відхиляється,
у ішшому випадку
-