Статистический анализ страховой деятельности
Этот коэффициент лежит в основе расчета тарифной ставки, которая в виде брутто-ставки состоит из нетто-ставки, надбавки за риск и нагрузки, учитывающей расходы на ведение дела, формирование резервных и других фондов, а также определенную плановую прибыль от страховой деятельности.
Нетто-ставка предназначена для формирования страхового фонда, который используется для страховых выплат страхователям, т.е. для выполнения финансовых обязательств страховщика по договорам.
Например, 80 человек застрахованы от несчастных случаев на 200 у.е. каждый (средняя страховая сумма), а статистика показывает, что ежегодно 4 человека подвергаются страховому случаю (частость f= 4 : 80 = 0,05). Тогда общие ежегодные страховые выплаты составят
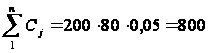 y.e.,
Аналогичный результат получается по формуле
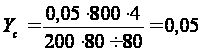 или
5%
Следовательно,
тарифная нетто-ставка
адекватна
коэффициенту
убыточности
страховой суммы
( =
Ус),
а для одного
вида страхования
она еще равна
и частости
страховых
случаев, т.е.
=f
Если страховая компания занята несколькими видами страхования, то коэффициент убыточности страховых сумм, равнозначный средней тарифной нетто-ставке, определяется средневзвешенно по формуле
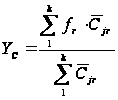 (2.23.)
где r = 1, ..., k — признак вида страхования.
При нескольких одновременных видах страхования средняя тарифная нетто-ставка отличается от средней частости страховых случаев.
Каждый вид страхования по структуре может состоять из нескольких подвидов. Например, личное страхование может включать случаи потери здоровья, смерти, дожития до определенного возраста. Тогда совокупная нетто-ставка одного вида страхования должна состоять из . нескольких частных нетто-ставок по подвидам.
При расчете
тарифных нетто-ставок
страхований,
для которых
отсутствуют
статистические
данные по величинам
 ,
и
 ,
их значения
могут
оцениваться
экспертным
путем либо
могут использоваться
аналоги. На
основе анализа
последних
рекомендуется
отношение
средней выплаты
к средней страховой
сумме (
 )
принимать не
меньше:
0,4 — при страховании средств наземного транспорта;
0,5 — при страховании грузов и имущества;
0,6 — при страховании средств водного и воздушного транспорта;
0,7 — при страховании ответственности владельцев средств транспорта и финансовых рисков.
При этом страхование ответственности предусматривает наличие заранее неопределенных третьих лиц (кроме страховщика и страхователя), которым законодательно или по решению суда производятся соответствующие выплаты, компенсирующие причиненный вред или ущерб их материальному состоянию, здоровью или имуществу.
Учет страховых рисков
Величина
страхового
тарифа находится
в прямой зависимости
от степени
риска, поскольку
страховой взнос
есть усредненный
платеж по виду
страхования
и возможны его
отклонения
в любую сторону
в зависимости
от конкретной
ситуации. Для
компенсации
возможных
непредвиденных
обстоятельств
(например, захват
террористами
транспортного
средства с
туристами)
к нетто-ставке
делается гарантийная
надбавка за
риск, которую
принято называть
дельта-надбавкой
( -надбавка).
Возможны два варианта расчета такой надбавки: по одному виду страхования (страховому риску) и по нескольким видам страховых рисков. При первом варианте
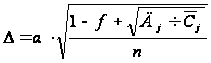 (2.24.)
Где
 —
коэффициент
доверия, зависящий
от вероятности
гарантии
безопасности
и определяемый
по приведенным
ниже данным:
 …………………
0,84 0,90 0,95 0,98 0,998
…………………
1,0 1,30 1,65 2,0 3,0
Величина
 представляет
собой простую
дисперсию
страховых
выплат при
наступлении
страховых
случаев и
определяется
по известной
формуле
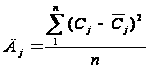 (2.25.)
Если нет данных страховой статистики для определения дисперсии, то допускается вычисление рисковой надбавки по формуле
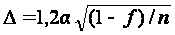 (2.26.)
При расчете рисковой надбавки по нескольким видам страхования одновременно (второй вариант) пользуются формулой
 (2.27.)
где
 —
коэффициент
вариации страховой
выплаты как
отношение
среднеквадратического
отклонения
к средней сумме
страховых
выплат. Он
определяется
по выражению
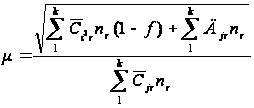 (2.28.)
При неизвестной дисперсии по какому-либо r-му виду страхования Дi =0 и соответствующее слагаемое в числителе выражения (2.28.) заменяется величиной
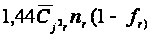 (2.28.1.)
А если неизвестна дисперсия ни по одному виду страхования, то коэффициент вариации вычисляется по формуле
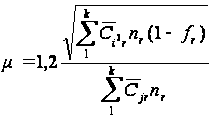 (2.29.)
Формулы
(3.66)—(3.68) тем точнее,
чем больше
число страховых
случаев. При
 <
10 они являются
приближенными.
Если частости,
средние страховые
суммы и выплаты
определены
не по статистическим
данным, а по
другим источникам,
надо принять
= 3 для обеспечения
наибольшей
вероятности
безопасности
страхования.
С учетом рисковой надбавки основная часть страховой тарифной ставки определится по формуле
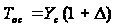 (2.30.)
2.3. Определение тарифной брутто-ставки (или страхового тарифа)
Остальная часть страховой тарифной ставки называется нагрузкой, включающей в себя следующие текущие расходы страховщика: оплату труда штатных и нештатных работников (брокеров, агентов, представителей, экспертов); административно-хозяйственные (аренда помещений, плата за отопление, водо- и энергоснабжение, канализацию и пр.); приобретение организационно-вычислительной техники, почто-во-телеграфные услуги; командировочные и представительские расходы; затраты на рекламу и пропаганду страхового дела (выступления в СМИ, организация выставок, лотерей, и т.п.). В нагрузку входят и расходы на превентивные мероприятия, включающие отчисления в запасные, резервные и другие фонды (например, в фонд предупредительных мероприятий по снижению риска наступления страхового случая). В нагрузку включается также определенный норматив на формирование плановой прибыли от страховой деятельности.
Все составляющие нагрузки иногда рассчитываются аналогично нетто-ставке, но, как правило, вся нагрузка устанавливается в доле dn от брутто-ставки страхового тарифа, т.е. страховой тариф в целом определяется по формуле
(3.70)
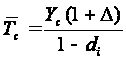 (2.31.)
Страховой тариф лежит в основе определения эффективности страховых операций как системы показателей, характеризующей экономическую целесообразность проведения различных видов страхования.
2.4. Статистический анализ и показатели эффективности страхования
Основным показателем эффективности страхования является рентабельность в виде обычного отношения годовой балансовой прибыли к сумме доходов страховщика за год. При этом доходы Дс определяются по формуле
а балансовая прибыль Я6 равна
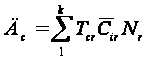 (2.32.)
А балансовая прибыль Пб равна
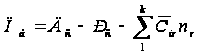
где Рс — текущие расходы страховщика.
Следовательно, рентабельность страховых операций можно рассчитать по формуле
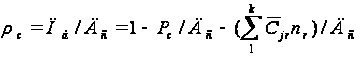 (2.33.)
в которой
отношение РС/ДС
— это известный
показатель
затрат на рубль
доходов, а отношение
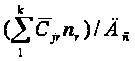 называется
убыточностью
' доходов
страховщика.
Текущие расходы страховщика могут быть определены аналогично доходам по формуле (3.71), но с использованием в ней вместо брутто-ставки страхового тарифа ставки текущих расходов, т.е.
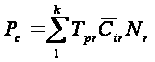 (2.34.)
В свою очередь, ставка текущих расходов определяется по формуле
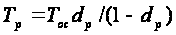 (2.35.)
Где dр — часть доли нагрузки, относимая на текущие расходы страховщика.
Применяя среднее значения тарифных и расходных ставок, формулу (2.33) можно представить выражением
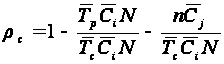
преобразование которой дает
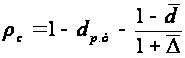 (2.36.)
Где
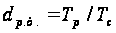 —
доля текущих
расходов в
среднем страховом
тарифе.
При этом необходимые средние величины определяются по формуле
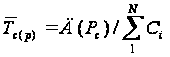 (2.37)
Формулу (2.34.) можно упростить, если ввести обозначения:
 - коэффициент
нагрузки;
