Статистический анализ страховой деятельности
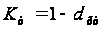 —
коэффициент
текущих расходов.
Тогда
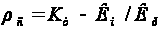 (2.38.)
Другим относительным показателем эффективности страхового дела служит доходность в виде отношения страхового фонда к текущим расходам по формуле
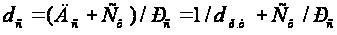 (2.39.)
где Сф — сумма средств в запасных и резервных фондах, образуемая путем отчислений на превентивные мероприятия,
Она определяется аналогично доходам и текущим расходам по формуле
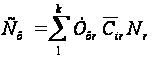 (2.40)
где Tф — ставка отчислений в запасные и резервные фонды, определяемая как
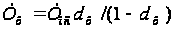 (2.41)
где —
часть нагрузки,
относимая на
превентивные
мероприятия.
Переходя к
средним величинам,
можем записать
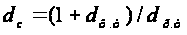 (2.42.)
Где
 - доля превентивных
расходов в
среднем страховом
тарифе.
2.5. Показатели финансовой устойчивости
Финансовая устойчивость страховой компании характеризуется коэффициентом
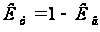 (2.43)
где Кв — вероятность дефицитности средств, определяемая по формуле Коньшина
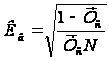 (2.44)
Или
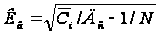
Эта формула показывает, что чем больше будет договоров и чем выше страховой тариф, тем ниже вероятность дефицитности средств и тем выше финансовая устойчивость страховой компании. Однако формула Коньшина дает наиболее точные результаты, когда страховой портфель состоит из объектов с примерно одинаковыми страховыми суммами.
Поэтому страховщики стремятся к выравниванию страховых сумм, что порождает потребность в перестраховании для гарантии их платежеспособности при наступлении чрезвычайных (выше нормальных) убытков.
Показатели страхования
Статистический анализ страхования заключается в индексном анализе прежде всего доходов страховщика и страхового тарифа в отчетном периоде по сравнению с базисным.
Для анализа
динамики доходов
применяется
их агрегатный
общий индекс;
при этом считают,
что первичным
фактором являются
страховые
суммы
 ,
а вторичным
— брутто-ставки
страхового
тарифа, т.е.
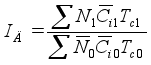 (2.45.)
Причем
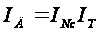
где —
агрегатный
общий индекс
страховых сумм,
определяемый
по формуле
Ласпейреса
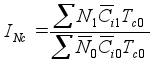
(2.46.)
Агрегатный общий индекс страхового тарифа определяется по формуле Пааше
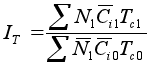 (2.47.)
Статистическая динамика рентабельности страхования оценивается ее индексом, полученным по формуле

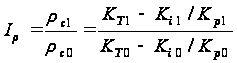 (2.48.)
Аналогично по доходности страхования на основании формулы (2.42) можно записать, что
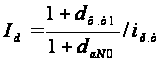 (2.49.)
где
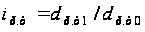 — индивидуальный
индекс доли
текущих расходов
в страховом
тарифе.
В статистическом анализе наибольшее значение придается оценке динамики не абсолютных, а относительных показателей эффективности страхования.
2.6. Пример решения задачи
1. Рассчитать показатели эффективности работы страховой компании при следующих исходных данных:
|
Показатели |
Вид страхования | ||
| 1 | 2 | 3 | |
| Число договоров N | 1200 | 700 | 400 |
| Число страховых случаев п | 180 | 49 | 36 |
|
Средняя
страховая
сумма
|
6,5 | 9 | 12 |
|
Средняя
страховая
выплата
|
Рассчитать | 7 | 10 |
|
Гарантия
безопасности
страхования
|
0,9 | 0,98 | 0,95 |
|
Доля
нагрузки
|
0,25 | 0,2 | 0,3 |
|
В том числе: Текущих
расходов
|
0,13 |
0,1 |
0,16 |
|
Запасных
фондов
|
0,06 | 0,04 | 0,08 |
 ,
тыс. руб.
 ,
тыс. руб.


Дополнительно дано распределение страховых выплат по первому виду страхования:
 ,
тыс.руб. …… <2
2-2,5 2,5-3 3-3,5 3,5-4 4-4,5 4,5-5 >5
.........
 ……………..0,023
0,027 0,065 0,067 0,105 0,167 0,244 0,302
Решение 1. Предварительное определение средней страховой выплаты и дисперсии по первому виду страхования приведено в таблице:
|
|
|
|
|
|
|
|
| 1 | 0,023 | 1,75 | 0,04025 | -2,6 | 6,76 | 0,155 |
| 2-2,5 | 0,027 | 2,25 | 0,06075 | -2,1 | 4,41 | 0,119 |
| 2,5-3 | 0,067 | 2,75 | 0,17875 | -1,6 | 2,56 | 0,172 |
| 3-3,5 | 0,065 | 3,25 | 0,21775 | -1,1 | 1,21 | 0,079 |
| 3,5-4 | 0,105 | 3,75 | 0,39375 | -0,6 | 0,36 | 0,038 |
| 4-4,5 | 0,167 | 4,25 | 0,70975 | -0,1 | 0,01 | 0,0017 |
| 4,5-5 | 0,244 | 4,75 | 1,1590 | 0,4 | 0,16 | 0,039 |
| > 5 | 0,302 | 5,25 | 1,5855 | 0,9 | 0,81 | 0,245 |
| Итого | 1 | - | 4,35 | - | - | 0,849 |


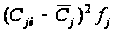
Убыточность страховых сумм (нетто-ставка):
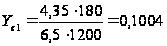 ;
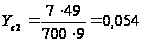 ;
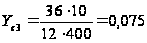
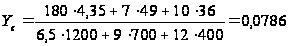
3. Коэффициент вариации страховых выплат по всем видам страхования по формуле (2.28) для второго и третьего видов
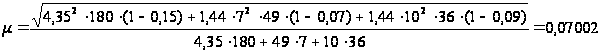
Надбавка за риск (формула (2.27))
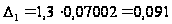 ;
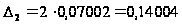 ;
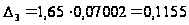
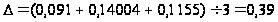
5. Основная часть страхового тарифа (формула (2.30))
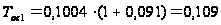 ;
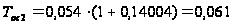 ;
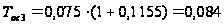
6. Страховой тариф (брутто-ставка) (формула (2.31))
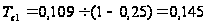 ;
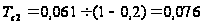 ;
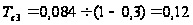
7. Годовой доход страховщика (формула (2.32))
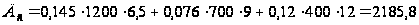 тыс.руб.
8. Средняя страховая тарифная ставка (формула (2.37))
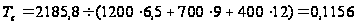 или 11,56%
9. Коэффициент финансовой устойчивости страховой компании (формулы (2.43) и (2.44))
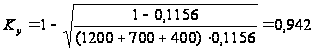
10. Ставки текущих расходов поставщика (формула (2.35))
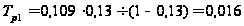 ;
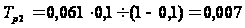
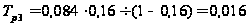
Текущие расходы страховщика (формула (2.34))
Рс = 0,016 • 1200 • 6,5 + 0,007 • 700 • 9 + 0,016 • 400 • 12 = 245,7 тыс. руб.
12.Средняя ставка текущих расходов (формула (2.37))
Тр = 245,7 : (1200 • 6,5 + 700 • 9 + 400 • 12) = 0,013, или 1,3%.
13. Рентабельность страховых операций (формула (2.36))
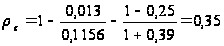 или 35%
14. Ставки превентивных расходов (формула(2.35))
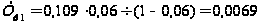 ;
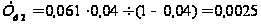
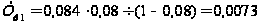
15.Сумма отчислений в запасные и резервные фонды (формула (2.34))
Сф = 0,0069 • 1200 • 6,5 + 0,0025 • 700 • 9 + 0,0073 • 400 • 12 = 104,61 тыс. руб.
16. Средняя ставка превентивных расходов (формула (2.37))
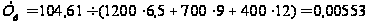 или 0,553%
17.Доходность страховых операций (формула (2.39))
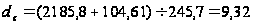
2. Рассчитать агрегатные общие индексы страховых сумм, среднего страхового тарифа и доходов страховщика по сравнению с первым видом страхования.
1. Индекс страховых сумм (формула (2.46))
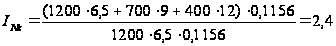
2. Индекс страхового тарифа (формула (2.47))
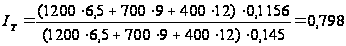
3. Индекс доходов страховщика (формула (2.45))
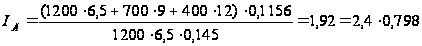
3. Проиндексировать изменение средней рентабельности по сравнению с первым видом страхования.
1.Доля текущих расходов в страховом тарифе (формула (2.36))
в среднем
тарифе
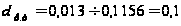
в тарифе первого вида страхования