Моделювання на ЕОМ випадкових величин і випадкових процесів
 і
 - це умовна щільність
ймовірності
ВВ
 за умови, що ВВ
 прийняла якесь
значення

 .
(14)
Тоді безумовна
щільність
ймовірності
ВВ
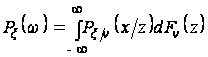 .
(15)
Припустимо,
що
- це ВВ, яка приймає
дискретні
значення
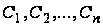 з імовірностями
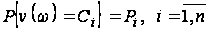 .
(16)
У цьому випадку
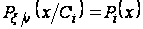 ,
отже приходимо
до раніше наведеної
суміші розподілу.
У ролі щільностей
ймовірності
найпростішого
типу можуть
виступати:
гаусові, прямокутні,
трикутні розподіли.
На рис.6 для прикладу показано, як за допомогою гаусових розподілів апроксимується щільність розподілу складнішого виду
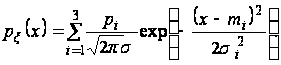 (17)
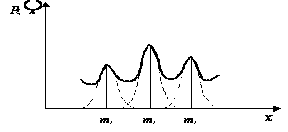
Рисунок 6 - Апроксимація складної щільності ймовірності за допомогою гаусових розподілів
Таким чином, алгоритм моделювання ВВ методом суперпозиції містить у собі такі етапи:
вибір вигляду найпростішої щільності розподілу, за допомогою якої апроксимується задана щільність ймовірності;
моделюється
реалізація
ВВ, яка приймає
дискретні
значення
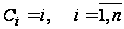 з заданими
імовірностями
 ;
для отриманого
значення i
моделюються
реалізація
ВВ з
 -тою
щільністю
ймовірності;
з нову моделюється
реалізація
ВВ, яка приймає
дискретні
значення
 ;
потім виконується процес моделювання реалізації ВВ із новим номером щільності ймовірності;
зазначені етапи моделювання повторюються доти, доки не буде отримана вибірка реалізацій ВВ необхідного обсягу.
Моделювання гаусових випадкових величин методом сумації
Введемо
стандартну
гаусову ВВ
 із нульовим
математичним
сподіванням
 і одиничною
дисперсією

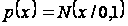 ,
(18)
де
 - символ гаусової
щільності
ймовірності.
У математичній статистиці доведено, що сумма значного числа незалежних між собою і рівномірно розподілених ВВ має гаусовий закон розподілу. Тому стандартну гаусову ВВ можна моделювати відповідно до виразу:
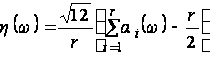 ,
(19)
де
 - незалежні між
собою БВВ.
У загальному
випадку довільних
 гаусову ВВ
можна записати
як
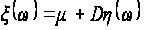 ,
(20)
де
 - це необхідні
математичне
сподівання
і дисперсія
ВВ.
Таким чином, алгоритм моделювання гаусової ВВ із заданими математичним сподіванням і дисперсією містить такі операції:
одержання
 незалежних
реалізацій
БВВ і виконання
над ними перетворення
відповідно
до зазначеного
співвідношення
(19);
виконання
перетворень
(20) для одержання
ВВ із заданими
.
Моделювання випадкових величин із експоненціальним розподілом та розподілом Релея
Для моделювання
вказаних ВВ
використовуються
стандартні
гаусові випадкові
величини
 .
Спочатку виконується
моделювання
ВВ згідно виразу
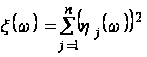 ,
(21)
де
 - стандартні
ВВ із гаусовим
розподілом
(
 ).
Випадкова
величина
 (21) має
 -розподіл
з
 ступенями
свободи
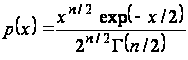 ,
(22)
де
 ,
 - це гамма-функція.
В окремому
випадку
 ця ВВ має експоненціальний
розподіл з
параметром

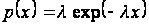 .
(23)
ВВ, що визначається співвідношенням
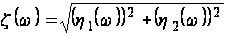 ,
(24)
має розподіл Релея
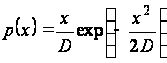 .
Тут
 ,
 - незалежні між
собою стандартні
гаусові ВВ.
Наведені співвідношення для одержання ВВ фактично є моделюючими алгоритмами, що містять такі етапи:
моделювання
 стандартних
гаусових ВВ
(
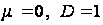 );
виконання
операцій обчислення
ВВ згідно (21) (для
-розподілу);
для експоненційного
розподілу
алгоритм той
же, тільки
;
для розподілу Релея (24) моделювання згідно (24).
Размещено на