Система кількісних оцінок ступеня ризику
Размещено на /
ВІДКРИТИЙ МІЖНАРОДНИЙ УНІВЕРСИТЕТ РОЗВИТКУ ЛЮДИНИ “УКРАЇНА”
Хмельницький інститут соціальних технологій
Кафедра економічних дисциплін
КУРСОВА РОБОТА
з дисципліни «Аналіз моделювання та управління
економічним ризиком»
Система кількісних оцінок ступеня ризику
Виконав:
ст. гр. Ф-Нз – 31
Сучкова О.М.
Хмельницький 2009
Зміст
Вступ
1. Загальні підходи до кількісної оцінки ступеня ризику
2. Ризик в абсолютному вираженні
2.1 Спрощений підхід до оцінювання ризику. Ризик як величина очікуваної невдачі
2.2 Зважене середньогеометричне значення економічного показника. Ризик як модальне значення міри невдачі
2.3 Ризик як міра мінливості результату
3. Ризик у відносному вираженні
3.1 Коефіцієнт сподіваних збитків
3.2 Коефіцієнти варіації, семіваріації, семівідхилення від зваженого середньогеометричного
3.3 Правила визначення знака інгредієнта. Коефіцієнти асиметрії та варіації асиметрії
3.4 Коефіцієнт ексцесу та варіації ексцесу
4. Використання нерівності Чебишева
4.1 Уникнення банкрутства при отриманні кредиту
4.2 Уникнення банкрутства при наданні кредиту. Визначення меж зон допустимого, критичного та катастрофічного ризиків
Висновки
Список використаної літератури
Додатки
Вступ
Аналіз проблем економічної науки та практики переконливо свідчить, що врахування невизначеності, конфліктності й породжуваного ними ризику є однією з магістральних ліній розвитку економічної теорії другої половини ХХ ст. З ризиком доводиться стикатися у повсякденній практичній діяльності. Його неможливо уникнути в жодному з видів ділової активності.
Ризик – це економічна категорія, котра відображає характерні особливості сприйняття зацікавленими суб’єктами економічних відносин об’єктивно існуючих невизначеності та конфліктності, іманентно притаманних процесам цілепокладання, управління, прийняття рішень, оцінювання, що обтяжені можливими загрозами та невикористаними можливостями.
Виправданий ризик — необхідний атрибут у стратегії і тактиці ефективного менеджменту.
У кожній ситуації, пов’язаній з ризиком, постають запитання: що означає виправданий (допустимий) ризик? Де проходить межа, яка відділяє допустимий ризик від нерозумного? А тому якісний аналіз ризику є необхідним, але не достатнім етапом. Важливо виявити його ступінь, причому слід оцінити ймовірність того, що певна (несприятлива) подія має шанси відбутися, а тоді — як це вплине на ситуацію (рішення).
Ризик є важливим елементом фактично всіх інвестиційних рішень. У зв’язку з тим, що більшість підприємців не схильні до нього, віддаючи перевагу меншому ризику перед більшим, ідентифікація, вимірювання і, де це можливо, скорочення ризику мають бути одними з основних аспектів, які беруться до уваги в процесі прийняття інвестиційних рішень. Проте насправді підприємств, які займаються аналізом ризику, дуже мало. Це не означає, що вимірювання ризику повністю ігнорується іншими фірмами, скоріше за все для роботи з проектним ризиком вибирають менш об’єктивні методи, такі як досвід та інтуїція.
Загальні підходи до кількісної оцінки ступеня ризикуЧим досконалішими є методи визначення кількісної оцінки ризику, тим меншим стає чинник невизначеності.
Якщо малоймовірно, що відбудуться несприятливі наслідки, то ризик малий. Малий він і в тому разі, коли ймовірність збитків велика, а самі по собі збитки малі. Ймовірність настання певної події може бути визначена об’єктивним та суб’єктивним методом. Об’єктивний метод визначення ймовірності ґрунтується на обчисленні частоти, з якою в минулому відбувалась певна подія.
Суб’єктивний метод спирається на використання суб’єктивних оцінок та критеріїв, які ґрунтуються на різних припущеннях. До таких припущень можуть бути віднесені міркування бізнесмена (менеджера), його власний досвід, оцінка експерта, думка консультанта, порада консалтингової фірми.
Оцінюючи ризик, на практиці нерідко обмежуються спрощеними підходами, спираються на один чи кілька головних показників (критеріїв), параметрів, які являють собою найважливіші узагальнені характеристики у даній конкретній ситуації.[3.204]
У ряді випадків, зокрема в страхуванні, величину (ступінь) ризику визначають як ймовірність настання небажаних наслідків. В цьому випадку
 W
= рн ,
де рн — ймовірність настання небажаних наслідків,
W — величина ризику.
При аналізі збитків кожній із запропонованих зон ризику слід поставити у відповідність кількісні показники, критерії ризику. В прикладних проблемах економічного ризику для оцінки його величини широке використання має ймовірність перевищення заданого рівня збитків. (Додаток А) Ця ймовірність обчислюється за формулою:
 W(x)
= P(X і x)
= 1 – P(X < x) = 1 – F(x).
Виділяють три такі найважливіші базові показники ризику.
 Показник
допустимого
ризику:
Wдп = W(xдп) = P(X і xдп),
тобто Wдп — це ймовірність того, що збитки виявляться більшими, ніж їх гранично допустимий рівень хдп.
 Показник
критичного
ризику:
Wкр = W(xкр) = Р(Х і хкр),
тобто Wкр — це ймовірність того, що збитки виявляться більшими, ніж їх гранично допустимий критичний рівень хкр.
 Показник
катастрофічного
ризику:
Wкт = W(xкт) = Р(Х і хкт),
тобто Wкт — це ймовірність того, що збитки виявляться більшими, ніж їх гранично допустимий катастрофічний рівень хкт.
Знання цих показників дає змогу виробити міркування щодо можливості прийняти рішення відносно здійснення певної підприємницької діяльності. Але для остаточного прийняття рішення інформації про значення названих показників недостатньо — необхідно ще задати (встановити, прийняти) їх граничні величини, щоб не потрапити в зону неприйнятного ризику. Такі величини називають критеріями відповідно допустимого, критичного та катастрофічного ризику — кдп, ккр, ккт.
Отже, маючи значення трьох показників ризику та критеріїв граничного ризику, приходимо до таких найбільш загальних умов прийнятності рівня ризику в досліджуваному виді підприємництва:

 W(xдп)
Ј кдп;
W(хкр) Ј ккр;
Вважають, що економічний показник Х (або його характеристика) має позитивний інгредієнт, якщо при прийнятті рішення орієнтуються на його максимальне значення. Для цих випадків записують, що Х = Х+.
Якщо ж під час прийняття рішень орієнтуються на мінімальне значення економічного показника, то вважають, що він має негативний інгредієнт. У цій ситуації пишуть, що Х = Х –.
2. Ризик в абсолютному вираженні
2.1 Спрощений підхід до оцінювання ризику. Ризик як величина очікуваної невдачі
В абсолютному вираженні ризик може визначатися сподіваною величиною можливих збитків, якщо збитки піддаються такому вимірові. Як міру ризику в абсолютному вираженні використовують також оцінки мінливості результату.
На практиці, оцінюючи ризик, часто обмежуються спрощеним підходом. При цьому спираються на одне значення економічного показника, яке відображає найважливішу узагальнену характеристику у даній конкретній ситуації. Якщо в якості такої узагальненої характеристики виступає величина небажаних наслідків(збитки, платежі тощо), то міра (ступінь) ризику невдачі (в процесі досягнення мети) може визначатися як добуток ймовірності невдачі (небажаних наслідків) на величину цих наслідків, тобто [9.591]:

W = pнхн,
де хн — величина небажаних наслідків.
 Безсумнівний
інтерес становить
така оцінка
ризику невдачі,
яка ґрунтується
на всьому спектрі
можливих результатів
(збитків, платежів
тощо). Якщо ж
відомі всі
можливі наслідки
окремої події
та ймовірності
їх настання,
то для оцінки
міри (ступеня)
ризику використовується
величина очікуваної
невдачі (сподіване
значення, математичне
сподівання),
пов’язана з
невизначеністю,
тобто середньозважена
величина цих
можливих результатів,
де ймовірність
кожного з них
використовується
як частота або
питома вага
відповідного
значення. У
випадку, коли
всі можливі
наслідки події
описуються
дискретною
випадковою
величиною
Х= Х – ={x1; x2;…; xn},
а розподіл ймовірностей їх настання
P = {p1; p2;…; pn};
 ,
величина ризику очікуваної невдачі:
 W
= M(Х –) =
 .
Якщо ж несприятливі наслідки події описуються неперервною випадковою величиною

 ,
то
W = M(Х –) =
 ,
де f(x) — щільність розподілу ймовірності.
2.2 Зважене середньогеометричне значення економічного показника. Ризик як модальне значення міри невдачі
У якості характеристики центра групування реалізацій економічного показника (випадкової величини Х) можна використовувати величину G(Х) — його зважене середньо геометричне значення. У випадку, коли Х > 0, G(Х) визначається за формулою:

G(Х) = еM(ln X).
Якщо ж Х є дискретною випадковою величиною, тобто Х = {x1; x2;…;xn}, то

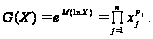
Якщо ж при цьому р1 = р2 = … рn = 1/n, то отримуємо середньо геометричну оцінку випадкової величини Х:

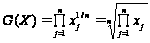
У ситуації, коли випадкова величина Х набуває як додатних, так і від’ємних значень і є дискретною, зважену середньо геометричну оцінку можна знайти за формулою [7.365]:

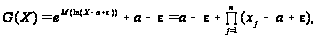
де
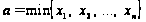 ,
 (наприклад, e
= 1).
Під час обчислення зваженої середньо геометричної оцінки норми прибутку цінного паперу ( чи портфеля цінних паперів) покладають X = R/100% (R — норма прибутку), а = – 1, e = 0. Тоді

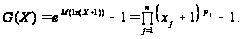
У випадку, коли величина G(Х) оцінюється на основі статистичних даних,

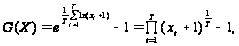
де Т — кількість періодів.
Якщо випадкова величина Х відображає спектр можливих збитків (платежів тощо), то зважене середньо геометричне цієї величини можна використовувати в якості оцінки величини ризику W = G(Х –).
У випадку, коли адекватною моделлю міри невдачі є випадкова величина Х – з несиметричним розподілом ймовірності, в якості величини ризику доцільно використовувати модальне значення — Мо(Х) — цієї випадкової величини, тобто

W = Mo(X –).
Нагадаємо, що модою дискретної випадкової величини є найбільш ймовірне значення цієї випадкової величини. Для неперервної випадкової величини мода — це точка максимуму функції щільності розподілу ймовірності значень цієї випадкової величини.
2.3 Ризик як міра мінливості результату
У якості величини ризику в абсолютному вираженні часто використовується міра розсіювання значень економічного показника відносно центра групування цих значень.
Нехай в якості центра групування значень економічного показника використовується його математичне сподівання. Тоді середньозважене модуля відхилення цього показника від свого математичного сподіваного у дискретному випадку можна знайти за формулою [5.93]:

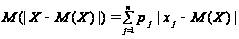 .
Якщо ж в якості центра групування значень економічного показника використати моду, то середньозважене відхилення від модального значення у дискретному випадку знаходять за формулою:

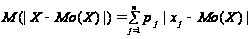 .
У ситуації, коли адекватною моделлю економічного показника є неперервна випадкова величина

М(|X –
M(X)|) =
 |X
– M(X)| f(x)dx,
 М(|X
– Mo(X)|) =
 |X
– Mo(X)| f(x)dx,
де f(x) — функція щільності розподілу ймовірності.
Очевидно, що більші значення приведених оцінок свідчать про більшу нестабільність щодо діяльності відповідного економічного об’єкта. В якості величини ризику і використовується ця міра нестабільності, тобто:
 W
= M(|X – M(X)|),
або ж
 W
= M(|X – Mo(X)|).
Слід мати на увазі, що даний підхід до оцінки ризику застосовується у випадку, коли економічний показник може мати як позитивний, так і негативний інгредієнт (тобто Х = Х ±).
При абсолютному вираженні міри ризику під час прийняття економічних рішень широко використовується дисперсійний підхід.
Дисперсією (варіацією) V(X) випадкової величини Х є зважена щодо ймовірності величина квадратів відхилення випадкової величини Х від її математичного сподівання М(Х). Дисперсія характеризує міру розсіяння випадкової величини Х навколо М(Х) і обчислюється за формулою:

V(X) = M(X – M(X))2 = M(X2) – (M(X))2.
Для дискретної випадкової величини

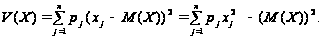
Середньоквадратичним (стандартним) відхиленням випадкової величини Х називається величина
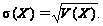

Підхід до оцінки ризику, що спирається на варіацію чи середньоквадратичне відхилення, вважається класичним. Причому чим більшими будуть ці величини, тим більшим буде ступінь ризику, пов’язаного з певною стратегією, тобто величина ризику

W = V(X) або W = s (X).
Слід зазначити, що такий підхід до оцінки ступеня ризику використовується, коли Х = Х ±.
Слід мати на увазі, що при класичному визначенні міри ризику однаково трактуються як додатні, так і від’ємні відхилення величини реального ефекту від сподіваної величини, тобто виконується гіпотеза про те, що коливання випадкової величини Х (прибутку, ЧПВ, збитків) в обидві сторони однаково небажані. Але у ряді випадків це не так і цю гіпотезу доводиться відкидати.[4.67]
Якщо випадкова величина Х = {x1; …; xn} відображає прибутки (Х = Х+) і значення хi < M(X) (оцінка прибутку хі є реалізацією випадкової величини Х і є меншою від сподіваної величини прибутку), то це є ознакою несприятливої ситуації. В той же час додатне відхилення вказує на те, що реалізація випадкової величини (прибутку) є більшою, ніж сподівана величина, і це для менеджера (інвестора) є, очевидно, кращою, тобто сприятливою ситуацією.

 У
неокласичній
теорії економічного
ризику виходять
з того, що ризик
пов’язаний
лише з несприятливими
для менеджера
(інвестора)
ефектами і для
його оцінювання
достатньо брати
до уваги лише
несприятливі
відхилення
від сподіваної
величини. [2.231]
При цьому в
якості міри
ризику використовується
семі варіація,
яка обчислюється
за формулою:
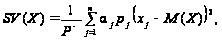
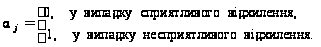
де
 aj — індикатор
несприятливих
відхилень, який
визначають
за формулою:

Якщо ж, наприклад, Х = {x1; …; xn} відображає можливі варіанти збитків (Х = Х –, тобто має негативний інгредієнт), то
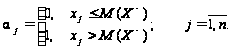
Для неперервної випадкової величини Х відповідно:

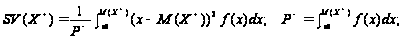

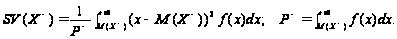
 З
практичної
точки зору
зручніше (беручи
до уваги вимірність
величин) застосовувати
семі квадратичне
відхилення.
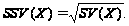
Згідно із сказаним вище чим більшою буде величина SV(X) (чи SSV(X)), тим більшим буде ступінь ризику,

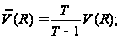

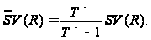
Для оцінки ризику можна використовувати також середньоквадратичне відхилення від зваженого середньо геометричного:

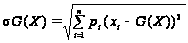 ,
або ж оцінку цієї величини на основі статистичних даних:

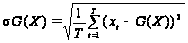 .
Виявляється, що портфель цінних паперів, сформований на підставі максимізації зваженої середньо геометричної норми прибутку, характеризується найвищою очікуваною вартістю в кінці середньо - та довготермінового періоду (найвищим кінцевим багатством).
З точки зору неокласичного підходу до оцінки ризику доцільним є впровадження такого показника ступеня ризику, як семі квадратичне відхилення від зваженого середньо геометричного випадкової величини [11.156]:

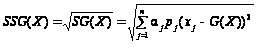 ,
де SG(X) — величина семі варіації по відношенню до зваженого середньо геометричного SSG(X) — семі квадратичне відхилення, aj — індикатор j-го несприятливого відхилення.
Оскільки величина SG(X) має негативний інгредієнт, то, як і раніше, ризик вважається більшим при більших значеннях SG(X) (чи SSG(X)).
3. Ризик у відносному вираженні
3.1 Коефіцієнт сподіваних збитків
У відносному вираженні ризик визначається як величина збитків, віднесена до деякої бази. За базу зручно приймати або майно підприємця, або загальні витрати ресурсів на даний вид підприємницької діяльності, або ж очікуваний прибуток від даного підприємництва.
Для підприємства за базу визначення відносної величини ризику, як правило, беруть вартість основних фондів та оборотних засобів або плановані сумарні затрати на даний вид ризикованої діяльності, маючи на увазі як поточні затрати, так і капіталовкладення чи розрахунковий прибуток.
Під ризиком банкрутства розуміють, зокрема, співвідношення максимально можливого обсягу збитків до обсягу власних фінансових ресурсів інвестора.
У відносному вираженні ризик визначається іноді за допомогою такого коефіцієнта ризику:


де W — коефіцієнт ризику, х — максимально можливий обсяг збитків (грош. од.), K — обсяг власних фінансових ресурсів з урахуванням точно відомих необхідних надходжень.[10.83]
Коефіцієнт сподіваних збитків KZ враховує обсяг сподіваних збитків по відношенню до суми абсолютних значень сподіваних вигод та сподіваних збитків. Він обчислюється за формулою:

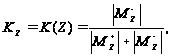
де Z — заплановане
значення економічного
показника;
 та
 — відповідно
сподівані
величини сприятливих
та несприятливих
відхилень (по
відношенню
до Z).
Формально
 та
 — це умовні
математичні
сподівання
щодо відхилень,
тобто

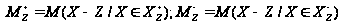 ,
де
 — множина сприятливих
значень економічного
показника по
відношенню
до рівня Z,
 — множина його
несприятливих
значень. Очевидно,
що

Наприклад, якщо Х має позитивний інгредієнт (Х = Х +), то
 =
{xiО X, для
яких xi і
Z},
 =
{xiО X, для
яких xi < Z}.
Значення KZ О [0,1], причому КZ