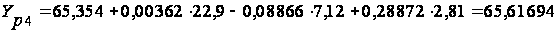Взаимосвязь технико-экономических показателей работы предприятия и фондоотдачи
Содержание
Введение
Анализ технико-экономических показателей
Отсев несущественных показателей
Проверка отсутствия мультиколлинеарности
Расчет коэффициента автокорреляции
Построение модели в стандартизированном виде
Построение модели в натуральных единицах измерения
Исследование экономико-математической модели
Прогнозирование деятельности предприятия
Выводы и рекомендации
Список использованной литературы
Введение
По данным табл. 1 необходимо построить экономико-математическую модель влияния технико-экономических показателей работы предприятия на фондоотдачу и оценить перспективы его дальнейшего развития, для чего необходимо:
а) проанализировать показатели хозяйственной деятельности предприятия за указанный период времени; б) произвести отсев несущественных факторов, если такие есть в исходных данных; в) проверить наличие (отсутствие) мультиколлениарности и, в случае её присутствия, сделать отсев мультиколлениарных факторов; г) рассчитать коэффициент автокорреляции; д) построить экономико-математическую модель та оргументировать выбор уравнения связи; е) рассчитать коэффициенты эластичности; ж) построить эконометрическую модель в натуральных единицах измерения; з) определить значимость каждого показателя для фондоотдачи; и) спрогнозировать уровень фондоотдачи на предприятии, который ожидается в предстоящем периоде и рассчитать необходимые значения технико-экономических показателей для прогнозируемого периода. По всем пунктам задания сделать выводы с экономической точки зрения и дать конкретные рекомендации по экономической политики на предприятии для обеспечения его дальнейшего развития.
Таблица 1 Технико-экономические показатели
|
Период времени (№) |
Фондоотдача, грн | Стоимость активной части основных фондов, млн. грн | Среднечасовая выработка одного рабочего, грн | Простои оборудования, тыс./маш.часов |
|
|
|
|
|
|
| 46,00 | 65,20 | 22,70 | 7,11 | 2,79 |
| 47,00 | 65,20 | 22,90 | 7,11 | 2,80 |
| 48,00 | 65,30 | 22,80 | 7,11 | 2,80 |
| 49,00 | 65,40 | 22,90 | 7,12 | 2,81 |
| 50,00 | 65,50 | 22,90 | 7,13 | 2,80 |
| 51,00 | 65,60 | 23,00 | 7,14 | 2,80 |
| 52,00 | 65,70 | 23,30 | 7,13 | 2,80 |
| 53,00 | 65,70 | 23,20 | 7,13 | 2,82 |
| 54,00 | 65,80 | 23,30 | 7,13 | 2,82 |
| 55,00 | 65,90 | 23,20 | 7,15 | 2,82 |
| 56,00 | 66,00 | 23,30 | 7,14 | 2,84 |
| 57,00 | 66,10 | 23,30 | 7,15 | 2,83 |
|
Итого: |
787,40 |
276,80 |
85,55 |
33,73 |

1. Анализ технико-экономических показателей
Анализ
исходных данных
показал, что
коэффициенты
 ,
 ,
 возрастают,
следовательно,
присутствует
тенденция к
росту фондоотдачи.
В данной работе фондоотдача зависит от трех факторов:
– стоимость активной части основных фондов;
– среднечасовая выработка одного рабочего;
– простои оборудования.
Фондоотдача основных фондов определяется отношением объема изготовленной продукции к среднегодовой стоимости основных фондов:
 ,
где
 – фондоотдача;
 – объем
изготовленной
продукции;
ОФ – среднегодовая стоимость основных фондов, грн.
Объем изготовленной продукции определяется в натуральных или стоимостных показателях. Чаще всего обобщающим стоимостным показателем объема производства является товарная продукция. Для сопоставления уровня и динамики фондоотдачи объем продукции вычисляют в фиксированных ценах, а объем основных фондов – по воспроизведенной стоимости, поскольку остаточная стоимость изменяется непропорционально к изменениям производственной мощности.
Фондоотдача показывает общую отдачу от использования каждой гривны, затраченную на основные производственные фонды, т.е. эффективность этого вложения средств.
2. Отсев несущественных факторов
Для отсева несущественных факторов воспользуемся формулой парной корреляции, которая имеет следующий вид:
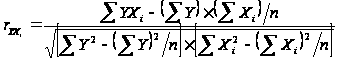 .
Для вычисления коэффициентов парной корреляции по этой формуле численные значения параметров SY, SХ1, SХ2, SХ3 определяются путем суммирования исходных данных, приведенных в табл. 1. Для определения численных значений параметров SY2, SYХ1, SYХ2, SYХ3, SХ12, SХ22, SХ32, необходимо провести дополнительные промежуточные расчеты, результаты которых представлены в табл. 2.
Таблица 2 Промежуточные расчеты показателей для отсева несущественных факторов
| № |
|
YX1 |
YX2 |
YX3 |
X12 |
X22 |
X32 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 46 | 4251,040 | 1480,040 | 463,572 | 181,908 | 515,290 | 50,552 | 7,784 |
| 47 | 4251,040 | 1493,080 | 463,572 | 182,560 | 524,410 | 50,552 | 7,840 |
| 48 | 4264,090 | 1488,840 | 464,283 | 182,840 | 519,840 | 50,552 | 7,840 |
| 49 | 4277,160 | 1497,660 | 465,648 | 183,774 | 524,410 | 50,694 | 7,896 |
| 50 | 4290,250 | 1499,950 | 467,015 | 183,400 | 524,410 | 50,837 | 7,840 |
| 51 | 4303,360 | 1508,800 | 468,384 | 183,680 | 529,000 | 50,980 | 7,840 |
| 52 | 4316,490 | 1530,810 | 468,441 | 183,960 | 542,890 | 50,837 | 7,840 |
| 53 | 4316,490 | 1524,240 | 468,441 | 185,274 | 538,240 | 50,837 | 7,952 |
| 54 | 4329,640 | 1533,140 | 469,154 | 185,556 | 542,890 | 50,837 | 7,952 |
| 55 | 4342,810 | 1528,880 | 471,185 | 185,838 | 538,240 | 51,123 | 7,952 |
| 56 | 4356,000 | 1537,800 | 471,240 | 187,440 | 542,890 | 50,980 | 8,066 |
| 57 | 4369,210 | 1540,130 | 472,615 | 187,063 | 542,890 | 51,123 | 8,009 |
|
S |
51667,580 |
18163,370 |
5613,550 |
2213,293 |
6385,400 |
609,903 |
94,812 |

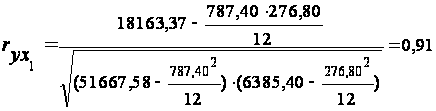 ;
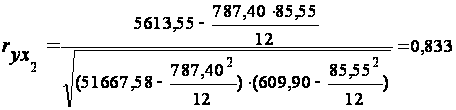 ;
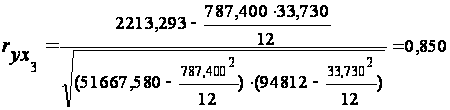 .
Проанализируем полученные результаты. Как известно, коэффициент парной корреляции изменяется от – 1 до + 1. Если названный коэффициент находится в пределах ± 0,7 – 0,9, то, согласно шкале оценки взаимосвязи переменных, связь между факторами считается высокой, а если значение коэффициента превышает ± 0,9, то связь считается очень высокой.
В
нашем случае
взаимосвязь
между фондоотдачей
и стоимостью
активной части
основных фондов
высокая ( ).
Этот фактор
(Х1)
считаем существенным
и включаем в
модель. Взаимосвязь
между фондоотдачей
и среднечасовой
выработкой
одного рабочего
высокая (
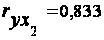 ).
Фактор (Х2)
считаем существенным
и включаем в
модель. Взаимосвязь
между фондоотдачей
и простоем
оборудования
высокая (
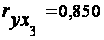 ).
Фактор (Х3)
считаем существенным
и включаем в
модель.
3. Проверка отсутствия мультиколлинеарности
Для проверки отсутствия мультиколлинеарности между оставшимися факторами воспользуемся формулой парной корреляции, которая имеет следующий вид:
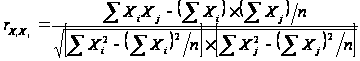 .
Для вычисления коэффициентов парной корреляции по этой формуле необходимые численные значения параметров SY, SХ1, SХ2, SХ3 представлены в табл. 1. Численные значения параметров SХ12, SХ22, SХ32 представлены в табл. 2. Для определения численных значений параметров SХ1Х2, SХ1Х3, SХ2Х3 необходимо провести дополнительные промежуточные расчеты, результаты которых представлены в табл. 3.
Таблица 3 Промежуточные расчеты показателей для проверки отсутствия мультиколлинеарности
| № |
|
|
|
|
|
|
| 46 | 22,700 | 7,110 | 161,397 | 2,790 | 63,333 | 19,8369 |
| 47 | 22,900 | 7,110 | 162,819 | 2,800 | 64,120 | 19,908 |
| 48 | 22,800 | 7,110 | 162,108 | 2,800 | 63,840 | 19,908 |
| 49 | 22,900 | 7,120 | 163,048 | 2,810 | 64,349 | 20,0072 |
| 50 | 22,900 | 7,130 | 163,277 | 2,800 | 64,120 | 19,964 |
| 51 | 23,000 | 7,140 | 164,22 | 2,800 | 64,400 | 19,992 |
| 52 | 23,300 | 7,130 | 166,129 | 2,800 | 65,240 | 19,964 |
| 53 | 23,200 | 7,130 | 165,416 | 2,820 | 65,424 | 20,1066 |
| 54 | 23,300 | 7,130 | 166,129 | 2,820 | 65,706 | 20,1066 |
| 55 | 23,200 | 7,150 | 165,88 | 2,820 | 65,424 | 20,163 |
| 56 | 23,300 | 7,140 | 166,362 | 2,840 | 66,172 | 20,2776 |
| 57 | 23,300 | 7,150 | 166,595 | 2,830 | 65,939 | 20,2345 |
| S | 276,800 | 85,550 | 1973,38 | 33,730 | 778,067 | 240,4684 |


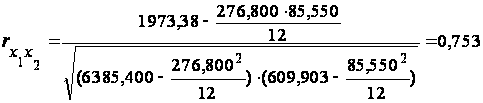 ;
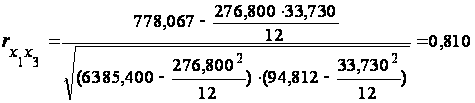 ;
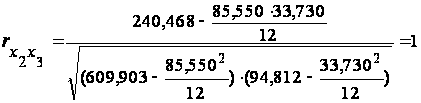 .
В данном
случае все
численные
значения
коэффициентов
парной корреляции
( ,
 ,
 )
< 0.9, следовательно,
мультиколлинеарность
отсутствует,
т.е. все коэффициенты
мы оставляем
и включаем в
модель.
4. Расчет коэффициента автокорреляции
Для расчета коэффициента автокорреляции между уровнями валового дохода воспользуемся формулой парной корреляции, которая имеет следующий вид:
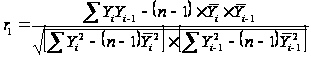 .
Для вычисления коэффициента автокорреляции по этой формуле необходимые численные значения параметров SYi, SYi2, представленные в табл. 1 и 2 соответственно. Для определения численных значений параметров SYi-1, SYi-12, SYiYi-1 необходимо провести дополнительные промежуточные расчеты, результаты которых представлены в табл. 4.
Кроме
того, для расчета
коэффициента
автокорреляции
необходимо
предварительно
вычислить
средние значения
параметров
 и
 ,
а также квадраты
средних значений
этих же параметров,
для чего воспользуемся
формулами
средней арифметической
простой:
Таблица 4 Промежуточные расчеты показателей для расчета коэффициента автокорреляции
| № |
|
|
|
|
|
| 46 | 65,200 | 4251,040 | |||
| 47 | 65,200 | 65,200 | 4251,040 | 4251,040 | 4251,040 |
| 48 | 65,300 | 65,200 | 4264,090 | 4251,040 | 4257,560 |
| 49 | 65,400 | 65,300 | 4277,160 | 4264,090 | 4270,620 |
| 50 | 65,500 | 65,400 | 4290,250 | 4277,160 | 4283,700 |
| 51 | 65,600 | 65,500 | 4303,360 | 4290,250 | 4296,800 |
| 52 | 65,700 | 65,600 | 4316,490 | 4303,360 | 4309,920 |
| 53 | 65,700 | 65,700 | 4316,490 | 4316,490 | 4316,490 |
| 54 | 65,800 | 65,700 | 4329,640 | 4316,490 | 4323,060 |
| 55 | 65,900 | 65,800 | 4342,810 | 4329,640 | 4336,220 |
| 56 | 66,000 | 65,900 | 4356,000 | 4342,810 | 4349,400 |
| 57 | 66,100 | 66,000 | 4369,210 | 4356,000 | 4362,600 |
| |
787,400 |
721,300 |
51667,580 |
47298,370 |
47357,410 |


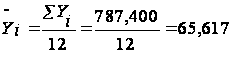
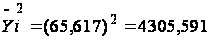 ;
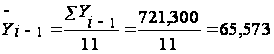
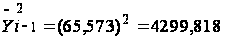
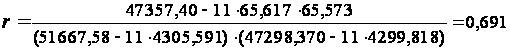 .
Проанализируем полученный результат. Если численное значение коэффициента автокорреляции находится в диапазоне от –0,3 до + 0,3, то принято считать, что существует автокорреляция между уровнями результирующего показателя. В нашем случае коэффициент автокорреляции составляет r = 0,691, следовательно, автокорреляция между уровнями фондоотдачи отсутствует. Это свидетельствует о том, что факторы, от которых зависит фондоотдача и которые даны нам в качестве исходной информации, являются основными, а влияние случайных, нам не известных факторов незначительно. По этой причине считаем, что искажение результатов моделирования будет несущественным, поскольку в модель будут включены только существенные факторы, от которых действительно зависит результирующая переменная.
5. Построение модели в стандартизированном виде
По характеру изменения уровней фондоотдачи можно выдвинуть гипотезу о прямолинейном законе распределения этого показателя во времени. Уравнение множественной регрессии для прямолинейной связи имеет следующий вид:
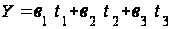 .
Для решения этого уравнения регрессии воспользуемся методом исключения (методом Гаусса), для чего составим и запишем систему нормальных уравнений:
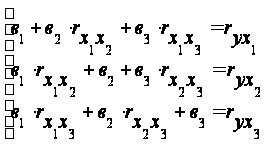
Решить
систему нормальных
уравнений –
значит, найти
численное
значение
коэффициентов
регрессии
 ,
 ,
 .
Все остальные
параметры
системы уравнений
(коэффициенты
парной корреляции)
уже были вычислены
на первом и
втором этапах
расчетов. Запишем
эту же систему
уравнений с
численными
значениями
известных
параметров:
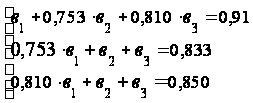
Разделим
каждый член
каждого уравнения
системы на
соответствующие
коэффициенты
при
.
В
результате
этой процедуры
(деления) получим
новую систему
уравнений с
тремя неизвестными,
в которой
коэффициенты
при
,
равны единице:
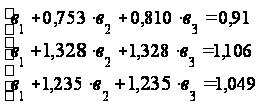
Для
исключения
из системы
уравнений
неизвестного
параметра
вычтем из второго
уравнения –
первое, и из
третьего уравнения
– первое. В
результате
этой операции
(вычитания)
получим новую
систему из двух
уравнений, но
уже только с
двумя неизвестными:
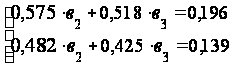
Как
и в предыдущем
случае, разделим
каждый член
каждого уравнения
этой системы
на соответствующие
коэффициенты
при
.
В
результате
этой процедуры
(деления) получим
новую систему,
состоящую из
двух уравнений
с двумя неизвестными,
в которой
коэффициенты
при
равны единице:
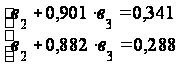
Для
исключения
из этой системы
уравнений
неизвестного
параметра
вычтем из второго
уравнения
первое. В результате
этой операции
(вычитания)
получим новое
уравнение, но
уже только с
одним неизвестным:
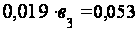 .
Откуда
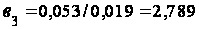
Для
определения
численного
значения коэффициента
регрессии
подставим
найденное
значение коэффициента
регрессии
в первое уравнение
системы из двух
уравнений:
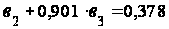 ;
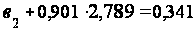
Откуда
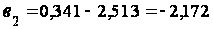
Для
определения
численного
значения коэффициента
регрессии
подставим
найденные
значения
коэффициентов
регрессии
и
в первое уравнение
системы из трех
уравнений:
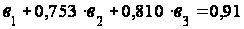 ;
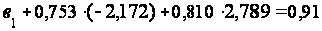 ;
Откуда
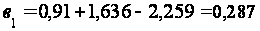
Все численные значения коэффициентов множественной регрессии найдены. Тогда уравнение связи в стандартизированном виде будет иметь следующий вид:
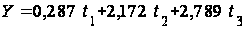 .
6. Построение модели в натуральных единицах измерения
Для объективного анализа показателей изучаемого социально-экономического явления необходимо перейти от абстрактной стандартизированной модели к математической модели в натуральных единицах измерения. Уравнение множественной регрессии для прямолинейной связи имеет следующий вид:
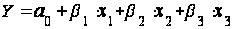
Для решения этого уравнения регрессии необходимо определить численные значения коэффициентов эластичности b1, b2, b3. Для этого воспользуемся следующей формулой:
 ,
где
 – среднеквадратическое
отклонение
результирующего
признака, которое
определяется
по формуле
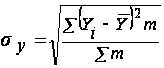 .
Для расчета среднеквадратического отклонения и коэффициентов эластичности необходимо провести некоторые промежуточные расчеты, результаты которых представлены в табл. 5.
Таблица 5 Промежуточные расчеты для вычисления cреднеквадратического отклонения
| № |
|
|
|
| 46 | 65,200 | -0,417 | 0,1739 |
| 47 | 65,200 | -0,417 | 0,1739 |
| 48 | 65,300 | -0,317 | 0,1005 |
| 49 | 65,400 | -0,217 | 0,0471 |
| 50 | 65,500 | -0,117 | 0,0137 |
| 51 | 65,600 | -0,017 | 0,0003 |
| 52 | 65,700 | 0,083 | 0,0069 |
| 53 | 65,700 | 0,083 | 0,0069 |
| 54 | 65,800 | 0,183 | 0,0335 |
| 55 | 65,900 | 0,283 | 0,0801 |
| 56 | 66,000 | 0,383 | 0,1467 |
| 57 | 66,100 | 0,483 | 0,2333 |
|
Итого: |
787,400 |
1,0167 |


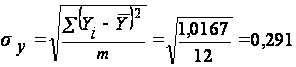
Тогда
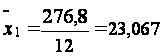 ;
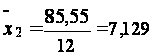 ;
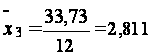 .
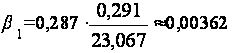 ;
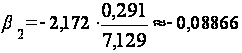 ;
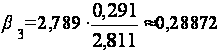 .
В связи
с тем что в формулы
расчета коэффициентов
эластичности
входят значения
,
,
с тремя десятичными
знаками, а также
численные
значения
коэффициентов
эластичности
малы, их следует
округлить до
пятого десятичного
знака, чтобы
модель более
точно отображала
результаты
моделирования
и прогнозирования.
Тогда уравнение множественной регрессии для прямолинейной связи для изучения фондоотдачи будет иметь следующий вид:
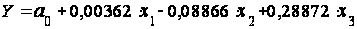
В этом
уравнении
регрессии его
свободный член
 является неизвестной
величиной. Для
определения
численного
значения
необходимо
в это уравнение
подставить
средние значения
результирующей
и факторных
величин. Тогда
уравнение
примет вид:
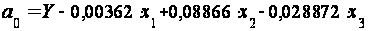
или
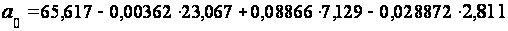
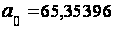 .
Тогда экономико-математическая модель изучаемого явления в натуральных единицах измерения будет иметь следующий окончательный вид:
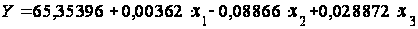 .
Это уравнение регрессии необходимо проверить по двум критериям: по сходству сумм расчетных и экспериментальных значений фондоотдачи и по коэффициенту множественной корреляции.
Вычислим расчетные значения фондоотдачи по всем периодам времени:
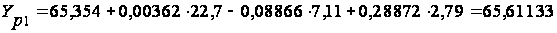 ;
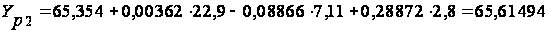 ;
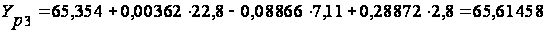 ;