Коэффициент детерминации. Значимость уравнения регрессии
Федеральное агентство по образованию
Всероссийский заочный финансово-экономический институт
Кафедра экономико-математических методов и моделей
КОНТРОЛЬНАЯ РАБОТА
по дисциплине «Эконометрика»
Вариант № 3
Исполнитель: Глушакова Т.И.
Специальность: Финансы и кредит
Курс: 3
Группа: 6
№ зачетной книжки: 07ффд41853
Руководитель: Денисов В.П.
г. Омск 2009г.
Задачи
По предприятиям легкой промышленности региона получена информация, характеризующая зависимость объема выпуска продукции (Y, млн. руб.) от объема капиталовложений (X, млн. руб.). Требуется:
1. Найти параметры уравнения линейной регрессии, дать экономическую интерпретацию коэффициента регрессии.
 - уравнение
линейной регрессии,
где
 -
параметры
уравнения.
 ,
где
 ,
 - средние значения
признаков.
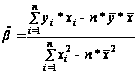 ,
где n – число
наблюдений.
Представим вычисления в таблице 1:
Таблица 1. Промежуточные расчеты.
| t | xi | yi | yi * xi | xi*xi |
| 1 | 38 | 69 | 2622 | 1444 |
| 2 | 28 | 52 | 1456 | 784 |
| 3 | 27 | 46 | 1242 | 729 |
| 4 | 37 | 63 | 2331 | 1369 |
| 5 | 46 | 73 | 3358 | 2116 |
| 6 | 27 | 48 | 1296 | 729 |
| 7 | 41 | 67 | 2747 | 1681 |
| 8 | 39 | 62 | 2418 | 1521 |
| 9 | 28 | 47 | 1316 | 784 |
| 10 | 44 | 67 | 2948 | 1936 |
| средн. знач. | 35,5 | 59,4 | ||
|
|
2108,7 | |||
|
|
1260,25 | |||
|
|
21734 | |||
|
|
13093 | |||
| n | 10 | |||
|
|
1,319 | |||
|
|
12,573 |


Таким образом, уравнение линейной регрессии имеет вид:
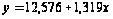
Коэффициент регрессии равен 1,319>0, значит связь между объемом капиталовложений и выпуском продукции прямая, увеличение объема капиталовложений на 1 млн. руб. ведет к увеличению объема выпуска продукции в среднем на 1,319 млн. руб. Это свидетельствует об эффективности работы предприятий.
2. Вычислить
остатки; найти
остаточную
сумму квадратов;
оценить дисперсию
остатков
 ;
построить
график остатков.
Вычислим прогнозное значение Y по формуле:

Остатки вычисляются по формуле:
 .
Представим промежуточные вычисления в таблице 2.
Таблица 2. Вычисление остатков.
|
|
|
|
|
| 69 | 62,695 | 6,305 | 39,75303 |
| 52 | 49,505 | 2,495 | 6,225025 |
| 46 | 48,186 | -2,186 | 4,778596 |
| 63 | 61,376 | 1,624 | 2,637376 |
| 73 | 73,247 | -0,247 | 0,061009 |
| 48 | 48,186 | -0,186 | 0,034596 |
| 67 | 66,652 | 0,348 | 0,121104 |
| 62 | 64,014 | -2,014 | 4,056196 |
| 47 | 49,505 | -2,505 | 6,275025 |
| 67 | 70,609 | -3,609 | 13,02488 |


Дисперсия остатков вычисляется по формуле:

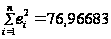

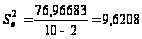 .
Построим график остатков с помощью MS Excel.
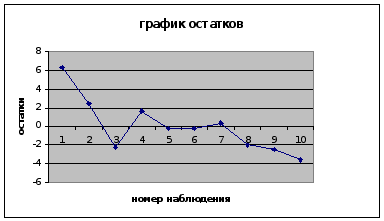
Рис. 1. График остатков.
3. Проверить выполнение предпосылок МНК
Проверим независимость остатков с помощью критерия Дарбина-Уотсона.
Вычислим коэффициент Дарбина-Уотсона по формуле:
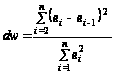 .
Данные для расчета возьмем из таблицы 2.
dw = 0,803
Сравним
полученное
значение коэффициента
Дарбина-Уотсона
с табличными
значениями
границ
 и
 для уровня
значимости
0,05 при k=1 и
n=10.
=0,88,
=1,32,
dw < d
 , значит, остатки
содержат
автокорреляцию.
Наличие автокорреляции
нарушает одну
из предпосылок
нормальной
линейной модели
регрессии.
Проверим наличие гетероскедастичности. Т.к. у нас малый объем выборки (n=10) используем метод Голдфельда-Квандта.
- упорядочим значения n наблюдений по мере возрастания переменной x и разделим на две группы с малыми и большими значениями фактора x соответственно.
- рассчитаем остаточную сумму квадратов для каждой группы.
Вычисления представим в таблицах 3 и 4.
Таблица 3. Промежуточные вычисления для 1-го уравнения регрессии.
| t | xi | yi | yi * xi | xi*xi |
|
|
|
| 1 | 27 | 46 | 1242 | 729 | 47 | -1 | 1 |
| 2 | 27 | 48 | 1296 | 729 | 47 | 1 | 1 |
| 3 | 28 | 47 | 1316 | 784 | 49,5 | -2,5 | 6,25 |
| 4 | 28 | 52 | 1456 | 784 | 49,5 | 2,5 | 6,25 |
| средн. знач. | 27,5 | 48,25 | |||||
|
|
1326,875 | ||||||
|
|
756,25 | ||||||
|
|
5310,00 | ||||||
|
|
3026,00 | ||||||
| n | 4 | ||||||
|
|
2,5 | ||||||
|
|
- 20,5 | ||||||
|
|
14,5 |


Таблица 4. Промежуточные вычисления для 2-го уравнения регрессии.
| t | xi | yi | yi * xi | xi*xi |
|
|
|
| 1 | 37 | 63 | 2331 | 1369 | 63,789 | -0,789 | 0,623 |
| 2 | 38 | 69 | 2622 | 1444 | 64,582 | 4,418 | 19,519 |
| 3 | 39 | 62 | 2418 | 1521 | 65,375 | -3,375 | 11,391 |
| 4 | 41 | 67 | 2747 | 1681 | 66,961 | 0,039 | 0,002 |
| 5 | 44 | 67 | 2948 | 1936 | 69,340 | -2,340 | 5,476 |
| 6 | 46 | 73 | 3358 | 2116 | 70,926 | 2,074 | 4,301 |
| средн. знач. | 40,833 | 66,833 | |||||
|
|
2729,028 | ||||||
|
|
1667,361 | ||||||
|
|
16424 | ||||||
|
|
10067 | ||||||
| n | 6 | ||||||
|
|
0,793 | ||||||
|
|
34,448 | ||||||
|
|
41,310 |

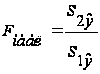 =
 =2,849
где
 - остаточная
сумма квадратов
1-ой регрессии,
 - остаточная
сумма квадратов
2-ой регрессии.
Полученное
значение сравним
с табличным
значением F
распределения
для уровня
значимости
 ,
со степенями
свободы
 и
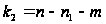 (
 - число наблюдений
в первой группе,
m –
число оцениваемых
параметров
в уравнении
регрессии).
 ,
 ,
m=1.
Если
>
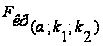 ,
то имеет место
гетероскедастичность.
=
5,41
 <
,
значит, гетероскедастичность отсутствует и предпосылка о том, что дисперсия остаточных величин постоянна для всех наблюдений выполняется.
4. Осуществить
проверку значимости
параметров
уравнения
регрессии с
помощью t-критерия
Стьюдента
 .
Расчетные значения t-критерия можно вычислить по формулам:
 ,

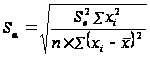 ,
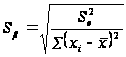
 ,
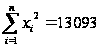


 =35,5
Промежуточные расчеты представим в таблице:
Таблица 5. Промежуточные вычисления для расчета t- критерия
| xi |
|
| 38 | 6,25 |
| 28 | 56,25 |
| 27 | 72,25 |
| 37 | 2,25 |
| 46 | 110,25 |
| 27 | 72,25 |
| 41 | 30,25 |
| 39 | 12,25 |
| 28 | 56,25 |
| 44 | 72,25 |

 =490,50
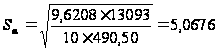
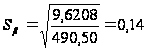
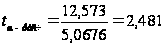
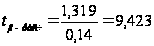
 для уровня
значимости
0,05 и числа степеней
свободы n-2=8
Так как
 и
 можно сделать
вывод, что оба
коэффициента
регрессии
значимые.
5. Вычислить
коэффициент
детерминации,
проверить
значимость
уравнения
регрессии с
помощью F-критерия
Фишера
,
найти среднюю
относительную
ошибку аппроксимации.
Сделать вывод
о качестве
модели.
Коэффициент детерминации определяется по формуле:
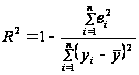
Из расчетов нам известно, что
 ;
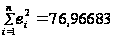 .
Рассчитаем
 :
Таблица 6. Промежуточные вычисления для расчета коэффициента детерминации.
|
|
|
|
| 69 | 9,6 | 92,16 |
| 52 | -7,4 | 54,76 |
| 46 | -13,4 | 179,56 |
| 63 | 3,6 | 12,96 |
| 73 | 13,6 | 184,96 |
| 48 | -11,4 | 129,96 |
| 67 | 7,6 | 57,76 |
| 62 | 2,6 | 6,76 |
| 47 | -12,4 | 153,76 |
| 67 | 7,6 | 57,76 |


 =930,4
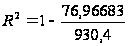 =0,917.
Т.к. значение коэффициента детерминации близко к единице, качество модели считается высоким.
Теперь проверим
значимость
уравнения
регрессии.
Рассчитаем
значение F-критерия
Фишера
по формуле:
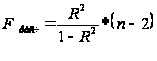
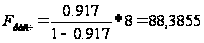

Уравнение
регрессии с
вероятностью
0,95 в целом статистически
значимое, т.к.
 >
 .
Средняя относительная ошибка аппроксимации находится по формуле:
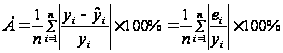
Таблица 7. Промежуточные вычисления для расчета средней относительной ошибки аппроксимации.
| yi |
|
|
| 69 | 6,305 | 0,091377 |
| 52 | 2,495 | 0,047981 |
| 46 | -2,186 | 0,047522 |
| 63 | 1,624 | 0,025778 |
| 73 | -0,247 | 0,003384 |
| 48 | -0,186 | 0,003875 |
| 67 | 0,348 | 0,005194 |
| 62 | -2,014 | 0,032484 |
| 47 | -2,505 | 0,053298 |
| 67 | -3,609 | 0,053866 |


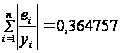
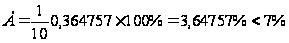 ,
значит модель имеет хорошее качество.
Рассчитаем коэффициент эластичности по формуле:

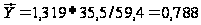
6. осуществить
прогнозирование
среднего значения
показателя
Y
при уровне
значимости
 ,
если прогнозное
значение фактора
X
составит 80% от
его максимального
значения.
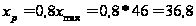
Рассчитаем стандартную ошибку прогноза
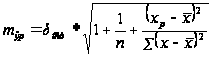 ,
где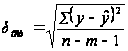
=930,4
;
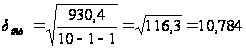
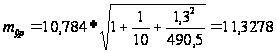
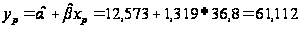
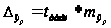 ,
 для
уровня значимости
0,1 и числа степеней
свободы n-2=8
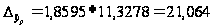
Доверительный интервал прогноза:
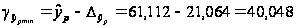
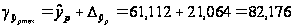
Таким образом,
 =61,112
, будет находиться
между верхней
границей, равной
82,176 и нижней границей,
равной 40,048.
7. Представить графически фактические и модельные значения Y точки прогноза.
Воспользуемся данными из таблицы 2 для построения графиков с помощью MS Excel.
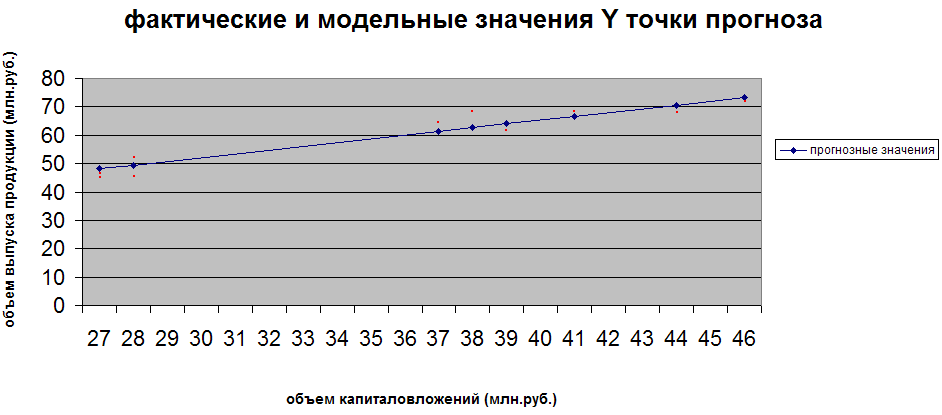
Рис. 2.