Оптимізація портфелю цінних паперів (з урахуванням ризиків)
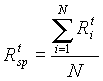 (2.8)
де Rspt — доходність одиничного портфеля в період t
Rit — доходність i-го цінного папера за період t.
Середня доходність цінного папера за минулі періоди:
 (2.9)
де Rit — доходність цінного папера за період t,
T — кількість періодів часу, що розглядається.
Середня доходність одиничного портфеля за минулі періоди:
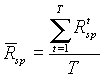 (2.10)
Коефіцієнт b цінного папера розраховується за формулою:
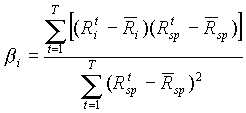 (2.11)
Залишковий ризик цінного паперу:
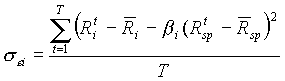 (2.12)
Ризикованість одиничного портфеля:
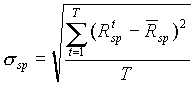 (2.13)
В розглянутій моделі є зовнішня змінна – норма доходності цінних паперів емітента за кожен із періодів. До контрольованих змінних слід віднести:
склад портфелю цінних паперів;
норма ризику портфелю;
норма доходності всього портфелю;
максимальна частка цінних паперів кожного з емітентів у портфелі.
Прикладом неконтрольованих змінних можуть служити стан законодавства, політична стабільність.
Змінні управління залежать від того, який тип задачі буде вирішуватись: пряма чи зворотна. При розв’язанні прямої задачі змінною управління є бажаний рівень доходності портфелю цінних паперів. Тобто змінюючи його, можна знайти оптимальний набір, який задовольняє заданому рівню доходності.
При розв’язанні зворотної задачі змінною управління є максимальний рівень ризику, який стає своєрідним обмеженням при розв’язанні задачі оптимізації.
Розробка програмного засобу передбачає реалізацію лінійного алгоритму на основі наведеної нижче блок-схеми (рисунок 2.1).
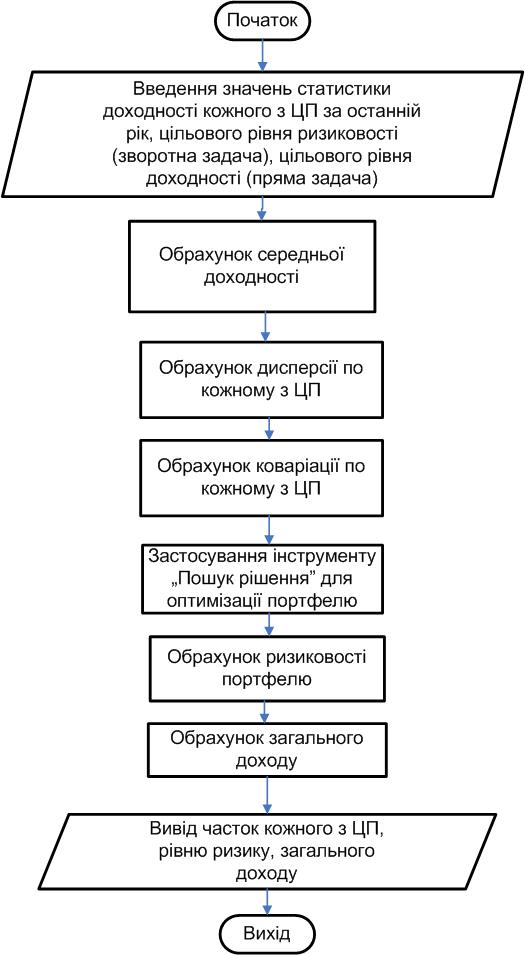
Рисунок 2.1 – Блок-схема алгоритму вирішення задачі оптимізації портфелю цінних паперів
2.2 Інформаційна модель задачі
Розглянемо інформаційну модель задачі, яку розділено на такі основні підсистеми:
підсистема вхідної інформації;
підсистема обробки;
підсистема виводу інформації.
Схематично модель вирішення прямої задачі оптимізації портфеля цінних паперів можна зобразити у наступному вигляді (рисунок 2.2):
Для вирішення зворотної задачі оптимізації портфеля цінних паперів інформаційна модель буде мати дещо інший вигляд (рисунок 2.3):
Інформаційне забезпечення моделі має своєю основою статистичну інформацію про стан фондового ринку цінних паперів України, яка доступна на сайті компанії «Foyil». Головна перевага Foyil Securities – акцент на аналітичні дослідження щодо кожного емітенту, цінні папери якого рекомендуються клієнтам. Аналітичний відділ Foyil Securities проводить усебічні дослідження українських публічних компаній[7].
2.3 Перевірка адекватності моделі
Перевірка адекватності моделі була проведена з використанням вже розрахованого прикладу[3]. Для експерименту було взято тестовий портфель із наступними характеристиками (таблиця 2.1).
Для повноти прикладу використовувалися значення доходності цінних паперів кожного з емітентів за період 12 місяців. Тестовий приклад із п’ятьма видами цінних паперів вимагав розширення реалізованої моделі для роботи із більшою кількістю емітентів.
Після підстановки тестових значень в обрану модель отримав значення доходності портфелю 3,1% при рівні ризику 7,2% у випадку вирішення прямої задачі оптимізації.
Таблиця 2.1 – Характеристики тестового портфелю
| Структура портфеля | ||
| пряма задача | зворотня задача | |
| Вимоги: | ризик меньший 8% | доходність вища 4% |
|
Акції 1 Акції 2 Акції 3 Акції 4 Акції 5 Акції 6 |
0% 20% 0% 36% 13% 31% |
0% 24% 0% 24% 15% 37% |
| Характеристики оптимального портфеля |
доходність 3,49% ризик 8% |
доходність 4% ризик 9,30% |
Результатом проведення експерименту для оберненої задачі оптимізації стало отримання рівня доходності портфелю 3,7% при рівні ризику 8,62%. Для прямої задачі – 3,8% і 8,9% відповідно
При розгляданні отриманих результатів і порівнянні їх з еталонними отримаємо з відношень «результат/еталон», що коефіцієнти становлять 1,06 для значення доходності і 1,077 для значення ризику при вирішенні зворотної задачі оптимізації. У випадку експерименту із прямою задачею коефіцієнти становлять 0,95 для значення доходності та 0,96 для значення ризику.
Врезультаті проведених експериментів виявлено, що максимальне відхилення результатів досліджуваної моделі від еталонних становило не більше 7%, що говорить про високий рівень адекватності моделі.
3. РЕАЛІЗАЦІЯ І АНАЛІЗ ПРОЦЕСУ ОПТИМІЗАЦІЇ ПОРТФЕЛЮ ЦІННИХ ПАПЕРІВ
3.1 Інформаційне та програмне забезпечення проекту
На сьогоднішній день розроблено багато програмних продуктів, за допомогою яких пересічний користувач може доволі швидко вирішувати прикладні задачі. На вирішення подібних задач у сфері економіки, фінансів та статистики у програмістів попередніх поколінь часто йшли місяці. Однією із програм, що завоювала репутацію надійного інструменту для повсякденної аналітичної роботи, став процесор електронних таблиць Excel.
Для практичної реалізації спрощеного варіанту моделі оптимізації портфелю цінних паперів досить можливостей MS Excel. На основі введеної статистики про доходність цінних паперів за періоди можливий розрахунок середньої норми доходності акцій кожного з емітентів та портфелю вцілому. Обчислення ризиковості портфелю може бути проведено за допомогою стандартних функцій КОВАР( ) та ДИСП( ). Розрахованої бази буде достатньо для використання специфічного компоненту «Пошук рішення». Задавши умову оптимізації та систему обмежень, можна буде вирішувати як пряму, так і зворотну задачу. Механізми знаходження рішення вже реалізовані на рівні самого компоненту «Пошук рішення», параметри якого можна змінювати. Саме тому вважаю найбільш доцільним використання MS Excel для розв’язку конкретної поставленої задачі, що доводить його універсальність.
3.2 Програмне моделювання процесу оптимізації портфеля цінних паперів
Реалізація програмного засобу спирається на конкретний приклад оптимізації шляхом вирішення прямої задачі.
Вхідними даними будуть:
початкова частка акцій кожного емітента;
доходність цінних паперів за кожен з періодів;
допустимий рівень ризиковості (для прямої задачі);
максимальна частка цінних паперів кожного емітента;
цільовий рівень доходності портфелю (для зворотної задачі).
Вихідними даними будуть:
оптимізована частка акцій кожного емітента у портфелі;
розрахована норма доходності портфелю;
рівень ризиковості портфелю (при зворотній задачі).
Нехай маємо справу з портфелем цінних паперів, доходність яких відома за минулі 12 місяців, а дисперсію та коваріацію, які є оцінками ризику, потрібно знайти виходячи із заданої статистики доходності цінних паперів і визначити значення оптимального портфелю, яке забезпечить максимальний дохід. Тобто необхідно знайти такий план інвестування (портфель), щоб загальний дохід складав:
Загальний дохід = Середній дохід * Сума інвестування > max
На це все накладемо систему обмежень:
а) сума всіх складових портфеля складає 100%;
б) загальний ризик = Дисперсія ЦП_1 * Сума інвестицій ЦП_12 + Дисперсія ЦП_2 * Сума інвестицій ЦП_22 + Дисперсія ЦП_3 * Сума інвестицій ЦП_32 + 2 * (Коваріація ЦП_1_2 * Сума інвестицій ЦП_1 * Сума інвестицій ЦП_2 + Коваріація ЦП_1_3 * Сума інвестицій ЦП_1 * Сума інвестицій ЦП_3 + Коваріація ЦП_2_3 * Сума інвестицій ЦП_2 * Сума інвестицій ЦП_3) <= 1%;
в) вкладення в кожен ЦП <= 100% / 3;
г) всі невідомі більше нуля.
Після задання всіх перечислених умов в MS Excel та введення вхідної статистики маємо такий початковий стан додатку (рисунок 3.1):
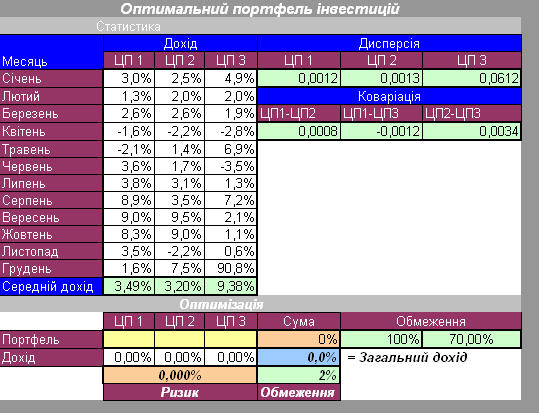
Рисунок 3.1 – Початковий етап вирішення задачі
Середній дохід зазвичай обраховується за допомогою функції Excel СРЗНАЧ(Діапазон), варіація (дисперсія) – за допомогою функції ДИСП(Діапазон), а коваріація – функцією КОВАР(Діапазон 1; Діапазон 2). Маючи значення варіації трьох цінних паперів і коваріацій, можна визначити значення ризику. В цільову комірку було введено формулу суми за доходом з кожного цінного паперу.
Після вказання вищезазначених умов отримано необхідну базу для проведення оптимізації. Запустив компонент MS Excel «Пошук рішення». В полях вікна встановив цільову комірку $Е$21 (Загальний дохід), умову оптимізації – максимум. В блок змін ввів діапазон, що відповідає частці акцій кожного емітента в портфелі ($B$20:$D$20). Потім ввів наступну систему обмежень (рисунок 3.2):
$B$20:$D$20 <= $G$20 (частка акцій будь-якого емітенту в портфелі має становити не більше вказаного значення);
$B$22 <= $E$22 (загальний ризик портфеля не має перевищувати вказаного значення);
$E$20 = $F$20 (сума всіх складових портфеля складає 100%)
Натиснувши на кнопку «Параметри», вказав додаткові умови оптимізації (рисунок 3.3):
«Невід`ємні значення»;
гранична кількість ітерацій = 1000
Після вказання всіх параметрів натиснув кнопку «Виконати» і вказав, що треба зберегти отримані результати. Після проведення вказаних дій отримав стан портфелю наступного вигляду (рисунок 3.4).
На основі проведеної оптимізації можна зробити висновок, що при заданих обмеженнях значень ризикованості та частки акцій кожного з емітентів оптимальним буде портфель, в якому будуть 42,31% цінних паперів першого емітенту, не буде паперів другого (їх треба буде всі продати) та 57,69% цінних паперів третього емітенту. При цьому досягається максимальний рівень доходності портфелю при допущеному рівні ризику 2%. В розглянутому прикладі загальний дохід портфеля становитиме 6,9%. Якщо виникне необхідність проводити оптимізацію на основі цільового рівня доходності портфелю, то необхідно буде змінити умову оптимуму із максимальності загального доходу на вказаний рівень доходності, при цьому слід відключити обмеження ризиковості.
Нехай нам потрібно знайти оптимальний склад портфелю цінних паперів при фіксованому значенні доходності 6%. Для реалізації зворотної задачі оптимізації потрібно скористатись іншим робочим аркушем книги, на якому збережено параметри виклику інструменту «Пошук рішення». Робоча область ідентична тій, що використовувалася при розв’язанні прямої задачі оптимізації, різниця полягає в заданні іншої системи обмежень (рисунок 3.5).
Після вказання всіх параметрів натиснув кнопку «Виконати» і вказав, що треба зберегти отримані результати. Після проведення вказаних дій отримав стан портфелю наступного вигляду (рисунок 3.6).
На основі проведеної оптимізації можна зробити висновок, що при заданих обмеженнях значень ризикованості та частки акцій кожного з емітентів оптимальним буде портфель, в якому будуть 18,26% цінних паперів першого емітенту, 37,99% паперів другого та 43,75% цінних паперів третього емітенту. При цьому досягається заданий рівень доходності портфелю 6% при рівні ризику 1,3%.
Оптимізаційна модель залишається стійкою при достатньо широкому спектрі варіації вхідних даних і видає адекватні результати в більшості крайніх випадках. Це забезпечується накладеною системою обмежень при здійсненні процесу пошуку рішення. Але вирішуваність кожної конкретної ситуації є не завжди можлива, тому доводиться дещо коригувати цільове значення оптимальності. Також забезпечення вирішуваності сильно залежить від коректності вхідних даних, оскільки в крайніх випадках інколи неможливо знайти оптимум.
До переваг розробленої моделі слід віднести достатню простоту її реалізації, водночас високий рівень ефективності. Дана модель враховує динаміку доходності цінних паперів на проміжку часу в 1 рік, тому є актуальною в умовах нестабільності економіки чи фондового ринку. До недоліків слід віднести негнучкість реалізації, що пояснюється навчальним використанням моделі в конкретному випадку.
При дослідженні чутливості моделі змінювалися значення статистики доходності цінних паперів за період. При цьому не спостерігалася чітка тенденція до збільшення чи зменшення частки акцій кожного з емітентів у портфелі. У зворотній задачі при заданні цільового значення загальної доходності близької до максимуму можливого прослідковувалося збільшення частки акцій емітента, що має найвищу доходність. Важкість прогнозування складу оптимізованого портфелю пояснюється тим, що в роботі інструменту «Пошук рішення» застосовуються чисельні методи, які напрямлені на підбір оптимального варіанту за вказаної системи обмежень і слабо залежить від значень доходності ЦП емітентів.
ВИСНОВКИ
На сучасному етапі розвитку фондового ринку України при оптимізаціі фондового портфеля можна користуватися моделями Марковіца, Шарпа та Квазі-Шарп. Застосування комп'ютерної техніки для обробки даних значно полегшує та прискорює процес оптимізації, дозволяє моделювати різні сценарії розвитку подій.
Модель Квазі-Шарп раціонально застосовувати при розгляді порівняно невеликої кількості цінних паперів, що належать до однієї чи кількох галузей. З допомогою її добре підтримувати оптимальну структуру вже існуючого портфеля. Основний недолік моделі — розглядається окремий сегмент фондового ринку, на якому працює агент фондового ринку, без урахування глобальних тенденцій.
Розроблений програмний додаток дає можливість знаходження оптимального складу портфелю цінних паперів не виходячи за рамки початкової норми доходності та задовільного рівня ризику.
Модель Квазі-Шарпа, яку було реалізовано в роботі, може використовуватись власниками цінних паперів на фондовому ринку України для максимізації свого доходу за певного рівня ризику чи мінімізації ризику наявного портфелю цінних паперів.
Програмний засіб має недостатню гнучкість у використанні, оскільки основною метою було вивчення моделей оптимізації портфелю цінних паперів.
ПЕРЕЛІК ПОСИЛАНЬ
Пересада А.А. Інвестиційний процес в Україні. – К., «Видавництво Лібра» ТОВ, 1998р., – 392 с.
Покропивний В.М. Економіка підприємств: формування і регулювання фінансових інвестицій // library.if/book/1/57.html
Савчук В.П. Оптимізація фондового портфелю // management/finance/fin013.html
Управління портфелем інвестицій // vuzlib/invest_D/8.htm
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом?-М.:Финансы и статистика,1995.-384 с.
Чумаченко М.Г. Евристичні прийоми дослідження // ebk/Book/Book.Ek.Analiz/part3.5.htm.
База даних ринкових досліджень компанії «Foyil» // foyil/securities/research/database
Размещено на