Прогнозирование цены компьютера Pentium 166 на 19 декабря 1997 г
Методы многофакторного моделирования подразделяются на методы логического, информационного, статистического моделирования. Логическое моделирование представляет собой метод исторической аналогии, основанный на установлении и использовании аналогии объекта прогнозирования с другим одинаковым объектом , опережающим первым в своем развитии. Методы информационного моделирования составляют специфическую область в прогнозировании. методы статистического прогнозирования описывают взаимосвязи признаков-факторов и результативных признаков, систему уравнений взаимосвязанных рядов динамики.
Нормативный метод прогнозирования устанавливает определенный отрезок времени фиксированной системы норм. Инструментами нормативного метода служат теория графов, матричный подход.
Неформальные методы прогнозирования Наглядная информация - информация получаемая от средств массовой информации (кроме печатных органов), а также смежников, поставщиков, конкурентов. Материальные расходы получения такой информации незначительны, однако требуют большого количества времени. Письменная информация - информация, получаемая из печатных источников периодической печати. Так же, как и наглядная, письменная информация не имеет глубокого характера и быстро устаревает. Промышленный шпионаж - информация, полученная посредством промышленного шпионажа, изначально, как важнейшая, находится под защитой пользователя. Такая информация является наиболее ценной.
Количественные методы прогнозирования Применение таких методов целесообразно в случаях устойчивой экстраполяционной направленности исследуемого явления. Иначе говоря, лишь тогда, когда можно предположить, что деятельность в прошлом имела определенную тенденцию, которую можно ожидать и в перспективе, имеющейся информации достаточно для внесения возможных корректив и выявления статистически достоверных зависимостей.
ГЛАВА 2. Постановка задачи.
Целью работы служит исследование изменений цен на компьютер начального уровня модификации Pentium166, базирующегося на платформе Triton (430VX Chipset), с процессором ADM в корпусе MiniTower, в комплект также входит клавиатура, мышь Mitsumi, монитор Sumsung-14”3Ne. Наблюдение производится с 14.10.96 г. по 15.12.97г., прогнозирование цены на 19.12.97г.
Краткие сведения о компьютерах и выбранной модели.
Сегодня трудно, даже невозможно представить себе такую область человеческой деятельности, где бы не использовались компьютеры.
Компьютер - это машина для обработки информации. Поэтому у любого компьютера должны быть устройства, через которые в него поступает информация; устройства где она хранится и обрабатывается, и , наконец , устройства для вывода результатов.
Данная конфигурация модели Pentium166 содержит все необходимые компоненты, для работы на компьютере. Ведь без мыши, клавиатуры и монитора он не представляет собой ничего, потому что вводить информацию без указанных конфигураций становится невозможным. Конфигурация модели Pentium166: платформа Triton (430VX Chipset), с процессором ADM в корпусе MiniTower, клавиатура, мышь Mitsumi, монитор Sumsung-14”3Ne; на сегодняшний день устарела, хотя еще в прошлом году стояла в ряду первых и дорогих. И будет не удивительно, если через некоторое время вовсе пропадет из числа окупаемых себя моделей. Время не стоит на месте и на смену данной модели прийдет другая, более сильная и современная.
ГЛАВА 3. Сбор и предварительная обработка данных.
3.1. Характеристика временного ряда.
Временным рядом называется последовательность наблюдений упорядоченная во времени. Основной чертой выделяющей анализ временных рядов среди других видов статистического анализа, является существенность порядка, в котором производится наблюдение. Если во многих задачах наблюдение статистически независимо, то во временных рядах, они как правило зависимы и характер этой зависимости может определяться положением наблюдений в последовательности; природа ряда и структура порождающая ряд процессов, могут предопределять порядок образования последовательности . Почти в каждой области встречаются явления, которые интересно изучать, их развитие, изменение во времени. В повседневной жизни могут быть примером : метеорологические условия, цены на тот или иной товар, с течением времени изменяется деловая активность, режим протекания того или иного процесса и т.д.
Характерная черта временных рядов - это особенности трактовки понятие непрерывности и дискретности. Существует непрерывность во времени и непрерывность переменной. Измерение цены на Pentium166 может производится непрерывно, при этом наблюдение можно фиксировать в виде графика. Я ограничиваюсь только временными рядами, представляющие собой дискретную последовательность наблюдений, происходимые через регулярные промежутки, т.е. через равные промежутки времени. Календарные неприятности не возникали, т.к. фирма “ВИСТ-АРСЕНАЛ”, любезно предоставила “прайс-листы” составленные в дни после получения товара, а товар поставлялся машиной независимо от “выходных” и “празднуемых” дней, в каждое Воскресение недели.
Общий вид временного ряда выглядит следующим образом:
U(t) = y(1) + y(2) + ... +y(n),
где t - порядковый номер наблюдения ( t = 1, 2, ... n )
n - уровни временного ряда
Формально задача прогнозирования сводится к получению оценок значений ряда на некотором периоде будущего, т.е. к получению значения вида:
Y(t), t = n + 1, n + 2...
При использовании методов экстраполяции исходят из предположения о сохранении закономерностей прошлого развития на период прогнозирования. Во многих случаях при разработке оперативного и краткосрочного прогноза эти предположения являются справедливыми.
Статистические методы исследования исходят из предположения о возможности представления уровней временного ряда в виде суммы нескольких компонент, отражающих закономерность и случайность развития.
Классической моделью временных рядов является четырех компонентная модель:
U(t) = f(t) + S(t) + n(t) + e(t) ,
где f(t) - тренд (долговременная тенденция развития);
S(t) - сезонная компонента;
n(t) - колебания относительно тренда с большей или меньшей регулярностью;
e(t) - случайная (нерегулярная, несистематическая) компонента;
m ( et ) = 0
cov (et1,et2)=0
("t1 и t2)
Случайная компонента удовлетворяющая этим условиям называется “белым шумом”, т.к. ее спектр похож на спектр белого цвета.
Таким образом задача анализа временных рядов сводится к определенности наличия той или иной компоненты, расчленения на отдельные компоненты синтезу модели, использование модели для прогнозирования и управления процесса.
3.2. Источник информации.
Данные для моделирования были взяты из “прайс-листов” ведущей компьютерной фирмы “ВИСТ-АРСЕНАЛ”. Объектом моделирования выступает компьютер модели Pentium166, базирующегося на платформе Triton (430VX Chipset), с процессором ADM в корпусе MiniTower, в комплект также входит клавиатура, мышь Mitsumi, монитор Sumsung-14”3Ne.
-
Дата
Pentium166
T
Дата
Pentium166
T
14.10.96
6.509
1
19.05.97
5.450
32
21.10.96
6.468
2
26.05.97
5.442
33
28.10.96
6.351
3
02.06.97
5.431
34
04.11.96
6.289
4
09.06.97
5.422
35
11.11.96
6.193
5
16.06.97
5.410
36
18.11.96
6.115
6
23.06.97
5.342
37
25.11.96
6.103
7
30.06.97
5.298
38
02.12.96
5.989
8
07.07.97
4.899
39
09.12.96
5.973
9
14.07.97
4.585
40
16.12.96
5.889
10
21.07.97
4.422
41
23.12.96
5.861
11
28.07.97
4.395
42
30.12.96
5.689
12
04.08.97
4.297
43
06.01.97
5.601
13
11.08.97
4.215
44
13.01.97
5.632
14
18.08.97
3.985
45
20.01.97
5.590
15
25.08.97
3.765
46
27.01.97
5.588
16
01.09.97
3.653
47
03.02.97
5.580
17
08.09.97
3.672
48
10.02.97
5.571
18
15.09.97
3.665
49
17.02.97
5.563
19
22.09.97
3.660
50
24.02.97
5.571
20
29.09.97
3.652
51
03.03.97
5.569
21
06.10.97
3.650
52
10.03.97
5.563
22
13.10.97
3.643
53
17.03.97
5.552
23
20.10.97
3.640
54
24.03.97
5.542
24
27.10.97
3.632
55
31.03.97
5.531
25
03.11.97
3.612
56
07.04.97
5.530
26
10.11.97
3.593
57
14.04.97
5.522
27
17.11.97
3.564
58
21.04.97
5.502
28
24.11.97
3.514
59
28.04.97
5.500
29
01.12.97
3.510
60
05.05.97
5.480
30
08.12.97
3.508
61
12.05.97
5.463
31
15.12.97
3.498
62
3.3 Принцип сбора данных.
Данные были собраны путем просмотра “прайс-листов” за период с 14.10.97 по 15.12.97 , которые фирма хранила как в базе данных компьютера, в глобальной сети Internet, а так же и в “подшитом” виде.
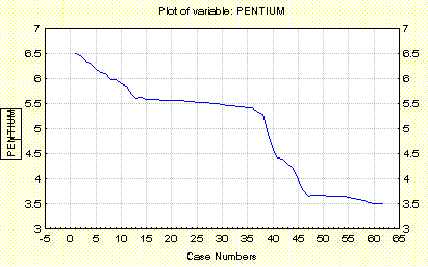
График исходных данных.
ГЛАВА 4. Компонентный анализ.
Оценка Тренда.
Тренд - это некоторая функция времени. Тренд характеризует основную закономерность движения во времени, свободную в основном (но не полностью) от случайных воздействий.
Обычно полученная траектория связывается исключительно со временем. Предполагается, что рассматривая любое явление как функцию времени, можно выразить влияние всех остальных факторов. Механизм их влияния в явном виде не учитывается. Исходя из вышесказанного под трендом понимается регрессия на время. Более общее понятие тренда весьма удобное на практике, - это детерминированная составляющая динамики развития, определяемая влиянием постоянно действующих факторов. Отклонения от тренда являются случайной составляющей.
Оценка тренда возможна на основе двух подходов:
оценка на основе гладких функций х = f(x); (параметрические методы)
на основе разного рода скользящих средних (непараметрические методы)
Я оценивала тренд методом вторых разностей.
X - 0.000-1.00*X(t-1); X-0.000-1.00*x(t-1)
Удаление Тренда
Иногда из некоторых временных рядов нужно удалить линейный ил медленно меняющийся тренд . Такого рода тренды наблюдаются в рядах, например, при суммировании одной или нескольких компонент, приводящим к ошибкам двух типов. Во-первых при неправильной калибровке нулевой точки каждый момент отбора данных будет возникать небольшая ошибка. После суммирования эта постоянная величина даст прямую. Такой линейный тренд может привести к большим ошибкам при определении плотности спектра мощности и в связанных с этим вычислениях . Ошибка второго типа возникает из-за возрастания в процессе суммирования мощности, соответствующей низкочастотному шуму. Как правило такой шум в данных всегда есть. При суммировании он обретает форму случайного, но медленно меняющегося тренда. Насколько быстро меняется такой тренд, до некоторой степени зависит от интервала квантования.
Наилучшим способом удаления тренда служит применение высокочастотных фильтров. Полимиальный тренд можно удалять методом наименьших квадратов. Если требуется удаление многочленов только низких порядков, то решение соответствующей системы методом обратной матрицы можно свести к непосредственному вычислению коэффициентов с использованием памяти ЭВМ.
После того как удалили тренд, то получили стационарный ряд.
На графике можно увидеть остатки после удаления тренда.
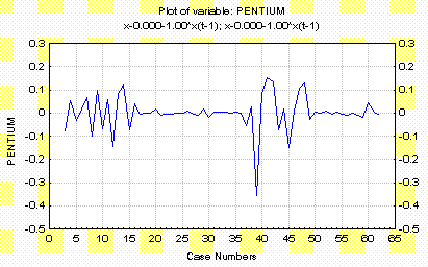
Стационарный ряд выглядит как не совсем регулярные колебания, около некоторого среднего уровня.
Стационарный случайный процесс может быть представлен в виде суммы гармонических колебаний различных частот, называемых гармониками.
Функция, описывающая распределение амплитуд этого процесса по различным частотам, называется спектральной плотностью. График называется спектром.
Спектр (периодическая шкала).
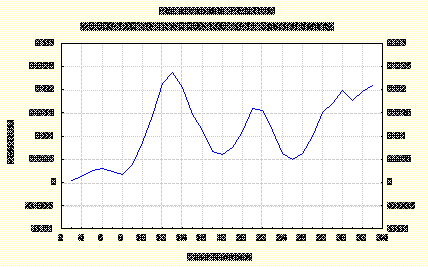
Спектр показывает, какого рода колебания преобладают в данном процессе, какова его внутренняя структура.
Стационарная случайная функция Х(t) может быть представлена ввиде канонического разложения:
Ґ
X(t) = е (UkCOSWkT + VkSINWkT)
k=0
где Uk,Vk - некоррелированные случайные величины с математическими ожиданиями, равными нулю, и одинаковыми дисперсиями, т.е.
D(Uk) = D(Vk ) = Dk.
Такое разложение называется спектральным разложением стационарного случайного процесса X = Х(t). Спектр стационарной случайной функции описывает распределение дисперсий по различным частотам.
Дисперсия стационарной случайной функции равна сумме дисперсий всех гармоник ее спектрального разложения.
Отсюда делаем вывод, что дисперсия величины Х(t) определенным образом распределена по различным частотам: одним частотам соответствует большая дисперсия, другим - меньшая дисперсия.
Функция x(w) = Dk/W называется спектральной плотностью дисперсии или спектральной плотностью стационарной случайной функци Х(t).
При анализе временных рядов применяется спектральный анализ стационарных случайных функций.
Целью спектрального анализа временных рядов является оценка спектра ряда. Спектром временного ряда, является разложение дисперсии ряда по частотам для определения существенных гармонических составляющих.
Значение спектра оценивается по формуле:
m
f (Wj ) = 1/2p {hoco+2 е hk ck cos Wj k}
k=1
где Wj - частоты, для которых оцениваются спектры:
Wj =p j/ ; j = 1,2,...m;
где ck - автоковариационная функция;
hk - специально подобранные веса значений ковариационной функции,
зависящие от частоты m;
hk - еще называют кореляционным окном;
m - целое число называемое точкой усечения или числом
используемых сдвигов и представляющее собой число частотных
полос, для которых оценивается спектр.
Чем больше m , тем больше точек оцениваемого спектра, а следовательно, и больше дисперсия оценки в каждой точке.
Чем меньше m, тем лучше оценка.
Величина m зависит от длины временного ряда.
На графике где изображен спектр можно проследить возрастание и убывание спектра, на графике также можно наблюдать пики т.е. отклонения от тренда.
Но также исходя из этого, можно увидеть что временной ряд не имеет периодичности, т. е. нет исходных повторяющихся особенностей ряда.
Кроме того, спектральный анализ можно еще рассмотреть путем изучения сезонных колебаний. Это бы позволило выявить периодические составляющие исследуемого ряда с целью повышения точности прогнозирования.
В данной работе удаление сезонной компоненты не представляет возможности, так как исследуемый ряд не имеет сезонности.
Башкирский Государственный Университет
Кафедра финансов и налогообложения
ПРИЛОЖЕНИЕ
к курсовой работе на тему:
Прогнозирование цены на
комьютер Pentium 166
на 19 декабря 1997 года.