Прогнозирование цены компьютера Pentium 166 на 19 декабря 1997 г
эк.ф-та,3-го курса,гр. 3.4ЭЮ
Хакимова Д.И.
Проверила: научный рук-ль,
доцент ,к.э.н.
Саяпова А.Р.
г. Уфа 1997 г.
Содержание приложения:
Удаление тренда различными способами используемые программой Statistika версии 4.3
Модель Holt (a =0.300,a=0.800)
Модель Winters (a =0.300,a=0.800)
Модель Брауна (a =0.300,a=0.800)
- Регрессионная модель
Удаление тренда различными способами используемые программой Statistika версии 4.3
Я работала в программе Statistica 4.3 которая позволяет удалить тренд, исходя из ниже предложенных графиков можно увидеть различные способы для его удаления. Но эти способы не явились более подходящими, и поэтому представлены для анализа проделанной курсовой работе.
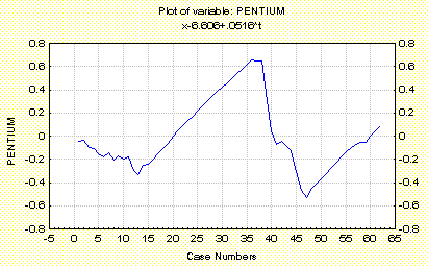
На этом графике использовался метод Trend subtract
(x=x-(a+b*t)), где а= 6.606, b = -0.52 .
Тренд в данном случае неудалился, так как сам тренд не линейный.
Сделав вывод, что тренд не линейный, я проделала попытку удалить тренд в Nonlinear Estimatoin получила следущее:
-
Model: PENTIUM = b1+b2/t+b3/t**2 N=62
Dep.var: PENTIUM loss (OBS - PRED)**2
FINAL loss:31.852464424 R=.67433
variance explained: 45.473%
b1
b2
b3
Estimate 4.34597
11.85681
-10.0804
График удаления тренда не линейным способом:
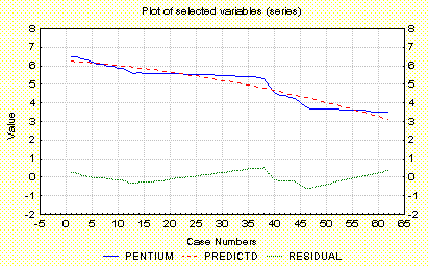
Выше описанным способом тренд тоже не удалился.
Модель Holt (a =0.300,a=0.800)
Примером адаптивной модели предназначенной для прогнозирования сезонных процессов, является модель Хольта. Эта модель предполагает мультипликативное объединение линейного тренда и сезонные составляющие во временном ряду.
Модель Хольта при a = 0.300
Exp.smoothing: SO=6.534 TO = 0.49
-
TIME
SERIES
Summury of error
Lin.trend; no season;
Alpha= 0.300 Gamma=0.1
PENTIUM
Error
Mean error .00731672825436
Mean absolute error .13134104302219
Sums of squares 1.96424677027454
Mean squares .03168139952056
Mean percentage error .26328877539247
Mean abs. pers. 3.01698849598955
График по Хольту с a = 0.300
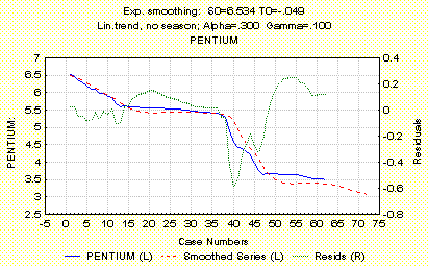
Exp.smoothing: SO=6.534 TO = 0.49
-
CASE SMOOTHED SERIES 16.12.97 3.379367
17.12.97 3.343613
18.12.97 3.307860
19.12.97 3.272107
Модель Хольта при a = 0.800
Exp.smoothing: SO=6.534 TO = 0.49
-
TIME
SERIES
Summury of error
Lin.trend; no season;
Alpha= 0.800 Gamma=0.1
PENTIUM
Error
Mean error .00315177373958
Mean absolute error .05706002635321
Sums of squares .48259413419920
Mean squares .00778377635805
Mean percentage error .12944834490985
Mean abs. pers. 1.26337346085392
График по Хольту с a = 0.800
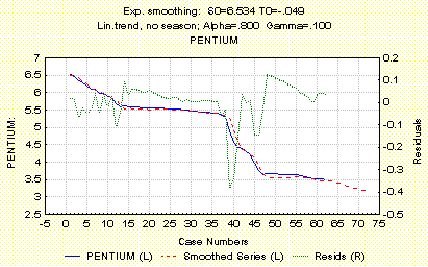
Exp.smoothing: SO=6.534 TO = 0.49
-
CASE SMOOTHED SERIES 16.12.97 3.457111
17.12.97 3.423383
18.12.97 3.398655
19.12.97 3.355927
Модель Winters (a =0.300,a=0.800)
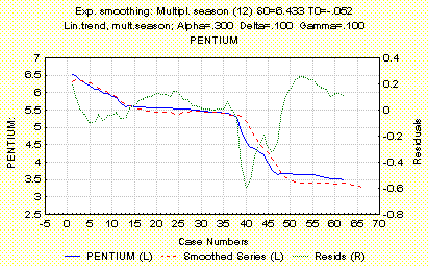
Модель Уйнтерса при a = 0.300
Exp.smoothing:Multipl.season(12) SO=6.433 TO = 0.52
-
TIME
SERIES
Summury of error
Lin.trend; no season; Alpha= 0.300 Delta=.100; Gamma=0.1
PENTIUM
Error
Mean error .00850967552279
Mean absolute error .13196744584935
Sums of squares 2.02519074270767
Mean squares .03266436817876
Mean percentage error .27239869561423
Mean abs. pers. 3.02001823889308
График по Уинтерсу с a = 0.300
Exp.smoothing:Multipl.season(12) SO=6.433 TO = 0.52
-
CASE SMOOTHED SERIES 16.12.97 3.373012
17.12.97 3.337162
18.12.97 3.309019
19.12.97 3.283079
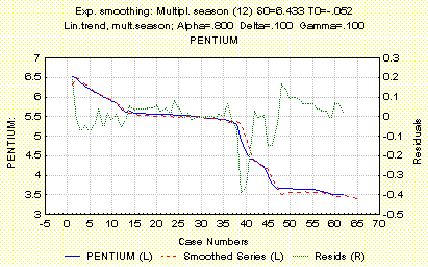
Модель Уйнтерса при a = 0.800
Exp.smoothing:Multipl.season(12) SO=6.433 TO = 0.52
-
TIME
SERIES
Summury of error
Lin.trend; no season; Alpha= 0.800 Delta=.100; Gamma=0.1
PENTIUM
Error
Mean error .00387269483310
Mean absolute error .06040575200437
Sums of squares .54276104822497
Mean squares .00875421046649
Mean percentage error .14058659957529
Mean abs. pers. 1.32624409579650
График по Уинтерсу с a = 0.800
Exp.smoothing:Multipl.season(12) SO=6.433 TO = 0.52
-
CASE SMOOTHED SERIES 16.12.97 3.453841
17.12.97 3.429777
18.12.97 3.407928
19.12.97 3.380729
Модель Брауна (a =0.300,a=0.800)
Модель Брауна может отображать развитие не только в виде линейной тенденции, нои в виде случайного процесса, не имеющего тенденции, а также ввиде изиеняющейся параболической тенденции.
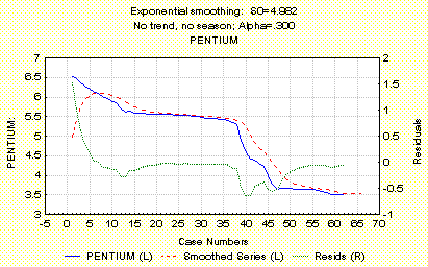
Модель Брауна при a = 0.300
Exp.smoothing: SO=4.982
-
TIME
SERIES
Summury of error
Lin.trend; no season;
Alpha= 0.300
PENTIUM
Error
Mean error -.0780414476807
Mean absolute error .1978141110028
Sums of squares 6.8610393089365
Mean squares .1106619243377
Mean percentage error -2.2104491142263
Mean abs. pers. 4.0726990990745
График по Брауну с a = 0.300
Exp.smoothing: SO=4.982
-
CASE SMOOTHED SERIES 16.12.97 3.530736
17.12.97 3.530736
18.12.97 3.530736
19.12.97 3.530736
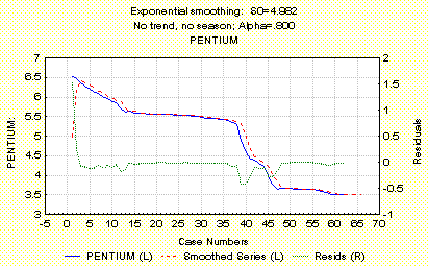
Модель Брауна при a = 0.800
Exp.smoothing: SO=4.982
-
TIME
SERIES
Summury of error
Lin.trend; no season;
Alpha= 0.300
PENTIUM
Error
Mean error -.0298811251614
Mean absolute error .08804695430620
Sums of squares 3.1058602054085
Mean squares .05009465809765
Mean percentage error -.90807550618029
Mean abs. pers. 1.70449937474829
График по Брауну с a = 0.800
Exp.smoothing: SO=4.982
-
CASE SMOOTHED SERIES 16.12.97 3.500203
17.12.97 3.500203
18.12.97 3.500203
19.12.97 3.500203
Прогнозирование по вышеуказанным моделям получается не совсем стабильным.
Регрессионная модель
В экономической деятельности очень часто требуется не только получать прогнозные оценки исследуемого показателя, но и количественно охарактеризовать степень влияния на него других факторов.
Рассматривая зависимость цены на компьютер Pentium166 и инфляции я получаю:
REGRESSION SUMMARY for Dependent Variable: PENTIUM
|
R=.68998993 RI=.47608611 Abjusted RI=.45593557 F(1,26)=23.626 p<.00005 std. Err of estimate |
||||||
| N = 28 |
BETA |
St.Err. of BETA |
B |
St.Err. of B |
t(26) |
p-level |
| Intercpt |
6.701069 |
.537806 |
12.46001 |
.000000 |
||
| Inf |
-6.89990 |
1.41953 |
-.345470 |
.071074 |
-4.86071 |
.000049 |