Процес підвищення ефективності функціонування підприємства ЗАТ "Запоріжтрансформатор" з багатономенклатурним виробництвом
Як бачимо з малюнку 2.1.1, на першому етапі управління повинні бути забезпечене накопичення необхідної інформації про минулу діяльність об’єкта і фактори, які формують зовнішні впливи на об’єкт. На другому етапі (блок 2, рис. 2.1.1) здійснюється адаптація параметрів моделі системи управління по результатам минулої діяльності, при необхідності враховуються структурні зміни, які виникли в системі управління. На третьому етапі (блок 3, рис. 2.1.1) уся необхідна інформація перетворюється у форму управлінської інформації для прийняття управлінських рішень. Формування цих рішень здійснюється на четвертому етапі (блок 4, рис. 2.1.1). П’ятий етап (блок 5, рис. 2.1.1) пов’язан з моделюванням можливої діяльності по реалізації прийнятих управлінських рішень. При цьому модель складається з двох частин – імітаційної моделі об’єкта і реальної системи оптимізації. Отриманий набір рішень аналізується на прийнятність на шостому етапі (блок 6, рис. 2.1.1), тобто визначається можливість поліпшення значень параметрів моделей системи управління. У випадку, коли це неможливо, то інформація про управлінські рішення і про напрямок зміни на множині значень показників функціонування об’єкта управління надходить на сьомий етап (блок 7, рис. 2.1.1). На цьому етапі визначається напрямок зміни значення параметрів моделей, після цього (етап 3) відбувається остаточне формування скоригованих даних для подальших розрахунків. У протилежному випадку, набір управлінських рішень приймається як остаточний.
Таким чином, адаптивний підхід до управління виробництвом спрямований на максимізацію показників ефективності діяльності підприємства.
2.2 Теоретичні основи побудови оптимізаційних моделей управління витратами
Функціонування підприємства в умовах конкуренції викликає необхідність зниження витрат на виробництво і реалізацію продукції при забезпеченні її високої якості, яке може бути досягнуто тільки в умовах розробки ефективної системи управління витратами.
Роль системного підходу в управлінні системами полягає в узагальненні різних методик управління витратами за допомогою єдиної методики, вирішенню проблеми методами системного аналізу, тому як окремими математичними методами ця проблема не може бути вирішена.
Продивившись роботи авторів [5, 6, 11, 14, 15, 19, 32, 39, 58] по проблемі управління витратами, можна дати визначення процесу управління витратами – це інтегрована система, об’єднана єдиною класифікацією витрат, яка складається з підсистем планування, обліку, калькулювання, аналізу, контролю і прогнозування, взаємодія яких забезпечує максимальний економічний ефект діяльності підприємства.
Побудова моделі управління витратами є одним з основних етапів у системі
комплексного управління підприємством як економічною системою. Це пошук нових, більш ефективних варіантів реалізації аналогічним об’єктом своїх функції на всіх етапах циклу «виробництво – реалізація».
Ріст вартості фінансових та матеріальних ресурсів, їхня обмеженість викликає необхідність підвищення ефективності використання виробничих ресурсів на підприємстві. Із середини ХХ століття для інтенсифікації процесу зниження витрат і реалізацію продукції використовується метод функціонально-вартісного аналізу (далі ФВА) [12, 13, 38, 49, 60]. Функціонально-вартісний аналіз – метод системного дослідження, з одного боку, як система, яка включає в себе складові елементи, що знаходяться у взаємодії, а з іншого боку – як частина іншої системи більш високого рівня, у який аналізований об’єкт знаходиться у певній взаємозалежності з іншими підсистемами. Є три форми функціонально-вартісний аналізу, які можуть використовуватися для різних цілей і об’єктів [38]:
коригувальна (функціонально-вартісний аналіз у сфері виробництва), ціллю якої є звернення уваги конструкторів і технологів до функціональних частин об’єкта, у яких існують диспропорції між значимістю виконуваних функції і витратами на їхнє здійснення, виявлення зайвих витрат, причин їхньої появи, визначення резервів зниження собівартості і підвищення якості виконання функцій вибору;
творча (функціонально-вартісний аналіз у сфері проектування), яка використовується на стадії створення об’єктів на етапах науково-дослідницької та науково-конструкторської роботи;
інверсна (функціонально-вартісний аналіз в сфері застосування) використовується для узагальнення процесу пошуку і застосування найбільш ефективної системи управління, за допомогою якої передбачається використання виробничого об’єкта.
Інверсний функціонально-вартісний аналіз є особливим випадком застосування функціонального принципу як інструмента підвищення ефективності, причому функціональний принцип використовується в інверсній формі [12]. Характерними рисами інверсного функціонально-вартісного аналізу, які використовуються у роботі є: застосування комбінованих засобів пошуку рішень, використання аналітичної і комбінаторної процедур аналізу, здійснення моделювання від структурного до функціонального і математичного.
Застосування морфологічного підходу в ході інверсного функціонально-вартісного аналізу, тобто використання комбінації елементів нормального методу обліку витрат, елементів системи «стандарт-кост» при управлінні прямими витратами й елементів системи «директ-кост» при класифікації витрат на постійні та змінні в процесі управління ними по рівнях ієрархії, дозволяє визначити запропонований підхід до управління витратами як нову методику управління витратами машинобудівного підприємства.
Об’єктом аналізу й управління виступають витрати підприємства, які виражаються у вигляді повної собівартості товарного випуску.
Основною ціллю розробки комплексної інформаційної системи управління витратами підприємства є максимізація прибутковості підприємства. В якості критерію оцінки ефективності управління витратами, алгоритм розрахунку якого наведений у [36] і представлений у вигляді формули (2.2.1):
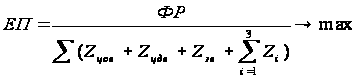 (2.2.1)
де ЕП – показник ефективності управління витратами підприємства,
ФР – фінансовий результат,
Zцов – витрати цехів основного виробництва,
Zцдв – витрати цехів допоміжного виробництва,
Zзв – загально виробничі витрати,
Zi – операційні витрати, у т.ч. Z1 – витрати на збут, Z2 – адміністративні витрати,
Z3 – інші операційні витрати.
Процес розрахунку комплексної інформаційної системи управління витратами спрямований на зростання прибутку, зниження собівартості і підвищення показників ефективності (прибутковості і рентабельності) функціонування підприємства.
У роботі
визначається
функціональна
залежність
обсягів виробничих
запасів, незавершеного
виробництва
і залишків
готової продукції
від пливу внутрішніх
факторів виробничої
діяльності
підприємства.
Так, обсяг виробничих
запасів ВЗi
залежить від
характеру
виробництва,
обсягу реалізації,
природи запасів,
особливостей
постачання
де
 – коефіцієнт,
який характеризує
забезпеченість
виробництва
запасами і
визначається
за формулою
(2.2.2):
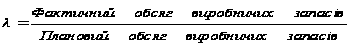 (2.2.2)
Залишки незавершеного виробництва НВj залежать від характеру виробництва, тобто тривалості циклу, від періодичності замовлень та іншого. Взагалі, приріст залишків незавершеного виробництва, за умови незмінності тривалості технологічного циклу, може бути обумовлені зростанням обсягів виробництва і витрат на виробництво.
Коефіцієнт
 відображає
зміну залишків
незавершеного
виробництва
і визначається
за формулою
(2.2.3):
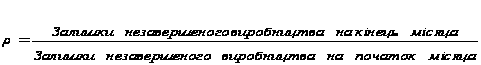 (2.2.3)
Залишки
готової продукції
ГПm залежать
від виконання
покупцями
зобов’язань
згідно договорам
закупівлі від
збалансованості
прогнозування
продажів і
виробництва.
Коефіцієнт
 враховує зміну
залишків готової
продукції і
визначається
за формулою
(2.2.4):
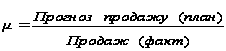 (2.2.4)
Для підприємства важливим є вірне визначення оптимальної потреби в оборотних коштах (ВЗі, НВj, ГПm), яке позитивно впливає на фінансовий стан підприємства, тому що дозволяє з мінімальними витратами одержувати прибуток, запланований при даному обсязі виробництва.
Використання методу інверсного функціонально-вартісного аналізу націлене на відведення пріоритетної ролі принципу функціональності, а саме формуванню витрат по значимості функції у процесі виробництва основної продукції. Такий підхід дозволяє звернути увагу на множину варіантів поведінки витрат, а значить дозволяє забезпечити вибір оптимального варіанта зміни витрат, який забезпечить максимальну ефективність функціонування об’єкта управління.
Для реалізації такого алгоритму побудови комплексної інформаційної адаптивної системи управління витратами підприємства необхідно розглядати множину аспектів, з урахуванням яких повинні бути вирішені задачі. Класифікація задач розробки адаптивної системи управління витратами машинобудівного підприємства представлені на рис. 2.2.1.
У даній роботі при розробці системно-адаптивної моделі управління витратами використовується підхід створення комплексу моделей, які включають вироблення оптимальних рішень для підсистем кожного оптимального рівня.
Опис процесу функціонування об’єкта управління і його окремих елементів основані на реалізації п’яти основних етапів:
аналіз і зміст об’єкта дослідження (витрат);
ранжирування структурних елементів об’єкта управління шляхом структурної декомпозиції;
дослідження структури окремих елементів в об’єкті управління;
деталізація зв’язків, які були виявлені у структурних моделях;
виявлення взаємодії окремих елементів об’єкта управління між собою і з оточенням.
Ціллю комплексної інформаційної системи управління витратами є підвищення ефективності функціонування підприємства.
При використанні функціонально-вартісного аналізу схему функцій доцільно прив’язувати до реалізації існуючої моделі функціонування підприємства, показуючи при цьому систему взаємозв’язків, які існують між підсистемами й елементами підсистем.
2.3 Структурно-функціональна ієрархічна модель виникнення витрат на прикладі машинобудівного підприємства
Початок розробки комплексної інформаційної системи управління витратами в умовах дії національного стандарту бухгалтерського обліку вимагає удосконалювання методики калькулювання собівартості продукції підприємства. Діюча методика [36] не дозволяє в повній мірі реалізувати системний підхід до управління витратами, який повністю забезпечить інформаційну базу для прийняття ефективних управлінських рішень. Забезпечення калькулювання собівартості всіх підсистем підприємства, яке дозволяє встановити розмір витрат у кожній підсистемі, виявити надлишкові витрати і управляти ними на стадії їхнього формування – основна ціль створення комплексної інформаційної системи управління витратами. Встановлення функціональних залежностей, які визначають витрати в підсистемах, надасть можливість управляти ними на рівні підсистем підприємства і на рівні систем.
Інформаційна схема виникнення витрат заснована на формуванні ієрархічної структурно-функціональної моделі, яка відображає склад структурних одиниць підприємства, а також значимість кожного структурного елемента стосовно витрат (рис. 2.3.1). В основу цієї моделі покладений процес послідовних розбивок сукупності на однорідні групи [21]. Перевагою цього методу є використання як кількісних, так і якісних ознак, який поєднує або відрізняє об’єкти сукупності один від одного. Для визначення приналежності груп до певного рівня ієрархії використовується морфологічний підхід, який доповнює процес послідовних розбивок сукупності на однорідні групи ранжируванням структурних елементів системи (підрозділів підприємства), зберігая при цьому цілісний підхід до аналізованої системи. Структурно-елементні моделі формування витрат підсистем формуються виходячи з прийнятої на підприємстві політики формування собівартості, а елементів підсистем – виходячи з особливостей технологічного процесу виготовлення продукції. Ранжирування підсистем дозволяє здійснити структурну декомпозицію, згрупувавши підсистеми в однорідні групи по кількісних і якісних ознаках.
Аналітичний етап проведення інверсного функціонально-вартісного аналізу є найбільш відповідальним етапом і передбачає систему аналітичних розрахунків: оптимальний обсяг власних матеріальних оборотних коштів, який забезпечує безперервність виробничого циклу підприємства; розрахунок нормативу по кожному елементу власних оборотних коштів підприємства (норматив на сировини і матеріли, норматив на покупні і комплектуючі, норматив по тарі і на паливо, норматив на запчастини і малоцінні швидкозношувані предмети, норматив по спецінструменту й оснащенню). Окремо розраховується норматив збереження по незавершеному виробництву і готовій продукції.
Умовою оптимальності сукупного нормативу власних оборотних коштів є те, що він не повинен перевищувати обсяг продукції за квартал.
Наступним етапом аналітичних розрахунків є розрахунок зміни обсягів витрат підсистеми в зв’язку зі зміною витрат кожного з елементів підсистеми.
До складу аналізованого підприємства «МП» входить шість цехів основного виробництва, три допоміжні цехи і структурні підрозділи заводоуправління. В усіх цих елементах системи формуються витрати, причому їхнє формування відбувається і по вартісним, і по функціональним ознакам.
Класифікація витраті їхнє групування по місцях виникнення забезпечує функціональний підхід, виходячи з особливостей діяльності підприємства, особливостей технологічного процесу, особливостей розподілу витрат, а їхня вартісна оцінка в підсумку впливає на кінцеві фінансові результати.
До цехів основного виробництва відносяться:
цех трансформаторів (ЦТТ);
заготовельно-зварювальний цех (ЗЗЦ);
комплектно-розподільчих пристроїв (КРП);
цех термовакуумної обробки (ЦТО);
механічний цех (МЦ);
цех виготовлення упаковки (ЦВУ).
До цехів допоміжного виробництва відносяться:
ремонтний цех (РЦ);
інструментальний цех (ІЦ);
автотранспортний цех (АТЦ).
Крім основного і допоміжного виробництва для даного підприємства характерні такі елементи організаційної системи, як дирекція, управління головного технолога (УГТ), управління головного конструктора (УГК), фінансово-економічне управління (ФЕУ), управління маркетингом (УМ), управління матеріально-технічними ресурсами (УМТР), адміністративно-господарчий відділ (АГВ), відділ технічної документації (ВТД), відділ технічної підготовки виробництва (ВТПВ), відділ кадрів (ВК), виробничо-диспетчерський відділ (ВДВ), відділ головного механіка (ВГМ), відділ головного енергетика (ВГЕ), відділ автоматизації (ВАТ), управління науково-дослідницькою і дослідно-конструкторською роботи (УНДДКР), юридичний відділ (ЮРВ), відділ стандартизації, патентознавства і науково-технічної інформації (ВСПіНТ), відділ охорони праці (ВОП), воєнізована охорона заводу (ВОХР), підприємство громадського харчування (ПГХ), пожежна охорона (ПО), дитячі установи (ДУ), медична служба (МС). Діяльність цих елементів направлена на забезпечення функціонування основного і допоміжного виробництва підприємства.
З метою обґрунтування поділу структурних підрозділів за ієрархічними рівнями, проведене групування підсистем по якісних ознаках, чому передує їхнє ранжирування по істотності взаємозв’язків між підрозділами «МП». Визначено кількість «вхідних» у підсистему зв’язків (CV) і кількість систем, діяльність яких залежить від діяльності даної підсистеми (OV) (таблиця 2.3.1).
Аналіз
інформаційних
зв’язків між
підсистем,
тобто їхнє
ранжирування
свідчить про
те, що на один
ієрархічний
рівень можуть
бути внесені
підрозділи
з найбільш
високим значенням
різниці
 ,
тобто всі цехи
виробництва
(ЦТТ, КРП, ЗЗЦ,
МЦ, ЦТО, ЦВУ, РЦ,
ІЦ). Виняток
складає автотранспортний
цех, у якого
=-2.
Однак це не є
однозначною
причиною віднесення
даного цеху
до іншого рівня
ієрархії.
Таблиця 2.3.1. Ранжирування підсистем по рівням ієрархії щодо функціональних взаємозв’язків
|
№ п/п |
Найменування підсистеми |
C(V) |
O(V) |
|
|
1 |
Цех трансформаторів |
18 |
2 |
16 |
|
2 |
Комплектно-розподільчих пристрої |
18 |
2 |
16 |
|
3 |
Заготовельно-зварювальний цех |
17 |
4 |
13 |
|
4 |
Механічний цех |
15 |
4 |
11 |
|
5 |
Цех термовакуумної обробки |
11 |
1 |
10 |
|
6 |
Цех виготовлення упаковки |
15 |
2 |
13 |
|
7 |
Ремонтний цех |
12 |
3 |
9 |
|
8 |
Інструментальний цех |
13 |
6 |
7 |
|
9 |
Автотранспортний цех |
14 |
16 |
-2 |
|
10 |
Дирекція |
8 |
14 |
-6 |
|
11 |
Управління головного технолога |
12 |
8 |
4 |
|
12 |
Управління головного конструктора |
10 |
7 |
3 |
|
13 |
Управління науково-дослідницькою і дослідно-конструкторською роботи |
10 |
6 |
4 |
|
14 |
Фінансово-економічне управління |
20 |
19 |
1 |
|
15 |
Управління маркетингом |
7 |
3 |
4 |
|
16 |
Управління матеріально-технічними ресурсами |
9 |
7 |
2 |
|
17 |
Відділ технічної підготовки виробництва |
5 |
6 |
-1 |
|
18 |
Відділ технічної документації |
5 |
8 |
-3 |
|
19 |
Виробничо-диспетчерський відділ |
5 |
6 |
-1 |
|
20 |
Відділ головного механіка |
4 |
4 |
0 |
|
21 |
Відділ головного енергетика |
4 |
4 |
0 |
|
22 |
Відділ автоматизації |
3 |
6 |
-3 |
|
23 |
Відділ стандартизації, патентознавства і науково-технічної інформації |
4 |
4 |
0 |
|
24 |
Відділ технічного контролю |
5 |
6 |
-1 |
|
25 |
Центральна заводська лабораторія |
6 |
8 |
-2 |
|
26 |
Відділ охорони праці |
5 |
9 |
-4 |
|
27 |
Юридичний відділ |
2 |
7 |
-5 |
|
28 |
Відділ кадрів |
3 |
3 |
0 |
|
29 |
Адміністративно-господарчий відділ |
2 |
29 |
-27 |
|
30 |
Підприємство громадського харчування |
2 |
30 |
-28 |
Така
різниця
обумовлена
наявністю
великої кількості
«вихідних»
зв’язків, які
характерні
для існуючих
особливостей
технологічного
процесу й організації
виробництва.
Заготовельно-зварювальний
цех (=13),
механічний
цех (=11),
інструментальний
цех (=8)
є багатофункціональними
цехами, тобто
мають більшу
кількість
«вихідних»
зв’язків, чим
цех трансформаторів
і цех комплектно-розподільчих
пристроїв, тому
мають показник
нижче максимального
рівня. До наступного
рівня по значимості
до процесу
виробництва
можна віднести
підсистеми
з порядковими
номерами №10–16,
значення різниці
у яких коливається
в межах від 1
до 4. Підсистеми
з порядковими
номерами №17–30
мають рівень
 .
Таким чином,
по попередньому
ранжуванню
однозначно
однорідними
групами можуть
бути визнані
два випускаючих
продукцію цехи
– цех трансформаторів
і цех комплектно-розподільчих
пристроїв.
Ранжируванні
рівні підсистем
мають різну
інформаційну
цінність, тому
для їхнього
групування
необхідно
визначити міру
їхньої інформаційної
цінності [21].
Для здійснення наступного етапу декомпозиції «МП» і виділення якісних взаємозв’язків між підсистемами визначаються такі якісні ознаки, як функція діяльності підприємства, ступінь участі у виробництві продукції, кожна з яких має декілька градацій (і). Коефіцієнт якісної варіації визначається як відношення повного числа різниць між підсистемами до максимально можливого їхнього числа для даної ознаки (J). Причому, сукупність вважається однорідною, якщо коефіцієнт якісної варіації, обчислений за формулою (2.3.1), по всіх ознаках прагне до нуля. Якщо Vj=0, то сукупність є абсолютно однорідною.
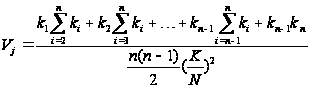 ,
(2.3.1)
де j – номер ознаки;
K – загальна кількість підсистем у системі;
n – число градацій j – ї ознаки підсистеми;
ki – кількість підсистем, які володіють і – тою ознакою.
Якісна ознака «функція в діяльності підприємства» має три градації (n=3) – виробнича, управляюча і додаткова. Якісна ознака «ступінь участі у виробництві продукції» має шість градацій – випуск готової продукції, участь у процесі виробництва продукції, допоміжне виробництво, техніко-економічне та адміністративне забезпечення виробництва, документарно-технічне забезпечення виробництво й організаційно-правове і соціальне забезпечення. На базі цього побудуємо електронні таблиці, які дозволять напівавтоматом робити перегрупування підсистем «МП» з метою їхнього добору в однорідні групи по якісних ознаках у розрізі їхніх градацій відповідно до отриманих значень коефіцієнтів якісної варіації. Значення n=0 говорить, що відсутня j – та ознака і – тої градації; якщо n=1, то це говорить о наявності ознаки. У таблиці 2.3.2 представлений вихідний масив даних для подальшої попарної розбивки сукупності на однорідні групи. Наступні покрокові дії будуть засновані на групуванні і перегрупуванні підсистем «МП» з метою виявлення однорідних якісних ознак груп. Результати цих розрахунків наведені в таблиці 2.3.3. Таким чином, в результаті структурної декомпозиції підсистем «МП» по попередньому ранжируванню функцій по якісних ознаках, з метою одержання однорідних сукупностей, перший крок дослідження показує, що рівень коефіцієнта якісної варіації всієї сукупності «МП» V1=0,896667, а V2=0,954667. Це говорить, що система є неоднорідною, причому ступінь неоднорідності по ознаці j=2 більш сильна.
Сукупність 1–9 є однорідною по ознаці j=1 і неоднорідною по ознаці j=2 (V2=0,77), отже ця група потребує додаткової покрокової декомпозиції. Шляхом послідовного попарного порівняння сукупностей структурних підсистем підприємства розбиті на однорідні групи і розділені за рівнями ієрархії.
Структурно-функціональна модель, яка побудована на основі отриманих результатів ранжирування структурних елементів машинобудівного підприємства і групуванні однорідних сукупностей по якісних ознаках, представлена на рис 2.3.1.
Рівні ієрархії визначаються виходячи з принципу функціональності. Розглядаючи склад підсистем, слід зазначити, що до цехів основного виробництва відносяться шість цехів, однак основну – продукцію (трансформатори і високовольтні комірки) випускають два цеха – цех трансформаторів і цех комплектно-розподільчих пристроїв. Тому ці цехи акумулюють у собі основний обсяг витрат по виробництву продукції заводу.
Витрати рівнів економіко-адміністративного, математично-технічного і наукового забезпечення виробництва мають істотну питому вагу в загальному обсязі витрат і складаються з витрат на заробітну плату апарату управління підприємством, інженерно-технічного персоналу (ІТП), службовців; відрахувань в Пенсійний фонд, у Фонд соціального страхування і т.п.; постачальницько-збутових витрат; адміністративних витрат; представницьких витрат; витрат на відрядження; витрат на зв’язок; витрат, зв’язаних з оплатою послуг комерційних банків і інших фінансово-кредитних установ; витрат, зв’язаних з перепродажною підготовкою продукції і після продажним обслуговуванням; витрати на дослідження і розробку виробів нової техніки та інших.
Таблиця 2.3.2. Коефіцієнти якісної варіації для підсистем сукупності «МП» у залежності від якісних ознак по видах градації ознаки
|
Код підсистеми (k) |
Функція в діяльності підприємства |
Ступінь участі у виробництві продукції |
|||||||||
|
Ознака – j |
1 |
2 |
|||||||||
|
Вид градації ознаки – і |
1 |
2 |
1 |
2 |
3 |
3 |
4 |
5 |
6 |
||
|
Найменування підсистеми |
Виробнича |
Управлінська |
Додаткова |
Випуск готової продукції |
Участь у процесі виробництва продукції |
Допоміжне виробництво |
Техніко-економічне й адміністративне забезпечення виробництва |
Документарно-технічне забезпечення виробництва |
Організаційно-правове і соціальне забезпечення виробництва |
||
|
Число підсистем, які володіють і – тим видом градації j – тої ознаки |
N |
N |
|||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
|
1 |
ЦТТ |
1 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
|
|
2 |
КРП |
1 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
|
|
3 |
ЗЗЦ |
1 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
4 |
МЦ |
1 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
5 |
ЦТО |
1 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
6 |
ЦВУ |
1 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
7 |
РЦ |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
|
|
8 |
ІЦ |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
|
|
Продовження таблиці 2.3.2 |
|||||||||||
|
9 |
АТЦ |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
0 |
|
|
10 |
Дирекція |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
11 |
УГТ |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
12 |
УГК |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
13 |
УНДДКР |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
14 |
ФЕУ |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
15 |
УМ |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
16 |
УМТР |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
|
|
17 |
ВТПВ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
18 |
ВТД |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
19 |
ВДВ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
20 |
ВГМ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
21 |
ВГЕ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
22 |
ВАТ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
23 |
ВСПіНТ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
24 |
ВТК |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
0 |
|
|
25 |
ЦЗЛ |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
1 |
|
|
26 |
ВОТ |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
|
|
27 |
ЮРВ |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
|
|
28 |
ВК |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
|
|
29 |
АГВ |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
|
|
30 |
ПДХ |
0 |
0 |
1 |
0 |
0 |
0 |
0 |
0 |
1 |
|
|
Усього |
9 |
16 |
5 |
2 |
4 |
3 |
7 |
9 |
5 |
||
Таблиця 2.3.3. Групування підсистем «МП» за результатами ранжирування підсистем по ієрархічних рівнях щодо функціональних взаємозв’язків методом послідовних розбивок по якісних ознаках
|
Крок |
Групи підсистем по порядкових номерах вихідного масиву |
Функція в діяльності підприємства |
Ступінь участі у виробництві продукції |
|||||||
|
Виробнича |
Управлінська |
Додаткова |
Випуск готової продукції |
Участь у процесі виробництва продукції |
Допоміжне виробництво |
Техніко-економічне й адміністративне забезпечення виробництва |
Документарно-технічне забезпечення виробництва |
Організаційно-правове і соціальне забезпечення виробництва |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
1 |
Сукупність 1–30 |
9 |
16 |
5 |
2 |
4 |
3 |
7 |
9 |
5 |
|
Коефіцієнт варіації 1–30 |
0,896667 |
0,954667 |
||||||||
|
2 |
Сукупність 1–9 |
9 |
- |
- |
2 |
4 |
3 |
- |
- |
- |
|
Коефіцієнт варіації 1–9 |
0,00 |
0,77037037 |
||||||||
|
Продовження таблиці 2.3.3 |
||||||||||
|
Сукупність 10–30 |
- |
16 |
5 |
- |
- |
- |
7 |
9 |
5 |
|
|
Коефіцієнт варіації 10–30 |
0,544218 |
0,77823129 |
||||||||
|
3 |
Сукупність 1–9 |
9 |
- |
- |
2 |
4 |
3 |
- |
- |
- |
|
Коефіцієнт варіації 1–9 |
0,00 |
0,77037037 |
||||||||
|
Сукупність 10–25 |
- |
16 |
- |
- |
- |
- |
- |
- |
7 |
|
|
Коефіцієнт варіації 10–25 |
0,00 |
0,590625 |
||||||||
|
Сукупність 26–30 |
- |
- |
25 |
- |
– |
- |
- |
- |
25 |
|
|
Коефіцієнт варіації 26–30 |
0,00 |
0,00 |
||||||||
|
4 |
Сукупність 1–6 |
6 |
- |
- |
2- |
4 |
- |
- |
- |
- |
|
Коефіцієнт варіації 1–6 |
0,00 |
0,533333 |
||||||||
|
Сукупність 7–9 |
3 |
- |
- |
- |
- |
3 |
- |
- |
- |
|
|
Коефіцієнт варіації 7–9 |
0,00 |
0,00 |
||||||||
|
Сукупність 10–16 |
- |
7 |
- |
- |
- |
- |
7 |
- |
- |
|
|
Коефіцієнт варіації 10–16 |
0,00 |
0,00 |
||||||||
|
Сукупність 17–25 |
- |
9 |
- |
- |
- |
- |
- |
9 |
- |
|
|
Коефіцієнт варіації 17–25 |
0,00 |
0,00 |
||||||||
|
Сукупність 26–30 |
- |
- |
25 |
- |
- |
- |
- |
- |
25 |
|
|
Коефіцієнт варіації 26–30 |
0,00 |
0,00 |
||||||||
|
5 |
Сукупність 1–2 |
2 |
- |
- |
2 |
- |
- |
- |
- |
- |
|
Коефіцієнт варіації 1–2 |
0,00 |
0,00 |
||||||||
|
Сукупність 4–6 |
3 |
- |
- |
- |
3 |
- |
- |
- |
- |
|
|
Коефіцієнт варіації 4–6 |
0,00 |
0,00 |
||||||||
|
Сукупність 7–9 |
3 |
- |
- |
- |
- |
3 |
- |
- |
- |
|
|
Коефіцієнт варіації 7–9 |
0,00 |
0,00 |
||||||||
|
Сукупність 10–16 |
- |
7 |
- |
- |
- |
- |
7 |
- |
- |
|
|
Коефіцієнт варіації 10–16 |
0,00 |
0,00 |
||||||||
|
Сукупність 17–25 |
- |
9 |
- |
- |
- |
- |
- |
9 |
- |
|
|
Коефіцієнт варіації 17–25 |
0,00 |
0,00 |
||||||||
|
Сукупність 26–30 |
- |
- |
25 |
- |
- |
- |
- |
- |
25 |
|
|
Коефіцієнт варіації 26–30 |
0,00 |
0,00 |
||||||||
Документарно-технічне забезпечення виробництва формує такі витрати: заробітну плату інженерно-технічного персоналу і службовців; відрахування в Пенсійний фонд, у Фонд соціального страхування і т. п.; витрати, пов’язані із сертифікацією виробництва і продукції підприємства; витрати на забезпечення якості; канцелярські і типографські витрати; витрати на зв’язок і інші.
Організаційно-правове забезпечення виробництва і соціальна сфера несуть на собі витрати, частина яких входить у повну собівартість продукції підприємства. Соціальна сфера (дитячі установи, медична служба) утримуються за рахунок прибутку, який залишається в розпорядженні підприємства.
Крім ієрархічного поділу витрат по значимості відносно основного виробництва і їхнього взаємозв’язку, існує взаємозв’язок функцій витрат між усіма рівнями ієрархії.
Формування витрат основного виробництва відбувається в цехах трансформаторів, комплектно-розподільчих пристроїв, заготовельно-зварювальному, механічному, виготовлення упаковки, термовакуумної обробки в результаті виробничої діяльності по випуску товарної продукції, наданню послуг і виконанню робіт стороннім організаціям і населенню, а також в результаті взаємодії між цехами основного і допоміжного виробництва. Так, випускаючи цехи основного виробництва (ЦТТ і КРП) безпосередньо формують усі витрати, пов’язані з виготовленням готової продукції, формують залишки незавершеного виробництва. Цех виготовлення упаковки формує витрати, які пов’язані з виготовленням упаковки випускаючим цехам, не утворюючи при цьому незавершеного виробництва. Цех термовакуумної обробки робить заливання і сушку трансформаторного масла, сушку обмоток і є специфічним, тому що забезпечує виконання заключного етапу технологічного циклу виробництва трансформаторів перед їхньою зборкою. Основним видом діяльності заготовельно-зварювального і механічного цехів забезпечення, відповідно до технологічного процесу, виробництва продукції цехами трансформаторів і комплектно-розподільчих пристроїв, а також ці цехи надають послуги цехам допоміжного виробництва, цехам виготовлення упаковки й термовакуумної обробки, структурним підрозділам заводу, виконують роботи і надають послуги стороннім організаціям і населенню (рис. 2.3.2).
Формування витрат допоміжного виробництва здійснюються по об’єкту виникнення (внутрішньозаводські міжцехові замовлення, виробничі замовлення стороннім організаціям і населенню, послуги автотранспорту внутрішньозаводське переміщення і стороннім організаціям і населенню, виготовлення оснащення і спеціального технологічного обладнання по міжцеховим замовленням і стороннім організаціям). Формування витрат допоміжного виробництва здійснюється по факту виконаних робіт і послуг, відносяться до відповідних цехів і структурних підрозділів (рис. 2.3.3) і включаються відповідно у виробничу собівартість (цехові витрати, витрати на утримування і експлуатацію устаткування, загально виробничі витрати та інші), у повну собівартість (адміністративні витрати, витрати на збут, інші операційні витрати), а також частково відносяться на прибуток, який залишився в розпорядженні підприємства. Такі цехи допоміжного виробництва, як ремонтний і інструментальний, формують залишки незавершеного виробництва.
2.4 Побудова моделі управління витратами на прикладі машинобудівного підприємства
Розробка комплексної інформаційної системи управління витратами «МП», з використанням інверсного функціонально-вартісного підходу в управлінні витратами, заснована на відведенні пріоритетної ролі принципу функціональності у процесі виробництва основних видів продукції підприємства.
Рис. 2.3.3 – Структурно-функціональна модель деталізації і розподілу витрат допоміжного виробництва
Вартісний критерій знаходиться у самій сутності витрат підприємства. Сутність функціонального підходу складається в розгляді об’єкта, як сукупності функцій, які він повинен виконувати. Такий підхід надає можливість критичного ставлення до об’єкта з метою підвищення ефективності функціонування всієї системи.
Для того, щоб встановити вартісні взаємозв’язки між підсистемами «МП», необхідно побудувати модель формування і управління витратами підприємства, яка б відповідала умовам функціонування підприємства, затвердженої на підприємстві облікової політики і враховує функціональні взаємозв’язки, які визначені структурно-функціональною моделлю виникнення витрат підприємства за рівнями ієрархії щодо основного виробництва (дивиться рис. 2.3.1).Важливою умовою реалізації процесу побудови структурної моделі витрат підприємства є удосконалювання методів калькулювання собівартості продукції «МП» з погляду автономності інформації про витрати підсистем першого рівня ієрархії (дивиться рис. 2.3.1), забезпечення функціонального взаємозв’язку інформації про витрати основного і допоміжного виробництва і комплексних витрат при удосконаленні нормативної бази підприємства й автоматизацій ні підходи до побудови моделі управління витратами з використанням економіко-математичного моделювання.
Структурна модель собівартості для управління витратами підприємства по підсистемах складається з виробничої собівартості, адміністративних витрат, витрат на збут і інших операційних витрат, які могуть бути розподілені по підсистемах і по статтях витрат, відповідно до вимог Національних стандартів і має такий математичний вигляд:
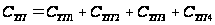 ,
(2.4.1)
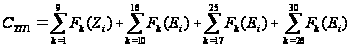 ,
(2.4.2)
де СТП – сумарні витрати по рівнях ієрархії і статтях витрат по підсистемах, грн.;
Fk – витрати по k й підсистемі підприємства, грн.;
Zi – елементи витрат підсистем першого рівня ієрархії, грн.;
Еі – статті витрат підсистем другого-четвертого рівнів ієрархії, грн.
В моделі управління витратами «МП», відповідно до класифікації витрат згідно [36], одні витрати показують по видах (елементах), а інші по комплексних статтях, які включають кілька елементів. При цьому допускається, що один елемент може бути присутнім в декількох статтях калькуляції [36].
Відповідно до облікової політики підприємства і відповідно до [36; 44; 35] витрати, які пов’язані з виробництвом і збутом продукції при плануванні, обліку і калькулювання собівартості продукції групуються по таких статтях:
сировина і матеріали, за винятком зворотних відходів (Z1);
покупні комплектуючі вироби, напівфабрикати, роботи і послуги виробничого характеру сторонніх підприємств і організацій (Z2);
транспортно-заготовельні витрати (Z3);
послуги сторонніх організацій виробничого характеру (Z4);
основна заробітна плата (Z5);
додаткова заробітна плата (Z6);
відрахування на соціальні заходи (Z7);
витрати на утримування і експлуатацію устаткування (ВУЕУ) (Z8);
цехові витрати (Z9);
втрати від браку (Z10).
Всі ці витрати складають виробничу собівартість.
Загально виробничі витрати (ЗВВ) (Z11), адміністративні витрати (АВ) (Z12), витрати на збут (ВЗ) (Z13), а також виробнича собівартість формують комплексні витрати підприємства.
Така структурна модель витрат «МП» надає можливість управління витратами на кожному рівні ієрархії в цілому і по кожному окремому елементу системи (підсистеми), можливість управління витратами основного і допоміжного виробництва, управління витратами на рівні виробництва і комплексних витрат. Ця модель є універсальною, тому що враховує можливість зміни норм витрат матеріалів, цін на сировину і матеріали, видів і цін комплектації, обсягу діяльності цеху, зміни обсягу послуг сторонніх організацій, зміни умов оплати праці працівників підприємства, зміни обсягу суміжних цехів (основних і допоміжних).
Розроблена модель являє собою майже новий підхід до процесу управління витратами на виробництво і реалізацію продукції підприємства з багато номенклатурним виробництвом. Трансформація та групування витрат відображені з використанням у виді вхідних параметрів наявної інформації про витрати підприємства «МП».
Перший рівень ієрархії системи (дивиться рис. 2.3.1) характеризується найбільш складною структурою, тому що вхідні витрати підсистем цього рівня включають усі витрати основного і допоміжного виробництва. Специфіка розподілення витрат допоміжного виробництва (АТЦ, РЦ, ІЦ) така, що частина усіх витрат розподіляється по фактично понесених витратах між цехами основного виробництва (КРП, ЦТТ, МЦ, ЗЗЦ, ЦВО, ЦВУ) і списуються в бухгалтерський облік на основне виробництво, тобто на рахунок 26 «Готова продукція», формуючи при цьому виробничу собівартість (рис. 2.4.1). А інша частина витрат допоміжного виробництва – власні витрати допоміжного виробництва відносяться на рахунок 232 «Допоміжне виробництво», а потім на рахунок 26 «Готова продукція». Непрямі витрати цеху (ВУЕУ і ЦВ) представлені на рівні кожного цеху, для того щоб забезпечити можливий контроль й управління ними на основі даних про потужність цеху, його площу, стану устаткування, чисельності персоналу, про обсяг продукції, яка випускається цехами і т. д. Такий підхід до розкриття ВУЕУ і ЦВ надає можливість управління непрямими витратами по статтях витрат. До складу виробничої собівартості також входять загальновиробничі витрати (ЗВВ), які відносяться на рахунок 913 і розподіляються (у випадку обліку витрат по виробах) пропорційно основній заробітній платі основних виробничих робочих. Тому як підприємство є багато номенклатурним, то доцільно відображати фактичні витрати по кожному типовиконанню трансформаторів і комплектно-розподільчих пристроїв, які дозволяють визначити прибутковість кожного виду виробів.
В розробленій моделі формування і управління витратами «МП» витрати накопичуються по статтях і елементах витрат відносно групування по рівнях ієрархії і тільки потім відносяться в модель комплексних витрат по «МП».
Розподіл ЗВВ по цехах здійснюється пропорційно основній заробітній платі основних виробничих робочих по рівнях ієрархії витрат (по цехах основного виробництва).
Витрати першого рівня ієрархії можуть бути представлені такою формулою:
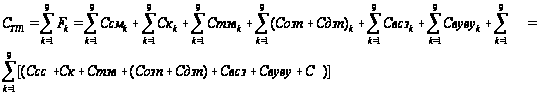 (2.4.3)
де F1 – витрати цеху трансформаторів;
F2 – витрати по цеху комплектно-розподільчих пристроїв;
F3 – витрати по заготовельно-зварювальному цеху;
F4 – витрати по механічному цеху;
F5 – витрати по цеху термовакуумної обробки;
F6 – витрати по цеху виготовлення упаковки;
F7 – витрати допоміжного автотранспортного цеху;
F8 – витрати допоміжного інструментального цеху;
F9 – витрати допоміжного ремонтного цеху.
Витрати першого рівня ієрархії СТП1 складають основну частину виробничої собівартості. Витрати