Процес підвищення ефективності функціонування підприємства ЗАТ "Запоріжтрансформатор" з багатономенклатурним виробництвом
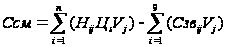 (2.4.4)
де Нij – норма витрати і-того матеріалу на j-тий виріб у k-му цеху;
Ці – ціна і-того матеріалу, грн.;
Сзвij – вартість зворотних відходів і-того матеріалу при виробництві j-того виробу у k-тому цеху;
Vj – обсяг виробництва j-того виду продукції цеху.
Витрати на сировину і матеріали формуються, виходячи з обсягу виробництва продукції (робіт, послуг) цехом Vk і відповідно до нормативів витрат сировини і матеріалів згідно технологічного процесу на виготовлення одиниці продукції Нk відповідно до ціни матеріалу, який витрачається, Цk. Витрати на сировину і матеріали безпосередньо включаються в собівартість окремих видів продукції.
Матеріальні витрати на комплектаційну апаратуру (Ск) визначаються за формулою (2.4.5):
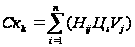 (2.4.5)
де Нij – норма витрати і-того виду комплектуючого на j тий виріб у k-му цеху;
Ці – ціна і-того виду комплектуючого, грн.
Транспортно-заготовельні витрати – це витрати на транспортування, зберігання і доставку сировини. Ці витрати включаються у вартість матеріальних витрат і визначаються по формулі (2.4.6):
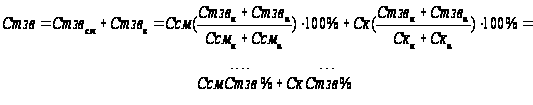 (2.4.6)
де Стзв – транспортно-заготівельні витрати, які визначаються виходячи з витраченої на виробництво вартості запасів сировини, матеріалів і комплектуючої апаратури, грн.;
Ссм – вартість вибулих (на виробництво і на сторону) запасів сировини, матеріалів, грн.;
Ск – вартість вибулої (на виробництво і на сторону) комплексної апаратури, грн.;
 – середній
відсоток
транспортно-заготівельних
витрат, які
визначені як
відношення
різниці залишку
транспортно-заготівельних
витрат на початок
звітного місяця
і суми транспортно-заготівельних
витрат за звітний
місяць до різниці
вартості залишків
запасів на
початок звітного
місяця і вартості
залишків, які
надійшли за
звітний місяць.
Відповідно до технологічних процесів виготовлення продукції у k тому цеху витрати на оплату праці основних робочих, які беруть участь у процесі виробництва, визначаються, виходячи з нормативів витрат часу на виробництво одиниці виробу і часових тарифних ставок робочих. Норми часу на кожну технологічну операцію беруться у сумі, і з урахуванням розряду працюючого визначається розцінка його праці в грн. на одиницю роботи (виріб, деталь і інше). Так, основна заробітна плата основних виробничих робочих (Созп(овр)) у k тому цеху визначається за формулою (2.4.7):
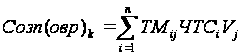 (2.4.7)
де ТМij – трудомісткість робочого і-тої спеціальності на виробництво одиниці j того виду продукції у k тому цеху;
ЧТСі – часова тарифна ставка робочого і-тої спеціальності.
Основна заробітна плата інших категорії робочих (почасовщики, допоміжні підрядники і почасовщики) визначається виходячи з часової тарифної ставки і балансу відпрацьованого часу. Підставою для визначення заробітної плати є ліміти і штати, які затверджені відповідно до існуючої системи оплати праці для цих категорій робочих. Витрати на оплату праці службовців, фахівців і керівників (Созп(сфк)) у k тому цеху визначаються у відповідності із штатним розкладом, згідно встановлених окладів цих категорій працівників за формулою (2.4.8):
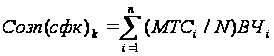 (2.4.8)
де МТСі – місячна тарифна ставка і-того робочого (основних і допоміжних почасовщиків) і службовців, фахівців і керівників у k тому цеху;
N – кількість робочих днів місяця;
ВЧі – фактично відпрацьований час за місяць працівниками і-тої спеціальності, днів.
Витрати на додаткову заробітну плату (Сдзп) визначається як відсоток до основної заробітної плати, встановленого адміністрацією підприємства для кожної категорії працівників. Витрати на додаткову заробітну плату – це кошти на виплату персоналу підприємства за роботу понад установлену норму. Додаткова заробітна плата включає такі виплати, як надбавку за професійну майстерність, бригадирські, донорні дні, доплата до середнього рівня, доплата за шкідливість, нічні, підліткові та інше.
Витрати на відрахування на соціальні заходи у k тому цеху (відрахування у фонди соціального страхування, у фонд Пенсійного забезпечення, у фонд страхування на виплату по безробіттю, у фонд страхування від нещасного випадку) (Свсз) визначається відповідно до діючого законодавства у відсотках щодо фактичної суми основної і додаткової заробітної плати у k тому цеху, грн. Математичний опис алгоритму розробки цих витрат представлений формулою (2.4.9):
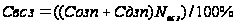 ,
(2.4.9)
де Nвсз – норма відрахування на соціальні заходи, %.
Витрати на утримування і експлуатацію устаткування цеху (Свуеу) складають такі види витрат, як амортизаційні відрахування по діючим нормам витрат устаткування, транспортних засобів і інструмента, які знаходяться у складі основних засобів цеху; витрат на експлуатацію устаткування; витрат на ремонт устаткування і транспортних засобів та інші витрати. Сума амортизаційних відрахувань (Аk) визначається за формулою (2.4.10):
 ,
(2.4.10)
де ЗВі – залишкова вартість і – того виду устаткування цеху, скоригована на 01.01.2003 року, грн.;
tn – корисний термін використання устаткування цеху, визначений експлуатаційним методом на 01.01.2003 року.
Витрати на експлуатацію устаткування у k тому цеху (Свуk) складається з постоялих статей і визначається в моделі за формулою (2.4.11):
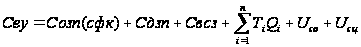 ,
(2.4.11)
де Ті – тариф на і – ресурс (паливо, теплоенергія, електроенергія, стиснене повітря), грн.;
Qi – кількість спожитого і – того ресурсу;
Uсо – комплексна стаття витрат, яка представляє собою вартість послуг сторонніх організацій, грн.;
Uсц – комплексна стаття витрат суміжних цехів підприємства, грн.
Розрахунок витрат на поточний ремонт устаткування і транспортних засобів цеху (Стрk) представлений формулою (2.4.12):
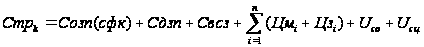 ,
(2.4.12)
де Цмі, Цзі – вартість відповідно допоміжних матеріалів і запчастин, грн.
Витрати на внутрішньозаводське переміщення вантажів (Свзпвk) включають основну і додаткову заробітну плати водіїв, електротоварів, вантажників, підсобних робочих, вартість допоміжних матеріалів, які витрачаються на утримування і обслуговування транспортних засобів k тому цеху, вартість допоміжних матеріалів, які витрачаються на потреби, послуги сторонніх організацій і суміжних цехів і визначається за формулою (2.4.13):
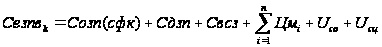 .
(2.4.13)
Витрати, які пов’язані з ремонтом і відновлюванням малоцінних швидкозношуваних предметів і інструментів, (Смшп) визначаються за формулою (2.4.14):
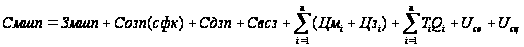 ,
(2.4.14)
де Змшп – знос малоцінних швидкозношуваних предметів і інструментів, грн.
Обсяг витрат на утримування і експлуатацію устаткування k того цеху (Свуеуk) обумовлені ступенем завантаження устаткування, витрати, які пов’язані з його обслуговуванням, станом устаткування, рівнем витрат, необхідних для його поточного, середнього і капітального ремонту.
Цехові витрати у k тому цеху (Сцk) включають витрати на утримування апарату управління цеху, витрати на утримування інших цехів персоналу (службовців, фахівців цеху); амортизаційні відрахування по діючим нормам від вартості основних засобів (будівель, споруд, інвентарю) цеху, крім таких амортизаційних відрахувань, які включені у витрати на утримування і експлуатацію устаткування k того цеху (Свуеуk); витрати по утримуванню будівель, споруд і інвентарю цеху, витрати на поточний ремонт будівель, споруд і інвентарю цеху; витрати по охороні навколишнього середовища; витрати на іспити, витрати на оплату праці прямих допоміжних категорій робочих та інші витрати.
Розрахунок амортизаційних відрахувань від вартості будівель, споруд і інвентарю цеху представлен формулою (2.4.9). Витрати на утримування будівель, споруд k того цеху (Сбсk) визначаються за формулою (2.4.15):
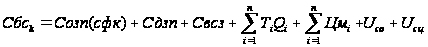 .
(2.4.15)
Витрати на поточний ремонт будівель і споруд у k тому цеху (Спрбсk) визначаються за формулою (2.4.16):
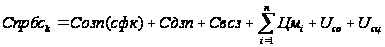 .
(2.4.16)
Витрати на охорону праці включають комплекс заходів, які направлені на поліпшення умов праці працюючих у k тому цеху (Сопk) і визначається за формулою (2.4.17):
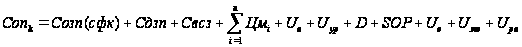 ,
(2.4.17)
де Uв – комплексна стаття витрат на вентиляцію та інші очисні споруди, грн.;
Uур – комплексна стаття витрат на утримування і поточний ремонт санітарно-побутових пристроїв, грн.;
Uо – комплексна стаття на спецодяг, захисні пристосування, спец харчування, дезактивацію одягу, грн.;
Uмо – комплексна стаття на медичний огляд робітників, грн.;
Uрв – комплексна стаття на розробку і впровадження промислової естетики в цеху, дослідження, які пов’язані з поліпшенням умов праці, грн.
Обсяг цехових витрат залежить вір рівня заробітної плати апарату управління цеху й інших цехів персоналу, площі, яку займає цех, і витрат, які зв’язані з їх утримуванням.
Базою для розподілу витрат на утримування і експлуатацію устаткування і цехових витрат по видах продукції, які випускаються, обрана основна заробітна плата основних виробничих робочих.
Загальновиробничі витрати (ЗВВ) складаються з витрат які пов’язані з удосконалюванням технології й організації виробництва, витрати на утримування і обслуговування основних виробничих фондів загально виробничого призначення, витрати, які пов’язані з забезпеченням контролю за виробничими процесами і якістю продукції й інше [44]. Незважаючи на те, що ці витрати формуються на другому і третьому рівнях ієрархії, вони визначаються як по підрозділах, згрупованих по рівнях ієрархії, так і по статтях витрат і розподіляються пропорційно основної заробітної плати основних виробничих робочих на окремі види продукції. Такий підхід до визначення цих витрат (щодо основного і допоміжного виробництва) обумовлений тим, що в них відображаються такі важливі критерії виробництва, як якість, технологічність, організація виробництва, і згідно П(С) БО 16 [44] вони формують виробничу собівартість.
Математичний опис алгоритму розрахунку витрат, пов’язаний з удосконалюванням технології й організації виробництва у k тому цеху (Стовk) має вигляд:
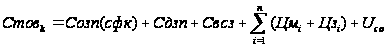 .
(2.4.18)
Амортизаційні відрахування від вартості будівель і споруд, устаткування і інвентарю, який належить підрозділам загально виробничого призначення здійснюється методом прямолінійної амортизації за алгоритмом розрахунку, який приведений формулою (2.4.10).
Витрати на проведення заходів контролю за виробничими процесами і якістю продукції і технічного контролю у k тому цеху (Сткk) розраховуються по формулі (2.4.19):
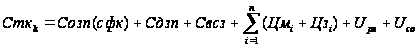 ,
(2.4.19)
де Uрв – комплексна стаття витрат на іспити, досліди і дослідження, які здійснені силами персоналу підприємства, грн.
Витрати на оплату праці працівників, які зайняті забезпеченням нормативних умов праці і техніки безпеки (ВОП) відносяться до витрат четвертого рівня ієрархії, до цього ж підрозділу відносяться і витрати, які пов’язані з виконанням заходів щодо охорони праці, техніці безпеки і виробничої санітарії.
Витрати, які пов’язані з охороною навколишнього середовища, формуються виходячи із суми фактичних витрат по експлуатації споруд для очищення виробничих стічних вод, по експлуатації установок очищення повітря, по транспортуванню відходів до місць їхнього складання, виплати комунальним підприємствам за прийом відходів.
Витрати на утримування й обслуговування основних виробничих фондів загально виробничого призначення формуються аналогічно витратам на утримування й обслуговування основних виробничих фондів цеху.
Критерій значимості функцій, які лежать в основі класифікації витрат по рівнях ієрархії, відрізняється від критерію «обліку» витрат. Існуючий на підприємстві облік витрат здійснюється шляхом накопичення фактичних витрат на балансових рахунках і віднесення їх до основних видів продукції (трансформатори і комірки), тому що відсутня можливість операційного управління витратами по кожному виду виробленої в звітному періоді продукції по підрозділу підприємства.
Відповідно до моделі управління витратами підприємства, виробнича собівартість (Свр) може бути представлена формулою (2.4.20):
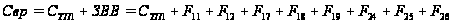 .
(2.4.20)
Існуючий на підприємстві «МП» облік витрат не дає можливість визначити фактичний обсяг непрямих витрат, які має кожний виріб. Розроблена модель управління витратами дозволяє визначити витрати і віднести їх до об’єкту виникнення витрат відповідно до критерію значимості функцій, які виконують підрозділи підприємства.
Адміністративні витрати (АВ) включають витрати, які пов’язані з діяльністю підсистем другого-четвертого рівнів ієрархії (за винятком витрат, які входять до складу виробничої собівартості і віднесені до загально виробничих витрат і витрат на збут). У складі витрат на управління – витрати на оплату праці працівників апарату управління (Дирекція, Бухгалтерія, ПЕВ, АГВ, ВСПіНТ, ЮРВ, ВА, ФЕВ, ВК, ВГМ, ВГЕ, ВДВ, УМТР (ВМТП і ВЗК), АБВ); витрат, які пов’язані з забезпеченням пожежної і воєнізованої охорони, віднесені до ВОХР і ПО, – це витрати на оплату праці, знос малоцінних швидкозношуваних предметів пожежної і воєнізованої охорони, знос обмундирування і чергового спецодягу й інші. До адміністративних відносяться витрати, які пов’язані з оплатою службових відряджень; витрати на обслуговування основних виробничих фондів загальногосподарського використання; амортизаційні відрахування основних фондів загальногосподарського призначення; витрати на зв’язок; витрати, які пов’язані з підготовкою і перепідготовкою кадрів; витрати, пов’язані з оплатою послуг комерційних банків і інших кредитно-фінансових установ; податки, збори та інші обов’язкові платежі і платежі по обов’язковому страхуванню майна; витрати на утримування легкового транспорту та інші адміністративні витрати [112]. Алгоритм розрахунку адміністративних витрат по рівнях ієрархії і по статтях витрат (Сав) описується формулою (2.4.21):
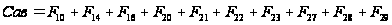 .
(2.4.21)
Витрати на збут (ВЗ) включають витрати, які сформовані в результаті діяльності управління маркетингу (УМ), а також його структурних підрозділів. До них відносяться витрати на оплату праці працівників управління; комісійні винагороди продавцям, які забезпечують збут готової продукції; витрати на пакувальну тару; витрати, які пов’язані з гарантійним ремонтом і гарантійним обслуговуванням готової продукції; витрати на транспортування готової продукції; витрат по утримуванню будівель; знос основних засобів та інші витрати. Алгоритм розрахунку витрат на збут по рівнях ієрархії і статтях витрат (Свз) представлений формулою (2.4.22):
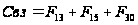 .
(2.4.22)
Структурна модель формування і управління витратами «МП» на виробництво товарної продукції дозволила розробити програму інверсного функціонально-вартісного аналізу виробничої системи «МП» за допомогою економіко-математичного моделювання.
У другому розділі теоретично обґрунтовується підхід до створення комплексної інформаційної системи управління витратами з використанням системного підходу і як методу системного дослідження поведінки витрат – інверсного функціонально-вартісного аналізу, у результаті чого встановлено:
1. Підприємства є складними системами, які володіють багатьма особливостями; управління витратами представляє собою процес, який має кілька етапів управління, які забезпечує системний підхід до управління витратами.
2. Визначається склад функцій і взаємодія підсистем адаптивної системи управління виробництвом, яка дозволяє забезпечити комплексний підхід до управління витратами і досягти кінцевої мети – підвищення ефективності діяльності підприємства.
3. Визначається логічний взаємозв’язок між функціями планування і регулювання системно-адаптивної моделі управління виробництвом з метою управління витратами.
4. В ході дослідження виявлені фактори, які впливають на функцію управління, вони поділені на регульовані і нерегульовані. На цій основі визначені напрямки управління витратами в межах системно-адаптивної моделі управління виробництвом.
5. Серед існуючих методів управління витратами обраний інверсний функціонально-вартісний аналіз, головна мета якого – підвищення ефективності використання існуючих функцій об’єкта з метою застосування функціонального підходу функціонально-вартісного аналізу.
6. Визначені фактори, які впливають на показник ефективності витрат, які дозволяють здійснити управління витратами по окремих напрямках (витрати основного і допоміжного виробництва, загальновиробничі витрати, витрати невиробничого характеру).
7. Визначені функціональні залежності обсягів виробничих запасів, незавершеного виробництва, залишків готової продукції від впливу внутрішніх факторів виробничої діяльності підприємства.
8. На базі виявлених вартісних взаємозв’язків між витратами основного і допоміжного виробництва розроблена структурно-логічна модель формування собівартості товарного випуску за рівнями ієрархії, при цьому до першого рівня ієрархії віднесені витрати цехів основного (ЦТТ, КРП, ЗЗЦ, ЦТО, ЦВУ, МЦ) і допоміжного (ІЦ, РЦ, АТЦ) виробництва; до другого рівня ієрархії – витрати дирекції, управлінь головного технолога і конструктора, фінансово-економічного управління, управлінь маркетингу і матеріально-технічних ресурсів, управління научно-дослідницької і дослідницько-конструкторською роботою; до третього рівня ієрархії – витрати відділів технічної підготовки виробництва, технічної документації, виробничо-диспетчерського, головного механіка і головного енергетика, автоматизації, стандартизації патентознавства і науково-технічної інформації, технічного контролю та витрати центральної заводської лабораторії; до четвертого рівня ієрархії – витрати відділів охорони праці і воєнізованої і пожежної охорони, витрати підприємства громадського харчування, витрати відділів юридичного і кадрів, витрати медичної служби і дитячих установ, витрати адміністративно-господарського відділу.
9. Розроблена структурно-функціональна модель деталізації розподілу витрат основного і допоміжного виробництва, джерел виникнення витрат підприємства за рівнями ієрархії.
3. Побудова інформаційної бази управління витратами та реалізація висновків і рекомендацій з управління витратами на підприємстві
3.1 Формування інформаційної бази управління витратами на прикладі машинобудівного підприємства «МП»
Реалізація системи управління витратами передбачає необхідність формування масиву вхідних даних, ступені достовірності яких визначає ефективність процесу управління витратами. Формування такого масиву пов’язаний з декількома особливостями машинобудівного підприємства з багатономенклатурним виробництвом.
ВАТ «Запоріжтрансформатор» випускає трансформатори струму і напруги і належить до галузі машинобудування. Калькулювання собівартості продукції здійснюється показним методом, тобто об’єктом калькулювання є окреме виробниче замовлення, і застосовує нормативний облік витрат.
Для формування вхідного масиву даних, які могуть бути використані в моделі управління витратами «МП», в ході виконаної роботи були проведені дослідження, які дозволяють системізувати інформацію і перетворити її для використання методом інверсного функціонально-вартісного аналізу. Систематизація полягає в тому, що витрати згруповані по місцях їхнього виникнення, по елементах і по статтях витрат; нормативи витрат матеріалів на виробництво згруповані по кожному виду виробленої продукції і по місцях їхнього виникнення; згруповані фактори, які впливають на витрати і розподіляються на регульовані і нерегульовані з метою організації процесу управління. В результаті перетворена інформація, яка дозволяє отримати дані про витрати по кожному структурному підрозділу підприємства, які формують непрямі витрати.
Так, існуюча в даний час система обліку на підприємстві не передбачає обліку елементів витрат технологічного ланцюжка при виготовленні конкретного типу виробу окремими відособленими структурними підрозділами підприємства: кожний з основних цехів підприємства формує свої витрати по елементах витрат у розрізі укрупнених видів продукції. Оскільки типовиконанню трансформаторів відрізняється між собою практично по всіх елементах прямих витрат, то необхідно провести додаткові дослідження з метою побудови технологічного ланцюжка формування витрат на окремий виріб на кожному технологічному етапі його виробництва. Для цього проведений аналіз витрат, які супроводжують технологічний процес виготовлення наступних видів трансформаторів: трансформатори струму ТФРМ 330–3000/1–330–220кВ, ТФУМ 330–2000/1–330–220кВ, ТФЗМ 500–2000/1–1150–500кВ, ТФЗМ 500–2000/1 (5) – 1150–500кВ, ТФЗМ 220ІV 2000/1–330–220кВ, ТФЗМ 110БІV 110кВ, ТФЗМ 110БІ-110кВ, ТФЗМ 35 БІ, ТФЗМ 35 АІ, трансформатори напруги НКФ 500М 500–400кВ, НКФ 220 – (П 1535/450) – 330–220кВ, НКФ 110.83–110кВ, ЗНОМП 35, вмонтовувальний трансформатор ТВЛ 10 200/5.
В результаті дослідження проаналізовані технологічні карти, з яких узагальнені дані про прямі матеріальні витрати на кожному технологічному етапі виробництва вироблених в аналізованому періоді видів продукції, а також витрати праці основних виробничих робітників на кожен вид виробу. Аналіз прямих матеріальних витрат є масивом вхідних даних для моделювання процесу формування й управління витратами підприємства. У моделі управління витратами вони використані як нормативні дані для визначення витрат і-того виду матеріалу для виробництва j того виду продукції у k тому цеху підприємства (відповідно до нормативного методу обліку витрат, який використовується на підприємстві).
В результаті систематизації даних і проведених перетворень інформації про витрати, сформований масив даних витрат матеріалів і комплектуючих на виробництво трансформаторів кожного типовиконанню в аналогічному періоді.
Сформований масив даних по витратам і-того виду матеріалу на j тий вид продукції у k тому цеху дозволяє здійснити нормування по розробленому механізму (Додатки А, таблиці А 1 А 14). Перетворення даних про нормативи витрачання матеріальних ресурсів дозволяє планувати і регулювати матеріальні витрати на програму випуску продукції по кожній підсистемі першого рівня ієрархії (дивиться мал. 2.3.1). Для розрахунку параметрів моделі формування і управління витратами підприємства, сформований цінник матеріалів і комплектуючих згідно з присвоєними їм кодами. Створений цінник матеріалів (Ціt), де Ціt – ціна і-того виду матеріалу, комплектуючого з t – тим кодом, є вхідним масивом даних для оцінки витрат матеріалів на виробництво продукції у грошовому вираженні. Створений у табличному редакторі Excel цінник, має структуру, у якій передбачений механізм зміни рівня цін на матеріали і комплектуючі; це дозволяє прогнозувати розмір витрат структурних елементів собівартості в залежності від зміни цін. Математичний опис алгоритму визначення ціни з урахуванням впливу на неї фактора інфляції має вид:
 ,
(3.1.1)
де Ці – ціна і-того виду матеріалу, комплектуючого на момент планування, грн.;
Кі – коефіцієнт прогнозованої зміни цін у планувальному періоді.
При списанні матеріальних витрат на виробництво (при формуванні матеріальних витрат на програму випуску) транспортно-заготівельних витрати (Стзв) визначаються як коефіцієнт [112], який використовується протягом усіх наступних розрахунків моделі по формулі (3.1.2):
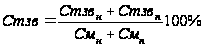 ,
(3.1.2)
де Стзвн – залишки транспортно-заготівельних витрат на початок місяця, грн.;
Стзвп – транспортно-заготівельні витрати за звітний місяць, грн.;
Смн – сума залишку матеріальних цінностей на початок місяця, грн.;
Смп – матеріальні цінності за звітній місяць, грн.
Систематизувавши інформацію про витрати праці на виготовлення j того виду продукції, перетворені дані про витрати праці на виріб по кожній s й спеціальності основних виробничих робочих у k тому цеху (ЦТТ) підприємства (таблиця 3.1.1). Така систематизація і перетворення даних дозволяє оперативно визначати нормативні витрати праці на виробництво сформованого портфеля замовлень; планувати фактичне завантаження основних виробничих робітників виходячи з портфеля замовлень та інше. Так, дані про чисельність персоналу цеху ЦТТ по видах спеціальностей і їх часові тарифні ставки, використовувані в моделі управління витратами, приведені у таблиці 3.1.2. Визначення прямих витрат на оплату праці по основній заробітній платі здійснюється по формулі (2.4.7). Аналогічно сформований масив даних по прямим витратам праці для всіх цехів основного виробництва (КРП, ЗЗЦ, МЦ, ЦВУ, ЦТО), які могли бути розподілені на кожен j тий вид готової продукції.
Відповідно до існуючої системи оплати праці на підприємстві, додаткова заробітна плата визначається як відсоткове співвідношення до основної заробітної плати по категоріях працівників. Витрати на додаткову заробітну плату визначаються по формулі (3.1.3):
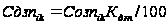 ,
(3.1.3)
де Созпik – сума основної заробітної плати робочого і-тої спеціальності k того цеху, грн.;
Кдзп – відсоток додаткової заробітної плати, %.
Для управління прямими витратами необхідно визначити вплив факторів на процес управління. Ці фактори впливають на ціни, транспортно-заготівельні витрати, прямі витрати праці виробничих робітників До регульованих факторів відносяться матеріальні витрати (норма витрат); транспортно-заготівельні витрати (організація доставки); прямі витрати праці основних виробничих робочих (тарифні ставки, норма виробітку, рівень простоїв з вини підприємства); відрахування у фонди соціального страхування (обсяг заробітної плати). До нерегульовані фактори можна віднести матеріальні витрати (норма витрат, ціна матеріалу); транспортно-заготівельні витрати (віддаленість постачальника); прямі витрати праці основних виробничих робочих (норма виробітку, рівень простоїв з вини підприємства); відрахування у фонди соціального страхування (податкові ставки). Процес управління прямими витрат представлен на малюнку 3.1.1. Аналіз впливу факторів на прямі витрати показує, що переважають регульовані фактори, це підтверджує можливість ефективного управління прямими витратами.
Відповідно до алгоритму управління (дивиться рис. 2.1.1), підсистема управління прямими витратами дозволяє впливати на регульовані фактори формування прямих витрат з метою їхньої оптимізації. До вхідного масиву даних по управлінню витратами на утримання і експлуатацію устаткування віднесені облікові дані про наявність устаткування і внутрішньоцехових транспортних засобів, їхньої вартості, а також облікова політика підприємства стосовно використовуваного методу нарахування амортизації.
Так, на 01.01.2003 р., в результаті переходу підприємства ведення обліку відповідно до Національних стандартів бухгалтерського обліку України, знос устаткування і внутрішньоцехових транспортних засобів визначається прямолінійним методом, виходячи з очікуваного терміну корисного використання цих груп основних фондів. До витрат на експлуатацію устаткування відносяться заробітна плата допоміжних робочих (почасовщиків), які обслуговують устаткування цеху; енерговитрати цеху і послуги, які надаються суміжним цехам даному цеху по обслуговуванню устаткування; витрати на ремонт устаткування і транспортних засобів; витрати на внутрішньозаводське переміщення вантажів; витрати на зберігання, ремонт інструментів і пристосувань, а також їхній знос.
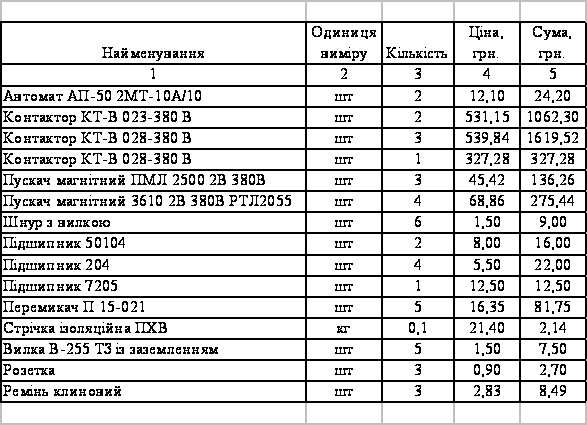
Так, електроенергія, яка витрачається на робоче устаткування і транспортні засоби, протягом аналізованого періоду у цеху ЦТТ відповідно до приладів обліку і розрахунків, які проводяться відділом головного енергетика склала 18464 кВт/рік (тариф – 0,14 грн. кВт/рік). Масла компресорного на обслуговування устаткування витрачено 0,03 т з урахуванням 3118 грн. за одну тону, інструментального масла – 2 кг з розрахунку 3,25 грн./кг. Витрати на ремонт устаткування і заміну його окремих частин згруповані відповідно до актів виконаних ремонтних робіт і приведені у таблиці 3.1.3.
Таблиця 3.1.3. Матеріальні витрати на поточний ремонт устаткування цеху ЦТТ
Управління цеховими витратами підприємства здійснюється на основі факторів, які впливають на поточний ремонт будівель і споруд, витрати на охорону праці, амортизаційні відрахування.
Управління витратами на утримання цеху (витрати на електроенергію, воду технічну і матеріали на господарчі потреби) здійснюється виходячи з факторів, які впливають на статті кошторису витрат, передбачених поточним періодом. Так, матеріальні витрати на господарчі потреби цеху ЦТТ представлені у таблиці 3.1.4. Витрати на електроенергію склали 1630 кВт/рік (тариф 0,14 грн. за кВт/рік), витрати технічної води по цеху – 2180 тис. м3.
В результаті формування вхідного масиву даних для управління непрямими витратами, можна впливати на регульовані фактори формування цих витрат, а також ранжируванні фактори по ступеню впливу на витрати і вибір пріоритетних напрямків управління витратами. Процес управління непрямими витратами наведений на рис. 3.1.2.
Створено вхідний масив даних для управління цеховою собівартістю. Для внесення цієї інформації у комплексну інформаційну модель управління витратами «МП» необхідні масиви по управлінню витратами всіх цехів виробництва, а також масив даних по управлінню витратами підсистем, які формують загальновиробничі, адміністративні і витрати на збут. У зв’язку з цим, що частина витрат допоміжного виробництва впливає на витрати основного виробництва, у роботі встановлена залежність, яка дозволяє відокремити витрати основного виробництва від допоміжного і представити фактори, які впливають на сумарну собівартість у вигляді алгебраїческої суми (3.1.4):
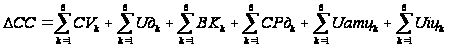 ,
(3.1.4)
де
 – частина
собівартості
цехів основного
виробництва,
яка повинна
бути відділена
в процесі формування
алгебраїчної
суми цехових
собівартостей,
грн.;
CVk – елемент статей витрат «експлуатація устаткування» у ВУЕУ – стиснене повітря, яким забезпечує цехи основного виробництва ремонтний цех підприємства, грн. за одну тисячу м3;
Uдk – послуги допоміжних цехів (РЦ, ІЦ), які надаються основним цехам виробництва, грн.;
BKk – послуги власної котельної заводу по поданню теплової енергії для експлуатації устаткування, грн. / Гкал;
CPдk – витрати на ремонт устаткування силами допоміжних цехів (РЦ, ІЦ), грн.;
Uатцk – послуги АТЦ по внутрішньозаводському переміщенню вантажів, грн.;
Uіцk – послуги ІЦ по виготовленню інструментів і пристосувань для цехів основного виробництва (ЦТТ, КРП, ЗЗЦ, МЦ, ЦВУ, ЦТО), грн.
Алгебраїчна сума фактичного рівня цехових витрат представлені у вигляді матриці (таблиця3.1.5). Ця електронна таблиця матриці собівартості, яка розроблена у Excel, є самостійним структурним елементом комплексної інформаційної моделі управління витратами, яка функціонує в автономному режимі.
Формування вхідних масивів даних структурної моделі формування витрат цехів основного виробництва, відповідно до алгоритму розрахунку по аналітичних формулах (2.4.1) – (2.4.19), надало можливість моделювання цеховими витратами в залежності від зміни портфеля замовлень (структурні зрушення у випуску продукції), а також комплексні витрати по «МП» і на цій основі управляти цими витратами.
Далі вивчаємо вартісні показники системи «МП» відносно до згрупованих по ієрархічних рівнях однорідних сукупностей і формування вхідного масиву даних для розрахунку параметрів комплексної інформаційної моделі управління витратами по ієрархічних рівнях. Вартісні показники першого рівня ієрархії, а саме цехів ЦТТ, КРП, ЗЗЦ, МЦ, ЦТО, ЦВУ, згруповані в матриці (дивиться таблицю 3.1.5).
Для проведення функціонально-вартісного аналізу необхідна вихідна інформація про обсяг і склад витрат по кожному типу трансформаторів і факторах, які впливають на їх величину. На досліджуємом підприємстві відсутня система управління обліку: ведеться тільки бухгалтерський облік відповідно до вимог П(С) БО, який передбачає формування витрат по елементах і по статтях витрат. Облік ведеться тільки по цехах і укрупнено по видах продукції. Інформація про витрати об’єктів другого-четвертого рівнів ієрархії (Дирекція, УГТ, УГК, ФЕУ, УМ, УМТР, УНДДКР; ВТПВ, ВТД, ВДВ, ВГК, ВГЕ, ВА, ВСПіНТ, ВТК, ЦЗЛ; ВОПіПЖ, ПГХ, ЮРВ, ВК, Медична служба і дитячі установи, АГВ) систематизуються на підприємстві не по місцях їхнього виникнення, а відповідно до їх економічної сутності: загальновиробничі витрати, адміністративні витрати і витрати на збут.
Для того, щоб сформувати вихідний масив даних для управління витратами другого-четвертого рівнів ієрархії, проведені дослідження витрат, які відносяться до цих рівнів. Витрати були класифіковані на прямі і непрямі і визначені джерела прямих витрат і критерії розподілу непрямих