Линейные регрессионные модели
d=2,057 III,
IV. Значит
нет оснований
отклонить
предположение
об отсутствии
автокорреляции
соседних остатков
по d-критерию
с уровнем значимости
 .
Следующее
необходимое
условие: остатки
должны иметь
распределение
Гаусса. можно
ограничиться
критерием
размахов (RS
- критерий).
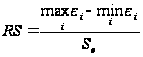 .
 -стандартная
ошибка модели
=1,263784889.
 находится
в Microsoft Excel
при помощи
функции "МАКС".
=.2,280183127
 находится в
Microsoft Excel
при помощи
функции "МИН".
=-1,790955196
RS=3,22138
Критерий размахов, RS - критерий: n=12, α =0,05, a=2,8, b=3,91.
Если a <RS < b, то остатки имеют нормальный закон распределения с уровнем α =0,05.
2,8 <3,22138 < 3,91.
Вывод: Все предпосылки регрессионного анализа выполняются с уровнем α =0,05. Значит модель успешно прошла проверку оценки ее качества.
3. Предложить модели тренда изучаемого показателя. Оценить качество моделей
Линейный тренд у показателя связан с ситуацией, когда наибольшим является коэффициент автокорреляции первого порядка.
 >0,7,
при это
 ,
где a,bR.
При выборе
модели тренда
нельзя выбирать
функцию тренда
с числом параметров
при факторе
время больше
шестой части
n, то есть
m> .
Существует несколько видов тренда (линейный, полиномиальный, степенной, логарифмический, гиперболический). Из них необходимо выбрать наилучший вид тренда.
Построим графики основных типов тренда. Для выявления наилучшего уравнения тренда определим параметры трендов. Результаты расчетов представим в таблице 9. Согласно, данным этой таблицы наилучшей моделью тренда является полиномиальный тренд, для которого значение коэффициента детерминации наиболее высокое.
График 3. Линейный тренд.
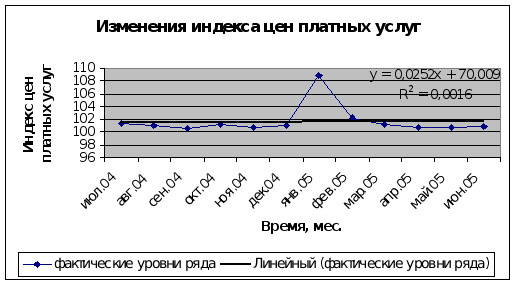
График 4. Полиномиальный тренд.
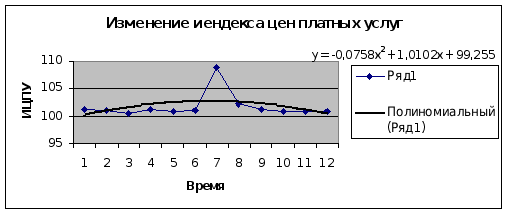
График 5. Степенной тренд.
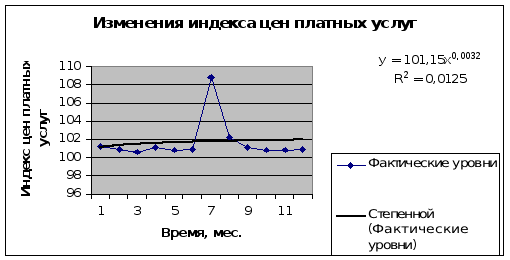
График 6. Экспоненциальный тренд.
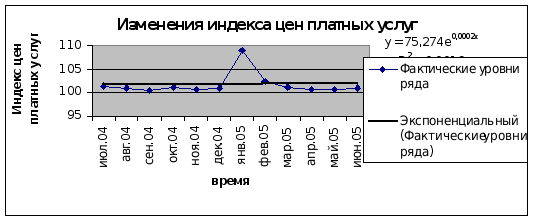
Таблица 9.
| Тип тренда | Уравнение |
|
| Линейный |
|
0,0016 |
| Полиномиальный |
|
0,1371 |
| Степенной |
|
0,0125 |
| Экспоненциальный |
|
0,0016 |
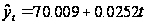

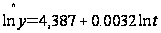
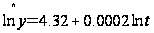
Итак, рассмотрим
модель тренда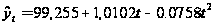 .
Но у показателя
Y явно нет
никакой тенденции
(тренда), так
как для
 =0.1371<0,3.
Модель неудачна.
4. Используя значимые в целом и по параметрам модели (с приемлемым уровнем значимости), для которых выполняются все предпосылки метода наименьших квадратов (свойств остатков), получит прогнозы изучаемого показателя на два следующих месяца.
Модели
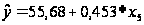 ,
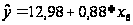 значимы в целом
и по параметрам
и для них выполняются
все предпосылки
МНК. По этим
моделям можно
строить прогнозы
изучаемого
показателя.
Различают
точечный и
доверительный
прогнозы показателя.
Точечный прогноз
получают путем
подстановки
в уравнение
регрессии
значения фактора
x, и он имеет
нулевую вероятность.
Этот прогноз
полезен при
формировании
доверительного
прогноза.
Пусть в модели
Х5 в последующих
два будет
увеличиваться
на столько на
сколько и в
прошлом месяце
1,7% (в% к предыдущему
периоду). Значит
Х5 в следующем
периоде уменьшится
на 1%.
 1,017*101,69
 103,41
 55,68+0,453*103,41=102,52.
Доверительная вероятность равна 95%
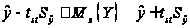
где
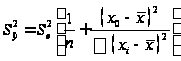
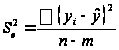
 =1,59,
 =0,55,
тогда
102,52-5,12*0,55≤ ≤102,52+5,12*0,55
99,704≤≤105,33.
4. Сравнить полученные прогнозы показателей с фактическими данными
Получили, что в последующих двух месяцах изучаемый показатель будет колебаться в интервале от 99,704 до 105,33.
В июле
 0,99*101,69
 100,67
 55,68+0,453*100,67=101100,9
(как и фактические
данные).
В августе 0,98*101,6999,65
55,68+0,453*99,65100,82
(как и фактические
данные)