Определение варианта пополнения флота судоходной компании


(1181 м.миля)
Рисунок 1.1. Схемы движения судов на направлениях
Поскольку средняя загрузка судов на направлениях различна, то определение вариантов работы судов проводим исходя из целесообразности и возможности осуществления такой перевозки.
Так, дедвейт судна №3 составляет 8 000 т, а загрузка судна на направлении Украина – Турция – 28 000 т, т.е. данное судно не может эксплуатироваться на этом направлении.
Дедвейт судов №1 и №2 соответственно – 31 000 т и 29 000 т, что делает нерациональным их использование на направлении Украина – Израиль, где загрузка составляет 7 000 т, поскольку в этом случае будет наблюдаться большой недогруз, что отрицательно скажется на доходах.
Таким образом, проанализировав все варианты, мы получили следующую схему эксплуатации судов:
судно №1 дедвейтом 31 000 т работает на направлении Украина – Турция с загрузкой 28 000 т;
судно №2 дедвейтом 29 000 т работает на направлении Украина – Турция с загрузкой 28 000 т;
судно №3 дедвейтом 8 000 т работает на направлении Украина – Израиль с загрузкой 7 000 т.
2.Обоснование целесообразности инвестиционного проекта судоходной компании
Для количественного анализа эффективности капитальных вложений наиболее часто используется метод «чистой современной стоимости» (Net Present Value), который базируется на дисконтных расчетах прибылей и расходов, приведенных к определенному моменту времени, как правило – к началу осуществления проекта.
Как альтернативные варианты инвестиционного проекта рассматриваются следующие:
приобретение судна-новостройки с последующей эксплуатацией в течение 15 лет (финансирование – смешанное)
приобретение судна-новостройки с последующей эксплуатацией в течение 10 лет и дальнейшей продажей (финансирование – смешанное)
приобретение судна-новостройки с последующей эксплуатацией в течение 5 лет и дальнейшей продажей (финансирование – смешанное)
приобретение судна возрастом 5 лет с последующей эксплуатацией на протяжении 10 лет (финансирование смешанное)
приобретение судна возрастом 5 лет с последующей эксплуатацией на протяжении 5 лет и дальнейшей продажей (финансирование смешанное)
приобретение судна возрастом 9 лет с последующей эксплуатацией в течение 5 лет (финансирование – смешанное)
приобретение судна возрастом 9 лет с последующей эксплуатацией в течение 5 лет (финансирование – внутреннее)
Приводим
расчет
 для варианта
покупки судна-новостройки
с последующей
эксплуатацией
в течение 5 лет
и дальнейшей
продажей.
Суммарная
современная
стоимость ожидаемых в
перспективе
значений
 :
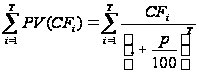 ,
(1)
где
-
поток денежных
средств при
эксплуатации
судна на протяжении
i-го
года;
Т – период эксплуатации судна в соответствии с инвестиционным проектом, который анализируется;
p – процентная ставка предоставления кредита.
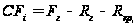 ,
(2)
где
 -
прибыль судна
за год;
 - расходы
при эксплуатации
судна за год;
 -
расходы по
кредиту за
i-тый
год;
Прибыль судна за год (годовое значение фрахта) определяется по формуле:
 ,
(3)
где
 -
ставка за перевозку
одной тонны
груза на рассматриваемом
направлении;
 - количество
груза, перевезенное
судном за год
на рассматриваемом
направлении.
 ,
(4)
где
 -
загрузка судна
в рейсе на
рассматриваемом
направлении;
 - количество
рейсов за год.
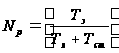 ,
(5)
где
 = 365 суток – эксплуатационный
период судна
 ,
 - ходовое и
стояночное
время рейса
на рассматриваемом
направлении,
соответственно.
Расходы при эксплуатации судна за i-тый год рассчитываются по формуле:
 ,
(6)
где
 -
расходы судна
за рейс.
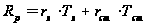 ,
(7)
где
 - нормативное
значение суточных
расходов на
ходу и на стоянке,
соответственно.
 ,
(8)
где
 =
1092 м.мили – расстояние
перехода;
 =
17 узлов – скорость
судна в грузу;
 =
17,5 узлов – скорость
судна в балласте.
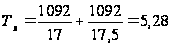 сут
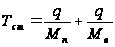 ,
(9)
где
 =
5 000 т/сут – норма
погрузки;
 =
4 500 т/сут – норма
выгрузки.
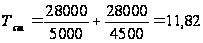 сут
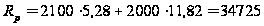 $
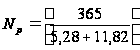 =
21
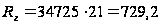 тыс.$
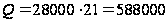 т
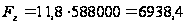 т
Расходы по кредиту за i-тый год:
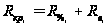 ,
(10)
где
 -
расходы за
пользование
кредитом за
i-тый
год;
 - расходы
на погашение
кредита за
i-тый
год.
 ,