Определение варианта пополнения флота судоходной компании
где
 -
остаток кредитных
средств на
момент окончания
i-го
года.
Для условия возвращения кредита равными долями
 ,
(12)
где
 -
остаток кредитных
средств на
момент начала
инвестиционного
проекта,
Т – период пользования кредитом.
 ,
(13)
где С =18 млн.$ – стоимость судна.
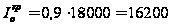 тыс.$
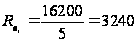 тыс.$
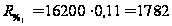 тыс.$
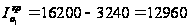 тыс.$
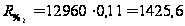 тыс.$
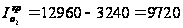 тыс.$
и т.д.
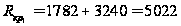 тыс.$
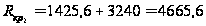 тыс.$
и т.д.
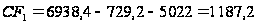 тыс.$
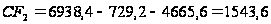 тыс.$
и т.д.
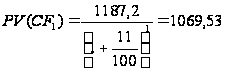 тыс.$
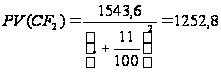 тыс.$
и т.д.
Значение чистой современной стоимости для проектного варианта без условия будущей продажи судна после его эксплуатации на протяжении Т лет составляет:
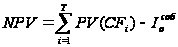 ,
(14)
где
 -
объем инвестиций
за счет собственных
средств судовладельца,
а для проектного варианта при условии будущей продажи судна после его эксплуатации на протяжении Т лет составляет:
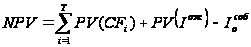 ,
(15)
где
 - современная
стоимость
будущего ожидаемого
поступления
при продаже
судна после
его эксплуатации
на протяжении
Т лет
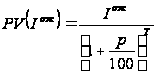 ,
(16)
где
 -
ожидаемые
поступления
при продаже
судна
 ,
если возраст
судна 5 лет;
 ,
если возраст
судна 10 лет.
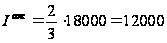 тыс.$
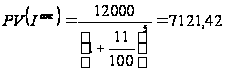 тыс.$
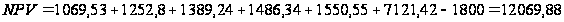 тыс.$
Расчет основных технико-эксплуатационных и финансовых показателей работы судов на направлениях представлен в табл.2.1.
Результаты
расчетов
 по
данному варианту
и всем рассматриваемым
вариантам
представлены
в табл. 2.2-2.8.
Поскольку
проанализированные
варианты имеют
разную продолжительность,
необходимо
устранить их
временную
несопоставимость,
тем самым сделав
правомерным
сравнение по
показателю
.
Для этих целей
можно воспользоваться
одним из известных
методов элиминирования
влияния фактора
времени:
метод цепного повтора в рамках общего срока действия проектов;
метод бесконечного цепного повтора сравниваемых проектов;
метод эквивалентного аннуитета.
В
данных расчетах
используем
метод цепного
повтора в рамках
общего срока
действия проектов.
Для всех проектов
рассчитываем
 по
формуле:
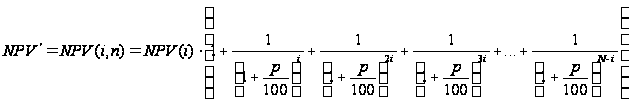 ,
(17)
где
 -
чистая современная
стоимость
исходного
проекта, рассчитанного
на i лет;
 – наименьшее
общее кратное
для всех проектов
(НОК);
 -
число повторений
исходного
проекта в пределах
НОК.
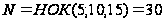 лет
Для
варианта эксплуатации
судна-новостройки
в течение 5 лет
с продажей
составит:
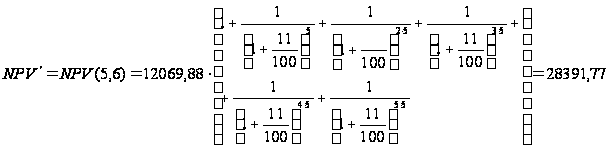
Результаты
расчета
для всех вариантов,
а также значения
для всех проектов
представлены
в табл.2.9.
|
Таблица 2.9. Сводная таблица значений показателей NPV и NPV` для всех вариантов |
|||||
|
Характеристика судна |
Варианты проекта |
Значение показателя NPV на направлении, тыс.$ |
Значение показателя NPV` на направлении, тыс.$ |
||
|
А |
Б |
А |
Б |
||
|
Новостройка DW 31 000 т |
эксплуатация 15 лет (смешанное финансирование) |
22 766,29 |
27 524,55 |
||
|
Новостройка DW 31 000 т |
эксплуатация 10 лет с продажей (смешанное финансирование) |
20 680,38 |
30 528,75 |
||
|
Новостройка DW 31 000 т |
эксплуатация 5 лет с продажей (смешанное финансирование) |
12 069,88 |
28 391,77 |
||
|
Постройка 1997 года DW 8 000 т |
эксплуатация 10 лет (смешанное финансирование) |
5 621,26 |
8 298,21 |
||
|
Постройка 1997 года DW 8 000 т |
эксплуатация 5 лет с продажей (смешанное финансирование) |
3 748,16 |
8 816,72 |
||
|
Постройка 1993 года DW 29 000 т |
эксплуатация 5 лет (смешанное финансирование) |
14 799,39 |
34 812,33 |
||
|
Постройка 1993 года DW 29 000 т |
эксплуатация 5 лет (внутреннее финансирование) |
14 799,39 |
34 812,33 |
||
Анализ
полученных
данных показывает
максимальное
значение
соответствует
двум вариантам:
эксплуатация
судна постройки
1993 года в течение
5 лет, как при
внутреннем,
так и при смешанном
финансировании.
Для этих проектов
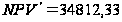 тыс.$.
Поскольку необходимо выбрать один оптимальный вариант, то для осуществления выбора между полученными альтернативными вариантами используем показатель внутренней нормы прибыльности (IRR). Для определения значения IRR необходимо найти такую норму прибыльности, при которой разница между величиной инвестиционных трат и дисконтированными потоками денежных средств была равна нулю.
Расчет IRR – итерационный процесс, для реализации которого используется следующий алгоритм:
производится расчет
с
использованием
предварительно
оговоренного
значения
p. Поскольку
в большинстве
судоходных
компаний прирост
прибыли на
капитал составляет
10-15 %, внутренняя
норма прибыли
должна быть
не меньше 10
%. Поэтому в
качестве стартового
значения p
принимаем
10 %.производится сравнение
:если
>
0, то необходимо
увеличить p
и снова повторить
процедуру
-
если
< 0, то
необходимо
уменьшить p
и снова повторить
процедуру
расчет повторяется до тех пор, пока
не
поменяет свой
знак. Затем
строится
график зависимости
от
p.
Для
исследуемых
вариантов были
найдены при
разных значениях
p, значения
представленные
в табл.2.10-2.11.
Таблица
2.10.
при внутреннем
финансировании
-
p, %
NPV, тыс.$
10
15 372
20
10 544
30
7 195
40
4 779
50
2 978
60
1 597
70
512
80
-357
Таблица
2.11.
при смешанном
финансировании
-
p, %
NPV, тыс.$
10
15 371,9
30
7 195,1
50
2 978,0
70
512,3
90
-1 066,8
Графики
зависимостиот
p представлены
на рис.2.1.-2.2.
Точка, в которой кривая пересекает ось Х дает искомое значение IRR. Для точного определения этого значения можно воспользоваться формулой:
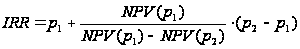 ,
(18)
где
 -
последнее
значение процентной
ставки, при
которой
>
0;
 - первое
значение процентной
ставки, при
которой
< 0;
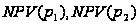 - значения
при
соответствующих
ставках.
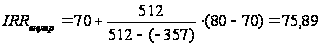 %
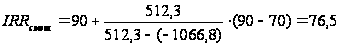 %
Таким
образом, анализ
альтернативных
проектов по
показателю
IRR дает
ответ на вопрос
об оптимальном
проекте. Поскольку
 >
 ,
то вариант
эксплуатации
судна постройки
1993 года в течение
5 лет при смешанном
финансировании
является оптимальным.
3.Определение возможных вариантов эксплуатации судна в зависимости от состояния мирового рынка
В случае внутреннего финансирования судоходная компания является единственным владельцем судна и имеет право самостоятельно использовать все его прибыли. При этом компания не несет никаких дополнительных расходов по финансированию, как это имеет место в случае использования заемного капитала.
Внешнее финансирование, с одной стороны, приводит к уменьшению одновременных затрат судовладельца при покупке судна, а с другой стороны, - связано с дополнительными затратами по использованию кредита. В этом случае приток денежных средств при эксплуатации судна должен обеспечивать дополнительную возможность делать выплаты по кредиту.
В наиболее общем случае, т.е. при смешанном финансировании, затраты, понесенные судовладельцем за период инвестиционного проекта, складываются из расходов по кредиту и расходов по содержанию судна.
Принимая во внимание, что размер суточных доходов должен быть, по крайней мере, не меньше суточных расходов судовладельца, можно определить размер критической ставки бербоут-чартера и тайм-чартера для данного судна.
Величина критической ставки бербоут-чартера отражает тот минимальный доход, который должен ежегодно получать судовладелец, при условиях отфрахтования судна в бербоут-чартер, для полного покрытия своих затрат при данной форме фрахтования. Эта величина определяется по формуле:
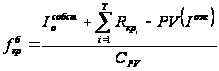 ,
(19)
где
 - удельный
коэффициент
для расчета
суммарного
значения современной
стоимости
денежных средств.
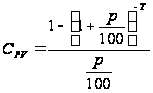 (20)
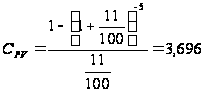
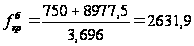 тыс.$/год
Критическая ставка тайм-чартера отражает минимальные доходы судовладельца для покрытия своих затрат в соответствии с указанной формой фрахтования. Отфрахтование в