Построение и анализ однофакторной эконометрической модели
Оценку дисперсий матожидания вычислим по формуле:
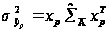
Интервальный прогноз матожидания рентабельности:
Стандартная ошибка матожидания
|
0,524265941 |
-0,005977749 |
-0,0026172 |
1 |
|||
|
1 |
16 |
100 |
-0,005977749 |
9,66765E-05 |
2,18828E-05 |
16 |
|
-0,002617204 |
2,18828E-05 |
1,55121E-05 |
100 |
|||
|
1 |
||||||
|
0,16690155 |
-0,002 |
-0,000716 |
16 |
0,059432144 |
||
|
100 |
оценка дисперсионного прогноза
|
нижняя граница |
1,7 |
|
верхняя граница |
2,895 |
Таким
образом, 95% интервал
доверия для
прогноза матожидания
рентабельности
имеет вид 1,7 2,895.
7.3 Доверительный интервал для прогноза рентабельности
Для нахождения интервального прогноза индивидуального значения рентабельности вычислим стандартную ошибку прогноза индивидуального значения по формуле:
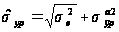
А значение нижней и верхней границ по формуле:

|
Стандартная ошибка прогноза индивидуального значения |
0,298569664 |
|
нижняя граница |
1,565747976 |
|
верхняя граница |
3,028739328 |
Таким образом можно утверждать, что прогнозное значение затрат принадлежит интервалу 1,565747976≤Ур≤3,028739328.
8. Экономический анализ по уцененной модели.
Т. к. оцененная модель является адекватной статистическим данным, то на основе этой модели можно осуществлять экономический анализ процесса, который исследуется, для этого рассчитаем граничные и средние показатели.
Средней эффективностью (продуктивность) фактора называется объем результирующего показателя, который приводится на ед. затрат фактора в среднем.
Средняя эффективность i-го фактора определяется по формуле:
 Предельной
эффективностью(продуктивностью)
называется
изменение
объема результирующего
показателя
за счет изменения
этого фактора
на единицу при
неизменных
других факторах,
которые влияют
на объем результирующего
показателя.
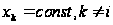
Предельной эффективность i-го показателя определяется по формуле:
 ;
Частичный коэффициент эластичности показывает на сколько процентов изменится результирующий показатель, если i-ый фактор изменится на один процент при неизменных значениях других факторов.
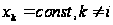
Частичный коэффициент эластичности i-го показателя определяется по формуле:
 ;
Суммарным коэффициентом эластичности называется сумма частичных коэффициентов эластичности.
Граничная норма замещения j-го фактора i-тым показывает количество единиц i-го фактора необходимую для замены j-го фактора при постоянном объеме результирующего показателя и других факторов и рассчитывается по формуле:
 ;
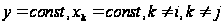
Таблица 11-Расчет средних и граничных показателей
|
Средняя эффективность фактора |
Граничная эффективность фактора |
Частичная эластичность рентабельности |
Суммарная эластичность |
Граничная норма замещения факторов |
|
|
Затраты оборота, х1 |
0,067274472 |
0,019517401 |
3,446896993 |
5,063653297 |
0,290116009 |
|
Трудоемкость, х2 |
0,019517401 |
0,01207195 |
1,616756304 |
3,446896993 |
Анализ полученных результатов приводит к таким выводам:
1) На основе значения средней эффективности затрат оборота можно утверждать, что на 1 д.е.затрат оборота приходится 0,067 общих затрат.
2) На основе значения средней эффективности трудоемкости можно утверждать, что на 1 д.е.трудоемкости приходится 0,0195 общих затрат.
3) На основе значения граничной эффективности затрат оборота можно утверждать, что при увеличении затрат оборота на 1 г.о. объем общих затрат увеличится на 0,0195 д.е. при неизменном объеме трудоемкости.
4) На основе значения граничной эффективности трудоемкости можно утверждать, что при увеличении затрат оборота на 1 г.о. объем общих затрат увеличится на 0,012 д.е. при неизменном объеме затрат оборота.
5) На основе значения коэффициента частичной эластичности по фактору Х1 можно утверждать, что при увеличении затрат оборота на 1% общих затрат увеличится на 3,44% при неизменном объеме трудоемкости.
6) На основе значения коэффициента частичной эластичности по фактору Х2 можно утверждать, что при увеличении трудоемкости на 1% объем общих затрат увеличится на 1,62% при неизменном объеме затрат оборота.
7) На основе граничной нормы замены 2-го фактора первым можно утверждать, что для замены 1 д.е. трудоемкости нужно будет 0,29 д.е.затрат оборота при сохранении неизменного объема общих затрат.
8) На основе граничной нормы замены 1-го фактора вторым можно утверждать, что для замены 1 д.е.затрат оборота нужно будет 3,5 д.е.трудоемкости при сохранении неизменного объема общих затрат.
Исследование наличия мультиколлениарности по алгоритму Феррара-Глобера
Условие задачи
Допустим, что на уровень рентабельности предприятий общественного питания существенно влияют такие показатели общественной деятельности:
Относительный уровень затрат оборота (%), часть продукции собственного производства (%) и численность работников в расчете на 1 тыс. товарооборота (чел.)
Чтобы построить эконометрическую модель этой зависимости по методу 1МНК необходимо быть уверенным, что между факторами относительного уровня затрат оборота, частью собственной продукции и трудоемкостью не существует мультиколлинеарности.
Мультиколлинеарность обозначает существование тесной линейной зависимости или сильной корреляции между двумя или более факторами.
Исследовать наличие мультиколлинеарности между этими факторами по данным десяти предприятий общественного питания города, которые приведены в таблице.
Вариант 3.
|
№ пп |
Уровень затрат |
Собственная продукция |
Трудоемкость |
|
1 |
16,9 |
40,4 |
20,2 |
|
2 |
16,2 |
18,9 |
21,3 |
|
3 |
15,5 |
16,6 |
31,4 |
|
4 |
18,2 |
41,4 |
18,9 |
|
5 |
17,3 |
12,2 |
24,8 |
|
6 |
17,1 |
31,4 |
19,4 |
|
7 |
16,4 |
32,6 |
19,3 |
|
8 |
16,7 |
38,7 |
19,6 |
|
9 |
14,2 |
44,3 |
25,7 |
|
10 |
17,2 |
39,3 |
22,1 |
Исследование наличия мультиколлинеарности по алгоритму Феррара-Глобера
Идентификация переменных.
У – уровень рентабельности предприятий – результирующий показатель.
Х1 – относительный уровень затрат оборота – показатель-фактор.
Х2 – часть продукции собственного производства – показатель-фактор.
Х3 – трудоемкость – показатель-фактор.
Таблица 1- Исходные данные, построение матрицы стандартизированных переменных
|
№пп |
Х1 |
Х2 |
Х3 |
Хi1-X1 |
Хi2-X2 |
Хi3-X3 |
Хi1* |
Хi2* |
Хi3* |
|
1 |
15,6 |
19,2 |
21,1 |
-0,05 |
-24,79 |
-0,42 |
-0,015500616 |
-0,876 |
-0,0602 |
|
2 |
13,5 |
41 |
27,8 |
-2,15 |
-2,99 |
6,28 |
-0,666526495 |
-0,106 |
0,8998 |
|
3 |
15,3 |
41,3 |
21,7 |
-0,35 |
-2,69 |
0,18 |
-0,108504313 |
-0,095 |
0,0258 |
|
4 |
14,9 |
45,2 |
21,5 |
-0,75 |
1,21 |
-0,02 |
-0,232509242 |
0,0428 |
-0,0029 |
|
5 |
15,1 |
50,2 |
21,1 |
-0,55 |
6,21 |
-0,42 |
-0,170506778 |
0,2195 |
-0,0602 |
|
6 |
16,1 |
51,6 |
19,7 |
0,45 |
7,61 |
-1,82 |
0,139505545 |
0,2689 |
-0,2608 |
|
7 |
16,7 |
48 |
19,6 |
1,05 |
4,01 |
-1,92 |
0,325512939 |
0,1417 |
-0,2751 |
|
8 |
15,4 |
48,6 |
21,2 |
-0,25 |
4,61 |
-0,32 |
-0,077503081 |
0,1629 |
-0,0458 |
|
9 |
17,1 |
49,8 |
20,2 |
1,45 |
5,81 |
-1,32 |
0,449517869 |
0,2053 |
-0,1891 |
|
10 |
16,8 |
45 |
21,3 |
1,15 |
1,01 |
-0,22 |
0,356514172 |
0,0357 |
-0,0315 |
|
Сумм |
156,5 |
439,9 |
215,2 |
Матрица |
|||||
|
Средн |
15,65 |
43,99 |
21,52 |
стандартизованных |
|||||
|
Суммкв |
10,405 |
800,8 |
48,716 |
переменных Х* |
|||||
2. Исследование наличия мультиколлинеарности по алгоритму Феррара-Глобера.
Шаг 1. Стандартизация переменных.
Элементы стандартизованных векторов рассчитываются по формулам:
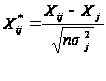 ,
i=1; n, j=1;
m.
где n – число наблюдений;
m – число факторов;
σj2 – дисперсия j-го фактора.
Поскольку дисперсия рассчитывается по формуле:
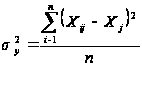 ,
то формуле для стандартизации переменных примут вид:
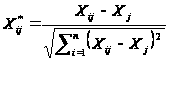 ,
i=1; n, j=1;
m.
Шаг 2. Нахождение корреляционной матрицы R (матрицы моментов стандартизованной системы нормальных уравнений).
Корелляционная матрица R определяется по формуле:
R=Х*Т·Х*,
где Х* – матрица стандартизованных переменных.
Для нахождения элементов корелляционной матрицы R последовательно используем встроенные функции Транспонирование матриц – ТРАНСП и Произведение матриц – МУМНОЖ.
Проверку вычислений следует выполнять, и используя последовательно встроенную функцию КОРРЕЛ, учитывая при этом свойства корреляционной матрицы: корреляционная матрица является симметричной, на главной диагонали расположены единицы.
Таблица 2 – Нахождение корреляционной матрицы
|
Транспонированная матрица стандартизированных переменных |
|||||||||
|
-0,01550062 |
-0,6665 |
-0,1085 |
-0,2325092 |
-0,171 |
0,14 |
0,32551 |
-0,0775 |
0,4495 |
0,3565 |
|
-0,87603791 |
-0,1057 |
-0,09506 |
0,0427594 |
0,2195 |
0,269 |
0,14171 |
0,16291 |
0,2053 |
0,0357 |
|
-0,06017464 |
0,89975 |
0,025789 |
-0,0028655 |
-0,06 |
-0,261 |
-0,2751 |
-0,0458 |
-0,189 |
-0,0315 |
|
Корреляционная матрица |
||||||||
|
1 |
0,222996 |
-0,8092664 |
Проверка |
1 |
0,223 |
-0,809 |
||
|
R |
0,223 |
1 |
-0,2146624 |
R |
0,223 |
1 |
-0,215 |
|
|
-0,8093 |
-0,21466 |
1 |
-0,8093 |
-0,2147 |
1 |
|||
Коэффициент корреляции между факторами Х1 и Х2=0,223
Коэффициент корреляции между факторами Х1 и Х3=-0,8093
Коэффициент
корреляции
между факторами
Х2 и Х3=-0,21466.
Вывод: на основании значения коэффициента корреляции rX2X3=-0,21466. можно сделать предварительный вывод о наличии возможной мультиколлинеарности между факторами Х2 и Х3.
Шаг 3. Критерий – Х2.
Расчетное значение критерия Х2 определяется по формуле:
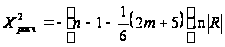 ,
где
 -определитель
корреляционной
матрицы R-детерминант
корреляции.
По заданной доверительной вероятности Р и числу степеней свободы
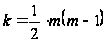 находится
табличное
значение критерия
Х2табл, которое
сравнивается
с расчетным.
– если Х2расч< Х2табл, то нет оснований отклонить гипотезу об отсутствии мультиколлинеарности в массиве факторов, то есть с принятой надежностью можно утверждать, что в массиве факторов мультиколлинеарность отсутствует;
– если Х2расч> Х2табл, то гипотеза об отсутствии мультиколлинеарности в массиве факторов отклоняется, то есть с принятой надежностью можно утверждать, что в массиве факторов мультиколлинеарность существует.
Примечание: Если гипотеза об отсутствии мультиколлинеарности в массиве факторов принимается, то исследования мультиколлинеарности останавливаются.
Выберем уровень значимости ά=0,05, следовательно доверительная вероятность Р=0,95. Число степеней свободы k=3. Табличное значение критерия Х2табл=Х2(0,95; 3)=7,8.
Исследование наличия мультиколлинеарности в массиве факторов по критерию Х2 в оболочке электронных таблиц Excel.
1. Находим определитель матрицы, используя встроенную функцию МОПРЕД.
2. Находим натуральный логарифм определителя, используя встроенную математическую функцию LN.
3. Находим расчетное значение критерия.
4. Вводим расчетное значение.
5. Делаем вывод о наличии мультиколлинеарности в массиве факторов, используя встроенную логическую функцию ЕСЛИ.
Таблица 3=Критерий Х2.
|
Таблица 3 |
|
|
Определитель корреляционной матрицы |
0,326758051 |
|
Натуральный логарифм определителя |
-1,118535287 |
|
Расчетное значение критерия |
8,016169558 |
|
Табличное значение критерия |
7,8 |
|
Вывод о наличии в массиве факторов мультиколлиниарности |
В массиве факторов существует мультиколлинеарность |
Выводы:
– на
основании
значения детерминанта
корреляции
=0,33
(→0) можно сделать
предварительный
вывод о наличии
мультиколлинеарности
в массиве факторов;
– на основании критерия – Х2 с надежностью Р=0.95 можно утверждать, что в массиве факторов есть мультиколлинеарность.
Шаг 4. F-критерий Фишера.
Расчетные значения F-критерия для каждого фактора определяются по формуле:
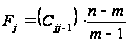 ,
j=1,2…m
где -
диагональные
элементы матрицы
С=R-1;
По заданной доверительной вероятности Р и числом степеней свободы:
– k1=m-1 – степень свободы знаменателя;
– k2=n-m – степень свободы числителя(k1< k2).
Находится табличное значение F-критерия, которое сравнивается з расчетным:
– если Fjрасч< Fjтабл, то нет оснований отклонить гипотезу об отсутствии мультиколлинеарности между J-тым фактором и остальным массивом, то есть с принятой надежностью можно утверждать, что между J-тым фактором и другими мультиколлинеарность отсутствует;
– если Fjрасч> Fjтабл, то гипотеза об отсутствии мультиколлинеарности между J-тым фактором и остальным массивом отклоняется, то есть с принятой надежностью можно утверждать, что между J-тым фактором и другими мультиколлинеарность существует.
Выбираем уровень значимости ά=0,05, следовательно, доверительная вероятность Р=0,95. Число степеней свободы k1=2, k2=7. Табличное значение критерия F0,95(2; 7)=4,74.
Исследования наличия мультиколлинеарности каждого фактора со всеми другими факторами массива по F-критерию Фишера в оболочке электронных таблиц Excel.
1. Находим расчетные значения критерия F1, F2, F3 соответственно.
2. Вводим табличное значение критерия.
3. Делаем вывод об отсутствии мультиколлинеарности фактора Х1 и факторами Х2 и Х3, используя встроенную логическую функцию ЕСЛИ.
Поскольку функция будет копироваться в остальные ячейки столбца, то при введении адрес ячеек, которые сравниваются, нужно использовать абсолютную и относительную ссылку.
4. Копируем полученную формулу в две нижние ячейки и делаем выводы о наличии мультиколлинеарности фактора Х2 с факторами Х1 и Х3 и Х3 с факторами Х1 и Х2.
Таблица 4-F-критерий Фишера
|
Матрица, |
2,91934678 |
-0,1508 |
2,3302 |
|
обратная корреляционной С |
-0,15080461 |
1,056096 |
0,1047 |
|
матрице |
2,330157238 |
0,104663 |
2,9082 |
|
Значение F1 и вывод |
6,71771373 |
Между факторм и другими мультиколлиниарность существует |
|
|
Значение F2 и вывод |
0,196335919 |
Между фактором и другими мультиколлинеарность отсутствует |
|
|
Значение F3 и вывод |
6,678648215 |
Между факторм и другими мультиколлиниарность существует |
|
|
Табличное значение |
4,74 |
||
|
F – критерия |
Выводы:
– между фактором Х1 и факторами Х2 и Х3 существует мультиколлинеарность;
– между фактором Х2 и факторами Х1 и Х3 не существует мультиколлинеарности;
– между фактором Х3 и факторами Х2 и Х1 существует мультиколлинеарность;
Шаг 6. Расчет коэффициентов частичной корреляции.
Коэффициенты частичной корреляции рассчитываются по формулам:
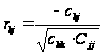 ,
k=1; m, j=1;
m
где Cjj, Ckk – диагональные элементы матрицы С=R-1
Ckj – элемент матрицы С=R-1, который находится в k-той строке и в j-том столбце.
Поскольку для массива факторов, которые исследуются m=3, то необходимо рассчитывать 3 коэффициента частичной корреляции r12(3), r13(2), r23(1).
Шаг 7. t – критерий Стьюдента.
Расчетные значения t – критерия для каждой пары факторов определяются по формулам:
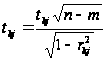 ,
k=1; m, j=1;
m,
где rkj – соответствующие коэффициенты частичной корреляции.
По заданной доверительной вероятности З и числом степеней свободы k=n-m находится табличное значение, которое сравнивается с расчетным:
– если tjjрасч<tjjтабл, то нет оснований отклонить гипотезу об отсутствии мультиколлиниарности между k-тым и j-тым факторами, то есть с принятой надежностью можно утверждать, что между k-тым и j-тым факторами мультиколлинеарность отсутствует.
– если tjjрасч>tjjтабл, то гипотеза об отсутствии мультиколлинеарности между k-тым и j-тым факторами отклоняется, то есть с принятой надежностью можно утверждать, что между k-тым и j-тым факторами мультиколлинеарность существует.
Выберем уровень значимости ά=0,05, таким образом, доверительная вероятность Р= 0,95. Число степеней свободы k=7. Табличное значение критерия t0,95(7)=1,89.
Исследование наличия мультиколлинеарности для каждой пары факторов по критерию Стьюдента в оболочке электронных таблиц Excel.
1. Расчетные значения находим по формуле.
2. Вводим табличное значение критерия.
3. Модуль расчетного значения критерия r12(3 находим, используя встроенную математическую функцию ABS, при этом делаем относительную ссылку на столбец.
4. Делаем вывод о наличии мультиколлиниарности между факторами Х1 и Х2, используя встроенную логическую функцию ЕСЛИ. При этом делаем относительную и абсолютную ссылку.
5. Полученную формулу копируем и делаем выводы о наличии мультиколлиниарности между факторами Х1 и Х3, Х2 и Х3.
Таблица 5 – t – критерий Стьюдента
|
Коэффициэнты частичной корреляции |
|||||||
|
r12 (3) |
0,085885547 |
||||||
|
r13 (2) |
-0,79970784 |
||||||
|
r23(1) |
-0,10466296 |
||||||
|
Значение t-критерия |
Модули |
Выводы о наличии мультиколлиниарности |
|||||
|
t12 (3) |
0,228074533 |
0,228075 |
Между факторами отсутствует мультиколлинеарность |
||||
|
t13 (2) |
-3,52409329 |
3,524093 |
Между факторома существует мультиколлинеарность |
||||
|
t23(1) |
-0,27844144 |
0,278441 |
Между факторами отсутствует мультиколлинеарность |
||||
|
tтабл |
1,89 |
||||||
Выводы: с надежностью Р=0,95 можно утверждать, что:
– между факторами Х1 и Х2 мультиколлинеарность отсутствует;
– между факторами Х1 и Х3 мультиколлинеарность существует;
– между факторами Х2 и Х3 мультиколлинеарность отсутствует;
Общий вывод: Таким образом между факторами 1 и 3 модели, т.е. между относительным уровнем затрат оборота и трудоемкостью существует мультиколлинеарность. Построить модель методом 1МНК нельзя, так как между факторами существует мультиколлинеарность.