Экономико-статистический анализ себестоимости промышленной продукции на АООТ "Лесдок"
Для выполнения анализа себестоимости продукции в динамике в качестве исходной информации примем помесячные значения себестоимости единицы продукции за два года в сопоставимых ценах и представим их в таблице 5.1.:
Таблица 5.1. Помесячные значения себестоимости единицы продукции за 2 года
| Год, месяцы | Себестоимость единицы продукции, тыс. руб. |
| 1 год | |
| Январь | 649 |
| Февраль | 648 |
| Март | 646 |
| Апрель | 647 |
| Май | 648 |
| Июнь | 650 |
| Июль | 649 |
| Август | 648 |
| Сентябрь | 647 |
| Октябрь | 639 |
| Ноябрь | 645 |
| Декабрь | 678 |
| 2 год | |
| Январь | 670 |
| Февраль | 669 |
| Март | 671 |
| Апрель | 668 |
| Май | 667 |
| Июнь | 668 |
| Июль | 670 |
| Август | 664 |
| Сентябрь | 666 |
| Октябрь | 664 |
| Ноябрь | 650 |
| Декабрь | 648 |
Вариацию себестоимости единицы продукции характеризуется следующими показателями:
– средний уровень
 =
657,042
– размах вариации показывает в каких пределах изменяется признак
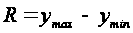 =
32 тыс. руб.
– среднее линейное отклонение учитывает отклонение средней по модулю
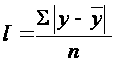 =
0 руб.
– дисперсия – средний квадрат отклонений варианта признака от их средней величины
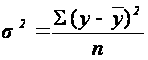 =
124,123 руб.2
– среднее квадратическое отклонение показывает отличие в среднем от среднего значения
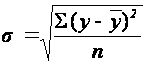 =
11,141 руб.
– коэффициент вариации характеризует в относительном выражении вариацию признака относительно средней
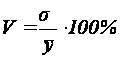 = 1,696 %
где y – помесячные значения себестоимости единицы продукции, руб.;
 – максимальное
и минимальное
значения
себестоимости
единицы продукции
в совокупности;
n – количество значений себестоимости единицы продукции.
Так как коэффициент вариации меньше 30%, то совокупность можно считать достаточно однородной.
5.2 Показатели динамики себестоимости продукции
Построим ряд динамики абсолютных значений себестоимости единицы продукции по кварталам, то есть применим метод укрупнения интервалов. Преобразованные ряды динамики из суммарных величин лучше выражают тенденции себестоимости. Исходные данные и полученные результаты приведены в приложении Б.
Показатели ряда динамики рассчитываются следующим образом:
Абсолютный прирост определяется как разность уровней ряда и выражается в единицах измерения показателей ряда. Различают цепные и базисные показатели. Цепные – когда уровни сравниваются с уровнем предыдущего периода, а базисные – уровень сравнивается с уровнем принятым за базу.
цепной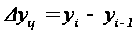 ;
базисный
(накопленный)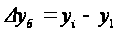 ;
где ,
 – начальный
уровень ряда
динамики и
уровень себестоимости
единицы продукции
в i-м квартале.
В 5 квартале наблюдалось понижение себестоимости и по сравнению с предыдущим кварталом, и по сравнению с первым.
Темпы роста – это отношение уровней ряда одного периода к другому. Они показывают как изменился показатель.
цепной
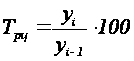 ;
базисный
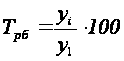 .
Темпы прироста дают относительную оценку значения абсолютного прироста по сравнению с первоначальным уровнем; показывают на сколько процентов увеличились размеры явлений за изучаемый период времени.
цепной
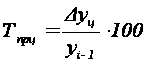 или
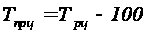 ;
базисный
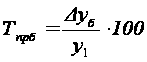 или
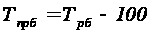 .
Показатель абсолютного значения 1% прироста служит оценкой значимости веса 1% прироста. Он равен частному от деления абсолютного прироста за определенный период на темп прироста за тот же период, выраженный в процентах.
Произведем расчет средних показателей ряда динамики:
средний абсолютный прирост
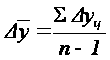 = 0,9 руб.
То есть в среднем за квартал себестоимость увеличивалась на 0,9 руб.
- при анализе развития явления часто возникает потребность дать обобщенную характеристику интенсивности развития за длительный период. Определяем средние темпы роста как средние геометрические:
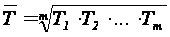 = 100,14%
Это означает, что в среднем за квартал себестоимость увеличилась в 1 раз.
- средний темп пророста
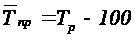 = 0,14%
где m – число коэффициентов роста; n – число уровней ряда динамики.
То есть в среднем за квартал себестоимость росла на 0,14%.
Таким образом, по абсолютным приростам и темпам роста можно сделать вывод, что себестоимость продукции по кварталам изменялась скачкообразно. Темпы прироста за рассматриваемый период тоже различны: имеются как положительные, так и отрицательные значения. По средним показателям ряда можно сказать, что за весь наблюдаемый период (2 года) наблюдается повышение себестоимости.
5.3 Выявление основной тенденции ряда динамики себестоимости продукции
Выявление основной тенденции развития является важной задачей при анализе рядов динамики. В некоторых случаях общая тенденция развития объекта ясно отображается уровнями ряда динамики, например, когда наблюдается систематическое снижение или рост уровней ряда. В других случаях уровни ряда претерпевают различные изменения и можно говорить лишь об общей тенденции.
Построим ряд динамики помесячных значений себестоимости единицы продукции. За колебаниями ежемесячных значений может не просматриваться общая тенденция динамики, поэтому для её выявления воспользуемся следующими статистическими методами:
- Укрупнение интервалов. Рассматриваемый период разобьем на 8 интервалов – кварталов. Укрупненные кварталы представлены в приложении В. Построим 2 графика по помесячным значениям себестоимости и по укрупненным интервалам.
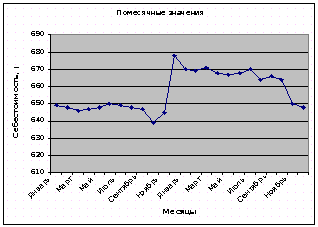
Рис. 5.1. Значения себестоимости по месяцам
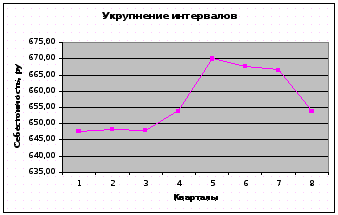
Рис. 5.2. Значения себестоимости по кварталам
Укрупнив интервалы с помесячными значениями, получили более усредненную линию значений, которая отражает не только основную тенденцию, но и то, что в 5 квартале каждого года наблюдается понижение себестоимости по сравнению с другими кварталами.
- Метод скользящей средней. Суть метода состоит в замене абсолютных данных средними арифметическими за определенные периоды. Расчет средних ведется способом скольжения, т.е. постепенным исключением из принятого периода скольжения первого уровня и включением следующего.
Интервал скольжения может быть нечетный (5,7,…) и четный (4,6,…). Нахождение скользящей средней по четному числу членов осложняется тем, что средняя может быть отнесена только к середине между двумя датами. Чтобы ликвидировать этот сдвиг, применяется центрирование, т.е. расчет средней из двух промежуточных сумм.
Интервал скольжения возьмем 5. Результаты вычислений представим в таблице 5.1.
Таблица 5.1.Скользящие средние значения себестоимости единицы продукции
| Год, месяцы | Себестоимость единицы продукции, тыс. руб. | Пятимесячные скользящие суммы | Пятимесячные скользящие средние |
| Январь | 649 | ||
| Февраль | 648 | ||
| Март | 646 | 647,6 | |
| Апрель | 647 | 647,8 | |
| Май | 648 | 3238 | 648 |
| Июнь | 650 | 3239 | 648,4 |
| Июль | 649 | 3240 | 648,4 |
| Август | 648 | 3242 | 646,6 |
| Сентябрь | 647 | 3242 | 645,6 |
| Октябрь | 639 | 3233 | 651,4 |
| Ноябрь | 645 | 3228 | 655,8 |
| Декабрь | 678 | 3257 | 660,2 |
| Январь | 670 | 3279 | 666,6 |
| Февраль | 669 | 3301 | 671,2 |
| Март | 671 | 3333 | 669 |
| Апрель | 668 | 3356 | 668,6 |
| Май | 667 | 3345 | 668,8 |
| Июнь | 668 | 3343 | 667,4 |
| Июль | 670 | 3344 | 667 |
| Август | 664 | 3337 | 666,4 |
| Сентябрь | 666 | 3335 | 662,8 |
| Октябрь | 664 | 3332 | 658,4 |
| Ноябрь | 650 | 3314 | |
| Декабрь | 648 | 3292 |
Данную таблицу используем для построения графиков по месячным значениям себестоимости и по методу скользящей средней, представим графики на рис. 5.3.
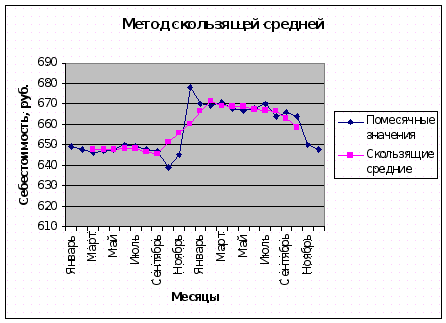
Рис. 5.3. Метод скользящей средней
Данный метод приводит к аналогичным выводам об общей тенденции себестоимости к повышению и об ее понижении в пятом квартале.
- Аналитическое выравнивание. Является наиболее эффективным способом выявления основной тенденции динамики и может быть осуществлено по любому рациональному многочлену. Для выравнивания ряда динамики по прямой воспользуемся следующим уравнением:
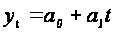 .
Для
нахождения
параметров
 и
 по методу наименьших
квадратов
строится система
нормальных
уравнений:
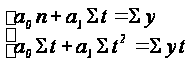
Где у – исходные уровни ряда динамики;
n – количество членов ряда;
t – показатель времени, который обозначается порядковыми номерами.
Зададим
значения t
таким образом,
чтобы
 ,
тогда система
уравнений
примет вид:
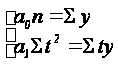 ,
Результаты вычислений представлены в таблице П 3. Тогда можно вычислить:
 = 657,04,
 = 0,81.
Таким образом, уравнение имеет вид:
 =657,04
+ 0,81t
Построим в одних осях прямую, описываемую данным уравнением и кривую фактических значений, представим это на рис.5.4.
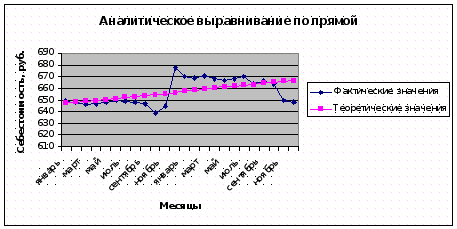
Рис. 5.4. Аналитическое выравнивание по прямой
Данный рисунок подтверждает общую тенденцию к повышению себестоимости.
Построив уравнение динамики, проведем оценку его надежности, используя критерий Фишера:
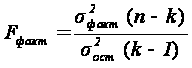 =
163,8
где – факторная
дисперсия,
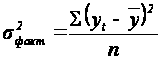 =
657,04
 – остаточная
дисперсия,
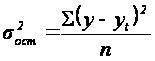 =
88,24
 – число параметров
уравнения,
описывающего
основную тенденцию
(для уравнения
прямой
 ).
Сравним фактический критерий Фишера с теоретическим (табличным) значением, которое равно при α = 0,05 19, α = 0,01 99.
Так как фактический критерий Фишера меньше, то построенная модель неадекватна фактической временной тенденции.
Основная тенденция (тренд) показывает, как воздействуют систематические факторы на уровень ряда динамики. Колеблемость уровней ряда около тренда служит мерой воздействия остаточных факторов. Ее можно найти по формуле среднего квадратического отклонения:
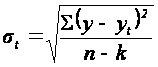 =
9,81 тыс. руб.
Относительной мерой колеблемости уровней эмпирического ряда относительно тренда является коэффициент вариации:
 =
0,014933
Колеблемость от линии тренда составляет 9,81 руб. или 1,4%. Так как коэффициент вариации меньше 30%, то значения уровней ряда достаточно однородны.
Используя уравнение динамики, выполним экстраполяцию себестоимости единицы продукции на следующий временной период. Экстраполяция – нахождение уровней за пределами изучаемого ряда, т.е. продление ряда на основе выявленной закономерности изменения уровней в изучаемый отрезок времени.
Можно использовать следующие методы экстраполяции:
– на основе средних характеристик данного ряда динамики: среднего абсолютного прироста и среднего темпа роста;
– аналитическое выравнивание ряда, при этом достаточно продолжить значение независимой переменной – времени.
Воспользуемся вторым методом. Для этого возьмем значение t =13, для которого себестоимость равна 667,62.
При составлении прогноза оперируют интервальной оценкой, определяя доверительные интервалы прогноза. Величина доверительного интервала определяется:
 =
±
4,15 при
 =0,05
=
±
5,64 при
=
0,01
где – среднее
квадратическое
отклонение
от тренда;
 – табличное
значение t-критерия
Стьюдента при
уровне значимости
.
при
=0,05
равен 2,074, при 0,01
– 2,819.
Из
величины
доверительного
интервала при
=0,05
можно сделать
вывод, что при
t =13 себестоимость
будет находиться
в интервале
от 663,47 до 673,26 руб.
6. Исследование влияния факторов на себестоимость продукции
Изучение взаимосвязей – одна из важнейших задач экономико-статистического анализа. Статистика различает компонентные и факторные связи.
Компонентные связи характеризуются тем, что изменение статистического показателя определяется изменением компонентов, входящих в этот показатель как множители. Например, динамика затрат на 1 руб. товарной продукции зависит от динамики себестоимости и объема производства продукции, а также ее цены, что можно показать в виде взаимосвязи индексов:
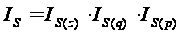 .
Факторные связи проявляются в согласованной вариации изучаемых показателей. При корреляционной факторной связи изменение результативного признака y обусловлено не полностью влиянием факторного признака х, а лишь частично, так как возможно влияние других факторов. При изучении корреляционной связи решаются следующие основные задачи:
выделение основных причинно-следственных связей между изучаемыми показателями;
построение модели;
оценка линии регрессии;
измерение тесноты связи, т.е. определение роли изучаемого фактора в формировании результативного признака;
проверка существенности связи, т.е. доказательство неслучайного характера выявленных закономерностей связи.
Статистика разработала много методов изучения факторных связей: графический, метод аналитических группировок, корреляционно-регрессионный анализ. Рассмотрим их подробнее.
6.1 Выбор факторов, влияющих на себестоимость продукции графическим методом
Отберем фактор производительности, который на первый взгляд могут оказывать влияние на себестоимость продукции: количество продукции и производительность труда. Данные представлены в таблице 6.1.:
Таблица 6.1 Влияние производительности на себестоимость продукции
| Помесячное значение себестоимости продукции, руб. | Производительность труда на 1 рабочего, тыс. руб./.раб. |
| 646 | 58 |
| 647 | 61 |
| 648 | 90 |
| 664 | 94 |
| 639 | 96 |
| 649 | 97 |
| 648 | 102 |
| 648 | 139 |
| 650 | 141 |
| 647 | 146 |
| 645 | 150 |
| 649 | 166 |
| 650 | 167 |
| 678 | 206 |
| 668 | 211 |
| 671 | 216 |
| 648 | 220 |
| 669 | 230 |
| 670 | 235 |
| 667 | 282 |
| 666 | 310 |
| 668 | 318 |
| 664 | 350 |
| 670 | 380 |
Построим корреляционные поля и линии тренда:
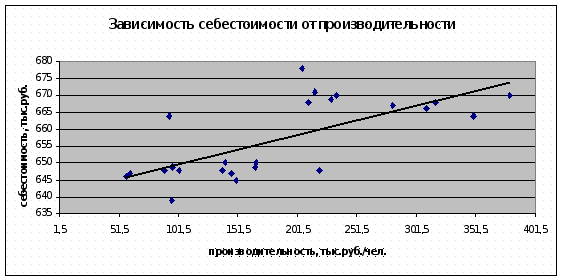
По данным рисункам можно сделать вывод, что себестоимость находиться в прямой зависимости от производительности и в обратной от количества продукции.
6.2 Оценка влияния факторов методом аналитической группировки
На этапе обоснования модели при построении аналитической группировки решается задача определения числа групп и границ интервалов. При равных интервалах целесообразно увеличивать число групп до тех пор, пока линия групповых средних сохраняет плавный характер и существенно не искажается случайными скачками. Построим аналитическую группировку.
В качестве факторного признака воспользуемся количеством продукции. Возьмем 5 разных по длине интервалов с равным количеством наблюдений. Представим результаты вычислений в таблице 6.2.
Таблица 6.2 Аналитическая группировка себестоимости единицы продукции по производительности
| Группы по факторному признаку |
Среднее
значение
|
Численность,
|
| 54-119 | 648,71 | 7 |
| 120-185 | 648,17 | 6 |
| 186-251 | 667,33 | 6 |
| 252-317 | 666,50 | 2 |
| 318-… | 667,33 | 3 |
 себестоимости
единицы продукции
в группе

Построим график групповых средних совместно с соответствующей эмпирической линией:
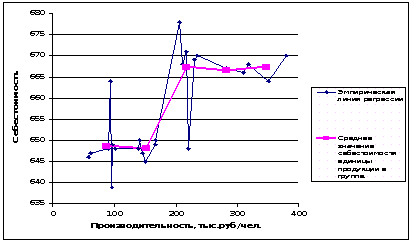
Рис. 6.3 - Аналитическая группировка по производительности
Методика измерения тесноты связи в аналитической группировке вытекает из правила сложения дисперсий:
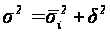 .
Общая дисперсия
 характеризует
вариацию
результативного
признака (у)
от всех влияющих
на него факторных
признаков:
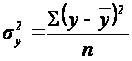 или
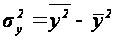 ,
где n – численность совокупности.
Групповые
дисперсии
 и средняя из
групповых
 характеризуют
вариацию
результативного
признака у
от всех факторных
признаков,
кроме признака
х, по которому
построена
группировка:
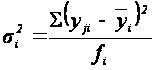 ;
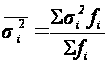 ,
гдеj – порядковый номер значения признака в i-й группе.
Межгрупповая
дисперсия
 характеризует
вариацию
результативного
признака от
признака, положенного
в основание
группировки:
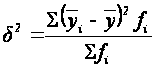 .
Отсюда можно получить относительный показатель – дисперсионное отношение – показывающий удельный вес вариации, связанной с группировочным признаком в общей дисперсии:
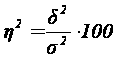 .
Тесноту связи характеризует эмпирическое корреляционное отношение:
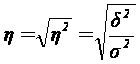 ;
 ,
 – связь слабая.
 – связь тесная.
Определив тесноту связи, необходимо убедиться, что связь эта не случайна, т.е. провести проверку существенности связи. Для этой цели может быть использован критерий Фишера (F – критерий):
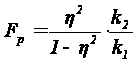 или
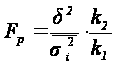 ,
 ,
 ,
где
 – расчетное
значение критерия
Фишера;
n – число единиц совокупности;
m – количество групп.
Если
