Теоретические основы математических и инструментальных методов экономики
если
 ,
то гипотеза
 принимается
(говорят, что
выборка совместима
с гипотезой ).
Действительно,
такое решающее
правило соответствует
вышеизложенным
фактам о поведении
функции
 .
Приведем аргументы,
основанные
на здравом
смысле, свидетельствующие
в пользу этого
решающего
правила. Если
значения функции
оказались
``слишком большими'',
то, принимая
во внимание (52),
разумно считать,
что гипотеза
не имеет места.
Если же значения
``не слишком
большие'', то,
скорее всего,
гипотеза
верна, поскольку
это согласуется
с теоремой
Пирсона.
При
таком решающем
правиле мы
может допустить
ошибку, отвергнув
верную гипотезу .
Из теоремы
Пирсона вытекает,
что при больших
 величина
вероятности
этой ошибки
близка к
 .
Регрессии. Линейная регрессия для системы двух случайных величин. Основные аспекты множественной регрессии. Нелинейная регрессия. Метод наименьших квадратов.
Пусть
наблюдаемая
случайная
величина
 зависит
от случайной
величины или
случайного
вектора
 .
Значения
мы
либо задаем,
либо наблюдаем.
Обозначим
через
 функцию, отражающую
зависимость
среднего значения
от
значений
:
|
|
(29) |
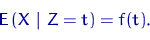
Функция
называется
линией регрессии
на
,
а уравнение  -- регрессионным
уравнением.
В регрессионном анализе изучается односторонняя зависимость переменной Y от одной или нескольких переменных X1 ,... ,Xk . Переменную Y называют функцией отклика или объясняемой переменной, а X1 ,... ,Xk - объясняющими переменными. Основная задача регрессионного анализа - установление формы зависимости между объясняемой и объясняющими переменными и анализ достоверности модельных параметров этой зависимости.
Пусть требуется найти аналитический вид (формулу вычисления) некоторого экономического показателя Y.
На первом шаге регрессионного анализа идентифицируют переменные X1 ,... ,Xk , от которых зависит Y, т.е. определяют те существенные факторы, которые воздействуют на этот показатель. Символически этот факт записывается так: .
На втором шаге регрессионного анализа требуется спецификация формы связи между Y и X1 ,... ,Xk , т.е. определение вида функции f. Ориентиром для определения вида зависимости являются содержание решаемой задачи, результаты наблюдений за поведением показателя относительно изменения факторов на основе статистических данных. Например, выборочные наблюдения пар наблюдаемых значений , приведенные на Рис. 9.1a), говорят о линейном характере зависимости вида , а на Рис 9.1b) - о полиномиальной зависимости вида .
Рис. 9.1. Примеры эмпирических зависимостей
Предположим, что в результате спецификации определена линейная зависимость между показателем Y и факторами X1 ,... ,Xk :
Задача третьего шага регрессионного анализа заключается в определении конкретных числовых значений параметров на основе статистических данных о наблюдениях значений Y, X1 ,... ,Xk.
Естественно, линейные зависимости вида (9.2.1) наиболее просты для эконометрических исследований. Оказывается, что в ряде случаев к виду (9.2.1) можно привести и нелинейные зависимости с помощью логарифмирования, введения обратных величин и других приемов. Преобразование нелинейных функций в линейные называется линеаризацией.
Начнем
с очень простого
примера. Предположим,
что есть три
образца некоторого
материала,
массы которых
 ,
 и
 неизвестны.
В наличии имеются
весы, допускающие
случайную
нормально
распределенную
погрешность.
Образцы взвешивают
раздельно,
получая при
этом показания
весов
 ,
 и
 соответственно.
Затем три образца
взвешивают
вместе и получают
показания
весов
 .
Если допустить,
что весы всякий
раз делают
независимую
ошибку, то, как
правило, окажется,
что
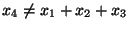 .
Если бы мы допустили ``идеальную'' ситуацию, когда весы определяют массу абсолютно точно, то, очевидно, в четвертом взвешивании не было бы никакого смысла. Что касается реального опыта, когда к теоретическим массам добавляются случайные ошибки, то интуитивно кажется, что четвертое взвешивание может содержать в себе полезную информацию. Вопрос только в том, как ее правильно обработать.
Общая линейная модель
Теперь сформулируем и обсудим общую модель, а затем вернемся к примеру.
Предположим,
что неизвестные
величины
 последовательно
измеряются
некоторым
измерительным
прибором,
прибавляющим
случайную
ошибку, распределенную
по нормальному
закону
 .
Считая эти
измерения
независимыми
между собой
и обозначая
результаты
этих измерений
через
 соответственно,
запишем
|
|
|
|
|
|
|
(37) | ||
|
|
|
|


где
 --
независимые
случайные
величины,
распределенные
по закону
.
Основное априорное
допущение
состоит в том,
что вектор
 принадлежит
некоторому
линейному
подпространству
 евклидова
-мерного
пространства
 .
Заметим, что
измерения
,
полученные
в результате
опыта вовсе
не обязаны
принадлежать
.
Цель -- получить
оценку для
вектора неизвестных
параметров
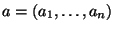 ,
используя
данные измерений
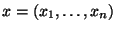 .
Так
как
независимы
и
 имеет
распределение
 ,
нетрудно выписать
функцию правдоподобия
(т.е. совместную
плотность
распределения
,
см. также
 6.6):
|
|
(38) |
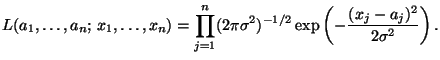
В качестве
искомой оценки
будем искать
точку
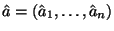 ,
в которой функция
правдоподобия
принимает
максимальное
значение:
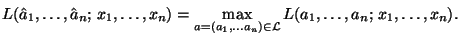
Выражение (38) переписывается в следующем виде:
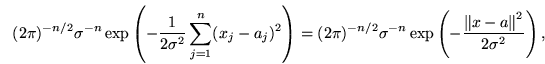
где
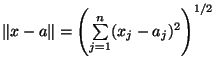 --
обычное евклидово
расстояние
между векторами
в
.
Отсюда видно,
что максимальное
значение достигается
в такой точке
 ,
для которой
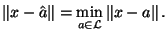
Из
курса линейной
алгебры известно,
что такая точка
единствена
и представляет
собой проекцию
 на
подпространство
:
 .
Поскольку
задача свелась
к минимизации
суммы квадратов,
этот метод
получил название
метода наименьших
квадратов.
Основы корреляционного анализа. Корреляционный момент и коэффициент корреляции. Функциональная и статистическая корреляция зависимости. Выборочный коэффициент корреляции. Корреляционное отношение как мера корреляционной связи.
Корреляционный анализ позволяет количественно оценить связи между большим числом взаимодействующих экономических явлений как между случайными величинами. Его применение делает возможным проверку различных экономических гипотез о наличии и силе связи между двумя величинами или группой величин. Корреляционный анализ тесно связан с регрессионным анализом, задача которого состоит в экспериментальном определении параметров корреляционных зависимостей (см. §2.5 ) между экономическими показателями путем наблюдения за характером их изменения. Одним из основных методов регрессионного анализа является метод наименьших квадратов, краткое содержание которого было изложено в §2.5. Модели, полученные с помощью регрессионного анализа, позволяют прогнозировать варианты развития экономических процессов и явлений, изучить тенденции изменения экономических показателей, т.е. служат инструментом научно-обоснованных предсказаний. Результаты прогноза являются исходным материалом для постановки реальных экономических целей и задач, для выявления и принятия наилучших управленческих решений, для разработки хозяйственной и финансовой стратегий в будущем.
Корреляционные моменты, коэффициент корреляции - это числовые характеристики, тесно связанные во введенным выше понятием случайной величины, а точнее с системой случайных величин. Поэтому для введения и определения их значения и роли необходимо пояснить понятие системы случайных величин и некоторые свойства присущие им.
Два или более случайные величины, описывающих некоторое явление называют системой или комплексом случайных величин.
Первые начальные моменты представляют собой математические ожидания величин Х и Y, входящих в систему
σ1,0=mx σ0,1=my.
Совокупность математических ожиданий mx , my представляет собой характеристику положения системы. Геометрически это координаты средней точки на плоскости, вокруг которой происходит рассеивание точки (Х, Y).
Важную роль на практике играют также вторые центральные моменты систем. Два из них представляют собой дисперсии величин Х и Y

 ,
характеризующие рассеивание случайной точки в направлении осей Ox и Oy.
Особую роль играет второй смещенный центральный момент:
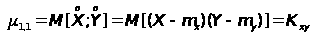 ,
называемый корреляционным моментом (иначе - "моментом связи")случайных величин Х и Y.
Корреляционный момент есть характеристика системы случайных величин, описывающая, помимо рассеивания величин Х и Y, еще и связь между ними. Для того, чтобы убедиться в этом отметим, что корреляционный момент независимых случайных величин равен нулю.
Заметим, что корреляционный момент характеризует не только зависимость величин, но и их рассеивание. Поэтому для характеристики связи между величинами (Х;Y) в чистом виде переходят от момента Kxy к характеристике

 ,
где σx, σy - средние квадратичные отклонения величин Х и Y. Эта характеристика называется коэффициентом корреляции величин Х и Y.
Согласно определениям момента корреляции и коэффициента корреляции
. (6.37)
Пусть имеется выборка . Выборочным коэффициентом корреляции называется оценка истинного коэффициента , полученная по формуле
. (6.38)
Здесь , , - выборочные средние значения и дисперсии. Выборочный коэффициент корреляции является случайной величиной. Отсюда после вычисления возникает необходимость проверки гипотезы о значимости полученной оценки. Проверяется гипотеза о равенстве нулю генерального коэффициента корреляции против альтернативы о неравенстве нулю коэффициента корреляции. Для проверки гипотезы против альтернативы используют статистику
. (6.39)
Известно [1], что эта статистика имеет распределение Стьюдента с (n-2) степенями свободы. Введем уровень значимости для решения и тогда решающее правило принимает вид
. (6.40)
Здесь - квантиль распределения Стьюдента уровня (1-) с степенями свободы.
Для графической оценки корреляционной связи двух случайных переменных строят так называемые диаграммы рассеяния
Коэффициент корреляции определяет тесноту линейной корреляционной связи между двумя случайными переменными x и y. Однако корреляционная связь между переменными не обязательно является линейной. Поставим задачу описания корреляционной связи в самом общем виде. Выясним меняется ли одна случайная величина (y) при изменении другой случайной величины (x). Рассмотрим плоскость (xy), на которой заданы эти величины. На оси x укажем k точек в интересующем нас диапазоне значений и для каждой j-й точки этого диапазона измерим q раз значение переменной y. В результате получаем k диапазонов (групп) для величины y, в каждом из которых имеется q отсчетов. Значения y внутри отдельной группы будем рассматривать как самостоятельную совокупность и для нее найдем внутригрупповую среднюю и внутригрупповую дисперсию соответственно:
. (6.41)
(Отметим, что в пределах данного пункта используется формула для вычисления смещенной оценки дисперсии.)
Найдем среднюю арифметическую внутригрупповых дисперсий
, (6.42)
а также среднее значение по всей совокупности точек
. (6.43)
Запишем выражение для расчета межгрупповой дисперсии, описывающей рассеяние групповых средних относительно средней по всей совокупности точек
, (6.44)
и выражение для расчета общей дисперсии, описывающей рассеяние отдельных точек относительно среднего по всей совокупности
(6.45)
Если переменная y связана с x функциональной зависимостью, то определенному значению x соответствует определенное значение y и в каждой группе содержатся q одинаковых чисел. Это означает, что внутригрупповая дисперсия равна нулю и на основание (6.51)
. (6.52)
Если же переменные x и y связаны корреляционной зависимостью, то
. (6.53)
На основание данного важного свойства соотношения межгрупповой и общей дисперсий вводится мера оценки тесноты корреляционной связи
. (6.54)
Мера (6.54) называется выборочным корреляционным отношением и характеризует тесноту как линейной, так и нелинейной корреляционной связи между двумя случайными величинами. Очевидно, что
. (6.55)
Поскольку наиболее общим видом связи двух переменных является полиномиальная связь, можно сказать, что корреляционное отношение оценивает тесноту связи вида
(6.56)
50