Классические методы безусловной оптимизации
ТЕМА
Классические методы безусловной оптимизации
Введение
Как известно, классическая задача безусловной оптимизации имеет вид:
 (1)
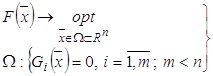 (2)
Существуют аналитические и численные методы решения этих задач.
Прежде всего вспомним аналитические методы решения задачи безусловной оптимизации.
Методы безусловной оптимизации занимают значительное место в курсе МО. Это обусловлено непосредственным применением их при решении ряда оптимизационных задач, а также при реализации методов решения значительной части задач условной оптимизации (задач МП).
1. Необходимые условия для точки локального минимума (максимума)
Пусть т.  доставляет минимальные значения функции
 . Известно, что в этой точке
приращение функции неотрицательно, т.е.
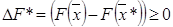 . (1)
Найдем  , используя разложения функции в окрестности т. в ряд Тейлора.
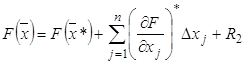 , (2)
где 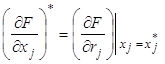 ,
 ,
 -
сумма членов ряда порядок которых относительно приращений
 (двум) и выше.
Из (2) имеем:
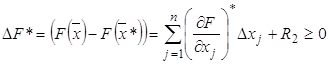 (3)
Далее предположим, что
изменяется только одна переменная из множества переменных 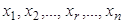 . Например,
 , тогда (3) преобразуется к виду:
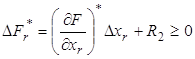 (4)
Из (4) с очевидностью следует, что
 (5)
Предположим, что  , тогда
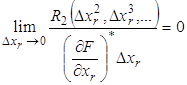 (6)
С учетом (6) имеем: 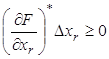 . (7)
Предположим, что положительно, т.е.  . Выберем при этом
 , тогда произведение
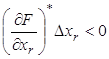 , что противоречит (1).
Поэтому, действительно, 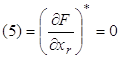 очевиден.
Рассуждая аналогично относительно
других переменных  получаем
необходимое условие для точек локального минимума функции многих переменных
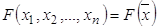
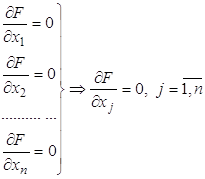 (8)
Легко доказать, что для точки локального максимума необходимые условия будут точно такими же, как и для точки локального минимуму, т.е. условиями (8).
Понятно, что итогом
доказательства будет неравенство вида:  - условие неположительного приращения функции в
окрестности локального максимума.
Полученные необходимые условия
не дают ответ на вопрос: является ли стационарная точка точкой минимума или точкой максимума.
Ответ на этот вопрос
можно получить, изучив достаточные условия. Эти условия предполагают
исследование матрицы вторых производных целевой функции .
2. Достаточные условия для точки локального минимума (максимума)
Представим разложение
функции  в окрестности точки
в ряд Тейлора с точностью
до квадратичных по
 слагаемых.
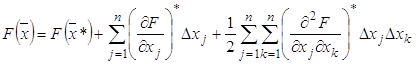 (1)
Разложение (1) можно представить более кратко, используя понятие: "скалярное произведение векторов" и "векторно-матричное произведение".
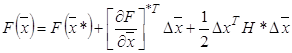 (1')
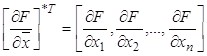
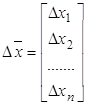
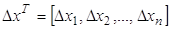
 - матрица двух производных от целевой функции по
соответствующим переменным.
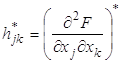 ,

Приращение функции 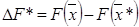 на основании (1') можно
записать в виде:
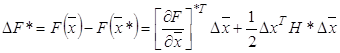 (3)
Учитывая необходимые условия:
 , (4)
Подставим (3) в виде:
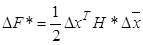 (4')
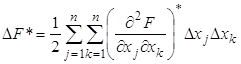 (5)
Квадратичная форма  называется дифференциальной
квадратичной формой (ДКФ).
Если ДКФ положительно
определена, то  и стационарная
точка является точкой
локального минимума.
Если же ДКФ и матрица , ее представляющая, отрицательно
определены, то  и
стационарная точка является
точкой локального максимума.
Итак, необходимое и достаточное условие для точки локального минимума имеют вид

(эти же необходимые условия можно записать так:
 ,
 ,
 )
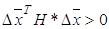 - достаточное условие.
Соответственно, необходимое и достаточное условие локального максимума имеет вид:
, (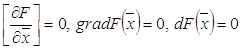 ),
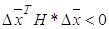 .
Вспомним критерий, позволяющий определить: является ли квадратичная форма и матрица, ее представляющая, положительно определенной, или отрицательно определенной.
3. Критерий Сильвестра
Позволяет ответить на вопрос: является ли квадратичная форма и матрица, ее представляющая, положительно определенной, или отрицательно определенной.
Далее изложение будет
относительно ДКФ и матрицы ее
определяющей, т.е. ДКФ вида
 .
, -
называется матрицей Гессе.
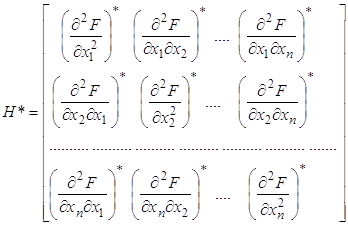
Главный определитель матрицы
Гессе
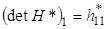
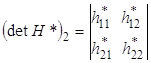
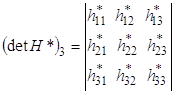
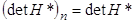
и ДКФ, которую оно представляет, будут положительно
определенными, если все главные определители матрицы Гессе () положительны (т.е. имеет место следующая
схема знаков:
 )
Если же имеет место
другая схема знаков для главных определителей матрицы Гессе , например,  , то матрица и ДКФ отрицательно определены.
4. Метод Эйлера – классический метод решения задач безусловной оптимизации
Этот метод основан на необходимых и достаточных условиях, изученных в 1.1 – 1.3; применим нахождению локальных экстремумов только непрерывных дифференцируемых функций.
Алгоритм этого метода достаточно прост:
1)
используя
необходимые условия формируем систему  в общем случае нелинейных уравнений. Отметим, что
решить аналитически эту систему в общем случае невозможно; следует применить
численные методы решения систем нелинейных уравнений (НУ) (см. "ЧМ").
По этой причине метод Эйлера будет аналитически-численным методом. Решая указанную
систему уравнений находим координаты стационарной точки .;
2)
исследуем ДКФ и
матрицу Гессе , которая ее
представляет. С помощью критерия Сильвестра определяем, является ли
стационарная точка точкой
минимума или точкой максимума;
3)
вычисляем
значение целевой функции в
экстремальной точке

Методом Эйлера решить следующую задачу безусловной оптимизации: найти 4 стационарные точки функции вида:
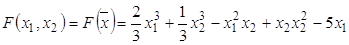
Выяснить характер этих точек, являются ли они точками минимума, или Седловыми (см. [3]). Построить графическое отображение этой функции в пространстве и на плоскости (с помощью линий уровня).
Далее эту функцию будем именовать типовой функцией, исследуя ее экстремальные свойства всеми изученными методами.
5. Классическая задача условной оптимизации и методы ее решения: Метод исключения и Метод множителей Лагранжа (ММЛ)
Как известно, классическая задача условной оптимизации имеет вид:
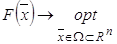 (1)
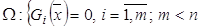 (2)
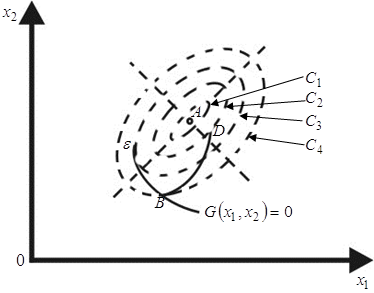
График, поясняющий
постановку задачи (1), (2) в пространстве  .
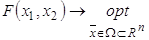 (1')
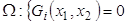 (2')
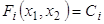 ,

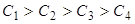 - уравнения линий уровня
Итак, ОДР  в рассматриваемой задаче представляет собой
некоторую кривую, представленную уравнением (2').
Как видно из рисунка,
точка  является точкой
безусловного глобального максимума; точка
 - точкой условного (относительного) локального
минимума; точка
 - точка
условного (относительного) локального максимума.
Задачу (1'), (2') можно
решить методом исключения (подстановки), решив уравнение (2') относительно
переменной  , и подставляя
найденное решение (1').
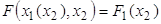
Исходная задача (1'),
(2') таким образом преобразована в задачу безусловной оптимизации функции  , которую легко решить методом
Эйлера.
Метод исключения (подстановки).
Пусть целевая функция
зависит от переменных:
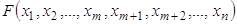

называются зависимыми переменными (или переменными состояния); соответственно можно ввести вектор
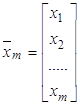
Оставшиеся  переменных
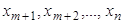 называются независимыми переменными решения.
Соответственно можно говорить о вектор-столбце:
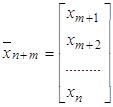 и вектора
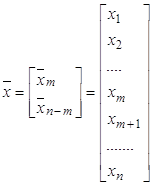 .
В классической задаче условной оптимизации:
(1)
(2)
Система (2) в соответствии с методом исключения (подстановки) должна быть разрешена относительно зависимых переменных (переменных состояния), т.е. должны быть получены следующие выражения для зависимых переменных:
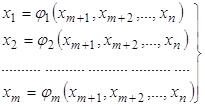 (3)
Всегда ли система
уравнений (2) разрешима относительно зависимых переменных - не всегда, это возможно лишь в случае,
когда определитель  ,
называемый якобианом, элементы которого имеют вид:
 ,

не равен нулю (см. соответствующую теорему в курсе МА)
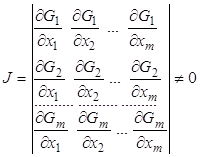
Как видно, функции  , должны быть непрерывными дифференцируемыми
функциями, во-вторых, элементы определителя должны быть вычислены в стационарной точке целевой
функции.
Подставляем из (3) в целевую функцию (1), имеем:
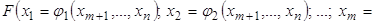
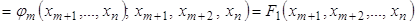 (5)
Исследуемая функция 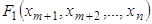 на экстремум можно произвести
методом Эйлера – методом безусловной оптимизации непрерывно дифференцируемой
функции.
Итак, метод исключения
(подстановки) позволяет использовать задачу классической условной оптимизации
преобразовать в задачу безусловной оптимизации функции 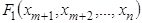 - функции переменных при
условии (4), позволяющим получить систему выражений (3).
Недостаток метода
исключения: трудности, а иногда и невозможность получения системы выражений
(3). Свободный от этого недостатка, но требующий выполнения условия (4)  является ММЛ.
5.2. Метод множителей
Лагранжа. Необходимые условия в классической задаче условной оптимизации.
Функция Лагранжа 
ММЛ позволяет исходную задачу классической условной оптимизации:
(1)
(2)
Преобразовать в задачу безусловной оптимизации специально сконструированной функции – функции Лагранжа:
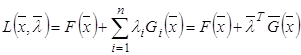 , (3)
где 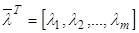 ,
 - множители Лагранжа;
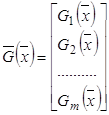 .
Как видно, представляет собой сумму, состоящую из
исходной целевой функции и
"взвешенной" суммы функций , -
функции, представляющие их ограничения (2) исходной задачи.
Пусть точка - точка безусловного экстремума
функции , тогда, как
известно, , , или  (полный дифференциал функции в точке ).
Используя концепция
зависимых и независимых переменных  - зависимые переменные;
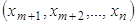 - независимые переменные, тогда представим (5) в
развернутом виде:
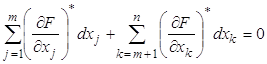 (5')
Из (2) с очевидностью следует система уравнений вида:
 , (6)
Результат вычисления полного дифференциала для каждой из функций
Представим (6) в "развернутом" виде, используя концепцию зависимых и независимых переменных:
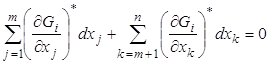 , (6')
Заметим, что (6') в
отличии от (5') представляет собой систему, состоящую из  уравнений.
Умножим каждое  -ое уравнение системы (6') на
соответствующий -ый множитель
Лагранжа. Сложим их между собой и с уравнением (5') и получим выражение:
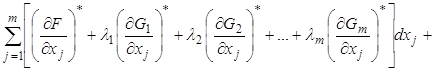
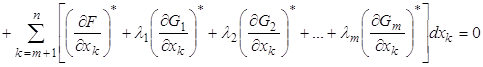 (7)
Распорядимся множителями
Лагранжа таким образом,
чтобы выражение в квадратных скобках под знаком первой суммы (иными словами,
коэффициенты при дифференциалах независимых переменных  ,
 )
равнялось нулю.
Термин
"распорядимся" множителями Лагранжа вышеуказанным образом означает,
что необходимо решить некоторую систему из уравнений относительно