Разработка автоматизированной информационной системы для управления портфелем реальных инвестиций
Министерство Российской Федерации по связи и информатизации |
|||||||
Государственное образовательное учреждение высшего профессионального образованияПоволжская государственная академия телекоммуникаций и информатики |
|||||||
|
ЗАДАНИЕ |
|||||||
по подготовке выпускной квалификационной работы |
|||||||
Студенту |
Краснощековой С.С. гр. ИС-91 |
||||||
| 1 Тема ДП (ДР) |
Разработка автоматизированной |
||||||
|
информационной системы для управления портфелем реальных инвестиций предприятиястатистического учета и анализа |
|||||||
|
реальных инвестиций предприятия |
|||||||
| Утверждена приказом по институту от |
4.02.04 № 29-2 |
||||||
| 2 Срок сдачи студентом законченного ДП (ДР) |
25.05.04 г. |
||||||
| 3 Исходные данные к ДП (ДР) и постановка задачи | |||||||
|
3.1 Исходные данные |
|||||||
Данные бухгалтерской отчетности предприятия |
|||||||
Нормативы для анализа и оценки финансово-экономического |
|||||||
состояния предприятия |
|||||||
|
Нормативы для анализа и оценки инвестиционных проектов |
|||||||
|
Требования к инвестиционному плану |
|||||||
|
3.2 Постановка задачи |
|||||||
|
Разработать методику анализа и оценки инвестиционных решений |
|||||||
|
и компоновки инвестиционных планов предприятия |
|||||||
|
Разработать функциональную и обеспечивающую части АИС |
|||||||
|
Провести анализ и оценку экономической эффективности реализации |
|||||||
|
АИС на предприятии |
|||||||
| 4 Перечень подлежащих разработке в ДП вопросов или краткое | |||||||
| содержание ДР. Сроки исполнения |
21.05.2004 |
||||||
|
1 Постановка задачи |
|||||||
|
2 Анализ текущего финансово-экономического состояния предприятия |
|||||||
3 Методика прямого имитационного моделирования инвестиционной |
|||||||
деятельности предприятия |
|||||||
4 Состав и структура разрабатываемой АИС |
|||||||
5 Обеспечивающая часть АИС |
|||||||
|
6 Расчет экономической эффективности |
|||||||
| 5 Перечень графического материала (с точным указанием обязательных | |||||||
| чертежей и их обозначение). Сроки исполнения | 20.04.2004 – 14.05.2004 | ||||||
|
Алгоритм формирования инвестиционного портфеля предприятия |
|||||||
|
Состав и структура АИС формирования инвестиционного портфеля |
|||||||
|
Структура меню АИС |
|||||||
| 6 Консультанты (с указанием разделов ДП (ДР), относящихся к ним) по: | |||||||
| ТБ и ОТ |
ст. преподаватель М.Г. Корнев |
||||||
| ТЭО |
к.т.н., доцент В.К. Аширов |
||||||
| 7 Дата выдачи задания |
« 17 » 02 2004 г. |
||||||
| Кафедра |
Экономики и организации производства |
||||||
|
Утверждаю Зав. кафедрой |
д.э.н., проф. А.В. Добрянин |
||||||
|
Должность Уч.степень, звание Подпись Дата Инициалы Фамилия |
|||||||
| Руководитель |
к.т.н., доцент В.К. Аширов |
||||||
| Задание принял |
ИС-91 С.С. Краснощекова |
||||||
| к исполнению |
Группа Подпись Дата Инициалы Фамилия |
||||||
-
Министерство Российской Федерации по связи и информатизации
Государственное образовательное учреждение высшего профессионального образования
Поволжская государственная академия телекоммуникаций и информатики
ПОКАЗАТЕЛИ КАЧЕСТВА ДП (ДР)
Студента Краснощековой Светланы Сергеевны
На тему Разработка автоматизированной информационной
системы для управления портфелем реальных инвестиций
предприятия
Использование математического аппарата:
Финансовая математика
Программные средства:
Техтовый редактор MS Word, табличный редактор MS Excel
Аппаратное обеспечение:
IBM PC совместимый компьютер на базе процессора Athlon 1200 МГц, сканер, принтер.
Моделирование, экспериментирование:
Моделирование системы формирования инвестиционного портфеля, информационное моделирование.
Практическая ценность:
Результатом выполнения данной работы является автоматизированная информационная система для управления портфелем реальных инвестиций предприятия СФ ОАО «ВолгаТелеком»
Студент ИС-91 С.С. Краснощекова Группа Подпись Дата Инициалы Фамилия
Руководитель к.т.н., доцент В.К. Аширов ДП (ДР) Должность Уч.степень,звание Подпись Дата Инициалы Фамилия
Заведующий Зав.каф. д.э.н., проф. А.В. Добрянин кафедрой Должность Уч.степень,звание Подпись Дата Инициалы Фамилия
Введение
В последнее время активно обсуждается проблема повышения конкурентоспособности. Она тесно связана с интенсификацией воспроизводственных процессов, протекающих как в народном хозяйстве в целом, так и на уровне отдельных его субъектов.
Категория воспроизводства на уровне общества в экономической науке представляет собой широкий круг взаимосвязанных вопросов, охватывающих динамику и сбалансированность, инвестиции и технический прогресс, повышение жизненного уровня населения и пр. Наибольшее значение в обеспечении воспроизводственных процессов с точки зрения отдельного предприятия имеют капитальные вложения. Под ними понимаются инвестиции в основной капитал, в том числе новое строительство, расширение, реконструкция и техническое перевооружение действующих хозяйствующих единиц, приобретение машин, оборудования, проектно-изыскательские работы и другие затраты [1].
От эффективности инвестиционной деятельности зависит эффективность операционной и финансовой деятельности. Поэтому повышение эффективности инвестиционной деятельности является неизменно важной задачей для предприятия.
Основной целью дипломного проекта является разработка автоматизированной информационной системы (АИС), позволяющей повысить эффективность управления инвестиционной деятельностью за счет более глубокой и интенсивной поддержки инвестиционных решений, позволяющей получать более обоснованные варианты. Основными задачами, поставленными в дипломном проекте, являются:
разработка методики анализа и оценки инвестиционных решений и компоновки инвестиционных планов предприятия;
разработка функциональной части АИС;
разработка обеспечивающей части АИС;
анализ и оценка экономической эффективности реализации АИС на предприятии.
Теоретическая часть
- Постановка задачи
Особенностью инвестиционной деятельности предприятий является ее проектный характер, в связи с чем эта деятельность в целом представляет собой поток инвестиционных проектов, каждый из которых имеет свои особенности. Поэтому существующие методики управления инвестициями строятся на основе управления каждым проектом в отдельности, анализируется эффективность каждого проекта и выдвигается требование эффективности каждого проекта. При этом в качестве критериев эффективности выступают показатели, определяемые по таблице движения денежных средств при использовании в качестве норматива эффективности цены капитала.
В то же время взаимосвязь проектов, их совокупное воздействие на текущую и будущую работу предприятия требует комплексного и системного анализа влияния инвестиционной деятельности в целом на эффективность работы предприятия и управления на основе такого анализа. В целом инвестиционная деятельность предприятия может быть представлена следующим образом. В каждый период времени на предприятии реализуются, начинают осуществляться и готовятся к осуществлению в различное время проекты. Поэтому необходимо в каждый период:
анализировать эффективность реализуемых (текущих) проектов и принимать решения об их дальнейшей судьбе;
принимать решение о начале реализации отобранных к реализации проектов;
выявлять альтернативы, производить их анализ и оценку и выбирать приемлемые проекты для их последующей реализации с учетом реализуемых и принятых к исполнению проектов.
Так как инвестиционные решения оказывают непосредственное и очень существенное воздействие на все стороны деятельности предприятия, то в качестве показателей, характеризующих эффективность инвестиционной деятельности предприятия в целом, необходимо использовать текущие показатели работы предприятия в целом и прогнозировать их изменения в будущем в результате принятия инвестиционных решений.
В целом методика разработки инвестиционного плана может быть представлена следующим образом.
Анализ и оценка текущего финансово-экономического состояния предприятия с учетом реализуемых проектов.
Выявление альтернатив развития предприятия – совокупности проектов, готовящихся к реализации в будущих периодах.
Отбор приемлемых для реализации проектов по критериям, принятым для оценки отдельных проектов.
Составление нескольких альтернативных инвестиционных планов на несколько лет вперед.
Прямой имитационный анализ и оценка отобранных инвестиционных планов.
Выбор одного инвестиционного плана по рейтинговому критерию.
1.2 Инвестиционные проекты. Общие положения
Инвестирование — это создание или пополнение запаса. Термин «инвестиция» происходит от латинского слова investire — облачать. С финансовой и экономической точек зрения инвестирование может быть определено как долгосрочное вложение экономических ресурсов в целях создания и получения чистой прибыли в будущем, превышающей общий начальный вложенный капитал.
Инвестиционная деятельность — вложение инвестиций и осуществление практических действий в целях получения прибыли и (или) достижения иного полезного результата.
В соответствии с Федеральным Законом «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» субъектами инвестиционной деятельности могут являться отечественные и иностранные инвесторы, заказчики, подрядчики, пользователи объектов капитальных вложений и другие лица.
Инвесторы осуществляют капитальные вложения с использованием собственных и (или) привлеченных средств. Это могут быть физические и юридические лица, а также иностранные субъекты предпринимательской деятельности.
Заказчиками могут быть инвесторы, а также уполномоченные ими физические и юридические лица, которые осуществляют реализацию инвестиционных проектов.
Заказчик, не являющийся инвестором, наделяется правами владения, пользования и распоряжения капитальными вложениями на период и в пределах полномочий, которые установлены договором или государственным контрактом.
Подрядчики — это физические и юридические лица, которые выполняют работы по договору подряда или государственному контракту, заключаемому с заказчиком. Подрядчики должны иметь лицензию на осуществление ими тех видов деятельности, которые подлежат лицензированию в соответствии с федеральным законодательством.
Пользователи объектов капитальных вложений - это физические и юридические лица, в том числе иностранные, а также государственные органы, органы местного самоуправления, иностранные государства, международные объединения и организации, для которых создаются эти объекты [2].
Принято различать следующие типы инвестиций:
финансовые (портфельные) инвестиции;
реальные (капиталообразующие) инвестиции;
инвестиции в нематериальные активы.
Финансовые инвестиции — это денежные средства, вкладываемые в акции, облигации и другие Ценные бумаги, выпущенные государством, муниципальными органами самоуправления, корпоративными компаниями.
Реальные инвестиции в узком смысле — это вложения денежных средств в основной капитал и на прирост материально-производственных запасов. В этом смысле указанное понятие применяется в экономическом анализе и, в частности, используется в системе национальных счетов ООН. Они в свою очередь могут быть начальными инвестициями (нетто-инвестиции) и экстенсивными инвестициями (реинвестиции) [3].
Инвестиции в нематериальные активы — это вложения денежных средств в приобретение научно-технических разработок (имущественные права, лицензии на передачу прав промышленной собственности, ноу-хау и др.).
Исходя из целей инвестиционного проекта, реальные инвестиции можно свести в следующие основные группы:
инвестиции, направленные на повышение эффективности производства; их цель — создание условий для снижения производственных затрат инвестора за счет замены оборудования на более производительное или перемещения производственных мощностей в регионы с более привлекательными условиями производства и налогообложения;
инвестиции в расширение производства; их цель — увеличение объема производства и реализации продукции;
инвестиции в основной капитал или капитальные вложения основные средства, в том числе затраты на новое строительство, расширение, реконструкцию и техническое перевооружение действующих предприятий, приобретение машин, оборудования, инструмента, инвентаря, проектно-изыскательские работы и другие затраты; их цель — повышение эффективности производства, расширение его объемов, номенклатуры и улучшение качества выпускаемой продукции;
инвестиции в создание новой или принципиально новой продукции; их цель — выпуск новой продукции, а также выход на новые внутренние и внешние рынки;
инвестиции в создание дополнительных рабочих мест; их цель — снижение напряженности социально-экономической обстановки в стране и отдельных ее регионах;
инвестиции, направленные на достижение стабильности в обеспечении сырьем и полуфабрикатами производства;
инвестиции, направленные на охрану окружающей среды и обеспечение безопасности выпускаемой продукции.
Как видно, цели реального инвестирования могут быть разными, однако оно является основой развития всех крупных предприятий [2].
Без реального инвестирования различных проектов и мероприятий немыслимо осуществление технического перевооружения, обновление и расширенное воспроизводство основных производственных фондов, повышение производительности труда, изготовление конкурентоспособной продукции и улучшение всех экономических показателей работы предприятия.
Эффективность инвестиций зависит от множества факторов, в том числе -- от фактора риска. Решения инвестиционного характера обычно принимаются в условиях неопределенности. Под неопределенностью понимают неполноту или неточность информации об условиях реализации проекта, в том числе издержках и результатах (доходах или убытках). Неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и их последствий, есть риск. Наступление события, вероятность которого составляет риск, может повлечь за собой отрицательный (проигрыш, ущерб, убыток), нулевой (сохранение ожидаемых результатов) и положительный (выигрыш, выгода, прибыль) результат.
В связи с неопределенностью будущего развития экономики для реальных инвестиций и связанных с ними будущих эффектов характерны огромные риски. Поэтому для выживания в условиях рыночной экономики всем крупным производственным предприятиям жизненно необходимо эффективное управление реальными инвестициями [1].
В самом общем смысле инвестиционным проектом (ИП) называется план вложения капитала в целях получения прибыли. Понятие «инвестиционный проект» в отечественной литературе употребляется в двух смыслах:
как деятельность, мероприятие, предполагающее осуществление комплекса каких-либо действий, обеспечивающих достижение определенных целей (получение определенных результатов);
как система, включающая в себя определенный набор организационно-правовых и расчетно-финансовых документов, необходимых для осуществления каких-либо действий или описывающих такие действия.
В целом, как указано в Федеральном Законе «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений», инвестиционный проект — это обоснование экономической целесообразности, объема и сроков осуществления капитальных вложений. При этом необходима проектно-сметная документация, разработанная в соответствии с законодательством Российской Федерации и утвержденными в установленном порядке стандартами (нормами и правилами), а также описание практических действий по осуществлению инвестиций (бизнес-план).
Существуют признаки, по которым инвестиционные проекты можно классифицировать. Так, два анализируемых проекта называются независимыми проектами, если решение об инвестировании одного из них не влияет на решение о финансировании другого [2].
Если два и более анализируемых проектов не могут быть реализованы одновременно, то такие проекты называются альтернативными, или взаимоисключающими, проектами. Обычно к таким проектам относится строительство крупных предприятий, которые включают отдельные производства, объединенные технологией и организацией выпуска продукции, а также транспортными коммуникациями и системами энергоснабжения.
Надо сказать, что в действительности большинство инвестиционных проектов, относятся к конфликтующим проектам, т. е. к проектам, в которых предполагаются разные пути достижения одной и той же цели. Конфликтующими также могут быть проекты с разным целевым назначением, но требующие на их реализацию примерно одинаковых инвестиций. Поэтому инвестиционная фирма всегда выбирает из анализируемых вариантов такой проект, который при бюджетных ограничениях принесет ей наибольшую выгоду.
Оценка эффективности инвестиций имеет огромный научный и практический интерес, поскольку оттого, насколько объективно и всесторонне осуществлена эта оценка, зависят сроки окупаемости вложенного капитала, темпы развития фирмы, а также решение многих проблем социально-экономического развития страны. А объективность и всесторонность оценки эффективности инвестиционных проектов в свою очередь в значительной мере определяются использованием современных методов проведения такой оценки.
Оценка эффективности ИП должна осуществляться на стадиях:
разработки инвестиционного предложения и декларации о намерениях (экспресс-оценка инвестиционного предложения);
разработки обоснования инвестиций;
разработки ТЭО (проекта);
осуществления ИП (экономический мониторинг).
Каковы же общие критерии коммерческой привлекательности инвестиционного проекта? Кратко их можно обозначить как финансовую состоятельность проекта и эффективность инвестиций. По этим критериям и проводят соответственно финансовую и экономическую оценки. Оба подхода взаимно дополняют друг друга. Первый используется для анализа ликвидности (платежеспособности) проекта в ходе его реализации. По второму оценивается потенциальная способность проекта сохранить покупательную ценность вложенных средств и обеспечить достаточный темп их прироста [2].
На рисунке 1.1 представлены основные методы оценки по каждому из критериев.
1.3 Оценка эффективности отдельных проектов
1.3.1 Денежные потоки инвестиционного проекта
Эффективность проекта оценивают в течение расчетного периода, включающего временной интервал (лаг) от начала проекта до его прекращения. Начало расчетного периода рекомендуют определять на дату вложения денежных средств в проектно-изыскательские работы. Прекращение реализации проекта может быть следствием:
Исчерпания сырьевых ресурсов.
Прекращения производства в связи с изменением требований (норм и стандартов) к выпускаемой продукции, технологии производства или условиям труда на данном предприятии.
Отсутствия потребности рынка в данной продукции в связи с ее моральным устареванием или потерей конкурентоспособности.
Износа активной части основных производственных фондов.
Других причин, установленных в задании на разработку проекта.
При необходимости в конце расчетного периода предусматривают ликвидацию объекта. Расчетный период разбивают на шаги-отрезки, в пределах которых осуществляется агрегирование данных, используемых для оценки финансовых показателей.
Отрезки времени, в которых прогнозируют высокие темпы инфляции (свыше 10%),

Рисунок 1.1 - Методы оценки коммерческой эффективности инвестиционного проекта
целесообразно разбивать на более мелкие шаги.
Денежный поток проекта — это зависимость от времени денежных поступлений и платежей при реализации порождающего его проекта, определяемая для всего расчетного периода.
На каждом шаге потока значение денежного потока характеризуют:
Притоком, равным размеру денежных поступлений на этом шаге.
Оттоком, равным платежам на этом шаге.
Сальдо (чистым денежным притоком, эффектом), равным разности между притоком и оттоком денежных средств.
Денежный поток обычно состоит из частных потоков от отдельных видов деятельности: инвестиционной, текущей (операционной) и финансовой деятельности. К оттокам в инвестиционной деятельности относят: капиталовложения, затраты на пуско-наладочные работы, ликвидационные расходы в конце проекта, затраты на увеличение оборотного капитала и средства, вложенные в дополнительные фонды. Последние выражают вложения части положительного сальдо суммарного денежного потока на депозиты в банках или в долговые ценные бумаги с целью получения процентного дохода. К притокам относят продажу активов в течение и по окончании проекта (за вычетом уплачиваемых налогов), поступления за счет снижения потребности в оборотном капитале и др. [7].
Денежные
потоки от финансовой
деятельности
учитывают, как
правило, на
этапе оценки
эффективности
участия в проекте.
Необходимую
информацию
приводят в
проектных
материалах
в увязке с
разработкой
схемы финансирования
проекта. Данную
схему подбирают
в прогнозных
ценах. Цель ее
подбора — обеспечение
реализуемости
проекта, т. е.
такой структуры
денежных потоков,
при которой
на каждом шаге
расчета имеется
достаточный
объем средств
для его продолжения.
Если не учитывать
неопределенность
и риск, то достаточным
(но не обязательным)
условием финансовой
реализуемости
проекта является
неотрицательное
значение на
каждом шаге
(m)
величины накопленного
сальдо потока
(В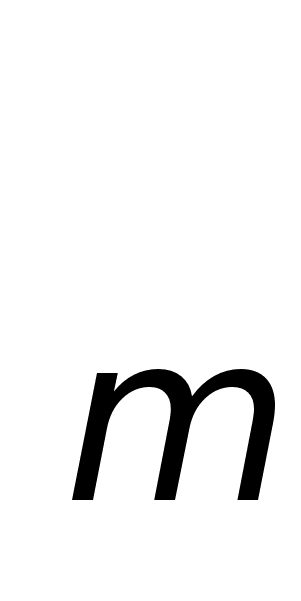 ):
В=B1+B2+B3>0
где В
— суммарное
сальдо денежных
потоков на шаге
m
от B1,B2,B3
— сальдо
денежных потоков
от инвестиционной,
текущей и финансовой
деятельности
на соответствующем
шаге потока.
1.3.2 Дисконтирование денежных потоков
Расчет показателей для оценки выгодности реального инвестирования базируется на концепции оценки стоимости денег во времени. Данная концепция исходит из предпочтительности денег сегодня, чем завтра. Многие предприниматели придерживаются этой логики, поскольку:
Существует риск, что деньги могут быть не получены в будущем.
Если деньги имеются в наличии сегодня, то их можно выгодно инвестировать для получения дохода в будущем [2].
При оценке инвестиционного проекта часто приходится сравнивать потоки денежных средств (поступления от проекта и расходы на его осуществление) при различных вариантах его реализации. Чтобы такие сравнения имели смысл, денежные потоки сопоставляют в какой-то один период времени. Для сравнения можно выбрать любой момент времени, но для удобства берется нулевой период, т. е. начало осуществления проекта. Будущие потоки денежных средств должны быть приведены (дисконтированы) к настоящему моменту времени. В этих целях используют следующие формулы:
БС=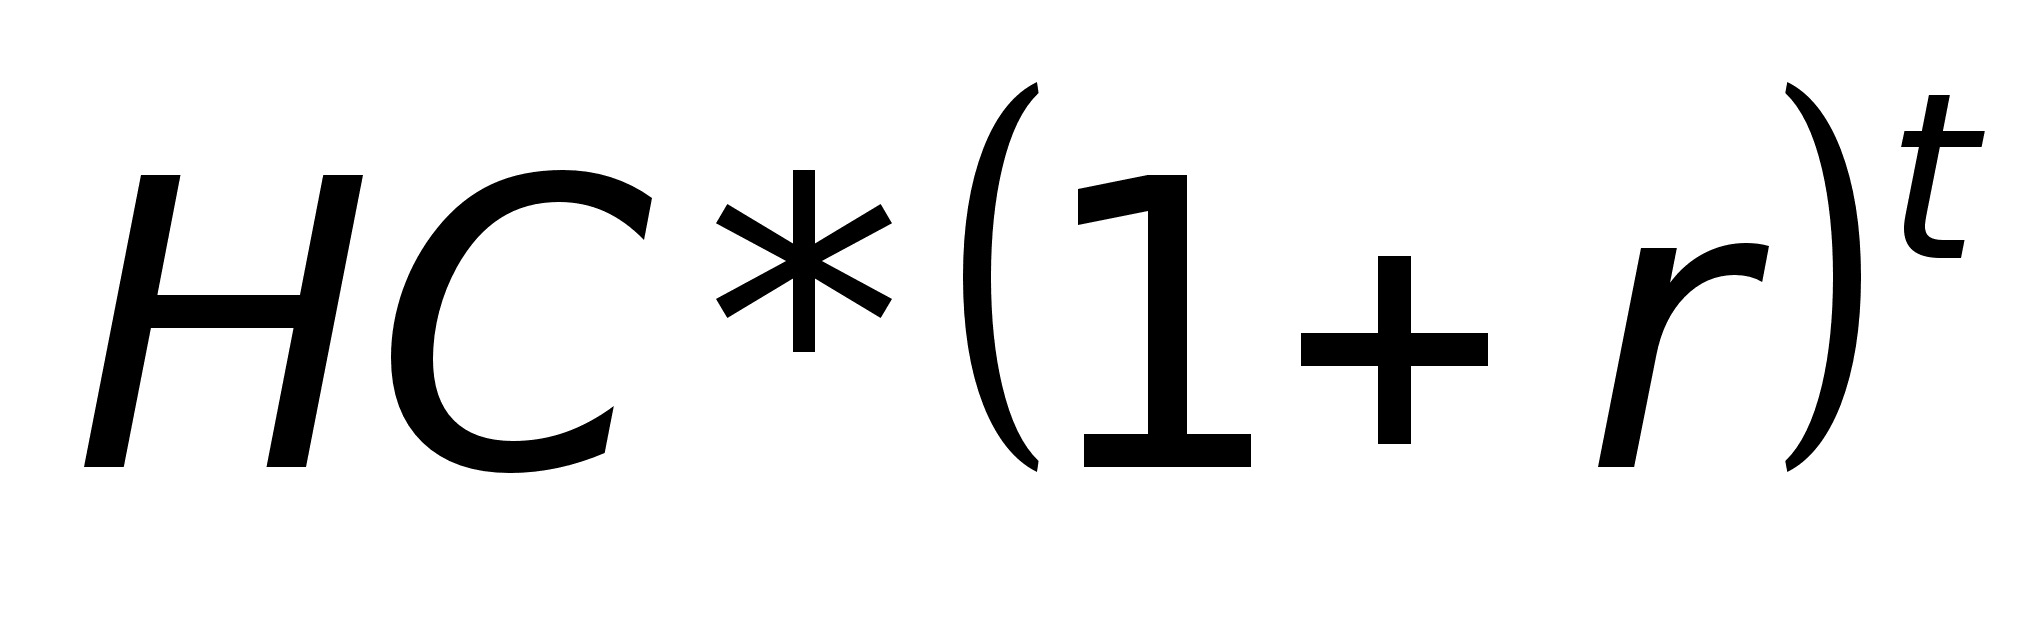 ;
НС=
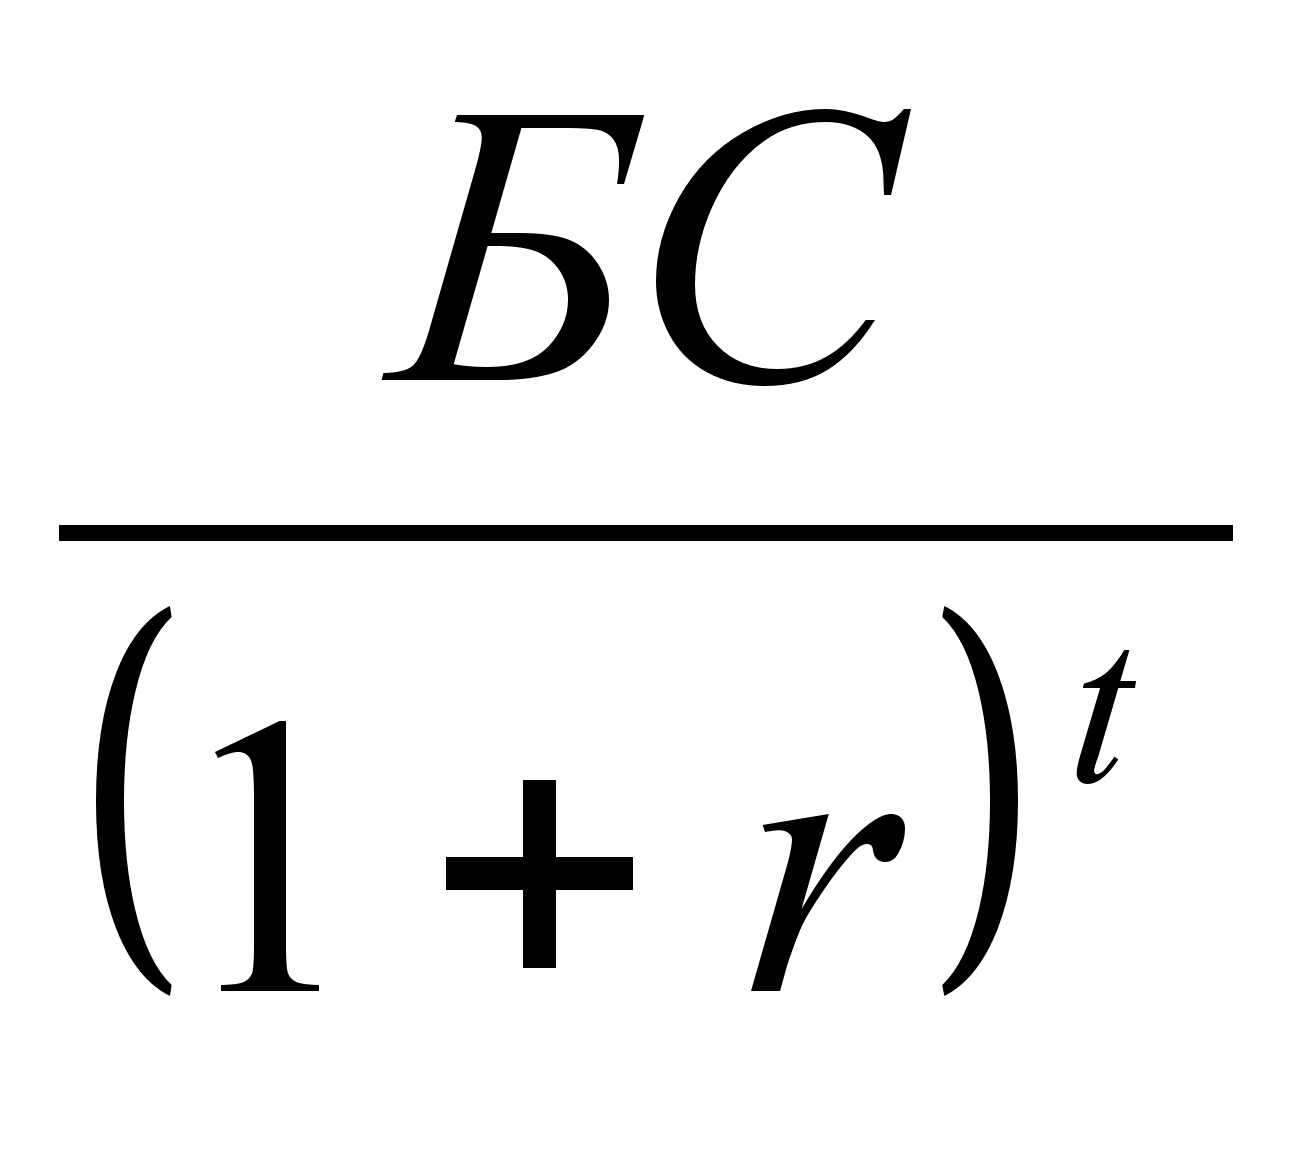
где БС — будущая денежная сумма (будущая стоимость); НС — настоящая (текущая) стоимость денежной суммы; r — норма дисконта или ставка доходности, доли единицы; t -— продолжительность расчетного периода (лет, месяцев).
Будущая стоимость инвестиций — сумма, в которую превратятся деньги, вложенные сегодня, через определенный промежуток времени при установленной процентной (дисконтной) ставке. Процент может быть простым и сложным. Простой процент начисляют только на основную сумму инвестированных средств. Сложный процент — на основную сумму и проценты предшествующих периодов.
Текущая (настоящая) стоимость денежных средств представляет собой произведение будущей стоимости и коэффициента дисконтирования:
НС=БС*КД
где КД — коэффициент дисконтирования, доли единицы.
Коэффициент дисконтирования всегда меньше единицы, так как в ином случае деньги сегодня стоили бы меньше, чем деньги завтра.
Следовательно,
дисконтированием
денежных потоков
называют приведение
их разновременных
(относящихся
к разным шагам
расчета) значений
к их ценности
на определенный
момент времени.
Последний
характеризуют
моментом приведения
и обозначают
через t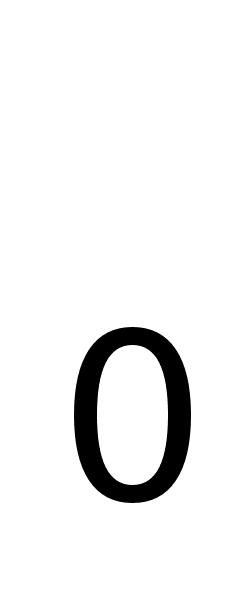 .
Момент
приведения
может не совпадать
с базовым моментом.
Дисконтирование
применяют к
денежным потокам,
выраженным
в текущих или
дефлированных
ценах и в единой
валюте.
Основным
экономическим
нормативом,
используемым
для дисконтирования,
является норма
дисконта (r),
выражаемая
в долях единицы
или в процентах
в год. Дисконтирование
денежного
потока на шаге
т осуществляют
путем умножения
его значения
(ДП)
на коэффициент
дисконтирования
(а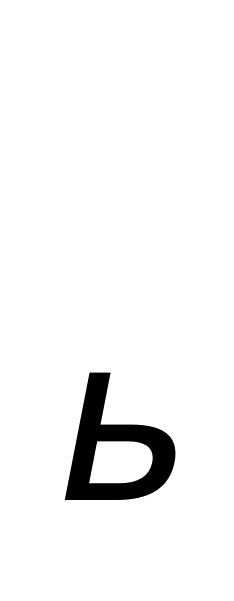 ),
рассчитываемый
по формуле:
a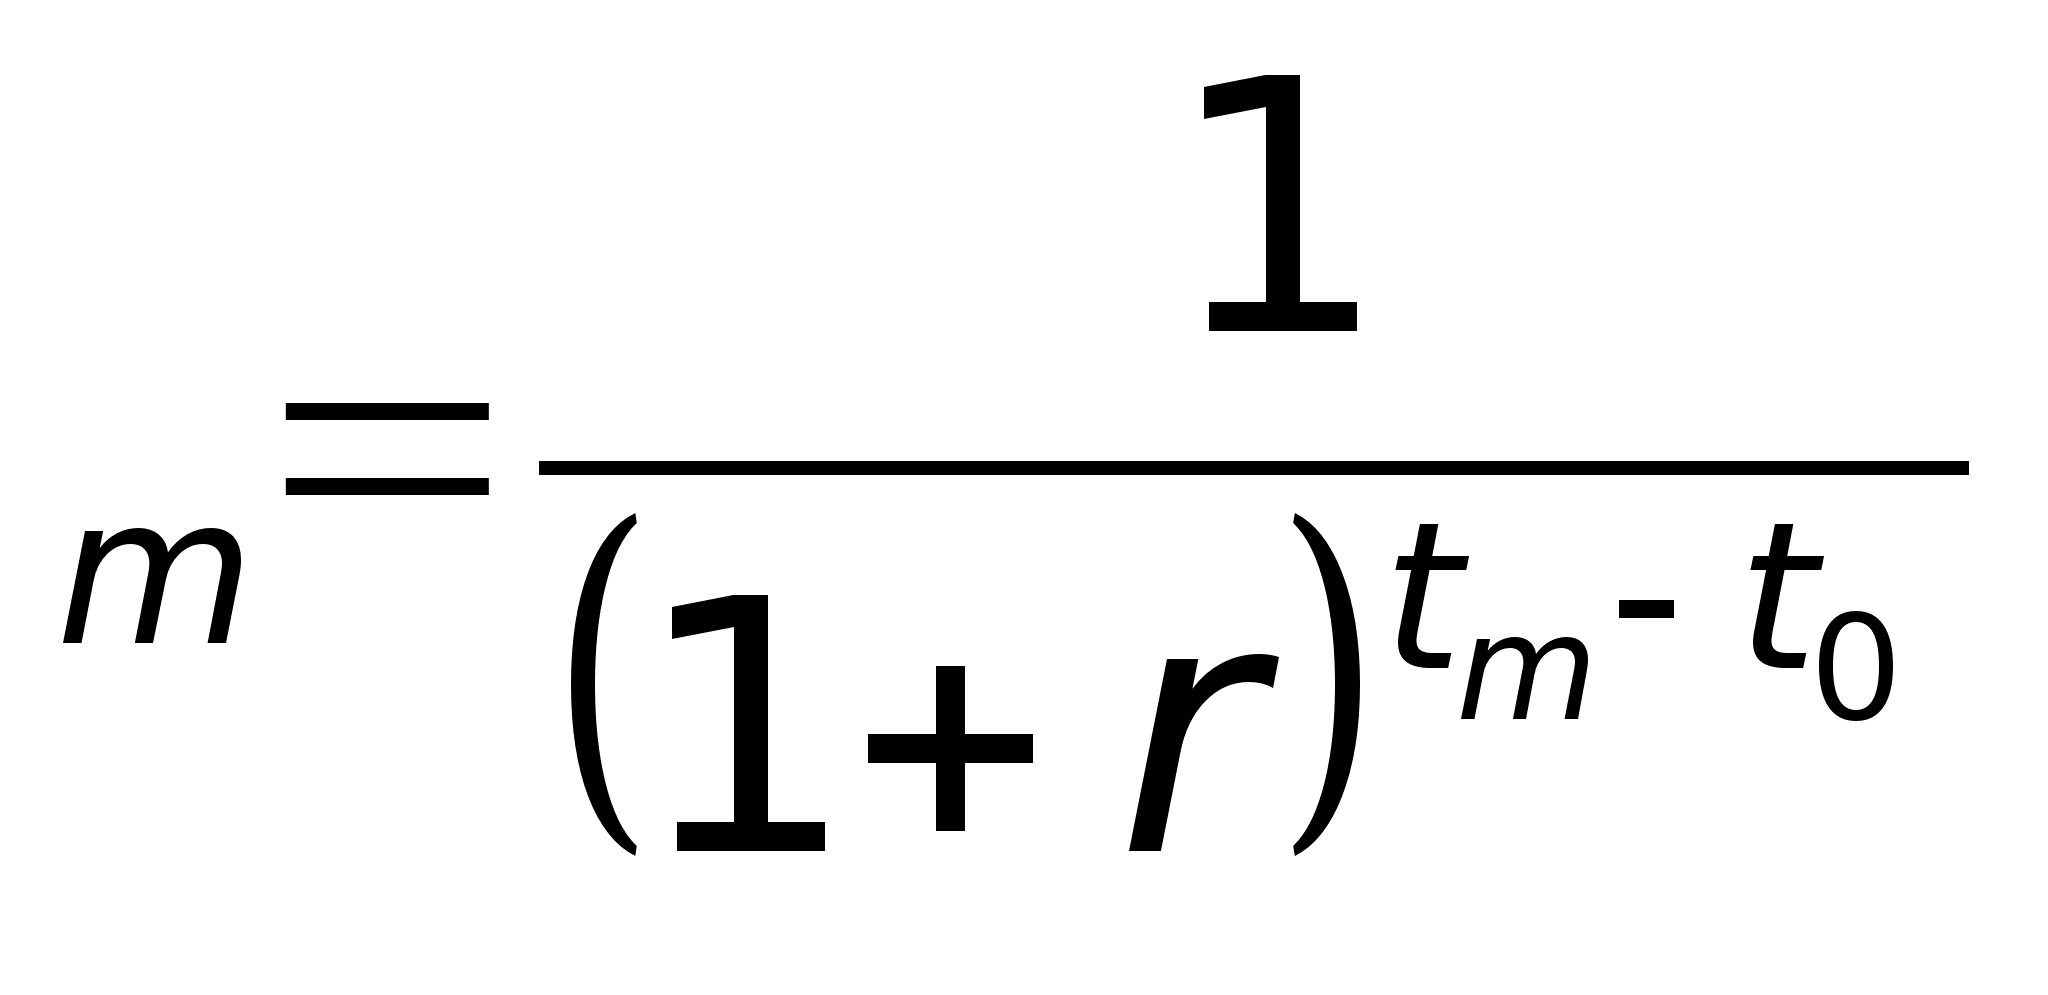
где tm — момент окончания шага m; r — норма дисконта, доли единицы в год; tm — t0 — период времени, годы.
Норма дисконта (r) является экзогенно задаваемым основным экономическим параметром, используемым при оценке эффективности проекта.
В ряде случаев значение нормы дисконта может выбираться неодинаковым для разных шагов расчета (переменная норма дисконта). Это может быть целесообразно в ситуациях:
Переменного по времени риска.
Переменной по времени структуры капитала при оценке коммерческой эффективности проекта [2].
1.3.3 Показатели оценки эффективности инвестиционных проектов
Ключевые показатели, используемые для оценки эффективности инвестиционных проектов в России, перечислены в таблице 1.1.
ЧД и ЧДД показывают превышение суммарных денежных поступлений над суммарными затратами для данного проекта (без учета и с учетом неравноценности эффектов, относящихся к различным моментам времени). Указанные показатели для всех характеристик эффективности должны быть положительными. При сравнении по этим параметрам различных вариантов одного и того же проекта предпочтение отдают варианту с наиболее высоким значением ЧДД (при выполнении условия его положительности).
Для определения ВНД необязательно знать заранее норму дисконта, поскольку ее находят обычным подбором показателей.
Для отдельных проектов и различных шагов расчетного периода текущая ВНД может отсутствовать.
Моментом
окупаемости
называют тот
наиболее ранний
момент времени
в расчетном
периоде, после
которого чистый
дисконтированный
доход (ЧДД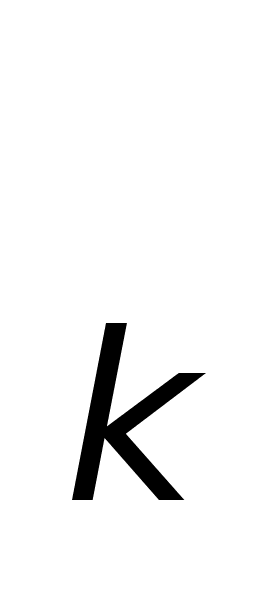 )
становится
положительным
числом, т. е. ЧДД
> 0.
Чем ниже абсолютное значение ПФ, тем меньший объем денежных средств должен привлекаться для финансирования проекта из внешних источников.
Индексы доходности показывают относительную «отдачу проекта» на вложенные в него средства. Их рассчитывают как для дисконтированных, так и не дисконтированных денежных потоков.
Индексы доходности затрат и инвестиций больше единицы, если для данного денежного потока чистый доход положителен. Индексы доходности дисконтированных затрат и инвестиций превышают единицу, если для этого потока чистый дисконтированный доход положителен. Индексы доходности затрат и дисконтированных затрат для всех видов эффективности должны быть больше единицы. Близость индекса доходности дисконтированных затрат к единице может свидетельствовать о недостаточной устойчивости проекта к возможным колебаниям доходов и затрат. Индексы доходности инвестиций (ИД и ИДД) также должны быть выше единицы. Эти индексы можно использовать при выборе проектов для финансирования [2].
Таблица 1.1 – Показатели оценки эффективности ИП
| № | Название показателя | Определение показателя | Формулы для расчета |
| 1 | Чистый доход (ЧД) | ЧД –
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |