Разработка автоматизированной информационной системы для управления портфелем реальных инвестиций
Продолжение таблицы 3. 20 – Описание реквизитов показателей деловой активности и рентабельности прогнозной деятельности предприятия
Пункт 8 «Коэффициент реальной заработной платы» графа 3 «Сумма за 1 год»
Пункт 8 «Коэффициент реальной заработной платы» графа 4 «Сумма за 2 год»
4 Методика прямого имитационного моделирования инвестиционной деятельности предприятия
Современная российская экономика является нестационарной, переходной. Она характеризуется повышенными и непостоянными физическими и финансовыми рисками. Причем финансовые риски оказывают более сильное влияние на жизнеспособность проекта, нежели чем физические. К финансовым рискам относятся инфляция (в нашей стране она пока является переменной), меняющееся налоговое законодательство и т. п. Положение усугубляется и тем, что в России действуют специфические бухгалтерская и статистическая системы учета, способы оплаты труда. Иные в стране менталитет населения, роль государства в экономике и многое другое.
Очевидно, что в современных российских условиях, непосредственное использование таких методов оценки, как модель оценки основных фондов, WACC (средняя стоимость капитала), метод чистой текущей стоимости не может считаться надежным в силу недостатка их гибкости. Этот недостаток можно компенсировать, используя методики из теории принятия решений. Возможно сочетание методов, основанных на дисконтировании денежных потоков с анализом чувствительности, применением дерева решений. Возможно, например, совместное применение указанных методов с методом Монте-Карло, позволяющим построим, математическую модель для проекта с неопределенными значениями параметров. Зная вероятностные распределения параметров проекта, а также связь между изменениями параметров (корреляцию), можно получить распределение доходности проекта [12].
Однако более надежные результаты дают методы, основанные на возможности выбора (опции). Данный подход полезен в странах с неразвитыми финансовыми рынками. Он позволяет определить, во что обойдется решение отложить инвестирование, но сравнению с решением инвестировать сразу, или возможность произвести определенное капиталовложение с тем, чтобы в дальнейшем его расширить, или, наоборот, уменьшить размер инвестирования прекратить вложения. Этот подход позволяет сделать выбор между такими опциями, как вложение в многопрофильное оборудование либо в оборудование, позволяющее использовать только одну технологию. Особенно полезен данный метод при оценке инвестиций, зависящих от цены изделия, если динамика цен на него предсказуема.
Рассмотрим количественную оценку чувствительности инвестиционных решений. Выберем вариант инвестиционного проекта, расчетная модель которого имеет следующие базовые значения исходных параметров: денежный поток вложений -- В0, В1, В2, … Вk; денежный поток доходов – D1, D2 … Dn; ликвидационная стоимость – L и требуемая норма доходности ВНД. Для этих значений параметров определены значения показателей эффективности, в частности, индекс прибыльности PI и ВНД. На основе этих показателей эффективности формируется инвестиционное решение «Проект принимается к реализации». Под чувствительностью инвестиционного решения понимается его способность сохраняться неизменным при изменении значений исходных параметров расчетной модели инвестиционного проекта.
Таким образом, инвестиционное решение рассматривается на некотором множестве возможных значений исходных параметров, проекта. При этом возможное отклонение требуемой нормы доходности отражает отклонение от расчетного значения нормы издержек на привлечение источников финансирования проекта. Поскольку проект обращен в будущее, его фактические параметры в процессе практической реализации не могут не отличаться от значений базового варианта. Поэтому важно оценить те границы для исходных параметров, в пределах которых принятое инвестиционное решение остается экономически правильным. Оценка чувствительности инвестиционного решения состоит в определении такого множества значений исходных параметров расчетной модели инвестиционного проекта, на котором инвестиционное решение является неизменным. Следовательно, оценка чувствительности инвестиционного решения является инструментом преодоления неопределенности и снижения риска потери инвестиций.
Практически известно утверждение: инвестиционное решение "Принять проект к реализации" сохраняется неизменным при любом значении требуемой нормы доходности из интервала [ТНД; ВНД] и при базовых значениях остальных исходных параметров проекта. Из него вытекает, что внутренняя норма доходности является не только одним из показателей эффективности проекта, но и мерой чувствительности инвестиционного решения о его реализации.
Справедливы следующие утверждения:
Инвестиционное решение "Принять проект к реализации" сохраняется неизменным при любых значениях компонентов потока и ликвидационной стоимости и при базовых значениях остальных исходных параметров проекта.
Инвестиционное решение "Принять проект к реализации" сохраняется неизменным при любых значениях компонентов потока и при базовых значениях остальных исходных параметров проекта.
Инвестиционное решение "Принять проект к реализации" сохраняется неизменным при любых значениях компонентов потока доходов и ликвидационной стоимости и при любых значениях компонентов потока вложений при базисном значении требуемой нормы доходности, если произведение понижающего индекса доходов (Id) на повышающий индекс вложений (Ib) равно базовому значению индекса прибыльности проекта PI:
Id* Ib = PI.
Приведенные утверждения справедливы при отсутствии у инвестора ограничения на объем привлечения источников финансирования проекта. Эти утверждения показывают, что индекс прибыльности инвестиционного проекта является не только показателем эффективности проекта, но и мерой чувствительности инвестиционного решения о принятии проекта к реализации.
Математическое моделирование оптимального портфеля финансовых активов приводит к проблеме нахождения множества портфелей, характеризующего оптимальный с точки зрения критериев выбор инвестора. В большинстве моделей эта проблема сводится к нахождению условного экстремума выбранной целевой функции на множестве "простой" структуры. Ограничения, задаваемыми такими множествами, как правило, представляют собой линейное многообразие {x:Ax =b}. Так, в классической модели Марковица рассматриваются два линейных ограничения (ограничение на доходность портфеля и нормирующее условие) и условие неотрицательности доли в портфеле. Целевая функция представляет собой квадратичную форму (Vx,x), где V - матрица ковариаций случайной величины R, х - вектор, описывающий распределение средств в портфеле. Задача условной минимизации в модели Марковица записывается в виде:
Min
(Vx,x),
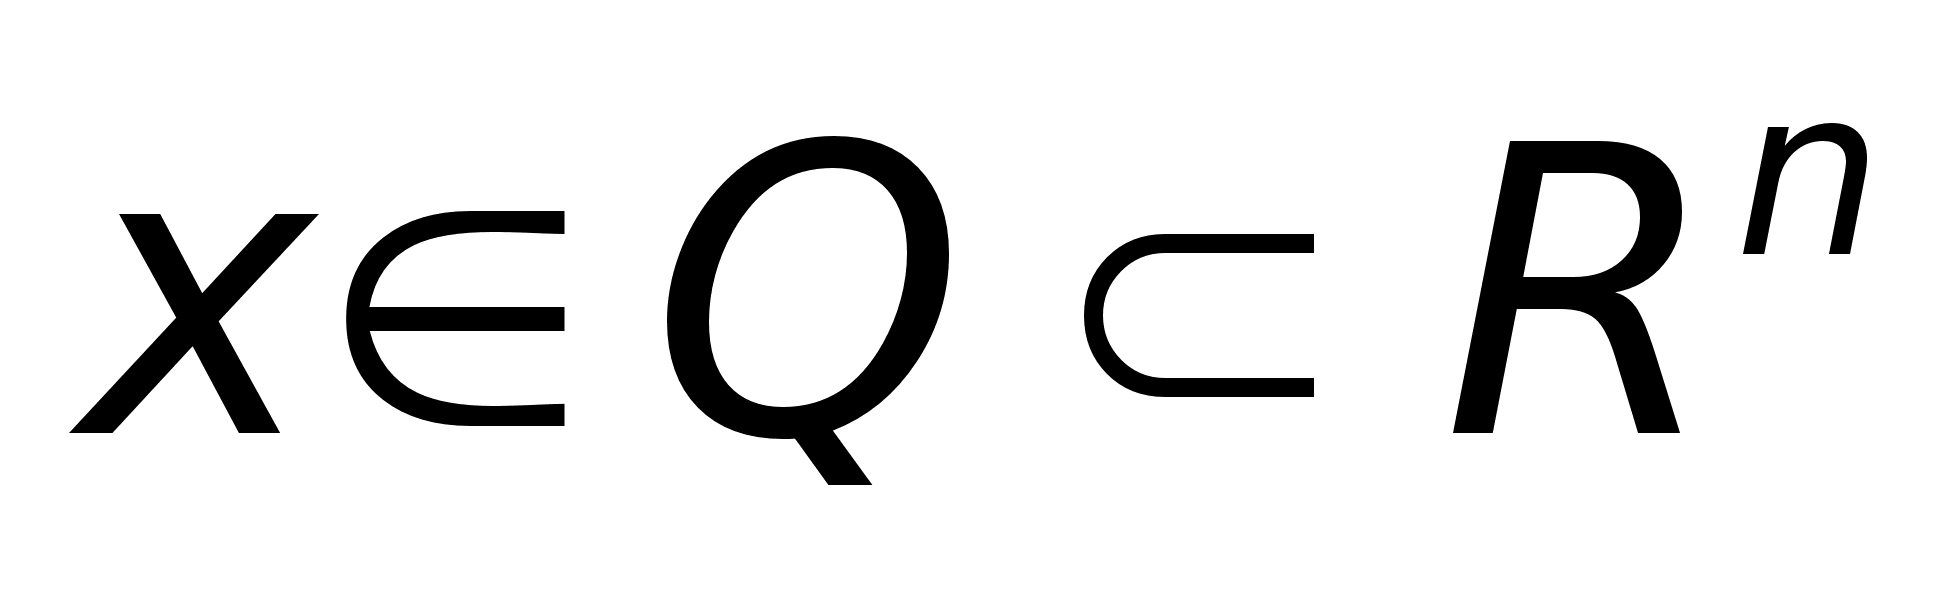 ,
(4.1)
где
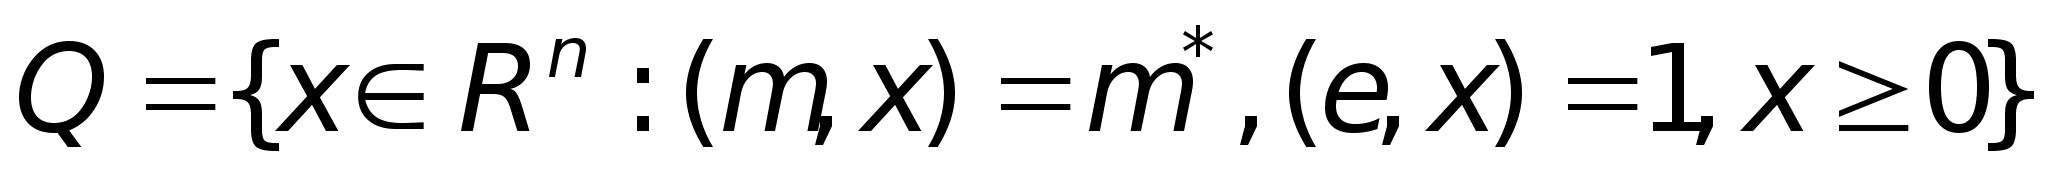 .
(4.2)
Подобная задача относится к одному из наиболее изученных классов оптимизационных задач. Точное решение (4.1)-(4.2) может быть найдено, однако, как показывает практика, при большой размерности задачи (n>15) это требует значительных вычислительных ресурсов. В связи с этим оправдано применение приближенных методов оптимизации, например метода сопряженных градиентов.
Для повышения степени адекватности реальным условиям финансовых рынков модель требует введения различного рода нелинейных ограничений. Например, распространенным являетется ограничение на число различных активов, включаемых в портфель:
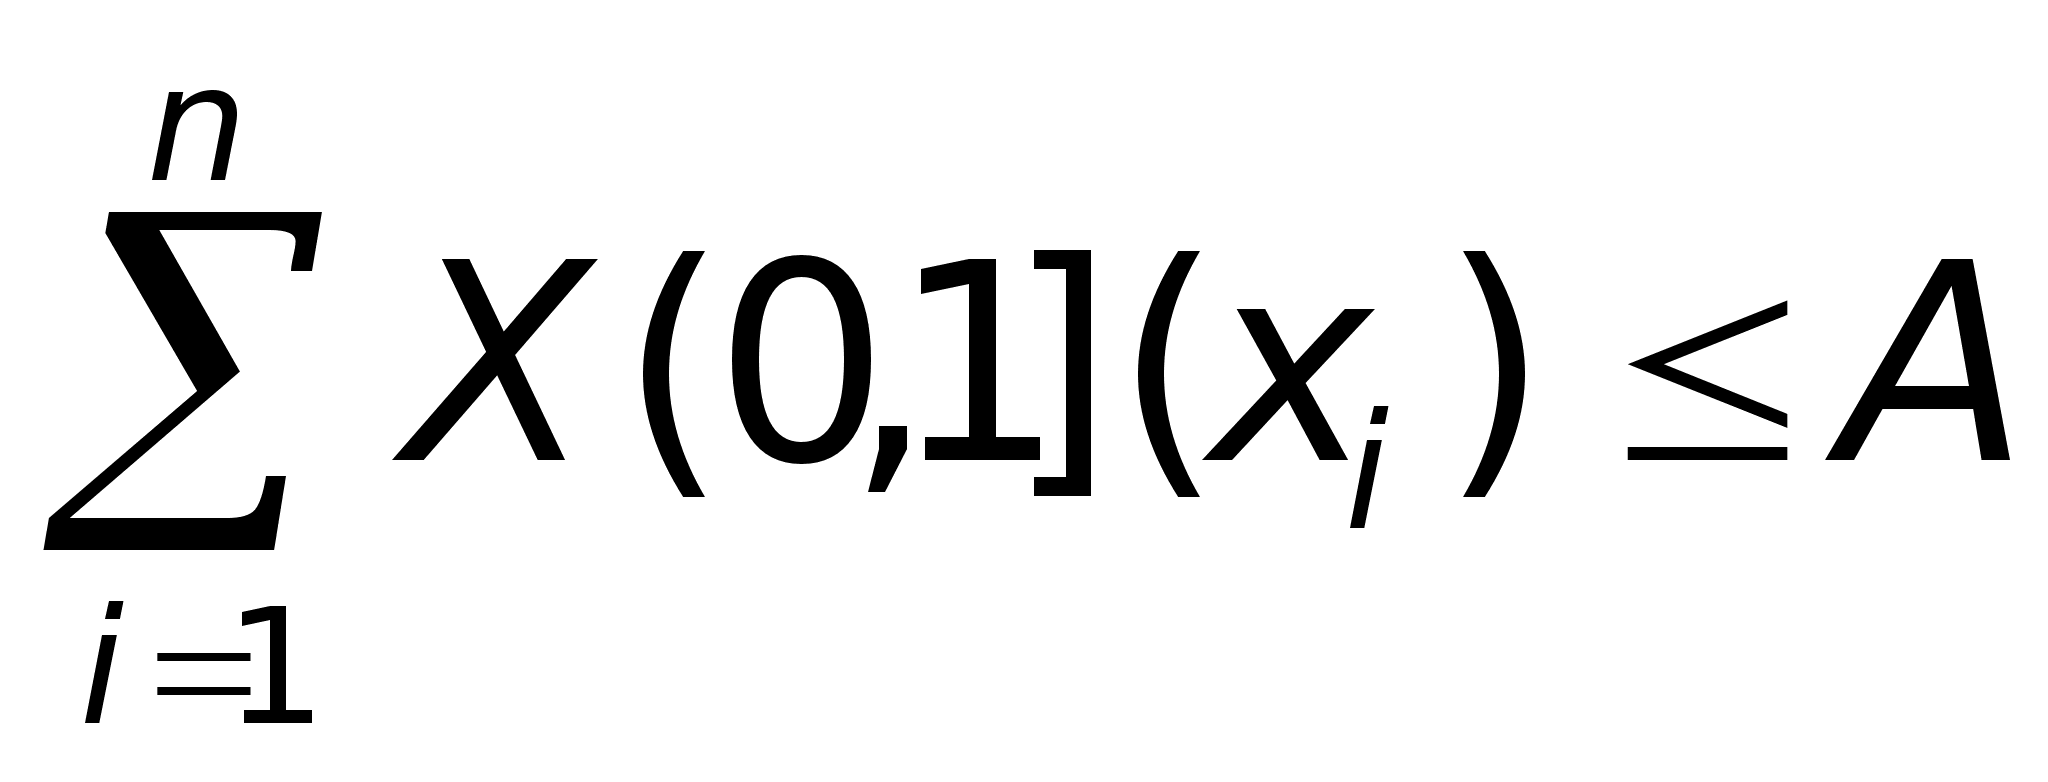 .
Целевая функция модели при введении нелинейных ограничений может быть записана в виде:
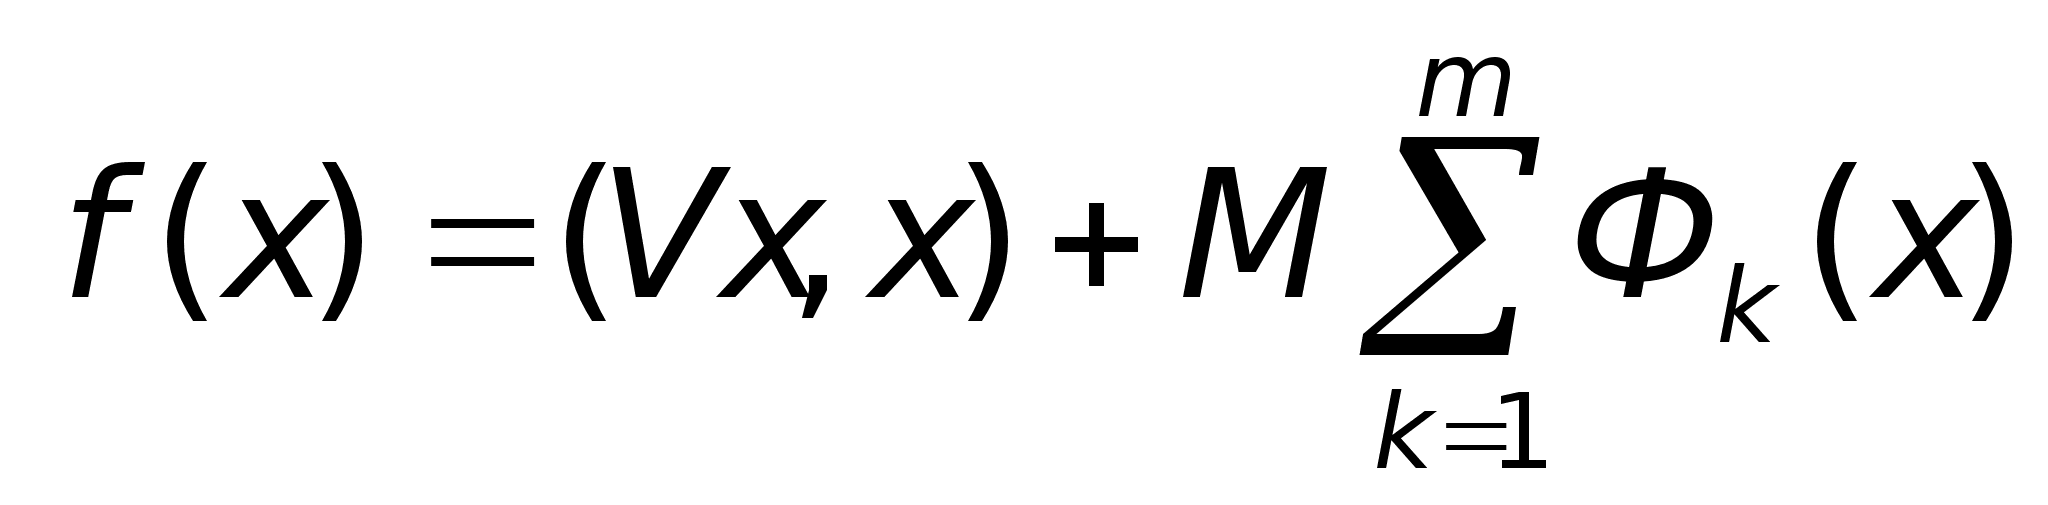 ,
(4.3)
где
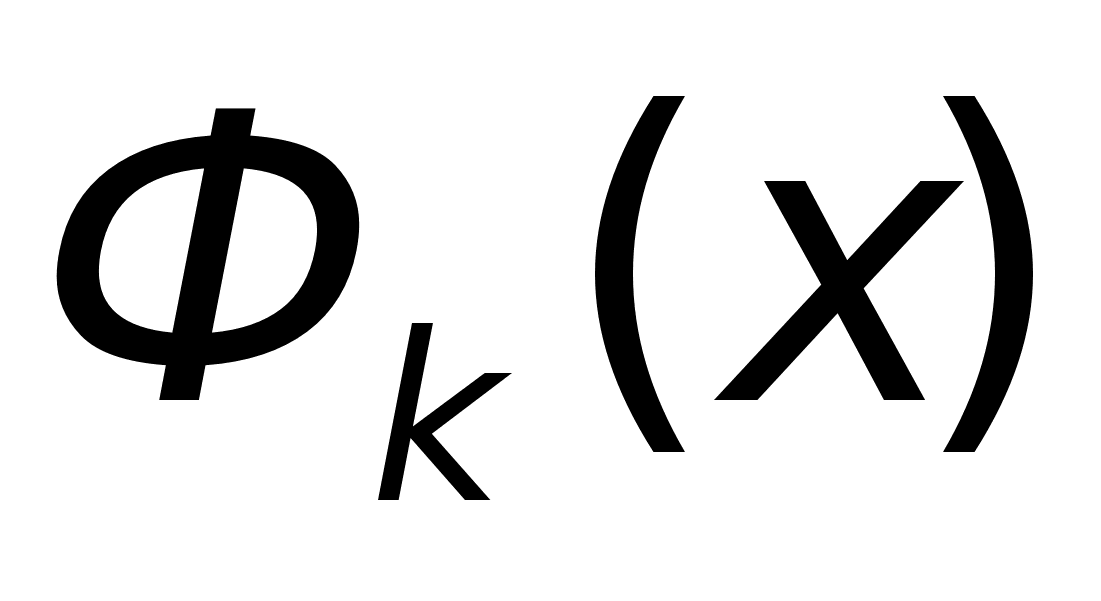 - левая
часть k-гo
функционального
ограничения
=0;
М -- произвольно
большое число.
Для оптимизации функций такого вида классические подходы оказываются неприемлемыми, что приводит к необходимости применения стохастических методов, таких как, например, метод имитации отжига. Показано, что алгоритм отжига может быть использован для поиска глобального оптимума адаптивного рельефа сложной целевой функции.
Недостатком всех указанных выше подходов к оптимизации является пренебрежение дискретностью операций с финансовыми активами. Фактически инвестор имеет дело не с долями в портфеле, а со штуками акций и облигаций. Использование генетических алгоритмов позволяет учесть условие целочисленности.
Генетические алгоритмы -- это разновидность методов оптимизации, объединяющая черты вероятностных и детерминированных оптимизационных алгоритмов. Поиск оптимального решения с помощью них начинается с представления параметров решения в виде целочисленного вектора - "хромосомы". Инвестиционный портфель будет описываться набором из n хромосом, каждая из которых определяется битовой записью количества активов одного вида. Далее определяется набор операций, позволяющих получать новые решения из совокупности существующих. На основе небольшой популяции начальных решений порождается первое поколение решений. Для каждого вычисляется значение целевой функции, после чего определенный процент наихудших решений уничтожается, а наилучших - скрещивается. Мутации периодически расширяют базу для селекции, не позволяя процессу вырождаться. Через несколько поколений значение функции качества перестает улучшаться. Это означает, что выведено семейство решений, наилучшим образом удовлетворяющих заданным критериям. Изложенный подход является эвристическим, т. е. показывает хорошие результаты на практике за приемлемое время, но плохо поддается фундаментальному исследованию и обоснованию [14].
5 Состав и структура АИС для управления портфелем реальных инвестиций предприятия. Информационная модель
Последовательность работы разрабатываемой АИС может быть представлена в виде алгоритма, изображенного на рисунке 5.1.
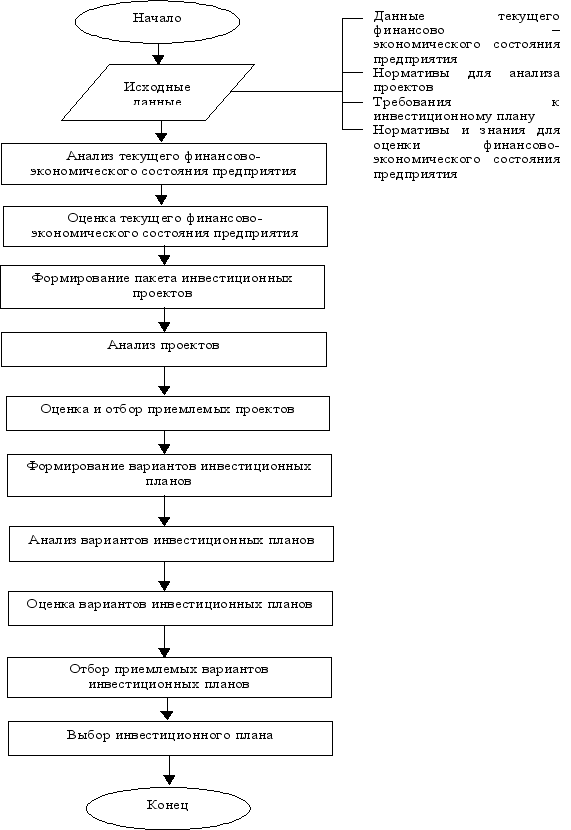
Рисунок 5.1 -- Алгоритм формирования инвестиционного портфеля
Исходными данными системы являются:
данные текущего финансово-экономического состояния (официальные данные бухгалтерской отчетности, используемые для анализа: Бухгалтерский баланс (форма № 1), Отчет о прибылях и убытках (форма № 2), Отчет о движении капитала (форма № 3), Отчет о движении денежных средств (форма № 4), Приложение к бухгалтерскому балансу (Форма № 5));
нормативы и знания для оценки финансово-экономического состояния предприятия (перечень коэффициентов и их пороговые значения, которые определяют то или иное состояние анализируемого хозяйственного объекта);
нормативы для анализа проектов (значения коэффициентов дисконтирования, норм продолжительности и уровней освоения проектных мощностей и др.);
требования к инвестиционному плану (общий объем инвестиций)
На первом этапе проводится анализ текущего финансово-экономического состояния предприятия с использованием информации из отчетов предприятия за прошедший период:
объем продаж;
баланс;
отчет о прибылях и убытках;
отчет о движении денежных средств [8].
Далее рассчитываются основные показатели деятельности предприятия. Эти данные анализируются.
Для прогнозирования банкротства использован метод расчета индекса кредитоспособности. Он предложен американским экономистом Альтманом. Индекс кредитоспособности построен на основе дискриминантного анализа и позволяет по значениям некоторых показателей предсказать с высокой вероятностью близость банкротства предприятия.
Рассчитываются следующие показатели:
ресурсоотдача = выручка от реализации/активы;
фондовооруженность = первоначальная стоимость основных производственных фондов (ОПФ)/численность;
фондоотдача = выручка/первоначальная стоимость ОПФ;
производительность труда = фондоотдача*фондовооруженность;
коэффициент износа = износ/первоначальная стоимость ОПФ;
норма амортизации = амортизация/первоначальная стоимость ОПФ;
средняя заработная плата = фонд оплаты труда/численность;
коэффициент реальной заработной платы = средняя заработная плата/прожиточный минимум;
коэффициент оборачиваемости = выручка/оборотные средства;
рентабельность собственного капитала = чистая прибыль/собственный капитал;
рентабельность по чистой прибыли = чистая прибыль/выручка;
коэффициент финансовой зависимости = активы/собственный капитал.
Таким образом, просмотрев отчет о прибылях и убытках, отчет о движении денежных средств, а также проанализировав некоторые показатели баланса, можно дать вполне квалифицированную оценку деятельности предприятия за прошедший период.
Параллельно в систему вводится информация о сформированном пакете инвестиционных проектов, подлежащих рассмотрению. В Самарском филиале ОАО «ВолгаТелеком» этот пакет, как правило, представлен 100-200 проектами.
Далее производится анализ этих проектов и на основе базы знаний для отбора проектов осуществляется их оценка и последующий отбор на основе показателя чистого дисконтированного дохода. В качестве накладываемых ограничений используется индекс доходности, внутренняя норма доходности, срок окупаемости. После отбора в качестве потенциальных проектов, входящих в состав формируемого инвестиционного портфеля предприятия, в СФ ОАО «ВолгаТелеком» остается 30-40 проектов.
Затем путем перебора проектов формируется 3-4 варианта портфеля по 10-15 проектов в каждом. Ограничением здесь выступает общий объем инвестиций предприятия на предстоящий год.
Следующим этапом будет проведение анализа сформированных планов путем прогнозирования деятельности предприятия и расчета основных показателей деятельности предприятия в случае реализации того или иного варианта плана. Входящая в состав разрабатываемой АИС экспертная система способна самостоятельно выбрать инвестиционный план, наилучшим образом влияющий на развитие предприятия и позволяющий достичь оптимальных значений основных технико-экономических показателей его деятельности.
Состав и структура разрабатываемой системы изображены на рисунке 5.2.
Информационная модель – схематическое изображение всех источников, потребителей, преобразований и накопителей информации с указанием их реквизитов и объемных характеристик. Информационая модель разрабатываемой АИС приведена на рисунке 5.3.
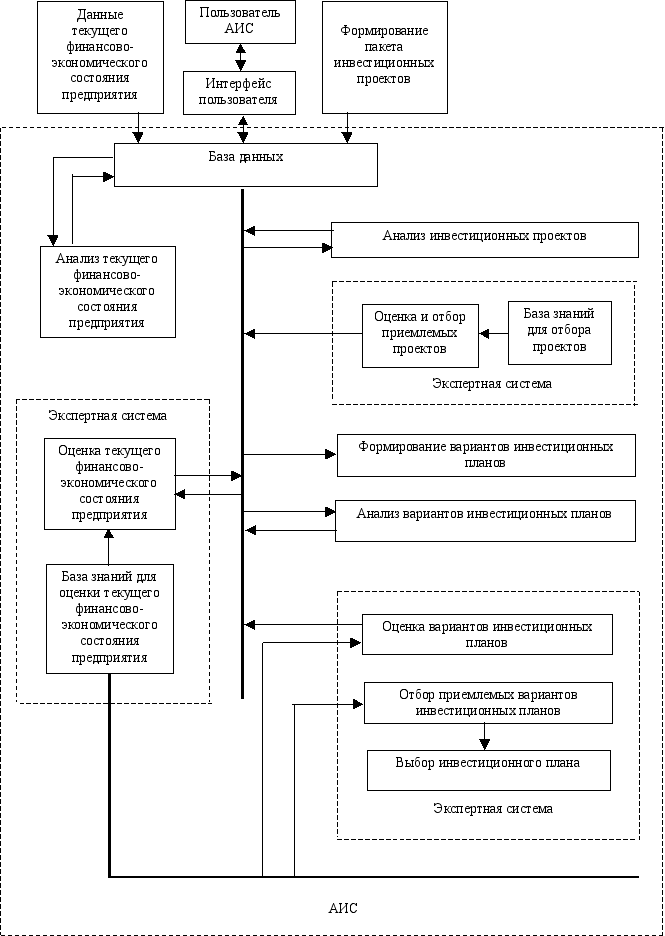
Рисунок 5.2 – Состав и структура АИС для управления портфелем реальных инвестиций
Инф.модель с.60
Ново-Куйбышевский МРЦЭС
Нефтегорский МРЦЭС
Отрадненский МРЦЭС
Тольяттинский МРЦЭС
Расчетно-сервисный центр
……………………………..
Филиалы




Бухгалтерия
Баланс предприятия
Отчет о прибылях и убытках
Дополнительная информация
Информация об объемах услуг
Информация об имеющихся производственных мощностях

Отдел капитального строительства



ИС

ЭС



Заместитель директора по строительству и инвестициям
Рекомендации

СФ ОАО «ВолгаТелеком»

Генеральный директор ОАО «ВолгаТелеком»

Инвестиционный план
Утвержденный инвестиционный план
Рисунок 5.3 – Информационная модель АИС для управления портфелем реальных инвестиций
Совет директоров ОАО «ВолгаТелеом»


Заместитель директора по экономике



Меню
Исходные данные по оценке текущего финансово-экономического состояния предприятия
Исходные данные по выбору инвестиционного плана
Анализ и оценка текущего финансово-экономического состояния предприятия
Выявление альтернатив развития предприятия
Рекомендации по выбору инвестиционного плана
Выход



Объем предоставля-емых услуг
Баланс
Отчет о прибылях и убытках
Информация об оборудовании
Показатели
Нормативы для оценки финансово-экономического состояния предприятия