Экономическая оценка деятельности по техническому обслуживанию и ремонту подвижного состава
где
 - среднемесячная
заработная
плата ремонтного
рабочего, руб.
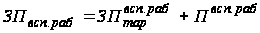 (97)
где
 -
тарифная часть
заработной
платы, руб;
 - премия, руб.
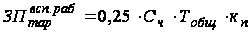 (98)
где
 -
часовая тарифная
ставка вспомогательного
ремонтного
рабочего, (6руб/ч),
[4];
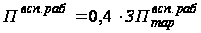 (99)
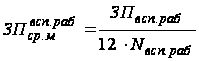 (100)
где
 -
среднемесячная
заработная
плата вспомогательного
ремонт-ного
рабочего, руб.
Затем производится расчет фонда оплаты труда для руководителей предприятия.
4.4 Расчет фонда оплаты труда для руководителей и работников предприятия на примере парка автомобилей ЗИЛ-131В
Фонд оплаты труда для руководителей предприятия представляем в виде таблицы 12.
Таблица 12 - Фонд оплаты труда для руководителей предприятия
|
Наименование должностей руководящего персонала |
Заработная плата, руб/мес |
| Директор | 10000 |
| Главный инженер | 9000 |
| Начальник экономического отдела | 7500 |
| Экономист по планированию | 6000 |
| Начальник отдела организации труда и заработной платы | 6000 |
| Экономист по труду | 5000 |
| Главный бухгалтер | 7000 |
| Заместитель гл. бухгалтера | 6500 |
| Бухгалтер | 5000 |
| Нач. отдела мат-техн. снабжения | 6000 |
| Экономист по мат-техн. снабжению | 5500 |
| Нач. отдела комплектования и подготовки кадров | 5000 |
| Заведующий канцелярией | 5000 |
| Нач. отдела безопасности движения | 6500 |
| Механик автоколонны | 6000 |
| Нач. отдела эксплуатации | 7000 |
| Нач. гаража АТП | 6500 |
| Инженер отдела эксплуатации | 6500 |
| Диспетчер отдела эксплуатации | 5000 |
| Нач.технического отдела | 6500 |
| Главный механик | 6500 |
| Инженер | 6000 |
| Мастер | 5000 |
| Инженер по охране труда и безоп движения | 5000 |
| Итого за месяц: | 162500 |
| Фонд оплаты труда для руководящего состава предприятия за год: | 1950000 |
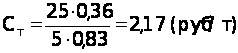 ;
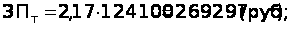
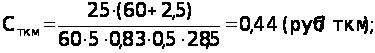
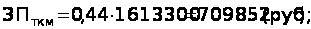
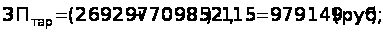
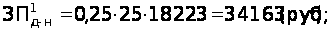
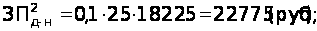
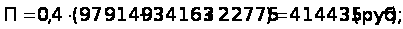
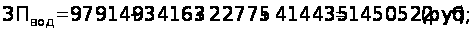
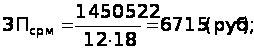
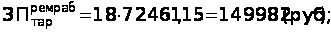
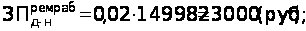
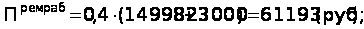
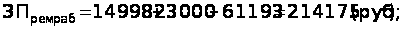
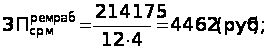
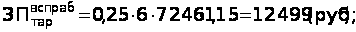
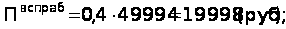
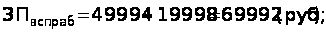
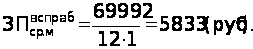
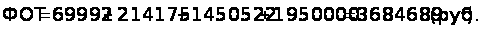
Для парков автомобилей КамАЗ-5320 и ЗИЛ-ММЗ-555 производим аналогичный расчет, результаты которого сводим в таблицу 13.
Таблица 13 – Сводная таблица по расчету ФОТ для руководителей и работников предприятия для парков автомобилей ЗИЛ-131В, КамАЗ-5320 и ЗИЛ-ММЗ-555
| Показатели | Значения показателей | ||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |
| Среднемесячная заработная плата водителя, руб | 6715 | 6073 | 5863 |
| Среднемесячная заработная плата ремонтного рабочего, руб | 4462 | 5372 | 4471 |
| Среднемесячная заработная плата вспомогательного рабочего, руб | 5833 | 5270 | 3653 |
| Заработная плата водителей, руб | 1450522 | 1020219 | 1407087 |
| Заработная плата ремонтных рабочих, руб | 149982 | 135523 | 187853 |
| Заработная плата вспомогательных ремонтных рабочих, руб | 214175 | 193526 | 268254 |
| Заработная плата руководящего персонала, руб | 1950000 | 1950000 | 1950000 |
| Фонд оплаты труда, руб: | 3684689 | 3226089 | 3713005 |
Наиболее выгодным по данным показателям является применение парка автомобилей КамАЗ-5320, потому что его фонд оплаты труда наименьший, следовательно, сумма по видам накладных расходов будет меньше. Среднемесячная заработная плата водителя для данного парка не получилась наименьшей. Это связано с высокой погрешностью расчета количества водителей, потому что округление происходит в большую сторону (с учетом дискретности), а не по правилам математики.
5 Стоимость и амортизационные отчисления по фондам предприятия
5.1 Методика расчета стоимости и амортизационных отчислений по фондам предприятия
Для нахождения суммы амортизационных отчислений необходимо определить стоимость всего парка подвижного состава. Для этого принимаем стоимость автомобиля ЗИЛ-131В равной 600000 рублей, стоимость автомобиля КамАЗ-5320 - 900000 рублей, стоимость автомобиля ЗИЛ-ММЗ-555 - 550000 рублей. Затем умножаем стоимость одного автомобиля на их списочное количество в парке.
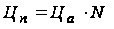 (101)
где
 - стоимость
всего парка
подвижного
состава, руб;
 - цена одного
автомобиля,
руб.
Эта сумма будет составлять 60 процентов от общей стоимости производственных фондов АТП.
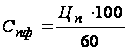 (102)
где
 –
общая стоимость
производственных
фондов АТП,
руб.
Вычислив общую стоимость производственных фондов, и зная их структуру (в процентах), находим стоимость зданий, сооружений и передаточных устройств, силовых и рабочих машин, инвентаря и инструментов, а также прочих фондов, не вошедших в данный перечень по формуле:
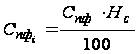 (103)
где
 -
стоимость i-го
фонда, руб;
 - структура
фондов, %.
Для нахождения суммы амортизационных отчислений по подвижному составу используем формулу:
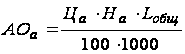 (104)
где
 - норма амортизационных
отчислений.
Имея нормы амортизационных отчислений, вычисляем сумму отчислений по каждому виду производственных фондов.
 (105)
5.2 Расчет стоимости и амортизационных отчислений по фондам предприятия на примере парка автомобилей ЗИЛ-131В
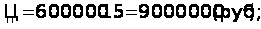
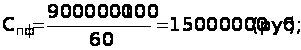
Расчет остальных производственных фондов рассмотрим на примере расчета стоимости зданий. Стоимость сооружений и передаточных устройств, силовых и рабочих машин, инвентаря и инструментов, а также прочих фондов рассчитывается аналогично.
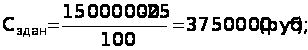
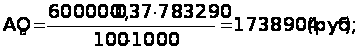
Расчет амортизационных отчислений для остальных производственных фондов рассмотрим на примере зданий. Амортизационные отчисления на сооружения и передаточные устройства, силовые и рабочие машины, инвентарь и инструменты, а также прочие фонды рассчитываются аналогично.
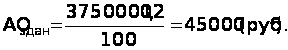
Результаты расчетов по паркам других автомобилей производим аналогично и сводим в таблицу 14.
По расчету стоимости и амортизационным отчислениям по фондам предприятия становится видно, что применение парка подвижного состава автомобилей ЗИЛ-ММЗ-555 наиболее эффективно, потому что амортизационные отчисления по данному парку наименьшие.
Таблица 14 – Производственные фонды АТП
| Наименование фондов и отчислений | Струк-тура, % | Стоимость, руб | Норма аморти-зации, % | Сумма амортизационных отчислений, руб | ||||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |||
| Здания | 25 | 3000000 | 3375000 | 2979167 | 1,2 | 36000 | 40500 | 35750 |
| Сооружения и передаточные устройства | 7 | 840000 | 945000 | 834167 | 8,3 | 69720 | 78435 | 69236 |
| Силовые и рабочие машины и оборудование | 5 | 600000 | 675000 | 595833 | 6,7 | 40200 | 45225 | 39921 |
| Инвентарь и инструмент | 2 | 340000 | 270000 | 238333 | 12,5 | 30000 | 33750 | 29792 |
| Подвижной состав | 60 | 7200000 | 8100000 | 7150000 | 0,37 | 1738904 | 1655443 | 1536059 |
| Прочие | 1 | 120000 | 135000 | 119167 | 2,5 | 30000 | 33750 | 29792 |
| Итого | 100 | 12000000 | 13500000 | 11916667 | 100 | 1944824 | 1887103 | 1740550 |
6 Смета накладных расходов
6.1 Методика расчета сметы накладных расходов
Смета накладных расходов вычисляется по формуле:
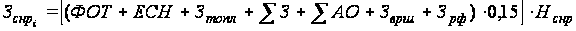 (106)
где
 - сумма по видам
накладных
расходов, руб;
 -
фонд оплаты
труда, руб;
 -
отчисления
на единый социальный
налог, руб.
Составляет
35,6 процентов
от фонда оплаты
труда.
 -
затраты на
топливо, руб;
 - затраты на
смазочные,
обтирочные
и другие материалы,
руб;
 -
сумма амортизационных
отчислений,
руб;
 -
затраты на
восстановление
и ремонт шин,
руб;
 - затраты на
ремонтный фонд,
руб;
 - процентная
ставка по видам
накладных
расходов.
Данные вычисления производятся по каждому виду накладных расходов и сводятся в таблицу.
6.2 Расчет сметы накладных расходов
Приведем расчет сметы накладных расходов для парка подвижного состава автомобилей ЗИЛ-131В на примере почтово-телеграфных и телефонных расходов. Результаты расчетов показателей для остальных парков приводим в таблице 15
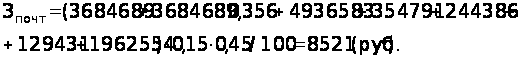
Таблица 15 – Показатели сметы накладных расходов
| Наименование статей и расходов | Процент, % | Сумма по видам накл. расходов | ||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | ||
| 1 Административно-хозяйственные расходы | ||||
| 1.1 Командировочные | 0,15 | 2840 | 1924 | 2557 |
| 1.2 Почтово-телеграфные и телефонные | 0,45 | 8521 | 5771 | 7670 |
| 1.3 Конторско-канцелярс. и типографские | 0,3 | 5681 | 3848 | 5113 |
| 1.4 Тек. ремонт администр.-управлен. зданий | 1,5 | 28404 | 19238 | 25567 |
| 2 Общепроизводственные расходы | ||||
| 2.1 Содержание производс. помещений и сооружений | 12 | 22723 | 153905 | 204537 |
| 2.2 Амортизация основных фондов (кроме ПС) | - | 205920 | 231660 | 204491 |
| 2.3 Содержание и ремонт произв. оборудования | 1 | 18937 | 12825 | 17045 |
| 2.4 Топливо и эл.энергия, вода для техн. Целей | 6 | 113618 | 76952 | 102268 |
| 2.5 Вспом. материалы для произв. Целей | 1,05 | 19883 | 13467 | 17897 |
| 2.6 Расходы по охране труда и технике безопасн. | 3 | 56809 | 38476 | 51134 |
| 2.7 Расходы, связанные с арендой осн. Фондов | 0,5 | 9468 | 6413 | 8522 |
| 2.8 Содержание авт. хоз-ва и ТО | 6 | 113618 | 76952 | 102268 |
| 2.9 Бланки технической документации | 1,5 | 28404 | 19238 | 25567 |
| 2.10 Расходы по повышению квалификации кадров | 1,5 | 28404 | 19238 | 25567 |
| 2.11 Расходы по изобретательству | 1,5 | 28404 | 19238 | 25567 |
| 2.12 Противопожарные мероприятия | 0,3 | 5681 | 3848 | 5113 |
| 2.13 Прочие | 0,3 | 5681 | 3848 | 5113 |
| ИТОГО: | 702996 | 706841 | 835996 |
По показателям сметы накладных расходов видно, что применение парка подвижного состава автомобилей ЗИЛ-ММЗ-555 наиболее эффективно, потому что сумма по видам накладных расходов по данному парку наименьшая, следовательно, налогооблагаемая прибыль у данного парка автомобилей будет меньше, чем у других парков автомобилей.
7 План по себестоимости, доходам, прибыли и рентабельности
7.1 Себестоимость автомобильных перевозок
В себестоимость автомобильных перевозок входят фонд оплаты труда, единый социальный налог, топливо, смазочные, обтирочные и прочие материалы, затраты на ремонтный фонд, затраты на восстановление и ремонт шин, амортизационные отчисления на подвижной состав и накладные расходы.
Единый социальный налог состоит из отчислений в пенсионный фонд (28% от ФОТ), фонд социального страхования (4%