Экономическая оценка деятельности по техническому обслуживанию и ремонту подвижного состава
Таблица 16 – Отчисления, входящие в единый социальный налог
| Виды отчислений | Сумма отчислений, руб | ||
| ЗИЛ-131В | КамАЗ - 5320 | ЗИЛ-ММЗ-555 | |
| Пенсионный фонд | 1031713 | 903305 | 1036941 |
| Фонд соц.страхования | 115466 | 129044 | 148520 |
| Фонд мед.страхования | 103919 | 116139 | 133668 |
| Итого, сумма налога | 1251098 | 1148488 | 1321829 |
Все данные для расчета себестоимости перевозок уже получены ранее. Сведем их в таблицу 17 и просуммируем по каждому парку. Также вычислим структуру себестоимости (долю каждой статьи в общей сумме затрат).
Таблица 17 – Себестоимость автомобильных перевозок
| Статья себестоимости | Сумма затрат, руб | Структура себестоимости, % | ||||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |
| 1 ФОТ | 3684689 | 3226089 | 3713005 | 28 | 36 | 31 |
| 2 Единый соц. налог | 1311749 | 1148488 | 1321829 | 10 | 13 | 11 |
| 3 Топливо | 4936583 | 1859632 | 3984105 | 38 | 21 | 33 |
| 4 Смаз., обтирочные и проч. материалы | 354791 | 163242 | 196640 | 3 | 2 | 2 |
| 5 Ремонтный фонд | 244386 | 193384 | 282303 | 2 | 2 | 3 |
| 6 Затраты на восстан. и ремонт шин | 129431 | 72332 | 124727 | 1 | 1 | 1 |
| 7 Амортизация ПС | 1738904 | 1655443 | 1536059 | 13 | 18 | 13 |
| 8 Накладные расходы | 702996 | 706841 | 835996 | 5 | 7 | 6 |
| Итого | 13103529 | 9025451 | 11994665 | 100 | 100 | 100 |
По себестоимости автомобильных перевозок видно, что применение парка подвижного состава автомобилей КамАЗ-5320 наиболее эффективно, так как его себестоимость наименьшая, потому что сумма затрат меньше, чем у автомобилей других парков.
7.2 Методика вычисления плана по доходам
 (107)
где
 - плановый доход
предприятия,
руб;
 - себестоимость
автомобильных
перевозок, руб.
(вычислена в
предыдущей
главе);
 - коэффициент,
учитывающий
норму прибыли
(равен 1,3).
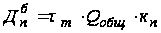 (108)
где
 - доход предприятия
по прейскуранту.
Рассчитывается
для автомобилей
грузоподъемностью
более 5 тонн
(КамАЗ-5320 и ЗИЛ-ММЗ-555),
руб;
 - тариф на
перевозку одной
тонны груза
(для автомобиля
КамАЗ-5320 и ЗИЛ-ММЗ-555
равен 1,37 руб/т),
[5];
 - поясной
коэффициент
(равен 1,15), [4].
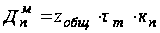 (109)
где
 - доход предприятия
по прейскуранту.
Рассчитывается
для автомобилей
грузоподъемностью
менее 5 тонн
(ЗИЛ-131В), руб;
 - общее число
ездок за год,
ед.;
- тариф за
одну отправку
(для автомобиля
ЗИЛ-131В равен
7,99 руб/отпр), [5];
- поясной
коэффициент
(равен 1,15), [4].
 (110)
где
 - коэффициент
удорожания.
7.3 Расчет плана по доходам на примере парка автомобилей
ЗИЛ-131В
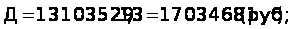
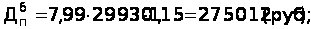
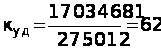
Для остальных автомобилей производим аналогичный расчет, и полученные данные сводим в таблицу 18
Таблица 18 – План по доходам
| Показатели | Значения показателей | ||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |
| Плановый доход предприятия, руб | 170346681 | 11733086 | 15593065 |
| Доход предприятия по прейскуранту, руб | 275012 | 195520 | 195520 |
| Коэффициент удорожания. | 62 | 60 | 80 |
| Средний коэффициент удорожания | 67 | ||
По плану о доходах предприятий видно, что парк автомобилей ЗИЛ-131В приносит наибольший доход, но для объективной оценки необходимо вычислить прибыль и рентабельность предприятия.
7.4 Методика планирования прибыли
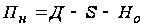 (111)
где
 - налогооблагаемая
прибыль, руб;
 -
налоги и отчисления,
руб.
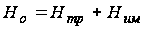 (112)
где
 - транспортный
налог, руб;
 - налог на
имущество, руб.
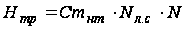 (113)
где
 - ставка транспортного
налога, руб/л.с.
Для автомобиля
ЗИЛ-131В равна
8 руб/л.с, для
автомобиля
КамАЗ-5320 – 8 руб/л.с,
для автомобиля
ЗИЛ-ММЗ-555 - 8 руб/л.с.;
 - мощность
двигателя
автомобиля,
л.с. Мощность
двигателя
автомобиля
ЗИЛ-131В – 110 л.с.,
мощность двигателя
автомобиля
КамАЗ-5320 - 120 л.с.,
мощность двигателя
автомобиля
ЗИЛ-ММЗ-555 – 110 л.с.,
[2];
 - списочное
количество
автомобилей
в парке, ед.
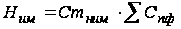 (114)
где
 - ставка налога
на имущество,
%, (2 процента от
стоимости
имущества).
 - общая стоимость
производственных
фондов предприятия,
руб, (вычислена
в п. 5.2).
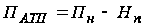 (115)
где
 - прибыль АТП,
руб;
 - налог на
прибыль, руб.
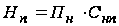 (116)
где
 - ставка налога
на прибыль, %.
Составляет
24 процента.
7.5 Планирование прибыли на примере парка автомобилей
ЗИЛ-131В
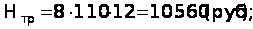
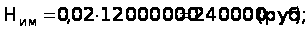
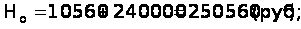
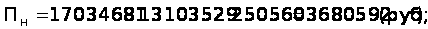
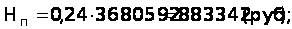

Для остальных автомобилей производим аналогичный расчет и полученные данные сводим в таблицу 19
Таблица 19 – Расчет прибыли
| Показатели | Значения показателей | ||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |
| Транспортный налог, руб | 10560 | 8640 | 11440 |
| Налог на имущество, руб | 240000 | 270000 | 238333 |
| Налогооблагаемая прибыль, руб | 3680592 | 2428995 | 3348627 |
| Налог на прибыль, руб | 883342 | 582959 | 803671 |
| Прибыль АТП, руб | 2797250 | 1846036 | 2544956 |
По плану о доходах предприятий видно, что парк автомобилей ЗИЛ-131В приносит наибольшую прибыль, но для объективной оценки необходимо вычислить рентабельность предприятия.
7.6 Методика расчета рентабельности
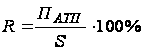 (117)
где
 - рентабельность
предприятия,
%
7.7 Расчет рентабельности на примере парка автомобилей
ЗИЛ-131В
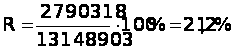
Для остальных автомобилей производим аналогичный расчет рентабельности и полученные данные сводим в таблицу 20
Таблица 20 – Расчет рентабельности
| Показатели | Значения показателей | ||
| ЗИЛ-131В | КамАЗ-5320 | ЗИЛ-ММЗ-555 | |
| Рентабельность предприятия, % | 21,3 | 20,5 | 21,2 |
Рассчитав рентабельность предприятий трех различных парков подвижного состава, делаем вывод, что применение парка автомобилей ЗИЛ-131В наиболее эффективно, потому что прибыль АТП наибольшая, а себестоимость подвижного состава наименьшая, по сравнению с другими парками автомобилей.
Список использованных источников
1 Единые нормы
времени на
перевозку
грузов
автомобильным
транспортом
и сдельные
расценки для
оплаты труда
водителей: М.-
Экономика,
1990г.
2 Краткий автомобильный справочник. Гос. НИИ автомоб.трансп. 8-е изд. – М. Транспорт, 1979г.
3 Николин В.И., Мочалин С.М., Витвицкий Е.Е., Николин И.В.; под ред. проф. В.И.Николина Проектирование автотранспортных систем доставки груза. – Омск: Изд-во СибАДИ, 2001. – 184с.
4 Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта. – М.: Транспорт, 1988. – 78с.
5 Прейскурант №13-01-01. Тарифы на перевозку грузов и другие услуги, выполняемые автомобильным транспортом.
6 Справочные и нормативные материалы по автомобильному транспорту, г.Курган, 1987, изд. 3-е
7 Тарифная политика на автомобильном транспорте. - М: Изд-во «Центроргтрудавтотранс», 2001г. – 215с.