Кредиты от коммерческого банка на жилищное строительство
Рассчитанные по формуле значения %K заносим в графу 10.
В графу 11 заносим значения %R, рассчитанные по формуле.
Шаги 2-7 повторяем для 6-й, 7-й строки и т.д. до конца таблицы.
Для расчета %D, начиная с 7-й строки, складываем значения Ct - L5 из графы 7 за 3 предыдущих дня, включая текущий (t=5, 6 и 7), и записываем в графе 12. Аналогично значения размаха (H5 - L5) из графы 9 складываем за 3 предшествующих дня и заносим в графу 13.
По формуле, используя данные граф 12 и 13, рассчитываем %D и записываем в графу 14.
Шаги 9 и 10 повторяем для 8-й, 9-й и 10-й строк.
Медленное %D находим как скользящую среднюю от %D (данные берем из графы 14) с интервалом сглаживания, равным трем. Результат записываем в графу 15.
Таблица 11
| t |
макс. Нt |
мин. Lt |
закр. Ct |
мак. за 5 дн. Н5 |
мин. за 5 дн. L5 |
Ct - L5 | H5 - Ct | H5 - L5 | %Кt | %Rt | сумма за 3 дн. Ct - L5 | сумма за 3 дн. H5 – L5 | %Dt | медленное%Dt |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 1 | 998 | 970 | 982 | |||||||||||
| 2 | 970 | 922 | 922 | |||||||||||
| 3 | 950 | 884 | 902 | |||||||||||
| 4 | 88 | 823 | 846 | |||||||||||
| 5 | 920 | 842 | 856 | 998 | 823 | 33 | 142 | 175 | 18,86 | 81,14 | ||||
| 6 | 889 | 840 | 881 | 970 | 823 | 58 | 89 | 147 | 39,46 | 60,54 | ||||
| 7 | 930 | 865 | 870 | 950 | 823 | 47 | 80 | 127 | 37,01 | 62,99 | 138 | 449 | 30,73 | |
| 8 | 890 | 847 | 852 | 930 | 823 | 29 | 78 | 107 | 27,10 | 72,90 | 134 | 381 | 35,17 | |
| 9 | 866 | 800 | 802 | 930 | 800 | 2 | 128 | 130 | 1,54 | 98,46 | 78 | 364 | 21,43 | 29,11 |
| 10 | 815 | 680 | 699 | 930 | 680 | 19 | 231 | 250 | 7,60 | 92,40 | 50 | 487 | 10,27 | 22,29 |
Построим стохастические линии:
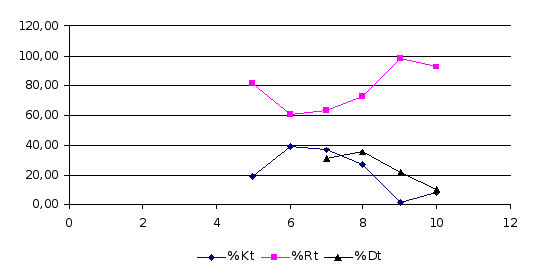
Смысл индексов %К и %R состоит в том, что при росте цен цена закрытия бывает ближе к максимальной, а при падении цен наоборот – ближе к минимальной. Индексы %R и %К проверяют, куда больше тяготеет цена закрытия.
Задание 3
3.1. Банк выдал ссуду, размером 500 000 руб. Дата выдачи ссуды – 21.01.02, возврата – 11.03.02. Дата выдачи и день возврата считать за один день. Проценты рассчитываются по простой процентной ставке 10% годовых. Найти:
3.1.1) точные проценты с точным числом дней ссуды;
3.1.2) обыкновенные проценты с точным числом дней ссуды;
3.1.3) обыкновенные проценты с приближенным числом дней ссуды.
Решение
Используем
формулы
 ;
 :
3.1.1)
 ,
 ,
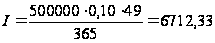 руб.
3.1.2)
 ,
,
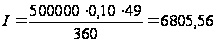 руб.
3.1.3)
,
 ,
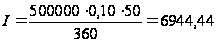 руб.
3.2. Через 180 дней после подписания договора должник уплатит 500 000 руб. Кредит выдан под 10% годовых (проценты обыкновенные). Какова первоначальная сумма и дисконт?
Решение
Используем формулу:
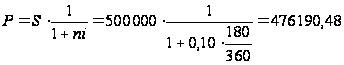 руб.
Дробь в правой
части равенства
при величине
S называется
дисконтным
множителем.
Этот множитель
показывает,
какую долю
составляет
первоначальная
сумма ссуды
в окончательной
величине долга.
Дисконт суммы
S равен
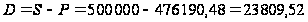 руб.
3.3. Через 180 дней предприятие должно получить по векселю 500 000 руб. Банк приобрел этот вексель с дисконтом. Банк учел вексель по учетной ставке 10% годовых (год равен 360 дням). Определить полученную предприятием сумму и дисконт.
Решение
Используем
формулы
 ,

 .
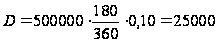 руб.
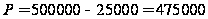 руб.
3.4. В кредитном договоре на сумму 500 000 руб. и сроком на 4 года зафиксирована ставка сложных процентов, равная 10% годовых. Определите наращенную сумму.
Решение
Воспользуемся формулой наращения для сложных процентов:
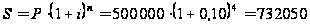 руб.
3.5. Ссуда, размером 500 000 руб. предоставлена на 4 года. Проценты сложные, ставка – 10% годовых. Проценты начисляются 2 раза в год. Вычислить наращенную сумму.
Решение
Начисление
процентов два
раза в год, т.е.
m=2. Всего
имеется N
= 4·2 =8 периодов
начислений.
По формуле
начислений
процентов по
номинальной
ставке: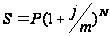 находим:
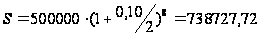 руб.
3.6. Вычислить эффективную ставку процента, если банк начисляет проценты 2 раза в год, исходя из номинальной ставки 10% годовых.
Решение
По формуле
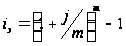 находим:
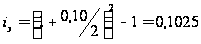 ,
т.е. 10,25%.
3.7. Определить какой должна быть номинальная ставка при начислении процентов 2 раза в год, чтобы обеспечить эффективную ставку 10% годовых.
Решение
По формуле
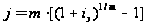 находим:
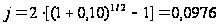 ,
т.е. 9,76%
3.8. Через 4 года предприятию будет выплачена сумма 500 000 руб. Определить ее современную стоимость при условии, что применяется сложная процентная ставка 10% годовых.
Решение
По формуле
 находим:
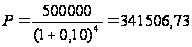 руб.
3.9. Через 4 года по векселю должна быть выплачена сумма 500 000 руб. Банк учел вексель по сложной учетной ставке 10% годовых. Определить дисконт.
Решение
Дисконтирование по сложной учетной ставке осуществляется по формуле:
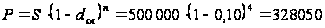 руб.
Дисконт суммы S равен:
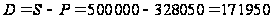 руб.
3.10. В течение 4 лет на расчетный счет в конце каждого года поступает по 500 000 руб., на которые 2 раза в год начисляются проценты по сложной годовой ставке 10%. Определить сумму на расчетном счете к концу указанного срока.
Решение
По формуле
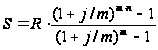 находим:
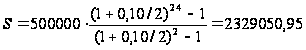 руб.