Финансовые функции и рекурсия
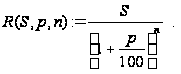
Контрольные примеры.

Задача о современной стоимости потока равных платежей.
Пусть реализация некоторого проекта обеспечивает поток равных платежей по S денежных единиц за каждый из n периодов при банковской ставке p процентов. Подсчитать современную стоимость этого потока.
Решение. Если просуммировать сегодняшнюю стоимость первого, второго и т.д. и, наконец, последнего платежа, то мы и получим современную стоимость всего потока. Пусть она равна payment(S,p,n). Тогда в силу задачи 6 о дисконтировании будем иметь:
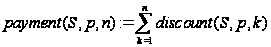
Впрочем, никто не мешает нам вывести и конечную формулу для расчетов, которая выглядит так:
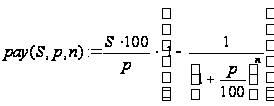
Однако мы займемся написанием рекурсивной программы-функции решения данной задачи. Выделить базу и провести декомпозицию наиболее просто, исходя из таких утверждений. Если n=0, то есть не прошло ни одного периода, то и платежей поступит 0. Далее, современная стоимость всех платежей - это современная стоимость платежей за первые n-1 период плюс современная стоимость последнего n-го платежа, равного S/(1+p/100) n. Отсюда и получаем функцию (7):
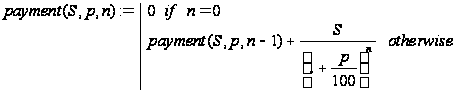 (7)
Другой вариант рекурсивной функции решения задачи 7 можно записать так:
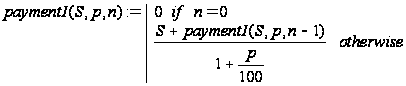 (8)
Контрольные примеры.
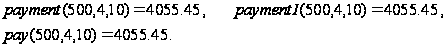
Задача о инвестировании проекта
Пусть некоторый проект в течение последующих nper периодов будет приносить доход по pmt денежных единиц. Пусть платежи инвестору производятся в конце каждого периода (type=0) или в начале их (type=1). Какую сумму инвестор может вложить в этот проект, чтобы при действующей процентной ставке, равной rate за период, он оказался выгодным?
Решение. Вопрос фактически ставится так. Если сегодня инвестор внес W денежных единиц в реализацию проекта, то оправданы ли эти затраты с его будущими доходами по pmt единиц в течение каждого из nper периодов? Из предыдущей задачи вытекает, что при type=0 проект оказывается выгодным лишь при выполнении условия W<payment(pmt,nper,rate). В общем виде эта задача является прямым обобщением задачи 7 и может быть решена с помощью встроенной в Excel функции pv() - вычисления современной стоимости потока равных платежей. Если W<pv(pmt,nper,rate,type), то финансировать проект выгодно. Сконструируем рекурсивныe аналоги pv1() и pv2() функции pv(). Рассмотрим два варианта.
Вариант 1. Функции pv10() и pv11() вычисляют современную стоимость потока платежей соответственно при type=0 и type=1. При этом pv10() равносильна функции (7), а pv11() строится по аналогии с pv10(). Далее, при известных функциях pv1() и pv2() написание функции pv1() для любого значения type труда не представляет:
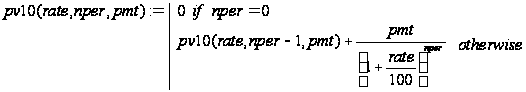
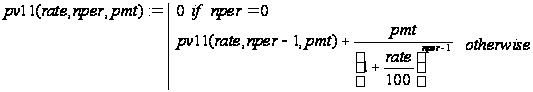
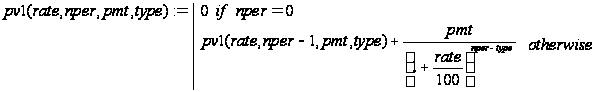
Вариант 2. Функции pv20() и pv21() вычисляют современную стоимость потока платежей соответственно при type=0 и type=1. При этом pv20() равносильна функции (8), а pv2() строится по аналогии с pv20(). Далее, при известных функциях pv20() и pv21() написание функции pv2() для любого значения type труда не представляет:
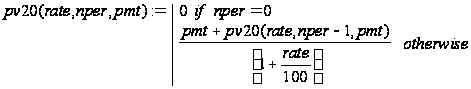
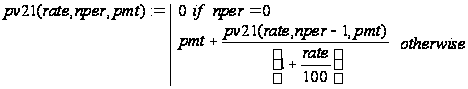
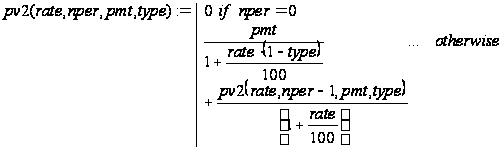
Вывод конечной формулы для расчета pv() можно провести так.
type=0.
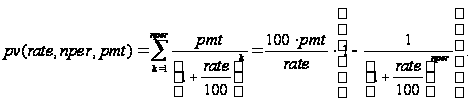
type=1.
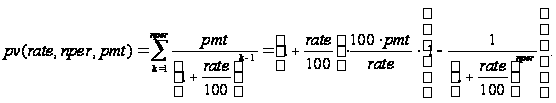
Общий случай.
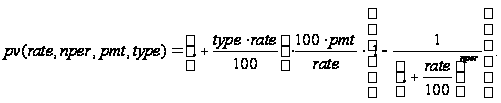
Контрольные примеры.



Задача о консолидировании платежей
Заемщик при существующей ставке в p процентов должен внести в банк k последовательных платежей. Первый платеж в a0 денежных единиц необходимо осуществить через t0 периодов, второй платеж в a1 единиц - через t1 периодов и т.д. и, наконец, k-й платеж в ak-1 единиц - через tk-1 периодов. Все величины tn (n=0. . k-1) отсчитываются от момента получения займа. Из-за невозможности внести первый взнос заемщик просит консолидировать его платежи, то есть разрешить ему через некоторое время заплатить сразу весь долг a0+a1+…+ak-1. Через какое количество q периодов заемщик обязан рассчитаться, чтобы ничьи интересы не пострадали?
Решение. Будем исходить из того, что современная стоимость потока платежей заемщика и современная стоимость единовременно вносимой им суммы должны совпадать. Отсюда для нахождения значения q получаем так называемое уравнение эквивалентности процентных ставок при дисконтировании:
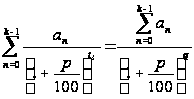 (9)
Параметр q можно непосредственно определить из этой формулы. Пусть a и t - векторы платежей и периодов:
a=(a0,a1,…,ak-1) T, t=(t0,t1,…,tk-1) T. (10)
Будем вычислять q с помощью функции conso(a,t,p) и вспомогательной рекурсивной функции summa(a,t,p), служащей для нахождения сумм в (9). Значение q=conso(a,t,p) может оказаться дробным.
Выглядят эти функции так:
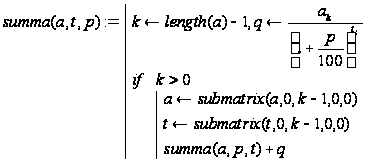 (11)
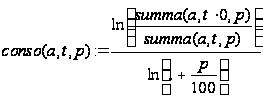 (12)
Замечание. Величины tn (n=0. . k-1) можно измерять в долях целого периода. Например, если один период - это год, то tn можно измерять в месяцах, днях, а при необходимости - и в часах. При этом процентная ставка p должна быть скорректирована соответственно на p/12, p/365 или p/(365Ч24).
Контрольные примеры.
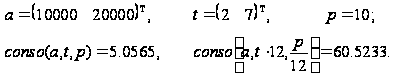
Платежи
Задача о равных платежах в конце каждого периода
Банк выдал заемщику кредит в S денежных единиц на k периодов с необходимостью выплаты долга равными частями в конце каждого периода. Определить величину разовых выплат, если процентная ставка банка за один период равна p.
Решение. Эта задача весьма поучительна. Она дает нам возможность на конкретном примере поговорить об одном необычном способе построения эффективных рекурсивных алгоритмов решения определенного класса задач, отправляясь от “алгоритмов с бесконечным числом рекурсивных обращений”. Обозначим через pay(S,p,k) решение задачи. Попробуем обсудить приведенный ниже текст программы вычисления pay(S,p,k):
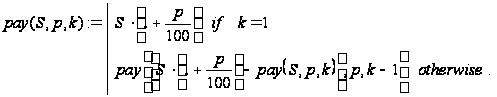 (13)
С точки зрения логики здесь как будто бы все в порядке. Фактически записано, что если k=1, то есть расчет должен произойти в конце первого периода, то выплатить придется всю задолженность сразу, а именно, SЧ(1+p/100) денежных единиц. В противном случае необходимо поступить так. Произвести расчет в конце первого периода и с оставшейся задолженностью
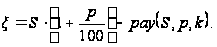 (14)
рассчитываться следующие k-1 периодов. Что же в этом рассуждении не работает? Дело в том, что в (14) величина pay(S,p,k) неизвестна. Именно её по условию задачи и требуется вычислить. Поэтому попытка реально реализовать счет по программе-функции (13) всегда будет завершаться аварийно - переполнением стека рекурсивных вызовов. Иными словами, тело рекурсивной функции не может содержать ссылку на эту же функцию с тем же самым набором параметров! Но не будем отчаиваться. Подставим в теле (13) вместо pay(S,p,k) некоторый параметр X:
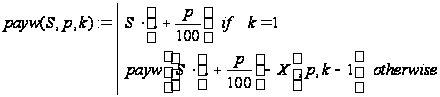 (15)
Полученная функция payw() при любом фиксированном X уже вполне пригодна для вычислений. Здесь рекурсия четко организована по параметру k. Правда, непонятно, что payw() вычисляет? Но это и знать незачем. Все, что нам требуется - это зафиксировать X не произвольно, а таким образом, чтобы полученное в результате вычислений по (15) значение для payw(S,p,k) оказалось равным X. В этом случае фактически будет вычислено pay(S,p,k) в (13), то есть решена исходная задача. Однако метод хаотичных проб и ошибок вряд ли здесь может привести к успеху. Необходимо научиться управлять параметром X, изменяя его значение в правильном направлении. Для этих целей к аргументам функции payw(S,p,k) добавим X:
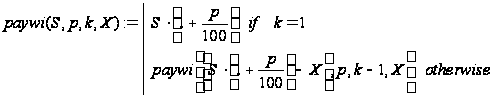 (16)
Получили функцию paywi(). При любом фиксированном X значения функций (15) и (16) равны. Поэтому поиск решения исходной задачи окончательно свелся к нахождению в (16) такого X, при котором
g(S,p,k,X) єpaywi(S,p,k,X) - X=0.
Фиксируем значения S, p и k. Тогда g(S,p,k,X) - непрерывная на всей числовой оси функция одной переменной. Нам необходимо найти по крайней мере один её вещественный корень X* (g(S,p,k,X*) є0). Делать это можно по-разному. Например, определить отрезок, на котором g() принимает значения разных знаков, а затем использовать быстро сходящийся метод дихотомии (деления отрезка пополам).
Приведенная ниже рекурсивная программа-функция dicho(f,a,b,e) для произвольной непрерывной на отрезке [a,b] (a<b) функции f(x) при условии f(a) Чf(b) Ј0 c заданной точностью e>0 находит некоторый вещественный корень f(x). Эту функцию и будем использовать далее:
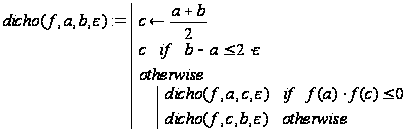 (17)
Контрольный пример. Подсчитать величину равных платежей в конце каждого периода, если заем в 1000 денежных единиц взят под 10 процентов на каждый из 4 периодов.
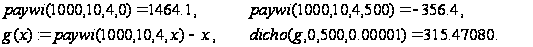
Предложенный способ решения задачи (10) не является наилучшим. Можно было бы для этих целей предложить и такие рекурсивные функции:
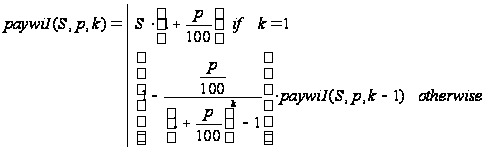 (18)
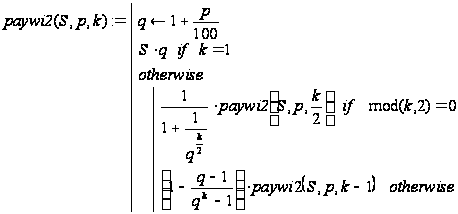 (19)
Функция paywi1() отличается от функции paywi2() количеством рекурсивных вызовов при вычислениях. Порядок их в первом случае равен k, а во втором - log2(k).
Решение предложенной задачи может быть осуществлено и по конечной формуле (20). Выводится она так. Пусть W=W(S,p,k). С одной стороны, задолженность через k периодов должна быть полностью погашена, а с другой - её можно подсчитать так:
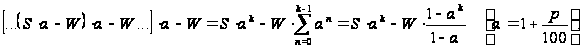
Приравнивая последнее выражение нулю, и разрешая полученное уравнение относительно W, получаем формулу (20):
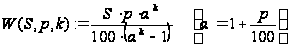 (20)
Контрольные примеры.

Замечание. Мы решали задачу, предполагая, что платежи поступают в конце каждого из периодов. Это совсем не обязательно. Формула (20) остается справедливой (с поправками) и в следующих двух случаях:
Производится по m1 платежей через равные промежутки времени в каждый из k периодов. В (20) вместо k и p необходимо подставить соответственно значения kЧm1 и p/m1.
Платежи проводятся через m2 периодов. В (20) вместо k и p необходимо подставить соответственно значения k/m2 и pЧm2.
Указанное замечание касается и многих других ранее рассмотренных функций.
Задача о равных платежах в конце или начале каждого периода.
Банк выдал заемщику кредит в pv денежных единиц на nper периодов с необходимостью выплаты долга равными частями в конце (type=0) или начале (type=1) каждого периода. Определить величину pmt разовых выплат, если процентная ставка банка за один период равна rate.
Решение. Данная задача может быть решена с помощью встроенной в Excel функции pmt=pmt(rate,nper,pv,type). При type=0 задачи 10 и 11 идентичны. Ниже приведено решение для общего случая, основанное на легко получаемой рекуррентной формуле. Будем исходить из того, что современная стоимость всех внесенных платежей должна быть равной произведенному займу pv. Пусть через pmtn (n=1,2,…) обозначена ставка платежей при выплатах за n периодов. Найдем связь между pmtn и pmtn-1, исходя из баланса современной стоимости платежей при любом n. Пусть type=0. Тогда
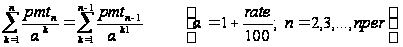
Отсюда
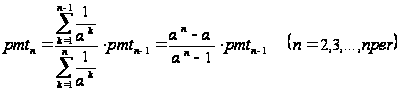 (21)
То же самое соотношение получается и для type=1. Иными словами, при любом допустимом значении type имеет место следующая рекуррентная формула:
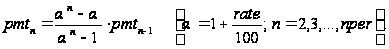 (22)
Раскрывая рекуррентность (22), получаем
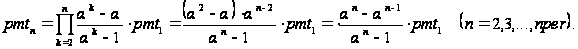 (23)
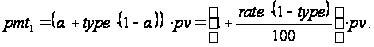 (24)
Соотношения (24) и (22) и взяты соответственно в качестве базы и декомпозиции при реализации рекурсивной программы-функции pmt():
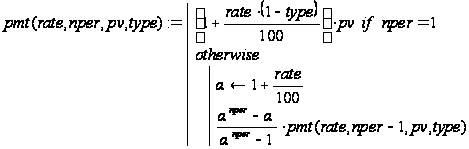
Из соотношений (23) и (24) при n=nper получается конечная формула для вычисления значений pmt():
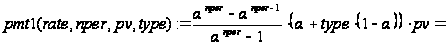
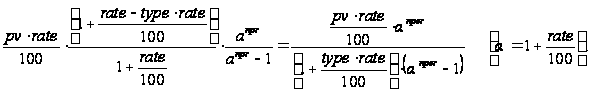
Контрольные примеры.
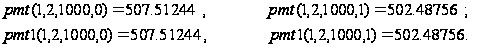
Задача о платежах с одинаковой современной стоимостью
Некто занял pv денежных единиц на nper периодов при процентной ставке в rate процентов за период. Платежи ppmt по займу должны иметь одинаковую современную стоимость и производиться в конце (type=0) или начале (type=1) каждого периода. Определить величину платежа в период per (per=1,2,…,nper).
Решение. Данная задача может быть решена с помощью встроенной в Excel функции ppmt(rate,per,nper,pv,type). Получим её рекурсивную реализацию. Пусть pk (k=1,2,…,nper) - последовательные платежи.
Рассмотрим сначала случай type=0. Современные стоимости всех платежей должны совпадать. Отсюда
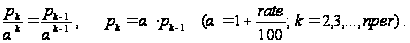 (25)
Но
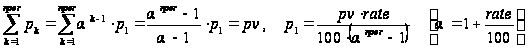 (26)
Аналогично при type=1 получим
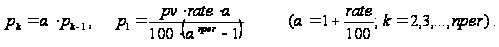 (27)
Из соотношений (25), (26) и (27) нетрудно получить соответствующие формулы для случая произвольного значения type. Выглядят они так:
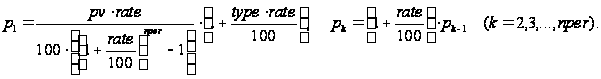
Теперь ясно, что брать в качестве базы рекурсии, и как организовать декомпозицию по периодам при построении функции ppmt(), а также как получить конечную формулу (ppmt1) для решения исходной задачи:
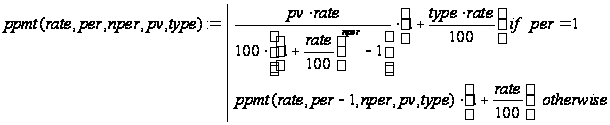
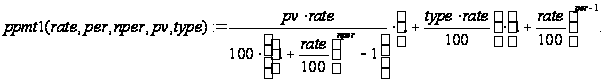
Контрольные примеры.
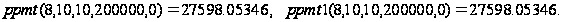
Задача о платежах на проценты
Некто взял заем в pv денежных единиц при ставке rate процентов за период. Возврат долга должен быть произведен nper равными платежами в конце каждого периода. Подсчитать платеж ipmt в период per (1ЈperЈnper), составляющий часть общего платежа, равную приросту долга по процентам за этот период.
Решение. Данная задача может быть решена с помощью встроенной в Excel функции ipmt(rate,per,nper,pv). Получим её рекурсивную реализацию. Общая величина платежа pmt в каждый из периодов может быть вычислена так (см. задачу 11 при type=0):
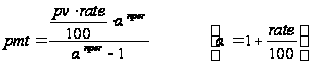
Базой рекурсии будем считать случай per=1. К концу первого периода часть долга, приходящаяся на проценты, будет равна pvЧrate/100. Декомпозицию проведем, опираясь на такие соображения. Решать исходную задачу, вычисляя ipmt в период per - это то же самое, что решать укороченную на один период задачу, но с начальным займом в pvЧ(1+rate/100) -pmt денежных единиц. Тогда решение задачи можно получать с помощью пары функций ipmt() и ip(). Первая из них вычисляет вспомогательную величину pmt - размер общих платежей в конце каждого периода, и передает её в качестве формального параметра функции ip(), в которой и организуется описанный рекурсивный процесс:
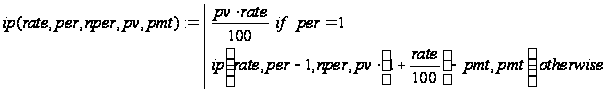
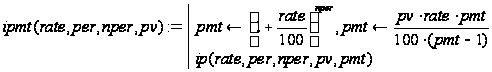
Вывести конечную формулу (ipmt1) для решения задачи можно так. Остаток долга после завершения (k-1) - го периода равен:
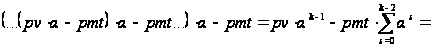
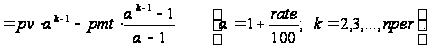
Тогда увеличение долга по процентам за k-ый период можно подсчитать так:
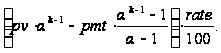
Но это и есть прирост долга по процентам за k-ый период. И окончательно имеем:
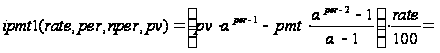
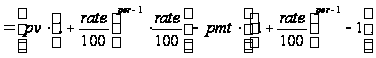
Контрольные примеры.



Разные задачи
Задача о величине процентной ставки
Банк выдал заемщику S денежных единиц. Условия кредита таковы: заемщик должен внести в банк k последовательных платежей. Первый платеж в a0 денежных единиц необходимо осуществить через t0 периодов, второй платеж в a1 единиц - через t1 периодов и т.д. и, наконец, (k-1) - й платеж в ak-1 единиц - через tk-1 периодов. Все величины tn (n=0. . k-1) отсчитываются от момента получения займа. Какую процентную ставку установил банк для этого кредита?
Решение. Пусть p - процентная ставка и x=1+p/100. Считая, что современная стоимость всех внесенных в банк платежей должна равняться величине кредита, получаем:

Но t0<t1<…<tk-1 и для нахождения величины x, а значит и p, имеем уравнение:
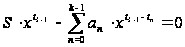
Нам требуется определить положительный корень многочлена f(x), стоящего в левой части последнего соотношения. Из экономических соображений вытекает, что такой корень должен существовать и быть единственным. Впрочем, с учетом того, что S>0 и an>0 (n=0. . k-1), чисто формальными рассуждениями можно установить даже более сильное утверждение. Многочлен f(x) имеет единственный неотрицательный корень x0. Модули остальных его корней не превосходят x0. Доказательство этого факта вытекает из применения теоремы Фробениуса-Перона [8, c.263; 9, стр.319, 340] к сопровождающей матрице f(x).
Схема дальнейшей нашей работы будет такой. Пусть векторы a и t - заданы соотношениями (10). Напишем рекурсивную программу-функцию vecto() формирования компонентов вектора m коэффициентами f(x), начиная от свободного члена a0 и далее по возрастающим степеням x. Затем в головной программе percent(S,a,t) для нахождения процентной ставки p воспользуемся композицией серии встроенных в Mathcad функций:
polyroots(m) – вычисление всех корней f(x);
max(v) - нахождение числа a+iЧb, где a и b наибольшие соответственно из действительных частей и коэффициентов при мнимых частях компонентов v;
Re(z) - вычисление действительной части комплексного числа z.
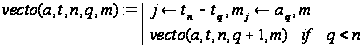 (28)
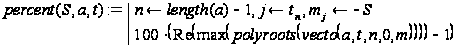 (29)
Несколько слов об аргументах функции vecto(a,t,n,q,m). Назначение величин a, t и n ясно. Вспомогательный параметр q служит счетчиком количества сформированных в матрице m коэффициентов f(x): q=0. . tn.
Нерекурсивный вариант программ (28) -(29) может быть записан так:
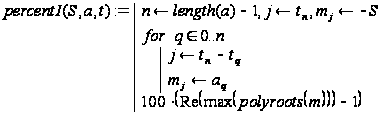 (30)
Контрольные примеры.
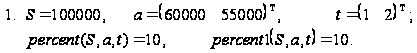
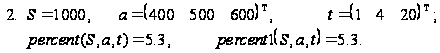
Задача о величине процентной ставки 2
Инвестор вложил в некоторый проект pv денежных единиц (д. е) и в течение последующих nper периодов это должно приносить ему платежи по pmt д. е. Пусть платежи производятся в конце (type=1) или в начале (type=0) каждого периода. Под какой процент вложены инвестором деньги?
Решение. Данная задача может быть решена с помощью встроенной в Excel функции rate(nper,per,pv,type). Строя рекурсивные аналоги rate(), будем делать это отдельно для случаев type=0 и type=1.
A. type=0. Современная стоимость всех платежей должна быть равна pv:
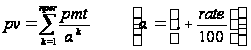 (31)
Преобразуем (31) к виду
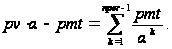 (32)
На последнее соотношение можно смотреть как на декомпозицию исходной задачи с прежними платежами и процентной ставкой, nper-1 периодом и инвестициями в pvЧ(1+rate/100) -pmt денежных единиц. Правда, инвестиции здесь содержат неизвестный параметр rate. Далее ясно, что при nper=1
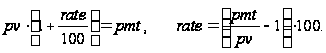
Если считать последнее из этих соотношений базой индукции, то соответствующая программа-функция могла бы выглядеть так:
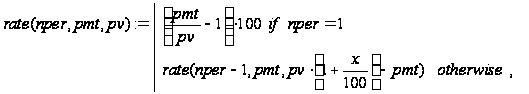 (33)
где за x обозначена величина rate(nper,pmt,pv). Мы получили, что в процессе рекурсивных вызовов функция обращается к самой себе с тем же самым набором значений параметров. Ясно, что вычисления по ней не будут иметь останова. Точнее, останов будет аварийным по переполнению стека. С подобной ситуацией мы уже сталкивались при решении задачи 10. И там для выхода из создавшейся ситуации был использован прием введения дополнительного параметра. Поступим также и здесь, заменив (33) функцией:
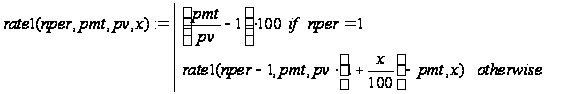 (34)
Теперь будем искать решения x=x* уравнения
 (35)
Делать это можно, например, методом дихотомии с