Финансовые функции и рекурсия
Замечание. Обратим внимание на следующее обстоятельство. При решении уравнения g(nper,pmt,pv,x) =0 с вычислениями по (34) могут появиться “посторонние корни” - значения x* є rate1(nper,pmt,pv,x*), но не являющиеся решениями исходной задачи. Поэтому все полученные корни (35) обязаны подвергнуться проверке по данным задачи, например, на выполнимость условия (31). Ограничимся рассмотрением одного примера.
Контрольный пример.
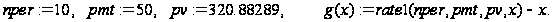
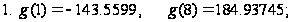
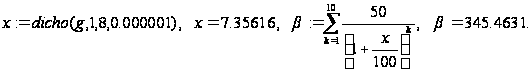
Полученное значение x=7.35616 не является решением задачи, ибо pv=320.88289№b.

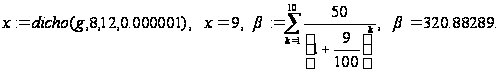
Получили решение задачи, ибо pv=320.88289=b.
B. type=1. К началу второго периода задолженность инвестору с одной стороны равна (pv-pmt) Ч(1+rate/100), а с другой стороны - должна быть погашена вторым платежом pmt. Таким образом
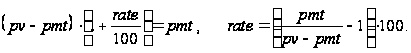 (36)
Далее,
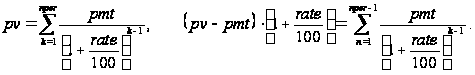 (37)
Последние соотношения в (36) и (37) задают соответственно базу и декомпозицию, на основе которых после введения дополнительного параметра x и построена рекурсивная функция rate2():
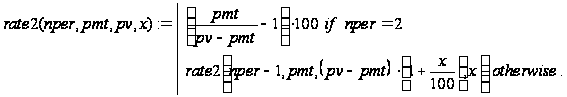
Все дальнейшие действия должны быть такими же, как и в случае type=0.
Задача о количестве периодов для расчета заемщика с банком
Клиент банка получил заем в S денежных единиц при ставке p процентов. В конце каждого периода заемщик должен возвращать банку по W единиц, за исключением может быть последнего периода, когда его задолженность Z окажется меньшей W. В этом случае необходимо возвратить Z единиц. Подсчитать количество периодов, необходимых для расчета заемщика с банком.
Решение. Организуем рекурсию по величине долга в конце каждого периода. Если R=SЧ(1+p/100) -WЈ0, то полностью расплатиться удастся за один период, и условие RЈ0 можно взять в качестве базы рекурсии. Нетрудно понять, что при R=S долг всегда будет одним и тем же, а при R>S он будет возрастать. Таким образом, при RіS рассчитаться с долгом вообще не удастся. Пусть R<S. Декомпозицию проведем, исходя из такого утверждения. Если с долгом величиной S можно рассчитаться за k периодов, то с долгом величиной R удастся рассчитаться за k-1 период. Эти соображения и легли в основу формирования функции number(S,p,W):
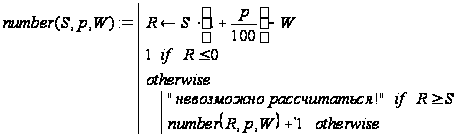 (38)
Разберем еще один вариант решения данной задачи. Пусть a=1+p/100. Тогда:
 - долг через 1
период;
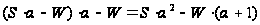 - долг через 2
периода;
… … …
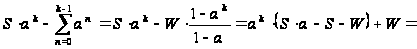
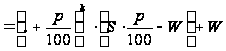 - долг через k
периодов;
Отсюда, прежде всего, вытекает, что с долгом удастся расплатиться, если SЧp/100<W, то есть его увеличение за первый период должно быть меньше разового платежа. Впрочем, это было ясно и из предыдущих рассуждений. Далее, последнее соотношение говорит о том, что при SЧp/100<W долг будет погашен через k периодов, где k - наименьшее натуральное число, удовлетворяющее неравенству:
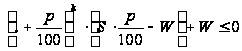
Рассмотрим рекурсивную функцию number1(S,p,W,k):
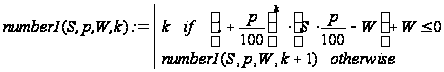 (39)
с некоторым вспомогательным натуральным аргументом k. Ясно, что при обращении к ней с любыми значениями S, p и W (SЧp/100<W) и k=1 получим решение исходной задачи. Обратите внимание на отсутствие отложенных вычислений при реализации number1(S,p,W,k).
Контрольные примеры.

Замечание. Из предыдущих рассуждений вытекает, что решение задачи 16 можно получать так. Вычислить значение функции
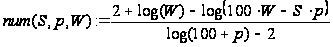
(логарифм десятичный) и взять наименьшее целое, большее или равное num(S,p,W).
Рассмотрим еще одну задачу, проливающую свет на то, как банки “делают деньги”. Пусть имеется система из n банков B1, B2,..., Bn, для каждого из которых установлена норма резервов в p процентов. Это означает, что любой из этих банков p процентов своих наличных денег должен хранить в некотором Центральном банке B0 в виде обязательных резервов. Остальные деньги являются свободными резервами банков. Их можно давать в кредит под определенные проценты, вкладывать в различные проекты, а из полученных доходов выплачивать вкладчикам проценты за пользование их деньгами.
Задача о суммарной способности к кредитованию
Пусть в банк B1 внесен вклад в S денежных единиц. Будем считать, что свободные резервы банка Bk (k=1,2,...,n-1) в результате ряда операций становятся вкладом в банк Bk+1 (k=1,2,...,n-1), а норма обязательных резервов равна p процентов. Определить суммарную способность к кредитованию рассматриваемой системы банков.
Решение. Получить решение данной задачи можно по рекурсивной функции credit(S,p,n). Декомпозиция в ней реализована, исходя из следующей посылки. Суммарная величина кредитования всей системы банков складывается из величины кредитования банка B1 и суммы величин кредитования остальных банков с учетом того, что вклад в банк B2 составил SЧ(1-p/100) денежных единиц. База рекурсии также очевидна: нет банков (n=0) - нет кредитования.
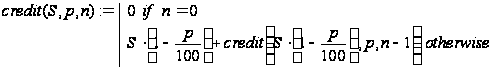
Вывод конечной формулы для решения задачи (10) может быть проведен так:
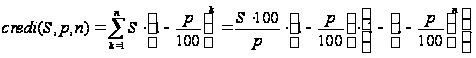 (40)
Контрольные примеры.

Какие же выводы можно сделать из рассмотрения последней задачи? В системе коммерческих банков B1, B2,..., Bn не предполагалось, что все они различны. Более того, допустим и такой крайний случай: B1 = B2 =... = Bn. Поэтому способность системы банков к кредитованию, вообще говоря, не связана с их количеством. Но эта способность существенно связана с оперативным возвратом отдаваемых в кредит денег, после серии сделок с ними, снова в банки в виде вкладов. Кроме того ясно, как центральный банк путем изменения ставки обязательных резервов может влиять на суммарный объем кредитования. Если процент обязательных резервов растет, то суммарная величина кредитов убывает, если же этот процент уменьшается, то суммарная величина кредитов возрастает.
Задача о минимальном количестве банков
Пусть в банк B1 внесен вклад в S денежных единиц. Будем считать, что свободные резервы банка Bk (k=1,2,...,n-1) в результате ряда операций становятся вкладом в банк Bk+1 (k=1,2,...,n-1), а норма обязательных резервов равна p процентов. Определить минимальное количество n системы банков Bk (k=1,2,...,n), для которых суммарная способность к кредитованию не меньше заданной величины H.
Решение. Здесь, как и в предыдущей задаче, не предполагается, что все банки Bk (k=1,2,...,n) различны. Поэтому фактически речь идет не о минимальном количестве банков, обеспечивающих кредитование, не меньшее заданной величины H, а о минимальном количестве (оперативных) возвратов в банки денег, отдаваемых в кредит. Но нам удобней вести речь о количестве банков. Прежде всего, из общей формулы (40) вытекает, что данная задача не всегда имеет решение. При бесконечной системе банков предельная сумма кредитования равна L(S,p) = (SЧ100/p) Ч(1-p/100). Поэтому решать задачу можно лишь при условии H<L(S,p). Найти n можно, как наименьшее натуральное решение неравенства
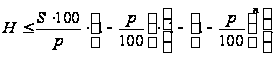
Мы будем вычислять n с помощью функций findn() и num():
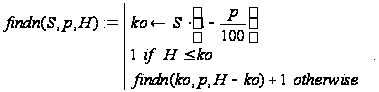
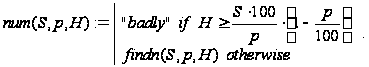
Декомпозиция в рекурсии для findn(S,p,H) организована по величинам оставшегося неудовлетворенным кредита по мере увеличения числа банков в системе.
Контрольные примеры.

Задача о изменении величины суммарного кредитования
Пусть в банк B1 внесен вклад в S денежных единиц. Будем считать, что свободные резервы банка Bk (k=1,2,...,n-1) в результате ряда операций становятся вкладом в банк Bk+1 (k=1,2,...,n-1), а норма обязательных резервов установлена в p (0<p<100) процентов. Изменить ставку p так, чтобы суммарная величина кредитов, предоставляемых всеми банками, изменилась в a>0 (a№1) раз, то есть либо увеличилась в a раз при a>1, либо уменьшилась в 1/a раз при 0<a<1.
Решение. Сразу отметим, что как и в предыдущей задаче не предполагается, что все банки Bk (k=1,2,...,n) различны. Задача, по-видимому, не всегда имеет решение. Если решение x есть, то как его искать? На помощь может прийти формула (40). В соответствии с ней имеем:
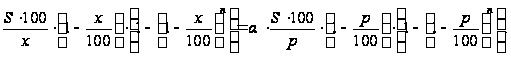
Сократим обе части этого соотношения на SЧ100 и, обозначив правую часть через b:
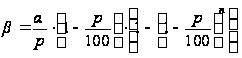
для нахождения решений задачи получим уравнение:
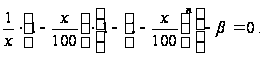 (41)
Последовательно преобразуем правую часть (41):
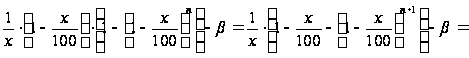
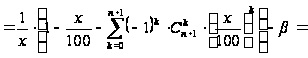
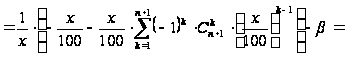
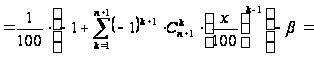
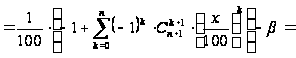
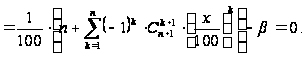
Следовательно, если x есть решение задачи, то его следует искать среди действительных корней многочлена g(t) (t=x/100) степени n, где
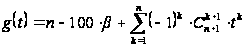 (42)
со следующим вектором коэффициентов:
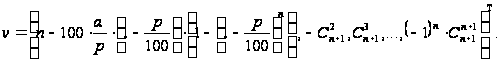 (43)
При этом, по смыслу задачи у многочлена (42) на промежутке (0,1) может быть не более одного корня t=x/100.
Таким образом, решение исходной задачи свелось к нахождению для многочлена g(t) c коэффициентами (43) действительного корня t: 0<t<1. Если такой корень отсутствует, то исходная задача решений не имеет, то есть, только за счет изменения текущей процентной ставки обязательных резервов изменить суммарную величину кредитов системы коммерческих банков в a раз не удастся. Если же корень tО(0,1) найден, то решением задачи является величина x=tЧ100. Иными словами, если назначить процентную ставку обязательных резервов в tЧ100 процентов, то суммарная величина кредитов измениться в a раз.
Решение исходной задачи может быть найдено с помощью функции times(n,p,a), обращающейся к следующим рекурсивным функциям: pow(a,n), C(n,m), binom2(n,k) и finroo(v). Ниже приведено краткое описание всех этих функций.
pow(a,n) - быстрое возведение действительного или комплексного числа a в целую неотрицательную степень n. Декомпозиция в рекурсии организована с помощью дихотомии - последовательными уменьшениями степени в два раза, то есть представлением a в виде:
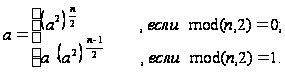
C(n,m)
-
вычисление
количества
сочетаний из
n элементов
по m элементов.
Декомпозиция
в рекурсии
организована
в соответствии
с известной
формулой:
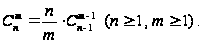
binom2(n,k)
-
вычисление
последовательности
биномиальных
коэффициентов
 со знаком
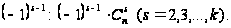 Декомпозиция
в рекурсии
организована
по величине
аргумента s.
База рекурсии
соответствует
значению s=2.
finroo(v) - нахождение в векторе v первой из компонент t, удовлетворяющей условию (Im(t) =0) Ч(Re(t) О(0,1)). Если таковых компонент не имеется, то возвращается значение, равное Ґ. Декомпозиция в рекурсии организована по значению длины меняющегося вектора v.
times(n,p,a) - с помощью функций pow(), С() и binom2() находится вектор v коэффициентов (43) многочлена (42). После этого с использованием встроенной функции polyroots(v) отыскиваются корни многочлена (42). При написании программы-функции times(n,p,a) учтено утверждение критерия существования решения задачи, сформулированное ниже в виде леммы 1:
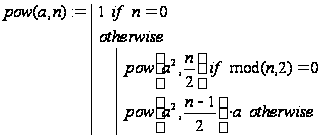
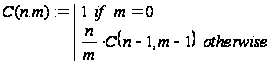
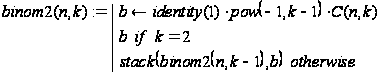
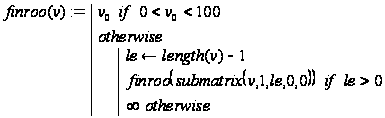
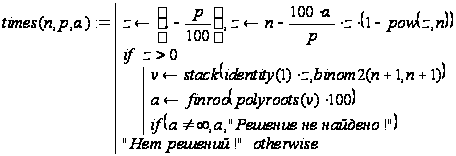
Замечание. Поскольку встроенная функция polyroots() находит значения корней приближенно, то даже при точных коэффициентах многочлена g(t) вместо корня tО(0,1) мы можем получить близкий к нему комплексный корень t1 с Re(t1) О(0,1) и Im(t1) №0. Тогда функция times() сообщит об отсутствии решения исходной задачи. Но это может быть и не так. Поэтому получение такого сообщения требует более тщательного анализа корней многочлена (42). Например, искать требуемый вещественный корень в промежутке (0,1) с заданной степенью точности можно методом дихотомии. При этом следует исходить из следующего утверждения.
Лемма 1. Для существования решения исходной задачи необходима и достаточна положительность свободного члена многочлена (42), то есть выполнение условия g(0) >0. Иначе это условие можно записать в виде n>100Чb или, по-другому,
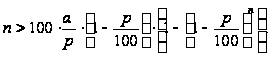
Доказательство. Необходимость. Пусть решение x исходной задачи существует. Тогда, как мы уже отмечали, его следует искать среди действительных корней многочлена g(t) (t=x/100 О (0,1)). Нам понадобится значение g(t) в нуле: g(0) =n-100Чb. Пусть t*О(0,1) - корень g(t). В этом случае
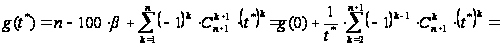
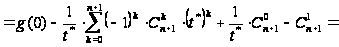
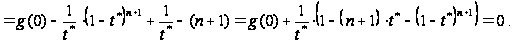 (44)
Но при любом t*О(0,1) справедливо неравенство:
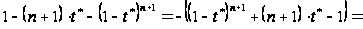
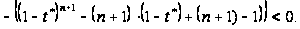 (45)
Последний переход в (45) сделан с использованием одного замечательного неравенства [13, c.24-27]:
xq - qЧx + q -1 > 0 (x > 0, q > 1),
легко устанавливаемого с помощью методов дифференциального исчисления и являющегося основой для доказательства многих классических неравенств таких, например, как основные неравенства Гельдера и Минковского. Но тогда из (44) следует, что g(0) >0 и необходимость установлена.
Достаточность. Пусть выполнено условие g(0) >0. Подсчитаем значение функции g(t) в точке 1:
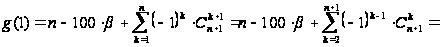
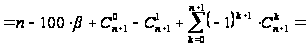
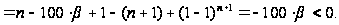
Последнее неравенство вместе с предположением g(0) >0 гарантирует наличие у многочлена g(t) действительного корня t*О(0,1), а значит и решения x=t*Ч100 исходной задачи. Тем самым установлена достаточность, и лемма полностью доказана.
Дополнение 1 к задаче 19. Пусть банки Bk (k=1,2,...,n) функционируют так, как это описано в условиях задачи 19. Можно ли на r процентов (-100<r) изменить суммарную величину кредитов, предоставляемую банками? Если это возможно, то найти новую ставку обязательных резервов.
Решение. Заметим, что если r>0, то величина кредитов увеличивается, а если r<0, то она уменьшается. Далее, поскольку изменение суммарной величины кредитов на r процентов равносильно их изменению в 1+r/100 раз, то необходимо просто решать задачу 19 c a=(1+r/100). Условие существования решения (см. лемму 1) в данном случае запишется так:
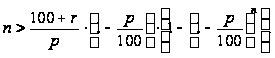
Дополнение 2 к задаче 19. Пусть банки Bk (k=1,2,...,n) функционируют так, как это описано в условиях задачи 19. Определить начальную процентную ставку p обязательных резервов, если её изменение до p1 процентов привело к изменению суммарной величины кредитов в b раз.
Решение. Согласно (40)
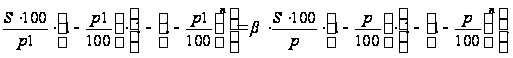
Если считать p неизвестным, то фактически мы опять имеем задачу 19, в которой требуется лишь заменить p на p1 и a на 1/b. Условие существования решения в данном случае запишется так:
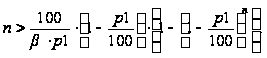
Завершая рассмотрение предложенного цикла задач, отметим, что большая часть из них допускает то или иное естественное обобщение и развитие.
Заключение
Рассмотрение затронутой в этой работе проблемы сейчас очень актуально, поэтому необходимо создание эффективных методик решения практических задач именно с помощью рекурсии, как одного из самых простых, понятных и наглядных методов решения задач. Реализация же рекурсивных алгоритмов в любой вычислительной среде достаточно очевидна, поэтому составление обучающих программ, реализация их в виде Web-узла и публикация их в Internet является очень полезным делом по вышеизложенным причинам. Продолжая освоение рекурсии в рамках данного или иного направления нелишне помнить слова выдающегося математика и педагога Д. Пойа [12, c.13]: “Решение задач - практическое искусство, подобное плаванию, катанию на лыжах или игре на фортепиано; научиться ему можно, только подражая хорошим образцам и постоянно практикуясь. … Помните: если вы хотите научиться плавать, то смело входите в воду, а если хотите научиться решать задачи, то решайте их! ”. В вопросах освоения рекурсии именно так и нужно поступать. Только подражая хорошим образцам и постоянно практикуясь, можно освоить рекурсивный метод решения прикладных задач.
Литература
Симонов А.С. Экономика на уроках математики. М.: Школа-Пресс, 1999.
Борохов Э. Энциклопедия афоризмов (Мысль в слове). М.: изд. АСТ, 1999.
Дорофеев Г.В., Седова Е.А. Процентные вычисления. СПб.: Специальная литература, 1997.
Доллан Э.Д., Линдсей Д.Б. Рынок. Макроэкономическая модель. СПб., 1992.
Макконнелл К.Р., Брю С.Л. Экономикс. Т.1,2. М.: Республика, 1993.
Самуэльсон П. Экономика. Т.1,2. М.: Алгон, 1992.
Фишер С. и др. Экономика. М.: Алгон, 1992.
Ланкастер П. Теория матриц. М.: Наука, 1978.
Беллман Р. Введение в теорию матриц. М.: Наука, 1969.
Добровольский Н.М., Есаян А.Р., Пихтильков С. A., Стеценко В.Я. Об одном вычислительном эксперименте. Межвузовский сборник статей. Ч.1-Тула: Изд-во Тул. гос. пед. ун-та, 1999.10 с.
Есаян А.Р. Фракталы и рекурсия. Учеб. пособие для студентов педвузов. - Тула, 1999. -52с.
Пойа Д. Математическое открытие. Решение задач: основные понятия, изучение и преподавание. М.: Наука, 1970.
Беккенбах Э., Беллман Р. Неравенства. М.: Мир, 1965.
Вайскопф Дж. Microsoft FrontPage 2000: учебный курс - СПб.: Питер, 2000.